Cục Thuế vừa có Công văn số 5200/CT-CS trả lời Hiệp hội Doanh nghiệp Hàn Quốc tại Việt Nam (KOCHAM), làm rõ hàng loạt vướng mắc về chính sách thuế mà cộng đồng doanh nghiệp FDI quan tâm. Nội dung hướng dẫn tập trung vào hoàn thuế GTGT, áp dụng thuế suất 0% đối với xuất khẩu, nhập khẩu tại chỗ, xác định tiền thuê đất, xử lý nguyên vật liệu FOC, cơ chế APA và chính sách thuế đối với hoạt động cho thuê lại lao động.
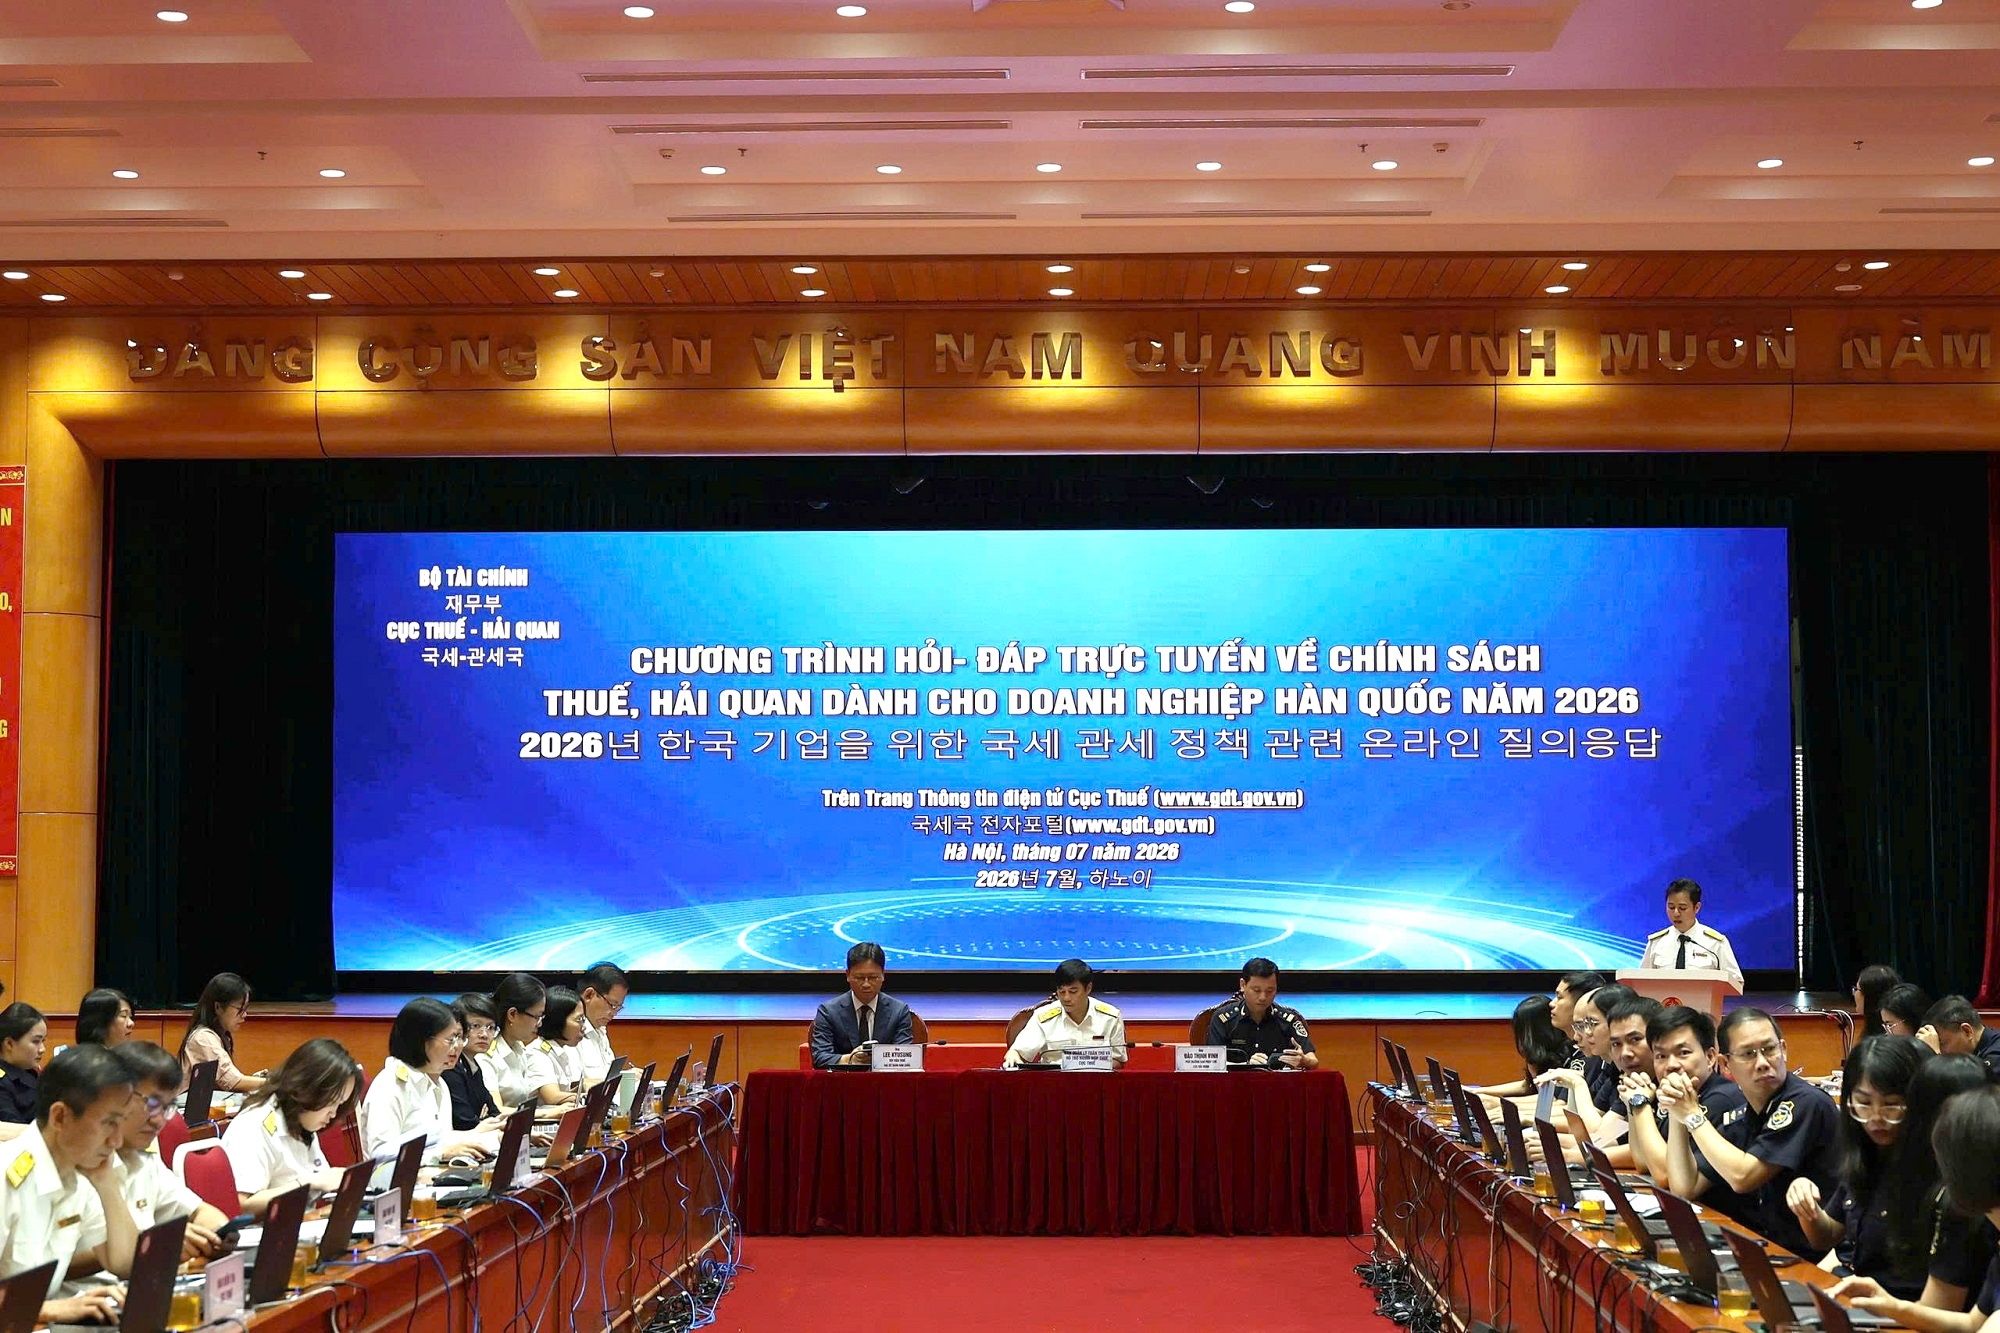 |
| Chương trình hỏi - đáp trực tuyến về chính sách thuế, hải quan do Cục Thuế phối hợp Cục Hải quan, Đại sứ quán Hàn Quốc tổ chức ngày 23/7. Ảnh: Cục Thuế |
Đẩy nhanh hoàn thuế GTGT, tăng cường quản lý rủi ro
Theo Công văn số 5200/CT-CS, Cục Thuế cho biết đã nhận được kiến nghị của Hiệp hội Doanh nghiệp Hàn Quốc tại Việt Nam (KOCHAM) về một số vướng mắc trong quá trình thực hiện chính sách thuế và có ý kiến trả lời đối với từng nhóm nội dung.
Đối với vấn đề hoàn thuế GTGT trong giai đoạn đầu tư và trong quá trình hoạt động xuất khẩu, Cục Thuế cho biết, cơ quan Thuế đang tập trung rà soát, phân loại và đẩy nhanh tiến độ giải quyết hồ sơ hoàn thuế theo đúng quy định pháp luật.
Đồng thời tăng cường hướng dẫn để người nộp thuế hoàn thiện hồ sơ ngay từ khâu kê khai, hạn chế việc phải bổ sung, giải trình nhiều lần.
Đối với các hồ sơ đầy đủ, đáp ứng điều kiện hoàn thuế và có mức độ rủi ro thấp, cơ quan thuế sẽ giải quyết kịp thời nhằm bảo đảm quyền và lợi ích hợp pháp của doanh nghiệp.
Trong khi đó, đối với các hồ sơ có dấu hiệu rủi ro về hóa đơn, nguồn gốc hàng hóa, giao dịch hoặc dòng tiền, cơ quan thuế sẽ thực hiện kiểm tra, xác minh trên cơ sở áp dụng quản lý rủi ro và đúng trình tự, thủ tục theo quy định.
Đáng chú ý, từ ngày 1/7/2026, Luật Quản lý thuế số 108/2025/QH15 có hiệu lực thi hành.
Theo đó, ngành Thuế tiếp tục đẩy mạnh điện tử hóa quy trình hoàn thuế; công khai, minh bạch thủ tục; nâng cao trách nhiệm của cơ quan Thuế và công chức thuế trong từng khâu xử lý; tăng cường ứng dụng công nghệ thông tin, kết nối và khai thác dữ liệu từ các cơ quan liên quan nhằm rút ngắn thời gian kiểm tra, xác minh, giải quyết hồ sơ, đồng thời vẫn bảo đảm quản lý rủi ro và phòng, chống gian lận hoàn thuế.
Tiền thuê đất được xác định trên cơ sở thông tin do cơ quan quản lý đất đai chuyển sang
Liên quan đến việc xác định tiền thuê đất đối với dự án đầu tư, Cục Thuế dẫn quy định tại khoản 3 Điều 44 Nghị định số 103/2024/NĐ-CP (được sửa đổi, bổ sung tại Nghị định số 291/2025/NĐ-CP).
Theo đó, cơ quan Thuế có trách nhiệm xác định tiền sử dụng đất, tiền thuê đất, các khoản miễn, giảm hoặc phải thu hồi trên cơ sở phiếu chuyển thông tin của cơ quan quản lý đất đai và các cơ quan có liên quan.
Cục Thuế cho biết, nội dung kiến nghị của KOCHAM chưa nêu rõ trường hợp cụ thể nên đề nghị KOCHAM cung cấp đầy đủ thông tin, hồ sơ và tài liệu liên quan để cơ quan Thuế có cơ sở rà soát, phối hợp với cơ quan có thẩm quyền xem xét, xử lý theo quy định.
Làm rõ áp dụng thuế suất GTGT 0% đối với xuất khẩu, nhập khẩu tại chỗ
Đối với kiến nghị về thuế suất GTGT 0% đối với giao dịch xuất khẩu, nhập khẩu tại chỗ, Cục Thuế cho biết đã có Công văn số 4425/CT-CS ngày 1/7/2026 trả lời KOCHAM và gửi kèm để các doanh nghiệp thành viên nghiên cứu, thực hiện.
Theo Công văn 4425, hàng hóa xuất khẩu được áp dụng thuế suất GTGT 0% khi đáp ứng đầy đủ các điều kiện theo quy định của pháp luật về thuế GTGT và pháp luật hải quan.
Đối với các giao dịch phát sinh trước ngày 1/7/2025, việc xác định hàng hóa xuất khẩu, nhập khẩu tại chỗ được thực hiện theo quy định pháp luật có hiệu lực tại thời điểm phát sinh giao dịch.
Từ ngày 1/7/2025, Luật số 90/2025/QH15 đã bổ sung quy định về hàng hóa xuất khẩu, nhập khẩu tại chỗ vào Luật Hải quan; đồng thời sửa đổi Luật Thuế GTGT để bổ sung hàng hóa xuất khẩu tại chỗ thuộc đối tượng áp dụng thuế suất 0%. Nghị định số 167/2025/NĐ-CP cũng đã sửa đổi, bổ sung các quy định hướng dẫn thủ tục hải quan đối với loại hình hàng hóa này.
Về xử lý hồ sơ hoàn thuế, Cục Thuế nhấn mạnh việc quyết định hoàn thuế được thực hiện theo từng hồ sơ cụ thể. Đối với hồ sơ đáp ứng điều kiện, cơ quan thuế quản lý trực tiếp sẽ xem xét giải quyết theo thẩm quyền. Trường hợp cần xác minh tính hợp lệ của tờ khai hải quan hoặc các nội dung liên quan, cơ quan thuế sẽ phối hợp với cơ quan hải quan để xử lý theo quy định.
Cục Thuế cũng đề nghị KOCHAM hướng dẫn các doanh nghiệp hội viên chủ động liên hệ với cơ quan thuế quản lý trực tiếp, cung cấp đầy đủ hồ sơ, tài liệu liên quan để được xem xét, giải quyết.
Nguyên vật liệu được cung cấp không phải thanh toán (FOC) phải căn cứ bản chất giao dịch để xác định nghĩa vụ thuế
Đối với trường hợp FOC, Cục Thuế viện dẫn Nghị định số 320/2025/NĐ-CP hướng dẫn Luật thuế Thu nhập doanh nghiệp.
Theo đó, các khoản quà biếu, quà tặng bằng tiền, hiện vật hoặc dịch vụ; hàng hóa nhận được không phải thanh toán; các khoản hỗ trợ tiếp thị, hỗ trợ chi phí, chiết khấu thanh toán, thưởng khuyến mại và các khoản hỗ trợ khác được xác định là thu nhập khác và không thuộc diện được hưởng ưu đãi thuế thu nhập doanh nghiệp theo khoản 9 Điều 23 Nghị định số 320/2025/NĐ-CP.
Cục Thuế nhấn mạnh, việc xác định nguyên vật liệu FOC có thuộc thu nhập chịu thuế và có được hưởng ưu đãi thuế hay không phải căn cứ vào bản chất giao dịch, hợp đồng, thỏa thuận giữa các bên, quyền sở hữu đối với nguyên vật liệu, mục đích sử dụng, việc hạch toán kế toán và hồ sơ, chứng từ liên quan.
Không ưu tiên hồ sơ APA theo quốc tịch nhà đầu tư
Đối với Thỏa thuận trước về phương pháp xác định giá tính thuế (APA), Cục Thuế cho biết, Luật Quản lý thuế số 108/2025/QH15 đã hoàn thiện cơ chế APA theo hướng minh bạch hơn, bổ sung đầy đủ cơ sở pháp lý để thu thập, khai thác và sử dụng thông tin phục vụ quá trình thẩm định, phân tích và đàm phán.
Nguồn thông tin phục vụ APA được khai thác từ nhiều kênh như thông tin do người nộp thuế cung cấp, cơ sở dữ liệu thương mại, cơ sở dữ liệu quản lý thuế, thông tin công khai trên thị trường chứng khoán, dữ liệu từ các sàn giao dịch hàng hóa, thông tin của các bộ, ngành và cơ chế hợp tác quốc tế về thuế.
Đáng chú ý, Cục Thuế khẳng định việc lựa chọn và sắp xếp thứ tự xử lý hồ sơ APA được thực hiện theo các tiêu chí khách quan như mức độ đầy đủ của hồ sơ, tính chất giao dịch, thời gian đề nghị áp dụng APA, khả năng phối hợp với cơ quan thuế đối tác và nguồn lực thực hiện.
Do đó, việc ưu tiên xử lý hồ sơ chỉ dựa trên quốc tịch của nhà đầu tư hoặc tư cách thành viên của một hiệp hội doanh nghiệp là không phù hợp với nguyên tắc quản lý thống nhất, khách quan và công bằng.
Hoạt động cho thuê lại lao động thực hiện theo quy định hiện hành
Đối với nội dung liên quan đến lao động thuê ngoài, Cục Thuế cho biết đã có Công văn số 3705/CT-CS ngày 5/6/2026 trả lời Thuế tỉnh Phú Thọ, trong đó hướng dẫn chính sách thuế GTGT và thuế thu nhập doanh nghiệp đối với hoạt động cho thuê lại lao động và gửi để KOCHAM nghiên cứu, phổ biến tới doanh nghiệp hội viên.
Riêng các vướng mắc liên quan đến điều kiện, phạm vi hoạt động và danh mục công việc được thực hiện cho thuê lại lao động theo Nghị định số 145/2020/NĐ-CP, Cục Thuế đề nghị KOCHAM liên hệ cơ quan quản lý nhà nước về lao động có thẩm quyền để được hướng dẫn theo đúng quy định.