Doanh nghiệp bán hàng cho đối tác nước ngoài, nhưng giao tại kho ngoại quan sẽ không được áp dụng thuế suất 0%, nếu chưa chứng minh hàng được tiêu dùng tại Việt Nam.
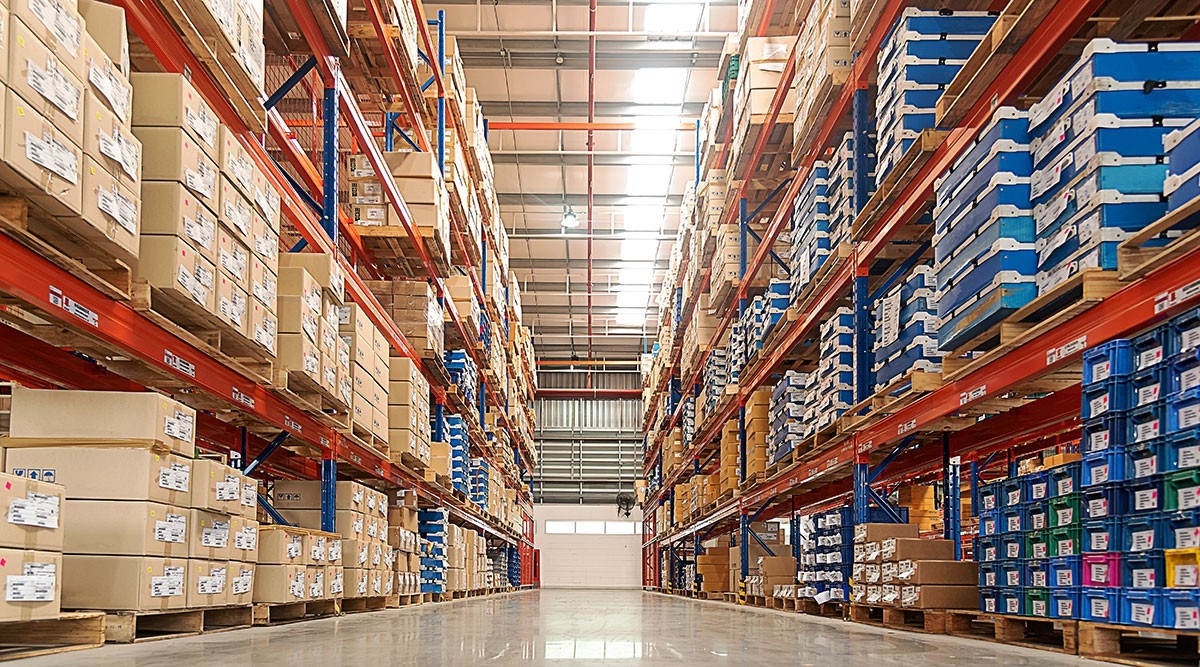 |
| Ảnh: Minh họa. |
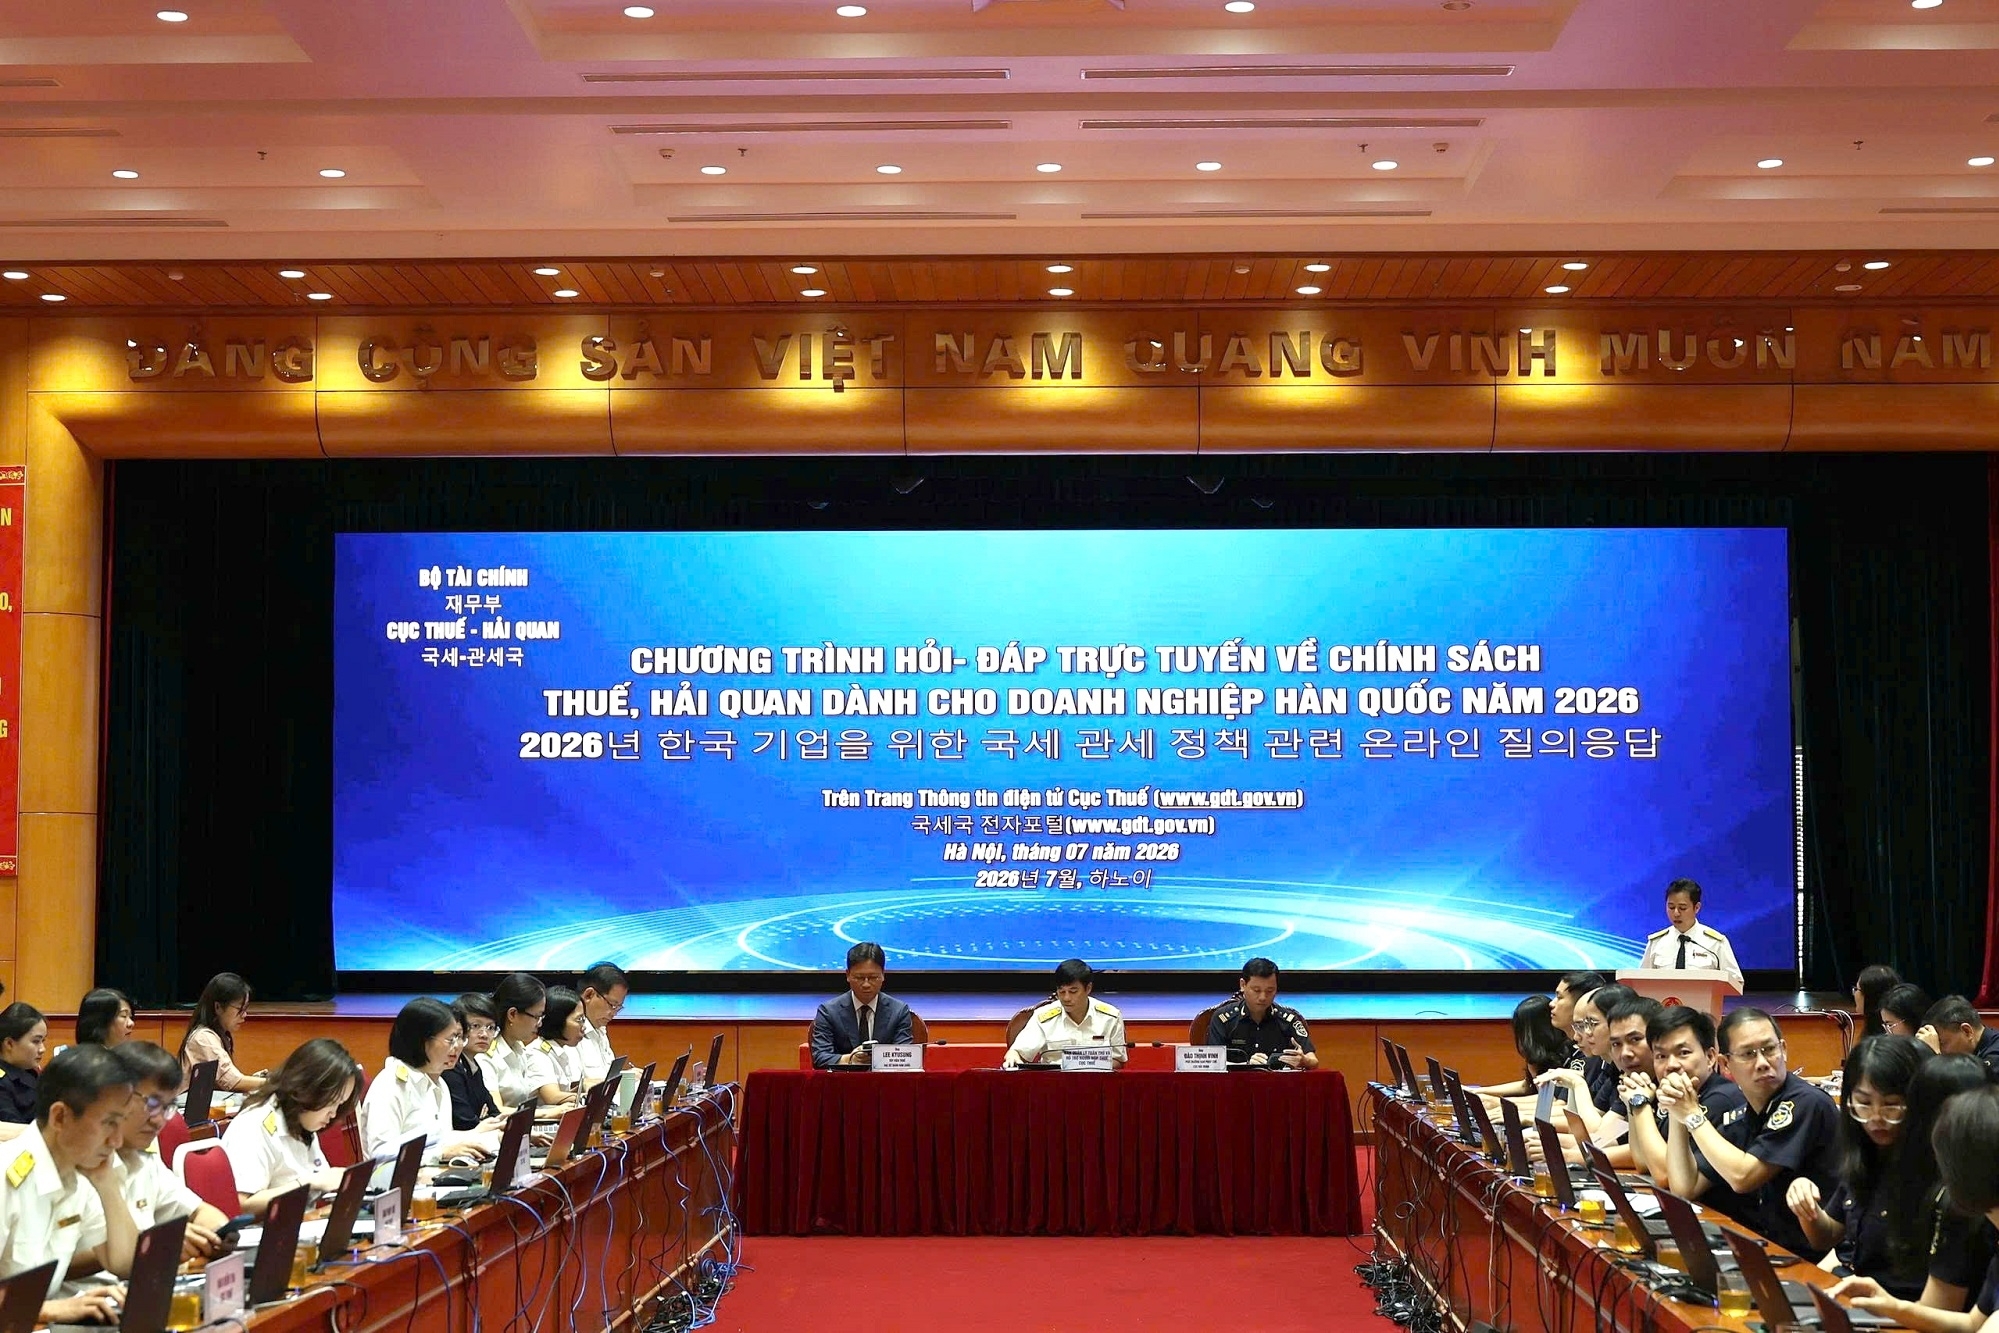
Cục Thuế vừa có Công văn số 1547/CT-CS trả lời Hiệp hội Doanh nghiệp Hàn Quốc tại Việt Nam (KOCHAM) liên quan đến chính sách thuế GTGT đối với hàng hóa từ nội địa đưa vào kho ngoại quan.
Theo Cục Thuế, để được áp dụng thuế suất GTGT 0%, hàng hóa xuất khẩu phải đáp ứng điều kiện là hàng hóa từ Việt Nam bán cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ngoài lãnh thổ Việt Nam.
Trường hợp doanh nghiệp nội địa ký hợp đồng bán hàng cho thương nhân nước ngoài và giao hàng tại kho ngoại quan, nhưng chưa xác định được điều kiện tiêu dùng ở ngoài Việt Nam thì chưa có cơ sở áp dụng thuế suất thuế GTGT 0% theo quy định.
Ngoài ra, với tình huống doanh nghiệp nội địa ký hợp đồng bán hàng cho thương nhân nước ngoài nhưng được chỉ định giao cho bên thứ 3 là doanh nghiệp Việt Nam có điểm gioa hàng thông qua kho ngoại quan, Bộ Tài chính đã có hướng dẫn riêng tại Công văn số 1872/BTC-TCT trước đó.
Cục Thuế đề nghị Công ty Cổ phần Trung tâm gia công Posco Việt Nam cung cấp hồ sơ cụ thể và làm việc trực tiếp với cơ quan Thuế quản lý để được hướng dẫn chi tiết.
Đồng thời, cơ quan Thuế cũng khuyến nghị, các doanh nghiệp cần rà soát kỹ điều kiện áp dụng thuế suất thuế GTGT 0%, tránh rủi ro về thuế trong các giao dịch liên quan đến kho ngoại quan.
Trước đó, liên quan đến vấn đề về thuế GTGT đối với hàng hóa từ nội địa đưa vào kho ngoại quan, ngày 17/2/2025, Bộ Tài chính có Công văn số 1872/BTC-TCT trả lời UBND tỉnh Đồng Nai.
Các hướng dẫn của cơ quan Thuế căn cứ tại điểm a khoản 1 Điều 6 Nghị định số 209/2013/NĐ-CP quy định về thuế suất 0%; khoản 2 Điều 9 Thông tư số 219/2013/TT-BTC ngày 31/12/2013 của Bộ Tài chính hướng dẫn về thuế suất 0%; Điều 17 Nghị định số 181/2025/NĐ-CP ngày 30/6/2025 của Chính phủ quy định về mức thuế suất 0%; khoản 10 Điều 4 Luật Hải quan quy định về kho ngoại quan; khoản 2 Điều 10 Nghị định số 68/2016/NĐ-CP ngày 1/7/2016 của Chính phủ quy định về điều kiện kinh doanh hàng miễn thuế, kho bãi, địa điểm làm thủ tục hải quan, tập kết, kiểm tra, giám sát hải quan.
Ngoài ra, cơ quan Thuế cũng dẫn chiếu quy định tại khoản 4 Điều 3 Luật Quản lý ngoại thương quy định về giải thích từ ngữ khu vực hải quan riêng; khoản 1, khoản 2 Điều 28 Luật Thương mại số 36/2005/QH11 quy định về xuất khẩu, nhập khẩu hàng hóa; Điều 2 Nghị định số 134/2016/NĐ-CP ngày 1/9/2016 của Chính phủ quy định chi tiết một số điều của Luật thuế Xuất khẩu, thuế nhập khẩu về đối tượng chịu thuế.