Trước các hành vi gian lận thuế ngày càng tinh vi, ngành Thuế đang thực hiện một bước chuyển mình mang tính lịch sử đó là việc đưa ứng dụng công nghệ phân tích dữ liệu lớn (Big Data) và trí tuệ nhân tạo (AI) vào quản lý hóa đơn. Qua đó, không chỉ giúp chủ động nhận diện, cảnh báo rủi ro, mà còn duy trì sự cân bằng tối ưu giữa kiểm soát chặt chẽ và kiến tạo môi trường kinh doanh thuận lợi cho doanh nghiệp.
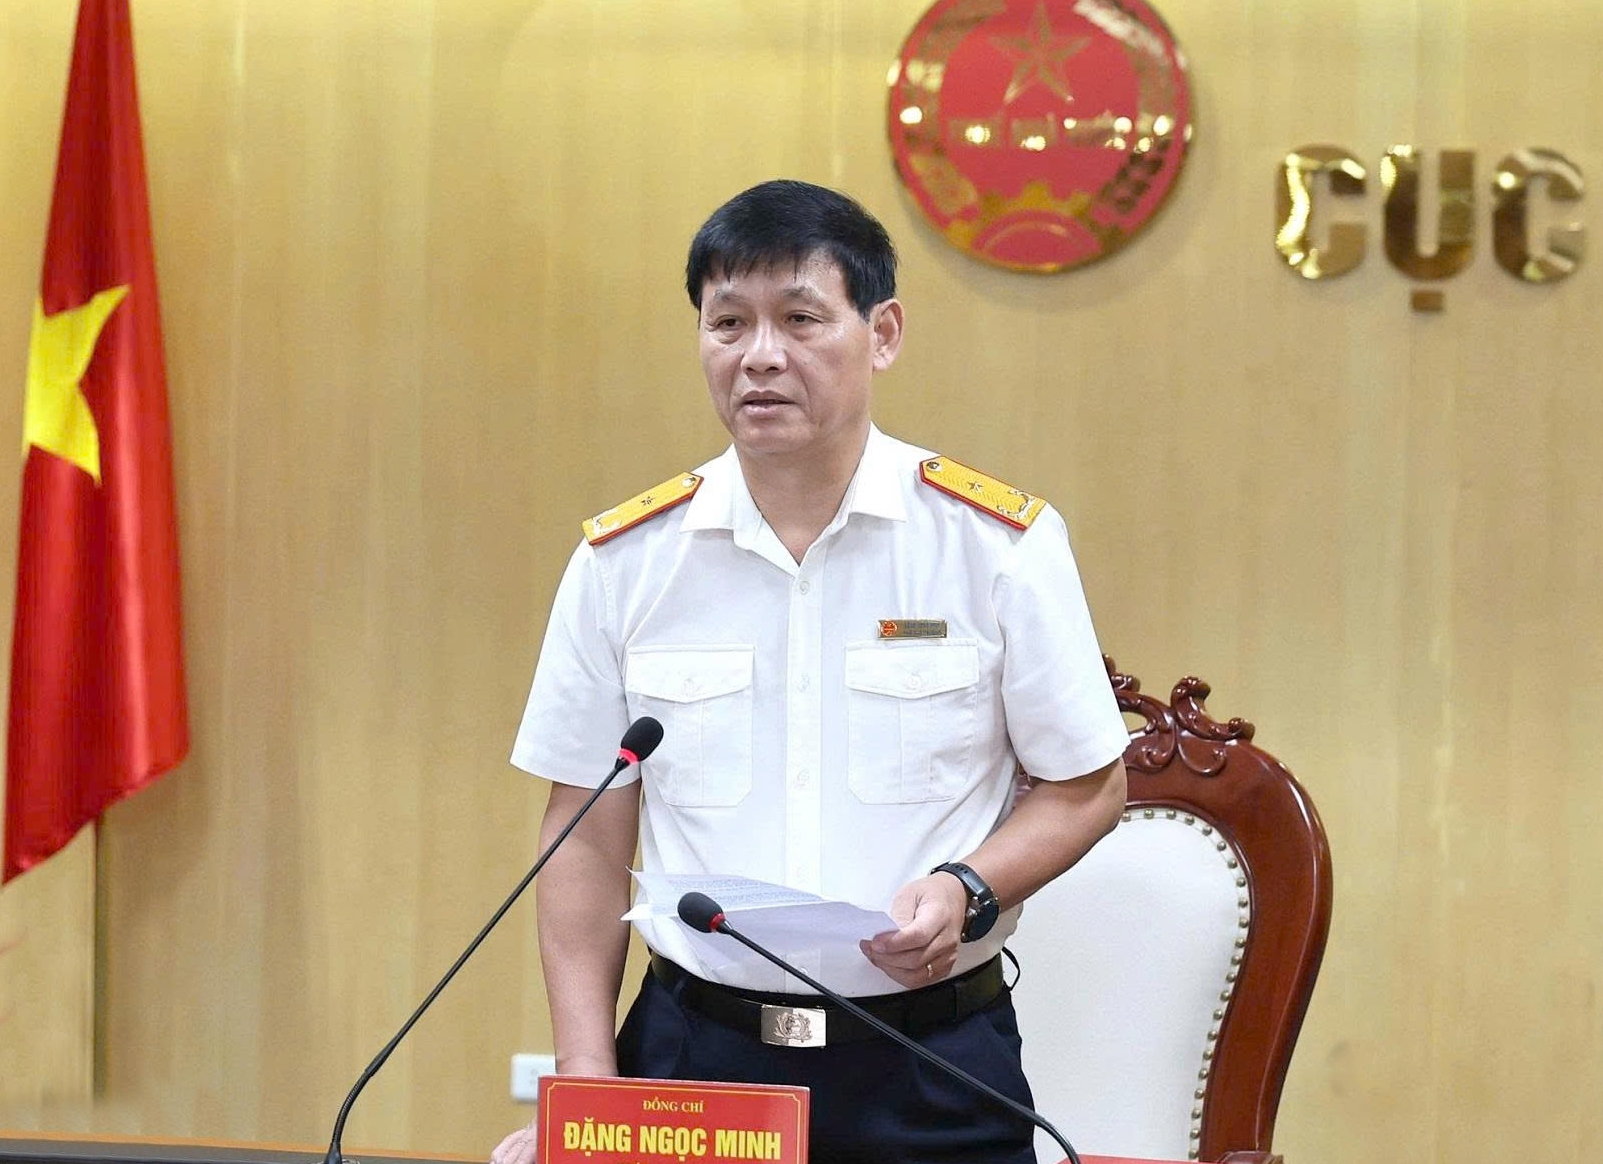 |
| Phó Cục trưởng Đặng Ngọc Minh chia sẻ về những rủi ro về quản lý hóa đơn. Ảnh: Cục Thuế | |
Chủ động nhận diện, can thiệp từ sớm, từ xa rủi ro về hóa đơn
Chia sẻ tại Hội nghị trực tuyến với cơ quan Thuế toàn quốc trao đổi tình hình triển khai công tác đánh giá quản lý rủi ro hóa đơn, Phó Cục trưởng Cục Thuế Đặng Ngọc Minh nêu rõ, việc triển khai hóa đơn điện tử trên phạm vi toàn quốc đã đem lại những thay đổi căn bản trong hoạt động của ngành Thuế. Mỗi ngày, một lượng dữ liệu khổng lồ về các giao dịch thương mại, hoạt động sản xuất kinh doanh của người nộp thuế liên tục được gửi về cơ quan Thuế.
Đây không chỉ đơn thuần là những con số cơ học, mà chính là nguồn tài nguyên vô giá, tạo tiền đề để chuyển đổi mạnh mẽ từ phương pháp quản lý truyền thống sang quản lý dựa trên dữ liệu, quản lý rủi ro và quản lý tuân thủ. Sự dịch chuyển này đánh dấu một bước ngoặt lớn, chuyển cơ quan Thuế từ thế bị động kiểm tra sang chủ động giám sát toàn diện dựa trên mức độ rủi ro.
Tuy nhiên, bên cạnh những thuận lợi do chuyển đổi số mang lại, công tác quản lý hóa đơn của ngành Thuế cũng đứng trước những thách thức mới hết sức phức tạp.
Phó Cục trưởng Cục Thuế Đặng Ngọc Minh nhấn mạnh, các hành vi gian lận ngày càng đa dạng, có tổ chức và liên tục thay đổi để thích ứng với các biện pháp quản lý của cơ quan Thuế.
Đáng chú ý, các rủi ro hiện nay không chỉ xuất hiện ở một doanh nghiệp hay một hóa đơn riêng lẻ, mà bắt đầu hình thành theo chuỗi, theo mạng lưới doanh nghiệp có sự liên kết chặt chẽ. Sự liên kết này gắn liền với dòng dịch chuyển của hàng hóa và dòng tiền, đồng thời thể hiện sự kết nối đa tầng giữa nhiều người nộp thuế, nhiều địa bàn địa lý và trải rộng trên nhiều lĩnh vực kinh tế khác nhau.
Trước thực tế rủi ro đa tầng và có tính liên kết cao, yêu cầu đặt ra đối với ngành Thuế không chỉ là tập trung xử lý khi vi phạm đã xảy ra. Thay vào đó, toàn ngành phải nâng cao khả năng nhận diện, chủ động cảnh báo và can thiệp rủi ro từ sớm, từ xa.
Để làm được điều này, nhiệm vụ then chốt trước hết là phải khai thác và sử dụng hiệu quả nguồn dữ liệu hóa đơn khổng lồ đang sở hữu; kết nối dữ liệu hóa đơn điện tử với dữ liệu kê khai thuế, dữ liệu đăng ký thuế, nghĩa vụ thuế cùng các nguồn thông tin liên quan khác.
Đặc biệt, việc ứng dụng các công nghệ phân tích dữ liệu lớn (Big Data), phân tích mạng lưới và trí tuệ nhân tạo (AI) được xác định là chìa khóa chiến lược. Công nghệ phân tích hiện đại sẽ giúp tự động phát hiện những dấu hiệu bất thường, các mô hình và mối quan hệ rủi ro phức tạp ẩn sâu dưới các tầng dữ liệu mà phương pháp quản lý truyền thống khó nhận diện.
 |
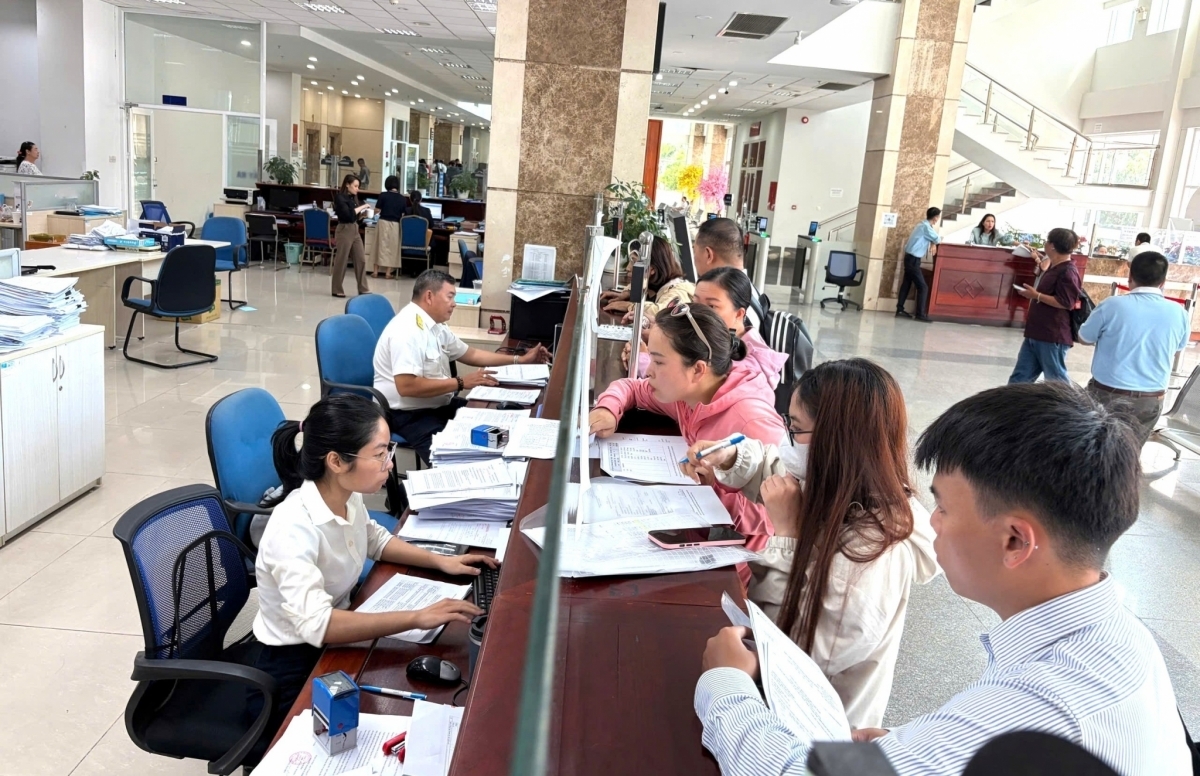
| Mỗi năm ngành Thuế tiếp nhận và xử lý 25 tỷ hóa đơn điện tử. Ảnh minh họa tại hội nghị |
Hài hòa giữa phòng chống gian lận và tạo thuận lợi cho doanh nghiệp
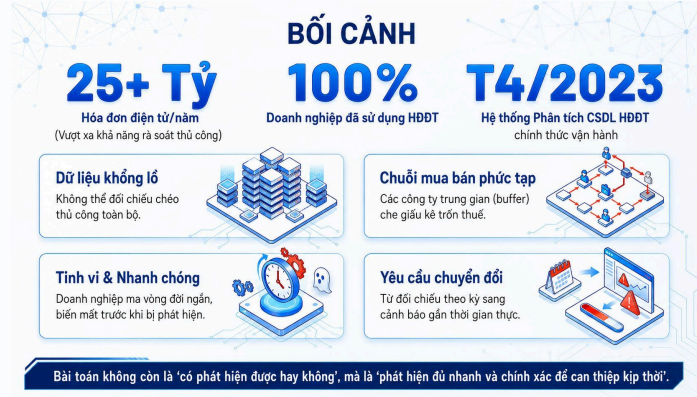
Theo Phó Tổng Giám đốc Tập đoàn Misa Bùi Thanh Minh, với 100% doanh nghiệp sử dụng hóa đơn điện tử, hàng năm, cơ quan Thuế tiếp nhận khoảng 25 tỷ hóa đơn. Với nguồn dữ liệu khổng lồ đó, việc rà soát thủ công gần như bất khả thi. Không chỉ có vậy các doanh nghiệp “ma” thường có vòng đời ngắn biến mất trước khi bị phát hiện.
Nhiều tổ chức, cá nhân còn xây dựng các chuỗi mua bán phức tạp với các công ty trung gian để che giấu trốn thuế. Chính vì vậy, bài toán không chỉ là có phát hiện được hay không mà là phát hiện đủ nhanh, đủ chính xác để can thiệp kịp thời.
Tại hội nghị các đại biểu đã thảo luận sâu về các phương pháp, công cụ phân tích và khả năng ứng dụng công nghệ thông tin, AI vào việc nhận diện, cảnh báo rủi ro hóa đơn. Đồng thời, trao đổi, đóng góp ý kiến hoàn thiện các chỉ số, tiêu chí phân tích rủi ro đang được nghiên cứu, hướng tới xây dựng một hệ thống chỉ số thông minh có khả năng tự động cập nhật, thích ứng linh hoạt trước sự thay đổi liên tục của dữ liệu và hành vi của người nộp thuế.
Đại diện Thuế các tỉnh, thành phố chia sẻ tình huống, giải pháp thực tiễn phong phú từ các lĩnh vực kinh tế trọng điểm, doanh nghiệp có vòng đời ngắn, chuỗi cung ứng, thương mại điện tử, hộ kinh doanh, cho đến các bài toán hoàn thuế, nợ thuế thông qua việc khai thác dữ liệu lớn và AI.
Lãnh đạo Cục Thuế cũng nhấn mạnh, mặc dù việc ứng dụng công nghệ hiện đại mang lại lợi thế vượt trội. Tuy nhiên, công nghệ và dữ liệu chỉ đóng vai trò là công cụ hỗ trợ. Yếu tố quan trọng nhất vẫn là xây dựng được một phương pháp quản lý rủi ro thống nhất và đồng bộ trong toàn ngành.
Quan trọng hơn cả, việc quản lý rủi ro phải bảo đảm sự cân bằng hài hòa giữa yêu cầu phòng, chống gian lận thuế với việc tạo điều kiện thuận lợi, thông thoáng cho những doanh nghiệp đang hoạt động sản xuất, kinh doanh bình thường và tuân thủ tốt pháp luật.
Đây là định hướng then chốt trong quá trình chuyển dịch phương thức quản lý của ngành Thuế giảm thiểu sự phụ thuộc vào việc thanh kiểm tra trực tiếp sau khi phát sinh giao dịch, hướng tới quản lý chủ động dựa trên phân tích dữ liệu và đánh giá mức độ rủi ro thực tế của từng người nộp thuế.
Về lâu dài, chiến lược này giúp cơ quan Thuế phân loại chính xác, quản lý đúng đối tượng và đúng mức độ rủi ro. Nhờ đó, ngành Thuế có thể hạn chế tối đa việc kiểm tra, thanh tra trực tiếp đối với những người nộp thuế có lịch sử tuân thủ tốt.
Điều này không chỉ giúp tối ưu hóa nguồn lực quản lý của cơ quan Thuế mà quan trọng hơn là kiến tạo một môi trường đầu tư, sản xuất kinh doanh lành mạnh, minh bạch và bình đẳng cho mọi doanh nghiệp, tạo bệ phóng vững chắc cho sự phát triển bền vững của nền kinh tế.