Thứ ba 10/11/2026 04:07
Thời tiết: Hà Nội 16°C
Đà Nẵng 27°C
Cà Mau 26°C
Hải Phòng 15°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Thuế bảo vệ môi trường đối với nhiên liệu bay năm 2026 được đề xuất giảm 50%

Giang Giang
Sau thời gian lấy ý kiến, Bộ Tài chính đã tiếp nhận 48 văn bản góp ý đối với dự thảo Nghị quyết của Ủy ban Thường vụ Quốc hội về mức thuế bảo vệ môi trường (BVMT) áp dụng cho xăng, dầu, mỡ nhờn trong năm 2026. Nổi bật trong số này là đề xuất giảm 50% thuế BVMT đối với nhiên liệu bay nhằm hỗ trợ ngành hàng không tiếp tục vượt khó, đảm bảo công bằng giữa các lĩnh vực vận tải và ổn định kinh tế vĩ mô.
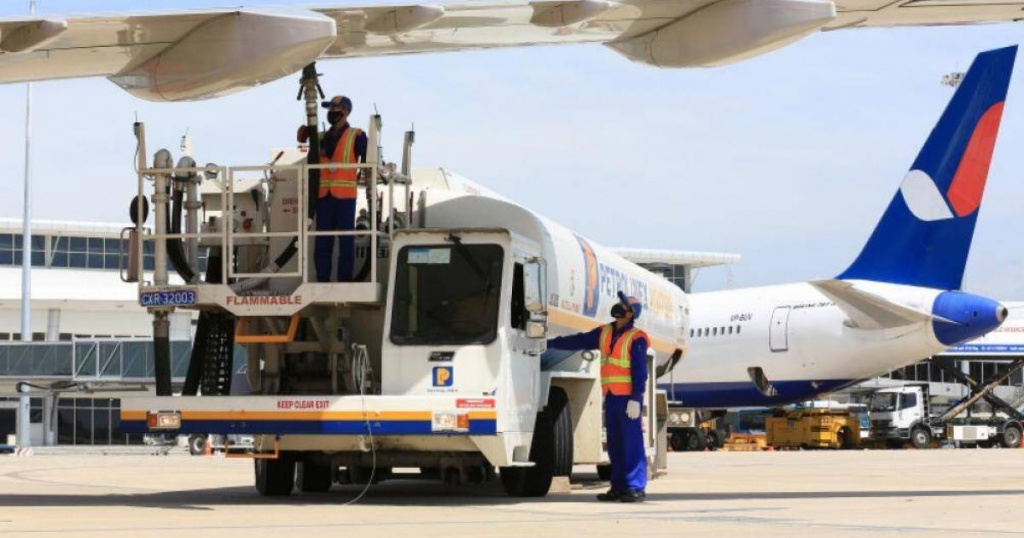
Thuế bảo vệ môi trường đối với nhiên liệu bay năm 2026 được đề xuất giảm 50%
Ảnh: Minh họa.

Đảm bảo công bằng với các lĩnh vực vận tải khác

Trong ý kiến gửi Bộ Tài chính, Bộ Xây dựng cho rằng nếu áp dụng mức thuế BVMT năm 2026 đối với nhiên liệu bay cao hơn năm 2025 như dự thảo, ngành hàng không sẽ phải gánh thêm chi phí đầu vào rất lớn trong khi vẫn còn đối diện nhiều khó khăn.

Theo Bộ Xây dựng, hàng không là một trong những ngành chịu ảnh hưởng nặng nề nhất bởi đại dịch Covid-19 và đến nay vẫn chưa phục hồi như kỳ vọng.

Thêm vào đó, chi phí nhiên liệu bay tăng cao do biến động kinh tế, chính trị toàn cầu. Đặc thù các hãng hàng không phụ thuộc nhiều vào giao dịch ngoại tệ khiến chi phí đầu vào chịu tác động trực tiếp từ biến động tỷ giá.

Xuất phát từ thực tế này, trên cơ sở đề xuất của Cục Hàng không Việt Nam và các hãng hàng không trong nước, Bộ Xây dựng kiến nghị duy trì mức thuế BVMT đối với nhiên liệu bay là 1.000 đồng/lít trong năm 2026; tăng lên 2.000 đồng/lít trong năm 2027 và từ năm 2028 áp dụng theo mức quy định tại Nghị quyết số 579/2018/UBTVQH14.

Đồng quan điểm, Tổng Công ty Hàng không Việt Nam cũng kiến nghị tiếp tục áp dụng mức sàn 1.000 đồng/lít trong năm 2026, tương tự giai đoạn 2020–2025.

Trong báo cáo giải trình, Bộ Tài chính dẫn số liệu của Cục Hàng không Việt Nam cho thấy: 6 tháng đầu năm 2025, tổng thị trường hàng không đạt 41,4 triệu khách (tăng 10% so với cùng kỳ 2024), trong đó khách quốc tế đạt 23 triệu (tăng 13%) và khách nội địa đạt 18,4 triệu (tăng 7%). Vận tải hàng hóa đạt 695.700 tấn, tăng 14,6%; riêng hàng hóa quốc tế đạt 580.000 tấn (tăng 17,7%), hàng hóa nội địa đạt 115.700 tấn (tăng 1,3%).

Năm 2025, thị trường hàng không dự báo tăng trưởng khoảng 8%. Báo cáo tài chính hợp nhất quý II/2025 cho thấy, lợi nhuận trước thuế 6 tháng đầu năm của Vietnam Airlines đạt 6.682 tỷ đồng (tăng 19,3%), còn Vietjet Air đạt 1.600 tỷ đồng (tăng 37%).

Từ số liệu này, Bộ Tài chính khẳng định ngành hàng không cơ bản đã phục hồi và có tăng trưởng tích cực. Do đó, dự thảo Nghị quyết đề xuất nâng thuế BVMT với nhiên liệu bay lên 2.000 đồng/lít, cao hơn 1.000 đồng/lít so với mức tại Nghị quyết số 60/2024/UBTVQH15 ngày 24/12/2024.

Tuy nhiên, tiếp thu ý kiến của Bộ Xây dựng, Bộ Tài chính cho rằng ngành hàng không vẫn còn khó khăn nhất định.

Để vừa hỗ trợ doanh nghiệp, vừa bảo đảm công bằng với các lĩnh vực vận tải khác như đường sắt, đường bộ, Bộ Tài chính đề xuất mức thuế BVMT nhiên liệu bay năm 2026 là 1.500 đồng/lít.

Mức này tương đương 50% so với Nghị quyết số 579/2018/UBTVQH14 và phù hợp với chính sách giảm đang áp dụng cho xăng, dầu diesel, dầu mazut, dầu nhờn và mỡ nhờn.

Giảm thuế BVMT với xăng góp phần kiểm soát lạm phát

Không chỉ nhiên liệu bay, mức thuế BVMT đối với xăng cũng nhận được nhiều ý kiến góp ý.

Đoàn Đại biểu Quốc hội tỉnh Phú Thọ đề nghị áp dụng mức 3.000 đồng/lít đối với xăng, trừ ethanol. Lý do được đưa ra, xăng được sử dụng chủ yếu trong ngành vận tải, đặc biệt là động cơ ô tô, xe máy và các phương tiện giao thông khác.

Việc tăng dần thuế BVMT với mặt hàng này sẽ góp phần giảm phát thải khí nhà kính, khuyến khích sử dụng phương tiện thân thiện môi trường, đồng thời thể hiện nỗ lực của Việt Nam trong thực hiện các cam kết quốc tế về biến đổi khí hậu.

Làm rõ đề xuất này, Bộ Tài chính nhấn mạnh xăng là mặt hàng chiến lược, thiết yếu, có tác động mạnh tới sản xuất kinh doanh và đời sống nhân dân.

Nếu giá xăng tăng cao sẽ gây áp lực lớn tới chi phí sản xuất, tiêu dùng và ảnh hưởng đến ổn định kinh tế vĩ mô. Ngược lại, khi giá xăng giảm, cả người dân và doanh nghiệp được hưởng lợi trực tiếp, chi phí đầu vào giảm, giá thành sản phẩm hạ, từ đó thúc đẩy tăng trưởng và cải thiện nguồn thu nội địa.

Theo Bộ Tài chính, việc duy trì mức thuế BVMT đối với xăng trong năm 2026 như năm 2025 sẽ góp phần kiềm chế chỉ số giá tiêu dùng (CPI), hỗ trợ mục tiêu kiểm soát lạm phát trong bối cảnh kinh tế còn nhiều thách thức.

Bộ cũng lưu ý, giá xăng dầu thường biến động khó lường và phụ thuộc lớn vào thị trường thế giới. Dự án Luật Thuế BVMT (sửa đổi) sẽ trình Quốc hội cho ý kiến vào kỳ họp tháng 5/2026 và có hiệu lực kể từ ngày 01/01/2027. Bộ Tài chính cho biết, trong năm 2026 sẽ xây dựng dự án Nghị quyết của Uỷ ban Thường vụ Quốc hội về mức BVMT đối với các hàng hóa chịu thuế BVMT.

Trong năm 2026, Bộ Tài chính sẽ xây dựng dự án Nghị quyết của Ủy ban Thường vụ Quốc hội về mức thuế BVMT đối với các hàng hóa chịu thuế, đồng thời tiếp tục theo dõi sát diễn biến giá, phối hợp với các Bộ, ngành liên quan nghiên cứu, đề xuất và trình phương án điều chỉnh phù hợp với tình hình từng thời kỳ.


TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất không khắc phục điều kiện kiểm tra, giám sát hải quan trong tối đa 30 ngày sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan. Dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) làm rõ yêu cầu chứng minh nguồn gốc, mục đích sử dụng và tình trạng quản lý hàng hóa để xác định nghĩa vụ thuế khi vi phạm.
AJCEP đổi quy tắc, doanh nghiệp cần tính lại xuất xứ

AJCEP đổi quy tắc, doanh nghiệp cần tính lại xuất xứ

Từ ngày 15/2/2027, Quy tắc cụ thể mặt hàng (PSR) trong Hiệp định Đối tác kinh tế toàn diện ASEAN - Nhật Bản (AJCEP) dự kiến chuyển từ mã hóa hàng hóa năm 2017 (HS 2017) sang HS 2022. Thay đổi này tác động trực tiếp đến việc xác định xuất xứ hàng hóa, cấp và sử dụng chứng nhận xuất xứ (C/O), đòi hỏi doanh nghiệp xuất khẩu sang Nhật Bản sớm rà soát danh mục hàng hóa, nguồn nguyên liệu và quy trình sản xuất để bảo đảm khả năng tiếp tục hưởng ưu đãi thuế quan.
Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Đối với máy móc, thiết bị nhập khẩu miễn thuế đã quá 10 năm, khấu hao hết giá trị và không còn sử dụng vào hoạt động sản xuất, kinh doanh, dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) đưa ra hai phương án xử lý khi doanh nghiệp thay đổi mục đích sử dụng. Điểm khác biệt nằm ở thủ tục khai báo và cơ quan tiếp nhận nghĩa vụ thuế, là nội dung doanh nghiệp cần lưu ý khi rà soát, xử lý tài sản.
Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Từ thói quen không lấy hóa đơn trong những giao dịch thường ngày, người tiêu dùng có thể vô tình tạo nguy cơ thất thu thuế. Khuyến khích người mua lấy hóa đơn khi mua hàng hoá dịch vụ không chỉ nhằm bảo vệ quyền lợi mà còn tạo thêm kênh giám sát hoạt động kinh doanh, hạn chế thất thu ngân sách. Khi mỗi người mua chủ động ghi nhận giao dịch, minh bạch thị trường không còn là trách nhiệm riêng của cơ quan quản lý và người bán.
Sản phẩm tái chế xuất khẩu có được miễn thuế?

Sản phẩm tái chế xuất khẩu có được miễn thuế?

Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.
Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Chênh lệch mã số hàng hóa giữa kết quả phân loại của Hải quan và danh mục kiểm tra chuyên ngành khiến doanh nghiệp khó đăng ký kiểm tra hàng nhập khẩu.
Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.
Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.
Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Điều kiện miễn thuế đối với hàng hóa nhập khẩu tại chỗ

Trước vướng mắc của Công ty TNHH Youngone Bắc Giang về chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ, Cục Hải quan đã có văn bản trả lời và hướng dẫn cụ thể.
Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Hàng chuyển phát nhanh là tài liệu, chứng từ không phải định danh điện tử

Theo Cục Hải quan, việc định danh, xác thực điện tử chỉ áp dụng đối với hàng hóa xuất nhập khẩu nhóm 2; hàng hóa nhóm 1 gồm tài liệu, chứng từ không thuộc diện phải thực hiện. Đồng thời, doanh nghiệp chuyển phát nhanh cần chuẩn bị các điều kiện về thông tin khai báo và kết nối dữ liệu theo quy định mới.
Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tái nhập sau sửa chữa, bảo hành có phải ghi nhãn?

Hàng hóa tạm xuất, tái nhập sau sửa chữa, bảo hành vẫn thuộc phạm vi điều chỉnh của quy định về nhãn hàng hóa. Cục Hải quan đã làm rõ nguyên tắc ghi nhãn, đặc biệt đối với linh kiện điện tử có kích thước nhỏ và hàng hóa nhập khẩu đóng gói theo lô.
Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Hướng dẫn hoàn thuế nguyên vật liệu nhập khẩu tại chỗ trước 1/7/2025

Trước vướng mắc của Công ty TNHH Long Vân về hồ sơ chứng minh thương nhân nước ngoài không có hiện diện tại Việt Nam khi thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025, Cục Hải quan đã có công văn hướng dẫn cụ thể.
Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Doanh nghiệp đổi tên, xử lý thế nào với chứng từ nhập khẩu mang tên cũ?

Trước đề nghị của Công ty TNHH Surventis về thủ tục hải quan sau khi đổi tên, Cục Hải quan hướng dẫn cách xử lý đối với chứng từ thuộc hồ sơ hải quan hàng nhập khẩu, giấy phép nhập khẩu và giấy chứng nhận kiểm tra chuyên ngành vẫn mang tên doanh nghiệp cũ.
Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Hoàn thiện khung khổ pháp lý về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan

Góp ý vào dự thảo Nghị định quy định chi tiết và biện pháp thi hành Luật Hải quan về thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan, 14 doanh nghiệp, hiệp hội đã đề xuất nhiều nội dung liên quan trực tiếp đến hoạt động xuất nhập khẩu và thực hiện thủ tục hải quan. Trong đó, một số kiến nghị đã được Bộ Tài chính tiếp thu, chỉnh lý nhằm hoàn thiện quy định theo thực tiễn.
