Cục Hải quan vừa có hướng dẫn Chi cục Hải quan khu vực V (trước kia là Cục Hải quan Bắc Ninh) thực hiện chính sách thuế GTGT hàng NK miễn thuế khi chuyển nhượng dự án đầu tư.
Điều 8 Luật Thuế XK, thuế NK quy định đối với hàng hóa XNK thuộc đối tượng không chịu thuế, miễn thuế XNK hoặc áp dụng thuế suất, mức thuế tuyệt đối trong hạn ngạch thuế quan nhưng được thay đổi về đối tượng không chịu thuế, miễn thuế, áp dụng thuế suất, mức thuế tuyệt đối trong hạn ngạch thuế quan theo quy định của pháp luật thì thời điểm tính thuế là thời điểm đăng ký tờ khai hải quan mới. Thời điểm đăng ký tờ khai hải quan thực hiện theo quy định của pháp luật về hải quan.
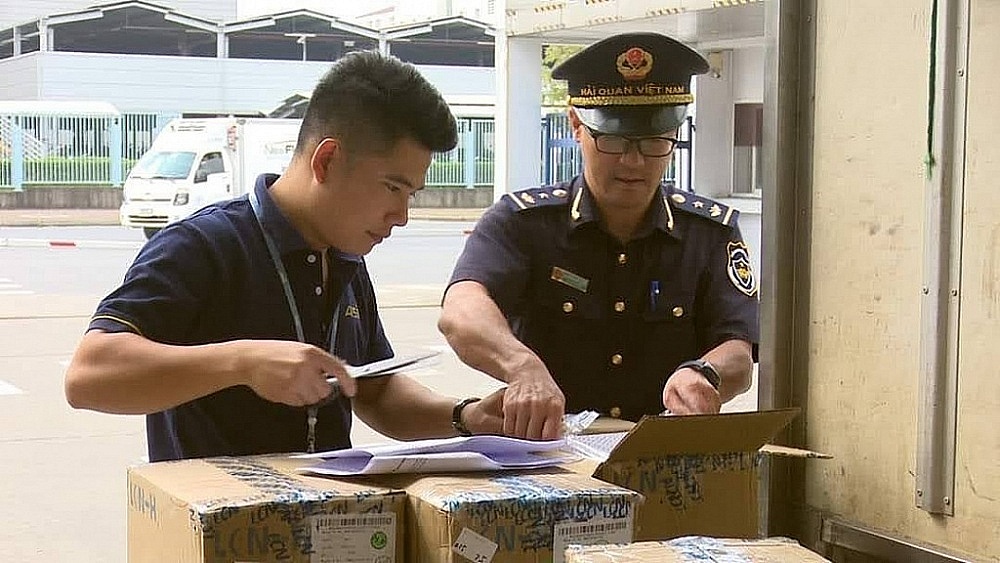 |
| Công chức Chi cục Hải quan khu vực V kiểm tra thực tế hàng hóa. Ảnh: Chi cục cung cấp |
Khoản 5 Điều 43 Luật Quản lý thuế 2019 quy định đối với hàng hóa XNK, hồ sơ hải quan theo quy định của Luật Hải quan được sử dụng làm hồ sơ khai thuế; Điều 24 Luật Hải quan quy định hồ sơ hải quan gồm tờ khai hải quan hoặc chứng từ thay thế tờ khai hải quan; chứng từ có liên quan.
Điều 31 Nghị định 134/2016/NĐ-CP được bổ sung tại khoản 14 Điều 1 Nghị định 18/2021/NĐ-CP quy định thủ tục miễn thuế đối với các trường hợp đặc thù thì tổ chức, cá nhân nhận chuyển nhượng dự án phải đăng ký tờ khai hải quan mới đối với hàng hóa nhận chuyển nhượng và được miễn thuế NK nếu đáp ứng đủ các điều kiện.
Theo đó, tại thời điểm chuyển nhượng, dự án đầu tư vẫn thuộc đối tượng được hưởng ưu đãi đầu tư; giá chuyển nhượng hàng hóa không bao gồm thuế NK; tổ chức, cá nhân nhận chuyển nhượng là chủ đầu tư của dự án chuyển nhượng được ghi tại Giấy chứng nhận đầu tư điều chỉnh hoặc văn bản có giá trị tương đương.
Khoản 5 Điều 25 Nghị định 08/2015/NĐ-CP được sửa đổi, bổ sung tại khoản 12 Điều 1 Nghị định 59/2018/NĐ-CP quy định khai thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa; điểm d khoản 3 Điều 2 Nghị định 209/2012/NĐ-CP; khoản 4 Điều 5 Thông tư 219/2013/TT-BTC quy định tổ chức, cá nhân chuyển nhượng dự án đầu tư để sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT cho DN, hợp tác xã thì không phải kê khai, tính nộp thuế GTGT.
Điều 21 Thông tư 38/2015/TT-BTC được sửa đổi, bổ sung tại khoản 10 Điều 1 Thông tư 39/2015/TT-BTC quy định khai thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa.
Khoản 6 Điều 8 Thông tư 219/2013/TT-BTC quy định thời điểm xác định thuế GTGT đối với hàng hóa NK là thời điểm đăng ký tờ khai hải quan.
Đối chiếu với các quy định hiện hành, Cục Hải quan cho biết, trường hợp tổ chức, cá nhân thực hiện dự án ưu đãi đầu tư nhận chuyển nhượng toàn bộ hoặc một phần dự án thuộc đối tượng ưu đãi đầu tư từ tổ chức, cá nhân khác thì tổ chức, cá nhân nhận chuyển nhượng dự án phải đăng ký tờ khai hải quan mới đối với hàng hóa nhận chuyển nhượng, được miễn thuế NK nếu đáp ứng đủ các điều kiện theo quy định và kê khai nộp thuế GTGT theo quy định.









