Hành lang pháp lý về Cửa khẩu thông minh tập trung vào việc tự động hóa quy trình và vận hành phương tiện không người lái (IGV) để thay thế phương thức quản lý truyền thống. Đây là cơ sở then chốt để kết nối dữ liệu xuyên biên giới, giúp xóa bỏ các điểm nghẽn về thủ tục và đẩy tốc độ thông quan hàng hóa Việt - Trung lên mức tối đa.
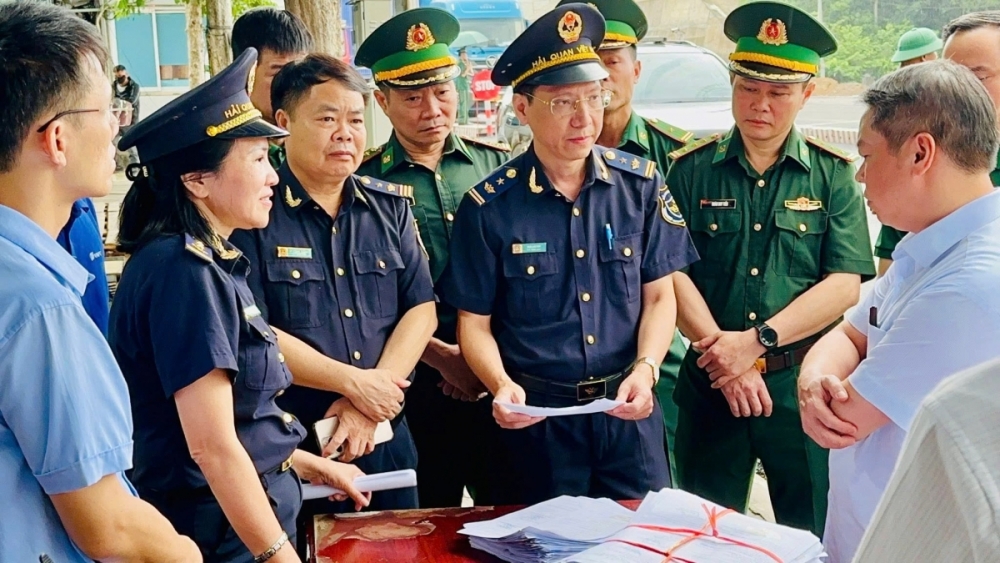 |
| Đại diện cơ quan Hải quan trao đổi với các cấp chính quyền để hoàn thiện quy định về Cửa khẩu thông minh. |
Giải quyết bài toán khoảng trống pháp lý
Thực hiện chủ trương của Đảng và Nhà nước về chuyển đổi số, hiện đại hóa hải quan, xây dựng Chính phủ số, ngày 17/8/2024, Thủ tướng Chính phủ ban hành Quyết định số 865/QĐ-TTg phê duyệt Đề án thí điểm xây dựng Cửa khẩu thông minh tại đường chuyên dụng vận chuyển hàng hóa khu vực mốc 1119 - 1120 và đường chuyên dụng vận chuyển hàng hóa khu vực mốc 1088/2 - 1089 thuộc cặp cửa khẩu quốc tế Hữu Nghị (Việt Nam) - Hữu Nghị Quan (Trung Quốc).
Ngày 26/1/2026, Thủ tướng Chính phủ cũng ban hành Quyết định số 164/QĐ-TTg phê duyệt Đề án thí điểm xây dựng Cửa khẩu thông minh tại cặp cửa khẩu quốc tế Móng Cái (Việt Nam) - Đông Hưng (Trung Quốc).
Mới đây nhất, ngày 18/3/2026, Thủ tướng Chính phủ ban hành Quyết định số 453/QĐ-TTg phê duyệt Đề án xây dựng Cửa khẩu thông minh tại lối thông quan cầu đường bộ Kim Thành và lối thông quan Bản Vược thuộc cửa khẩu quốc tế Lào Cai.
Theo cơ quan Hải quan, các Đề án thí điểm nêu trên xác định nhiều nội dung mới trong tổ chức quản lý, điều hành hoạt động xuất nhập khẩu hàng hóa qua biên giới như: ứng dụng công nghệ số, tự động hóa quy trình nghiệp vụ; kết nối, chia sẻ dữ liệu giữa các cơ quan quản lý nhà nước và với phía Trung Quốc; quản lý phương tiện, hàng hóa theo thời gian thực; giảm tiếp xúc trực tiếp, tăng cường kiểm tra, giám sát bằng phương thức điện tử.
Tuy nhiên, hệ thống pháp luật hiện hành về hải quan mới chỉ quy định chung đối với hoạt động xuất nhập khẩu qua cửa khẩu truyền thống, chưa có quy định cụ thể, thống nhất về quy trình, thủ tục hải quan; phương thức kiểm tra, giám sát và kiểm soát hải quan đối với hàng hóa xuất nhập khẩu qua khu vực Cửa khẩu thông minh - nơi áp dụng phương thức giao nhận hàng hoá bằng phương tiện IGV hay còn gọi là phương tiện dẫn đường thông minh hoặc phương tiện vận tải thông minh không người lái là xe cơ giới cho phép tự động hóa một phần hoặc toàn bộ hoạt động điều khiển phương tiện, xác định lộ trình và xử lý tình huống khi tham gia giao thông đường bộ để vận chuyển container (bao gồm cả container có hoặc không chứa hàng hóa) hoạt động trong khu vực Cửa khẩu thông minh).
Theo Cục Hải quan, việc triển khai mô hình Cửa khẩu thông minh có nhiều đặc thù về công nghệ, phương thức vận hành và cơ chế phối hợp song phương. Do thiếu quy định pháp lý cụ thể sẽ gây khó khăn cho cơ quan Hải quan trong quá trình tổ chức thực hiện nhiệm vụ được giao.
Đồng thời làm phát sinh sự không thống nhất trong áp dụng nghiệp vụ, tiềm ẩn rủi ro pháp lý, ảnh hưởng đến hiệu quả quản lý nhà nước và hoạt động xuất nhập khẩu của doanh nghiệp.
Do đó, việc xây dựng và ban hành Thông tư quy định về kiểm tra, giám sát và quản lý hải quan đối với hàng hóa xuất nhập khẩu và phương tiện vận tải hoạt động trong khu vực Cửa khẩu thông minh Việt Nam - Trung Quốc là hết sức cần thiết.
Thiết lập quy trình tự động và hiện đại
Theo cơ quan soạn thảo, quy định tại dự thảo Thông tư nhằm cụ thể hóa và triển khai kịp thời các nhiệm vụ được Thủ tướng Chính phủ giao tại các Quyết định phê duyệt Đề án thí điểm xây dựng Cửa khẩu thông minh.
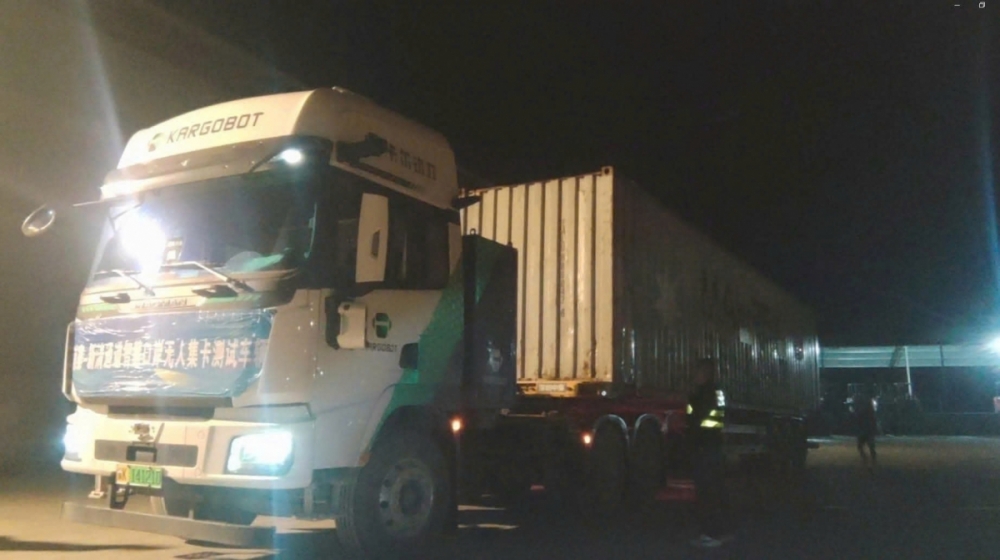 |
| Cửa khẩu thông minh tập trung vào việc tự động hóa quy trình và vận hành phương tiện không người lái (IGV). |
Ngoài ra, việc ban hành Thông tư cũng tạo cơ sở pháp lý đầy đủ, thống nhất cho cơ quan Hải quan tổ chức thực hiện quản lý hải quan tại Cửa khẩu thông minh; bảo đảm áp dụng đồng bộ các giải pháp công nghệ, phương thức quản lý hiện đại trong kiểm tra, giám sát và kiểm soát hải quan.
Từ đó, góp phần tạo thuận lợi thương mại, nâng cao năng lực thông quan, giảm thời gian và chi phí cho doanh nghiệp, đồng thời bảo đảm yêu cầu quản lý nhà nước, an ninh, an toàn và chủ quyền quốc gia.
Với những vấn đề còn tồn tại, dự thảo Thông tư sẽ cụ thể hóa chủ trương của Đảng và Nhà nước về cải cách thủ tục hành chính, hiện đại hóa hải quan, tạo thuận lợi thương mại, thúc đẩy hoạt động xuất nhập khẩu hàng hóa qua khu vực cửa khẩu biên giới Việt Nam - Trung Quốc.
Thiết lập cơ sở pháp lý thống nhất, đồng bộ để tổ chức thực hiện quy trình, thủ tục, kiểm tra, giám sát và kiểm soát hải quan đối với hàng hóa xuất nhập khẩu qua khu vực Cửa khẩu thông minh, bảo đảm phù hợp với mô hình quản lý hiện đại, ứng dụng công nghệ thông tin và tự động hóa.
Nâng cao hiệu lực, hiệu quả quản lý nhà nước trong lĩnh vực hải quan; tăng cường công tác kiểm tra, giám sát, kiểm soát hải quan gắn với quản lý rủi ro, phòng, chống buôn lậu, gian lận thương mại và các hành vi vi phạm pháp luật.
Tạo thuận lợi cho doanh nghiệp, rút ngắn thời gian thông quan, giảm chi phí tuân thủ, nâng cao tính minh bạch, dự đoán được trong quá trình thực hiện thủ tục hải quan tại khu vực Cửa khẩu thông minh. Làm cơ sở pháp lý cho việc kết nối, chia sẻ dữ liệu, phối hợp quản lý giữa cơ quan hải quan Việt Nam với các cơ quan chức năng trong nước và phía Trung Quốc tại khu vực Cửa khẩu thông minh.
Theo đó, dự thảo Thông tư lấy việc tạo thuận lợi thương mại làm trọng tâm, kết hợp chặt chẽ với yêu cầu tăng cường quản lý nhà nước, bảo đảm an ninh, an toàn, phòng chống buôn lậu, gian lận thương mại và vi phạm pháp luật hải quan. Đẩy mạnh ứng dụng công nghệ thông tin, chuyển đổi số, tự động hóa và quản lý rủi ro trong toàn bộ quy trình nghiệp vụ; bảo đảm kết nối, liên thông, chia sẻ thông tin giữa các hệ thống quản lý và các cơ quan có liên quan.
Xây dựng quy định rõ ràng, minh bạch, khả thi, phù hợp với thực tiễn triển khai tại khu vực Cửa khẩu thông minh Việt Nam - Trung Quốc; bảo đảm dễ thực hiện, dễ kiểm tra, giám sát và đánh giá hiệu quả. Bảo đảm hài hòa lợi ích của Nhà nước, doanh nghiệp và các bên liên quan; phù hợp với thông lệ quốc tế và các cam kết quốc tế mà Việt Nam là thành viên.
Về phạm vi áp dụng, Thông tư quy định quy trình hải quan tại các khu vực Cửa khẩu thông minh trọng điểm gồm: Hữu Nghị, Tân Thanh (Lạng Sơn), Móng Cái (Quảng Ninh) và Lào Cai. Đối tượng áp dụng bao gồm các tổ chức, cá nhân xuất nhập khẩu; đơn vị kinh doanh dịch vụ logistics; cơ quan Hải quan và các bên liên quan đến việc vận hành phương tiện IGV xuất nhập cảnh.
Việc ban hành Thông tư sẽ đảm bảo hài hòa lợi ích giữa Nhà nước và doanh nghiệp, phù hợp với thông lệ quốc tế và các cam kết mà Việt Nam đã tham gia.





