Thứ bảy 24/10/2026 03:49
Thời tiết: Hà Nội 27°C
Đà Nẵng 24°C
Cà Mau 25°C
Hải Phòng 27°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Thiết lập hành lang pháp lý cho phương tiện tự hành IGV tại Cửa khẩu thông minh

Nụ Bùi
Bộ Tài chính xây dựng dự thảo Thông tư quy định về quy trình, thủ tục, kiểm tra, giám sát và kiểm soát hải quan đối với hàng hóa xuất khẩu, nhập khẩu qua khu vực Cửa khẩu thông minh Việt Nam - Trung Quốc.
Hạ tầng thông minh hóa giải áp lực lưu lượng Cửa khẩu thông minh: Sẽ tạo động lực mới cho Lào Cai phát triển kinh tế cửa khẩu Hoàn thiện quy trình cho mô hình Cửa khẩu thông minh giữa Việt Nam – Trung Quốc

Hiện thực hóa mục tiêu “Biên giới không dừng”

Thực hiện chủ trương của Đảng và Nhà nước về chuyển đổi số toàn diện và xây dựng Chính phủ số, lộ trình hiện đại hóa hải quan đã được cụ thể hóa bằng một loạt quyết định chiến lược của Chính phủ trong giai đoạn 2024-2026.

Căn cứ quan trọng nhất là Quyết định số 865/QĐ-TTg ngày 17/8/2024 của Thủ tướng Chính phủ phê duyệt Đề án thí điểm xây dựng Cửa khẩu thông minh tại đường chuyên dụng vận chuyển hàng hóa khu vực mốc 1119 – 1120 và khu vực mốc 1088/2 – 1089 thuộc cặp cửa khẩu quốc tế Hữu Nghị (Việt Nam) – Hữu Nghị Quan (Trung Quốc).

Tiếp nối là Quyết định số 164/QĐ-TTg ngày 26/1/2026 của Thủ tướng Chính phủ mở rộng mô hình này tại cặp cửa khẩu quốc tế Móng Cái (Việt Nam) – Đông Hưng (Trung Quốc).

Đồng thời, Chính phủ cũng đang giao UBND tỉnh Lào Cai hoàn thiện Đề án thí điểm tại lối thông quan cầu đường bộ Kim Thành và Bản Vược để trình phê duyệt ngay trong những tháng đầu năm 2026.
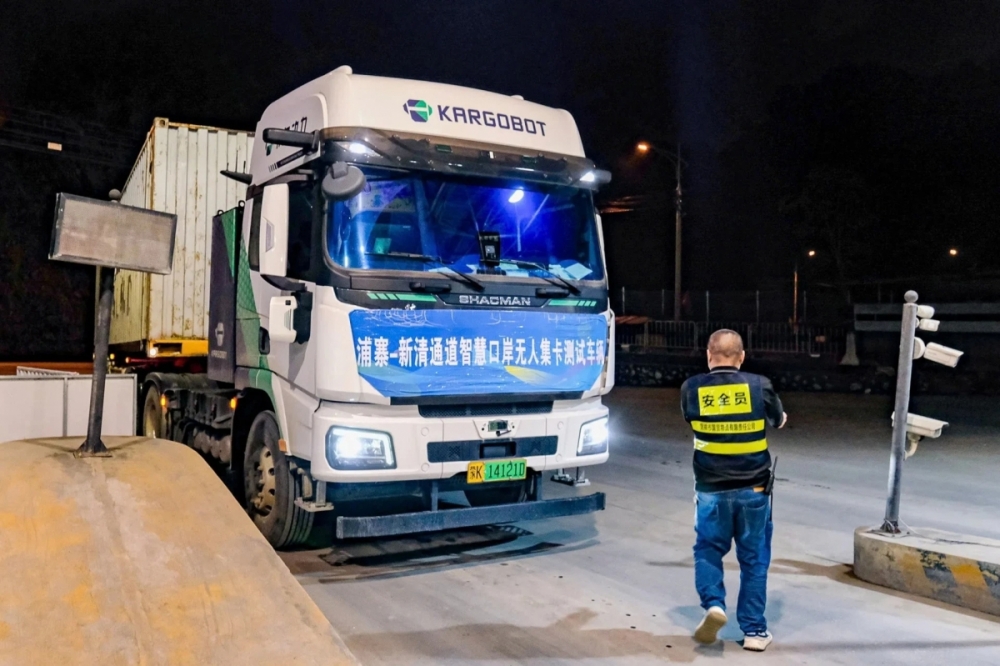
Thí điểm vận hành xe không người lái tại cửa khẩu Tân Thanh (Lạng Sơn).

Các Đề án thí điểm nêu trên không chỉ là những dự án hạ tầng thuần túy mà còn xác định nhiều nội dung mang tính cách mạng trong tổ chức quản lý: ứng dụng công nghệ số, tự động hóa quy trình nghiệp vụ; kết nối, chia sẻ dữ liệu trực tuyến với phía Trung Quốc và đặc biệt là quản lý hàng hóa theo thời gian thực.

Tuy nhiên, một thách thức đã được ngành Hải quan chỉ ra là hệ thống pháp luật hiện hành mới chỉ quy định chung đối với hoạt động xuất nhập khẩu qua cửa khẩu truyền thống, vốn dựa trên sự hiện diện hữu hình của con người và các chứng từ giấy tờ. Sự xuất hiện của mô hình Cửa khẩu thông minh với phương thức giao nhận hàng hóa phi tiếp xúc đã tạo ra một khoảng trống pháp lý đáng kể.

Việc thiếu quy định cụ thể, thống nhất về quy trình thủ tục tại khu vực này đang gây khó khăn cho cơ quan Hải quan trong việc thực thi nhiệm vụ, tiềm ẩn rủi ro pháp lý và làm phát sinh sự không đồng bộ trong áp dụng nghiệp vụ, ảnh hưởng trực tiếp đến hiệu quả quản lý nhà nước và dòng chảy thương mại của doanh nghiệp.

Từ đột phá công nghệ đến định danh pháp lý

Với việc định danh pháp lý cho phương tiện tự hành IGV và chuẩn hóa quy trình dữ liệu số, một hành lang pháp lý chuyên biệt đang được Bộ Tài chính xây dựng.

Điểm nhấn mang tính bản lề trong hành lang pháp lý mới này là việc xác lập vị thế và quy chuẩn quản lý đối với phương tiện tự hành IGV.

Theo Cục Hải quan, đây không đơn thuần là những phương tiện vận tải tự động. IGV được định nghĩa là phương tiện vận tải thông minh không người lái, một loại xe cơ giới cho phép tự động hóa toàn bộ hoạt động điều khiển, xác định lộ trình và xử lý tình huống khi tham gia giao thông đường bộ để vận chuyển container trong khu vực cửa khẩu thông minh.

Trước đây, các văn bản quy phạm pháp luật chưa hề có định nghĩa hay quy trình kiểm soát đối với loại phương tiện đặc thù này, khiến việc vận hành thí điểm gặp nhiều lúng túng về mặt pháp điển hóa.

Trong dự thảo Thông tư quy định về quy trình, thủ tục, kiểm tra, giám sát và kiểm soát hải quan đối với hàng hóa xuất khẩu, nhập khẩu qua khu vực Cửa khẩu thông minh Việt Nam - Trung Quốc, phương tiện tự hành IGV lần đầu tiên được định danh pháp lý rõ ràng, gắn chặt với mã số định danh điện tử riêng biệt, số container và số tờ khai hải quan.

Mọi lộ trình di chuyển của phương tiện tự hành IGV từ vạch biên giới đến bãi kiểm hóa được giám sát chặt chẽ thông qua hệ thống bản đồ số và hàng rào ảo. Hệ thống trung tâm sẽ theo dõi mọi biến động thời gian thực thông qua thiết bị nhận dạng phương tiện tự động và camera AI gắn tại các vị trí xung yếu.

Điều này cho phép cơ quan Hải quan kiểm soát tuyệt đối luồng hàng hóa mà không cần công chức hải quan phải áp tải trực tiếp hay can thiệp thủ công vào quy trình vận hành phương tiện. Việc chuẩn hóa quy chuẩn kỹ thuật đối với phương tiện tự hành IGV không chỉ đảm bảo an toàn giao thông biên giới mà còn là “chìa khóa” để thực hiện mô hình giao thông “không dừng, không đợi”, giúp tối ưu hóa hiệu suất thông quan lên mức cao nhất.

Kết nối dữ liệu xuyên biên giới

Hành lang pháp lý này còn hướng tới thiết lập cơ chế phối hợp song phương minh bạch giữa Hải quan Việt Nam và các cơ quan chức năng phía Trung Quốc (Hải quan Nam Ninh, Côn Minh). Đặc thù của Cửa khẩu thông minh đòi hỏi sự đồng bộ hóa dữ liệu xuyên biên giới.

Dự thảo Thông tư quy định về quy trình, thủ tục, kiểm tra, giám sát và kiểm soát hải quan đối với hàng hóa xuất khẩu, nhập khẩu qua khu vực Cửa khẩu thông minh Việt Nam - Trung Quốc được ban hành sẽ xác lập cơ chế chia sẻ thông tin lô hàng trực tuyến qua Cổng thông tin một cửa quốc gia, cho phép đối soát dữ liệu ngay từ khi hàng chưa rời kho bãi nước xuất khẩu. Đây chính là tiền đề để ra quyết định thông quan tức thì ngay khi phương tiện vừa chạm vạch biên giới, đảm bảo tính liên tục của chuỗi cung ứng.

Theo Cục Hải quan, việc ban hành Thông tư quy định về quy trình, thủ tục, kiểm tra, giám sát và kiểm soát hải quan đối với hàng hóa xuất khẩu, nhập khẩu qua khu vực Cửa khẩu thông minh Việt Nam - Trung Quốc là hết sức cần thiết nhằm đạt được các mục tiêu cốt lõi: Cụ thể hóa nhiệm vụ của Thủ tướng Chính phủ; tạo cơ sở pháp lý vững chắc cho việc thực thi nhiệm vụ của công chức hải quan; bảo đảm áp dụng đồng bộ các công nghệ IoT, AI, Big Data; và quan trọng nhất là tạo thuận lợi thương mại, giảm thời gian và chi phí cho doanh nghiệp.

Với lộ trình dự kiến có hiệu lực từ ngày 30/6/2026, khi Thông tư này được ban hành sẽ khớp nối hoàn hảo với tiến độ lắp đặt hạ tầng kỹ thuật tại hiện trường, khẳng định quyết tâm chuyển đổi số toàn diện của ngành Hải quan Việt Nam trước những vận hội mới của thương mại quốc tế.


Tin bài có thể bạn quan tâm

Cách ghi hóa đơn với dịch vụ không chịu thuế giá trị gia tăng

Cách ghi hóa đơn với dịch vụ không chịu thuế giá trị gia tăng

Theo hướng dẫn của Cục Thuế, hàng hóa, dịch vụ cung cấp không thuộc phạm vi điều chỉnh của pháp luật về thuế giá trị gia tăng (GTGT), người bán ghi “KTPVDC” tại nội dung thuế suất trên hóa đơn điện tử.
Cục Thuế làm rõ đầu mối quản lý khoản thu từ nghĩa vụ nhà ở xã hội

Cục Thuế làm rõ đầu mối quản lý khoản thu từ nghĩa vụ nhà ở xã hội

Pháp luật quản lý thuế hiện hành chưa quy định cơ quan Thuế thực hiện quản lý thu đối với khoản tiền tương đương chi phí đầu tư xây dựng hệ thống hạ tầng kỹ thuật trong cơ chế thực hiện nghĩa vụ nhà ở xã hội.
Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng

Hàng nhập khẩu bị lỗi tái xuất không được hoàn thuế giá trị gia tăng

Hàng nhập khẩu sau đó xuất trả chủ hàng nước ngoài, có tờ khai xuất khẩu đăng ký từ ngày 1/7/2025, không được hoàn thuế giá trị gia tăng nộp thừa.
Tái cấu trúc 4 thủ tục hải quan dựa trên dữ liệu

Tái cấu trúc 4 thủ tục hải quan dựa trên dữ liệu

Bộ Tài chính công bố 4 thủ tục hành chính trong lĩnh vực hải quan được tái cấu trúc dựa trên dữ liệu, trong đó có nội dung thay thế hoặc cắt giảm thành phần hồ sơ theo điều kiện quy định.
Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt

Thời điểm lập hóa đơn đối với hoạt động xây dựng, lắp đặt

Đối với hoạt động xây dựng, lắp đặt, thì thời điểm lập hóa đơn là khi nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng hoàn thành, không phân biệt đã thu được tiền hay chưa.
Xác định thuế GTGT đối với dịch vụ hỗ trợ vận tải quốc tế thực hiện ở nước ngoài

Xác định thuế GTGT đối với dịch vụ hỗ trợ vận tải quốc tế thực hiện ở nước ngoài

Dịch vụ hỗ trợ vận tải quốc tế như làm hàng, hải quan, bốc xếp, nâng hạ, đóng gói nếu được thực hiện ở nước ngoài, không sử dụng cho sản xuất, kinh doanh và tiêu dùng tại Việt Nam thì không thuộc phạm vi điều chỉnh của Luật thuế Giá trị gia tăng (GTGT).
Chuẩn hóa quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu

Chuẩn hóa quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu

Dự thảo Thông tư thay thế Thông tư số 184/2015/TT-BTC và Thông tư số 51/2025/TT-BTC của Bộ Tài chính quy định cụ thể hơn về phương thức thu, nộp thuế điện tử, xử lý chứng từ và trách nhiệm phối hợp giữa các bên liên quan. Đây là cơ sở để hoàn thiện quy trình thực hiện nghĩa vụ thuế đối với hàng hóa xuất nhập khẩu.
Hợp tác xã được giảm 50% tiền thuê đất theo quy định nào?

Hợp tác xã được giảm 50% tiền thuê đất theo quy định nào?

Cục Thuế vừa có văn bản hướng dẫn về chính sách giảm tiền thuê đất đối với hợp tác xã, trong đó lưu ý việc áp dụng quy định chuyển tiếp khi chính sách miễn, giảm tiền thuê đất thay đổi.
Điều kiện lập hóa đơn điện tử gộp đối với dịch vụ khám chữa bệnh

Điều kiện lập hóa đơn điện tử gộp đối với dịch vụ khám chữa bệnh

Cơ sở khám chữa bệnh được tổng hợp lập hóa đơn điện tử vào cuối ngày đối với các dịch vụ y tế phát sinh nếu có phần mềm quản lý, từng giao dịch được in phiếu thu và lưu trên hệ thống, đồng thời người bệnh không yêu cầu lấy hóa đơn riêng.
Xác định thuế giá trị gia tăng đối với gọng kính nhập khẩu khung kim loại titan

Xác định thuế giá trị gia tăng đối với gọng kính nhập khẩu khung kim loại titan

Cục Hải quan vừa có hướng dẫn cụ thể về vướng mắc của Công ty TNHH xuất nhập khẩu và thương mại Eureka trong việc xác định chính sách thuế giá trị gia tăng khi làm thủ tục nhập khẩu mặt hàng gọng kính đeo mắt và kính đeo mắt có chất liệu khung gọng bằng kim loại titan,
Tái nhập hàng sửa chữa, xác định người khai hải quan thế nào?

Tái nhập hàng sửa chữa, xác định người khai hải quan thế nào?

Cục Hải quan vừa có văn bản số 23051/CHQ-GSQL ngày 16/10/2026 hướng dẫn Công ty TNHH Lọc hóa dầu Nghi Sơn về thủ tục hải quan tái nhập turbine rotor sau khi tạm xuất ra nước ngoài để sửa chữa, trong đó làm rõ quy định về hàng hóa tái nhập và người khai hải quan.
Con tốt nghiệp đại học tháng 8/2026 được giảm trừ gia cảnh đến hết tháng 9/2026

Con tốt nghiệp đại học tháng 8/2026 được giảm trừ gia cảnh đến hết tháng 9/2026

Trường hợp con tốt nghiệp đại học, được cấp bằng ngày 14/8/2026, thì thời điểm kết thúc tính giảm trừ gia cảnh đối với người phụ thuộc là tháng 9/2026.
Doanh nghiệp chế xuất chuyển đổi mục tiêu dự án phải điều chỉnh hóa đơn điện tử đã lập

Doanh nghiệp chế xuất chuyển đổi mục tiêu dự án phải điều chỉnh hóa đơn điện tử đã lập

Cục Thuế hướng dẫn điều kiện hưởng chính sách thuế đối với doanh nghiệp chế xuất và việc điều chỉnh, thay thế hóa đơn điện tử khi chuyển đổi mục tiêu dự án.
Báo cáo xem xét nâng ngưỡng doanh thu tính thuế TNCN với hộ kinh doanh

Báo cáo xem xét nâng ngưỡng doanh thu tính thuế TNCN với hộ kinh doanh

Theo quy định hiện hành, hộ, cá nhân kinh doanh có doanh thu trên 3 tỷ đồng/năm phải tính thuế thu nhập cá nhân theo thu nhập (TNCN) tính thuế x với thuế suất. Tuy nhiên, Bộ Tài chính đang báo cáo cấp có thẩm quyền xem xét sửa đổi quy định này.
Đề xuất điều chỉnh khung thuế xuất khẩu đối với 6 nhóm hàng nhôm, gỗ

Đề xuất điều chỉnh khung thuế xuất khẩu đối với 6 nhóm hàng nhôm, gỗ

Bộ Tài chính đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với 6 nhóm hàng nhôm và gỗ, trong đó giảm mức sàn từ 5% xuống 0%, tạo dư địa xây dựng chính sách thuế phù hợp với thực tiễn sản xuất, chế biến và xuất khẩu.

Đọc nhiều