Bộ Thương mại Hoa Kỳ vừa ban hành kết luận cuối cùng vụ điều tra chống bán phá giá và chống trợ cấp đối với thép cốt bê tông nhập khẩu từ Việt Nam, với mức thuế chống bán phá giá được xác định từ 123,49% đến 131,53%, trong khi thuế chống trợ cấp là 6,8%. Tuy nhiên, việc áp thuế chính thức còn phụ thuộc vào kết luận cuối cùng về thiệt hại của Ủy ban Thương mại quốc tế Hoa Kỳ.
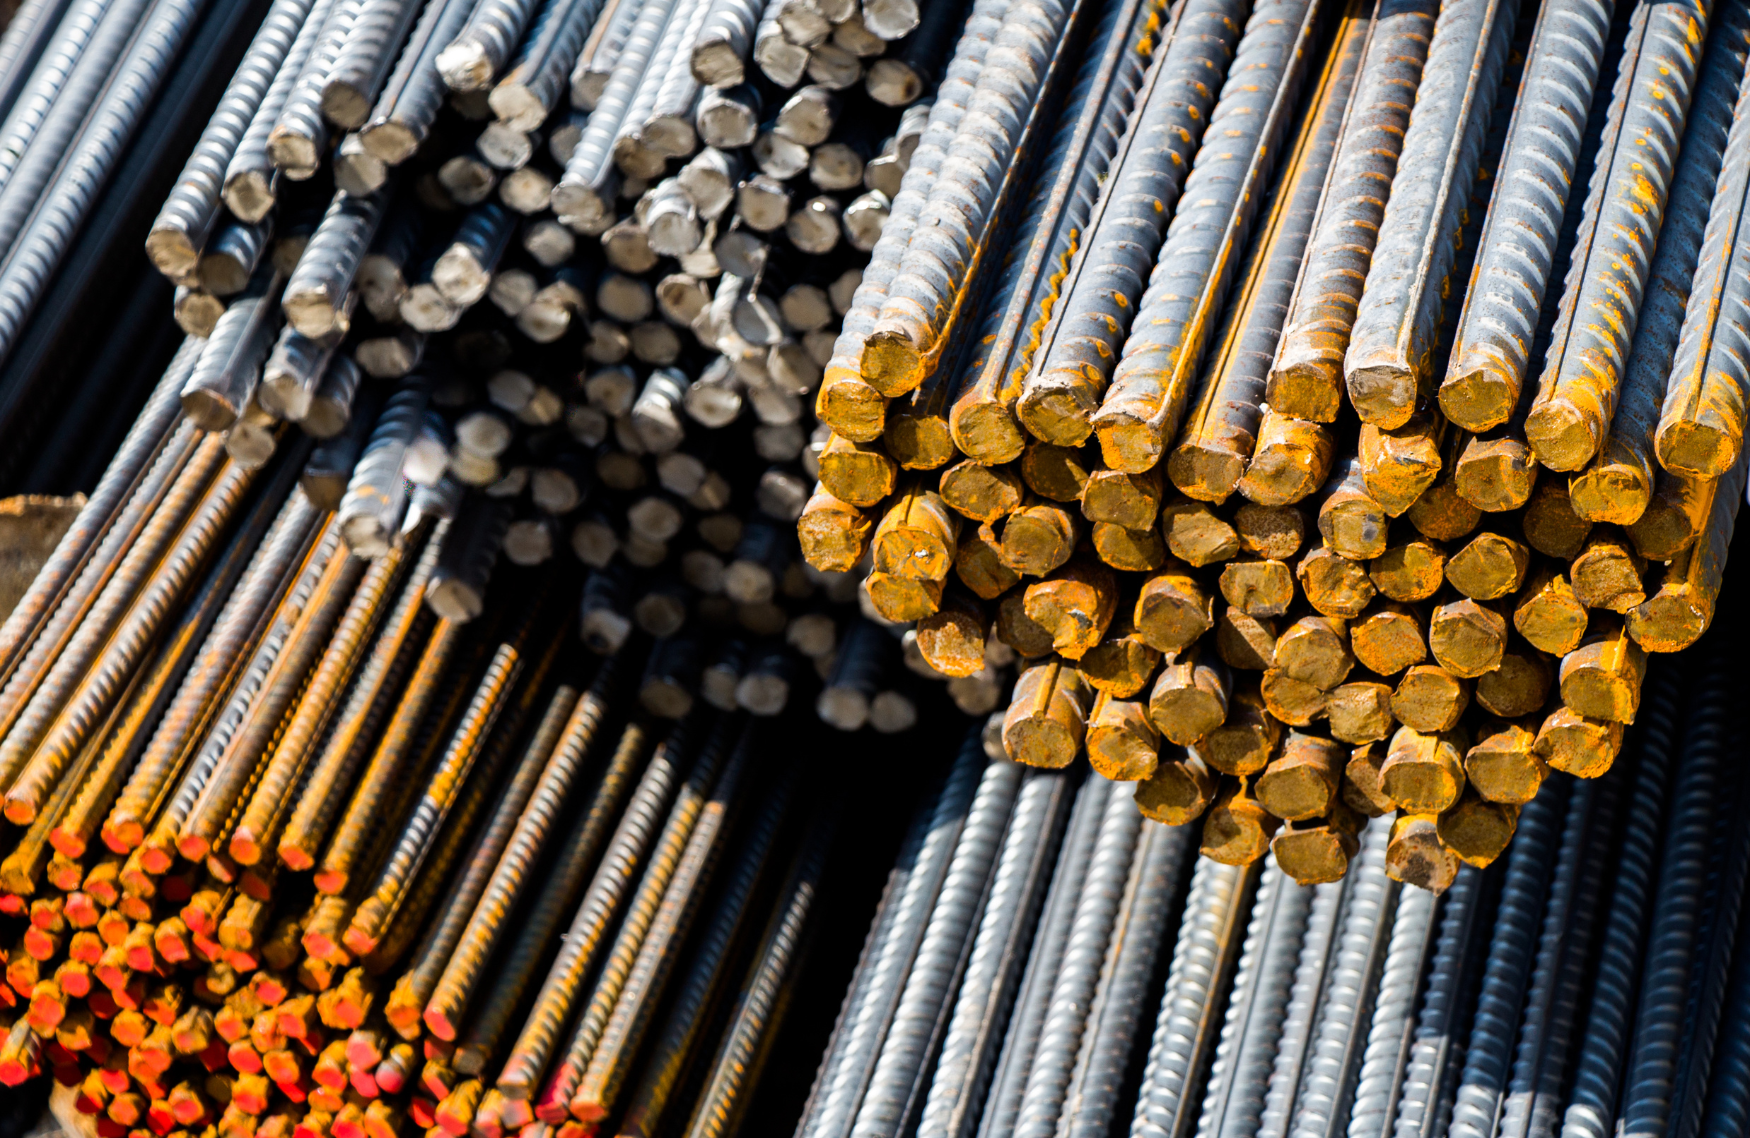 |
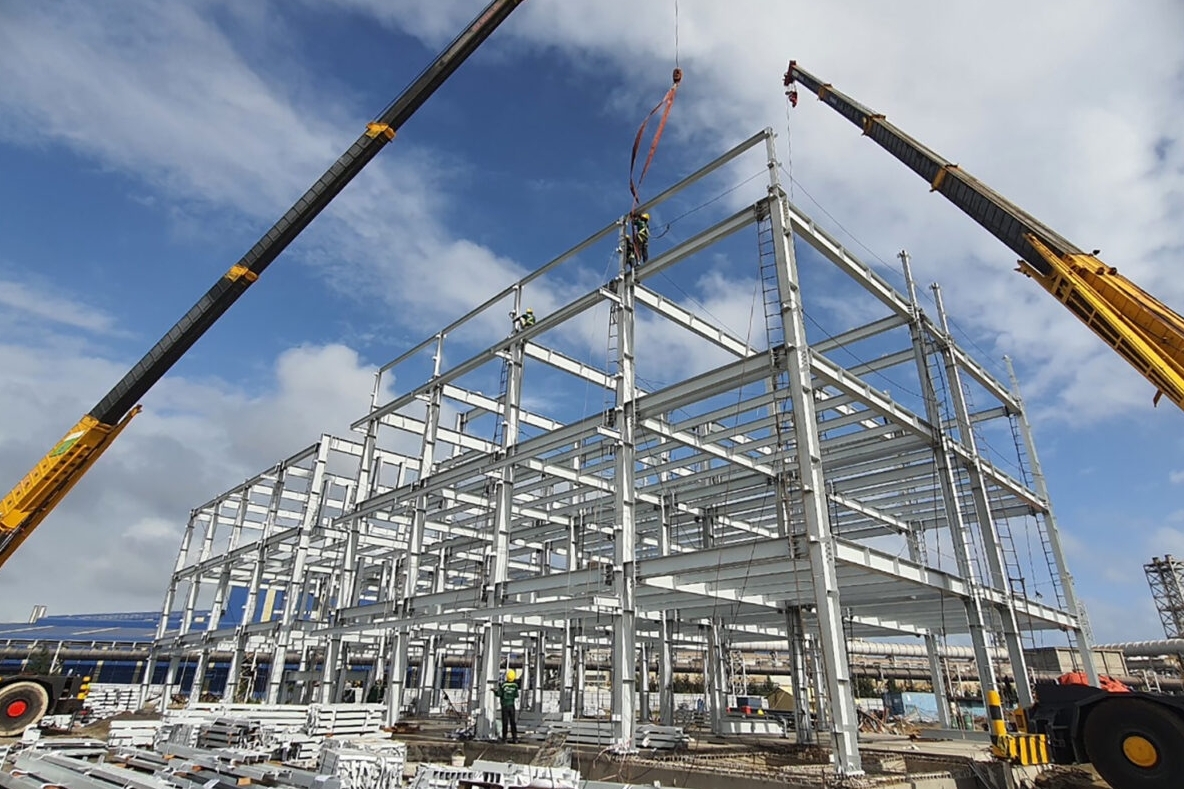
| Thép là một trong những mặt hàng xuất khẩu thường xuyên đối mặt với phòng vệ thương mại. Ảnh: TH. |
Cả thuế chống bán phá giá và chống trợ cấp đều tăng
Sản phẩm thuộc phạm vi điều tra điều tra chống bán phá giá và chống trợ cấp của Bộ Thương mại Hoa Kỳ (DOC) là thanh thép cốt bê tông, được phân loại theo các mã HS: 7213.10.0000, 7214.20.0000, 7228.30.8010, 7221.00.0017, 7221.00.0018, 7221.00.0030, 7221.00.0045, 7222.11.0001, 7222.11.0057, 7222.11.0059, 7222.30.0001, 7227.20.0080, 7227.90.6030, 7227.90.6035, 7227.90.6040, 7228.20.1000 và 7228.60.6000.
Trong quá trình điều tra, DOC lựa chọn một doanh nghiệp Việt Nam làm bị đơn bắt buộc; tổng số công ty liên kết có liên quan đến doanh nghiệp này là 10 công ty.
So với kết luận sơ bộ, các mức thuế đều tăng ở kết luận cuối cùng của DOC, cụ thể thuế chống bán phá giá đối với doanh nghiệp bị đơn bắt buộc và các công ty liên kết tăng từ 121,97% lên 123,49%; thuế áp dụng cho các doanh nghiệp còn lại tăng từ 130,77% lên 131,53%.
Đáng chú ý, thuế chống trợ cấp tăng mạnh từ mức sơ bộ 1,08% lên 6,8%. Theo Cục Phòng vệ thương mại, nguyên nhân chủ yếu là DOC thay đổi kết luận đối với một số chương trình bị điều tra, đặc biệt là các chương trình liên quan đến cho vay ưu đãi.
DOC đã sử dụng ngưỡng chuẩn nước ngoài để xác định mức thuế chống trợ cấp đối với các khoản vay này, qua đó làm mức thuế tăng lên trên 5%. Vụ việc có phạm vi điều tra rộng, với gần 50 chương trình bị xem xét, trong đó nhiều chương trình chưa từng bị phía Hoa Kỳ điều tra trước đây.
Dù tăng đáng kể so với kết luận sơ bộ, Cục Phòng vệ thương mại nhận định mức thuế chống trợ cấp đối với Việt Nam vẫn thấp hơn nhiều so với mức 23,27% được xác định đối với sản phẩm cùng loại của Ai Cập trong vụ việc này.
Tuy nhiên, tổng mức thuế chống bán phá giá và chống trợ cấp hiện được DOC xác định ở mức cao, do đó hoạt động xuất khẩu thép cốt bê tông của Việt Nam sang thị trường Hoa Kỳ dự báo sẽ đứng trước nhiều thách thức trong thời gian tới.
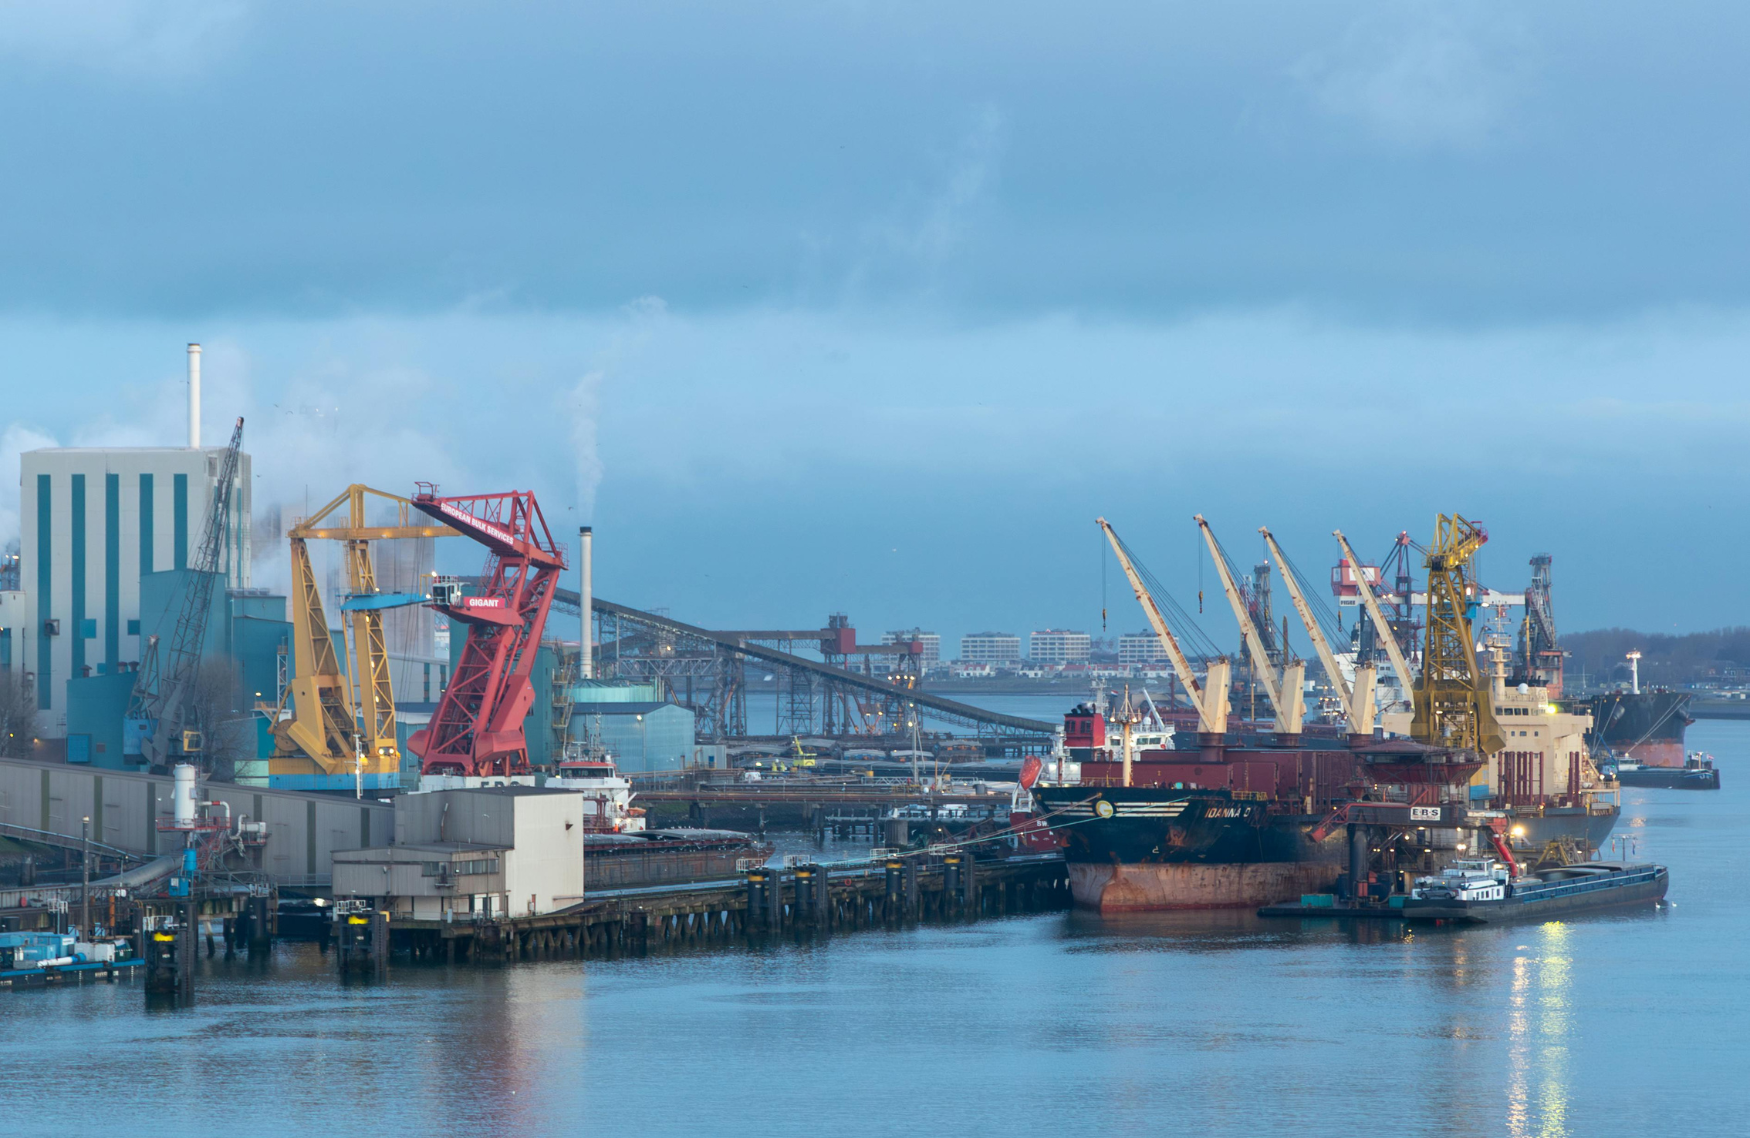 |
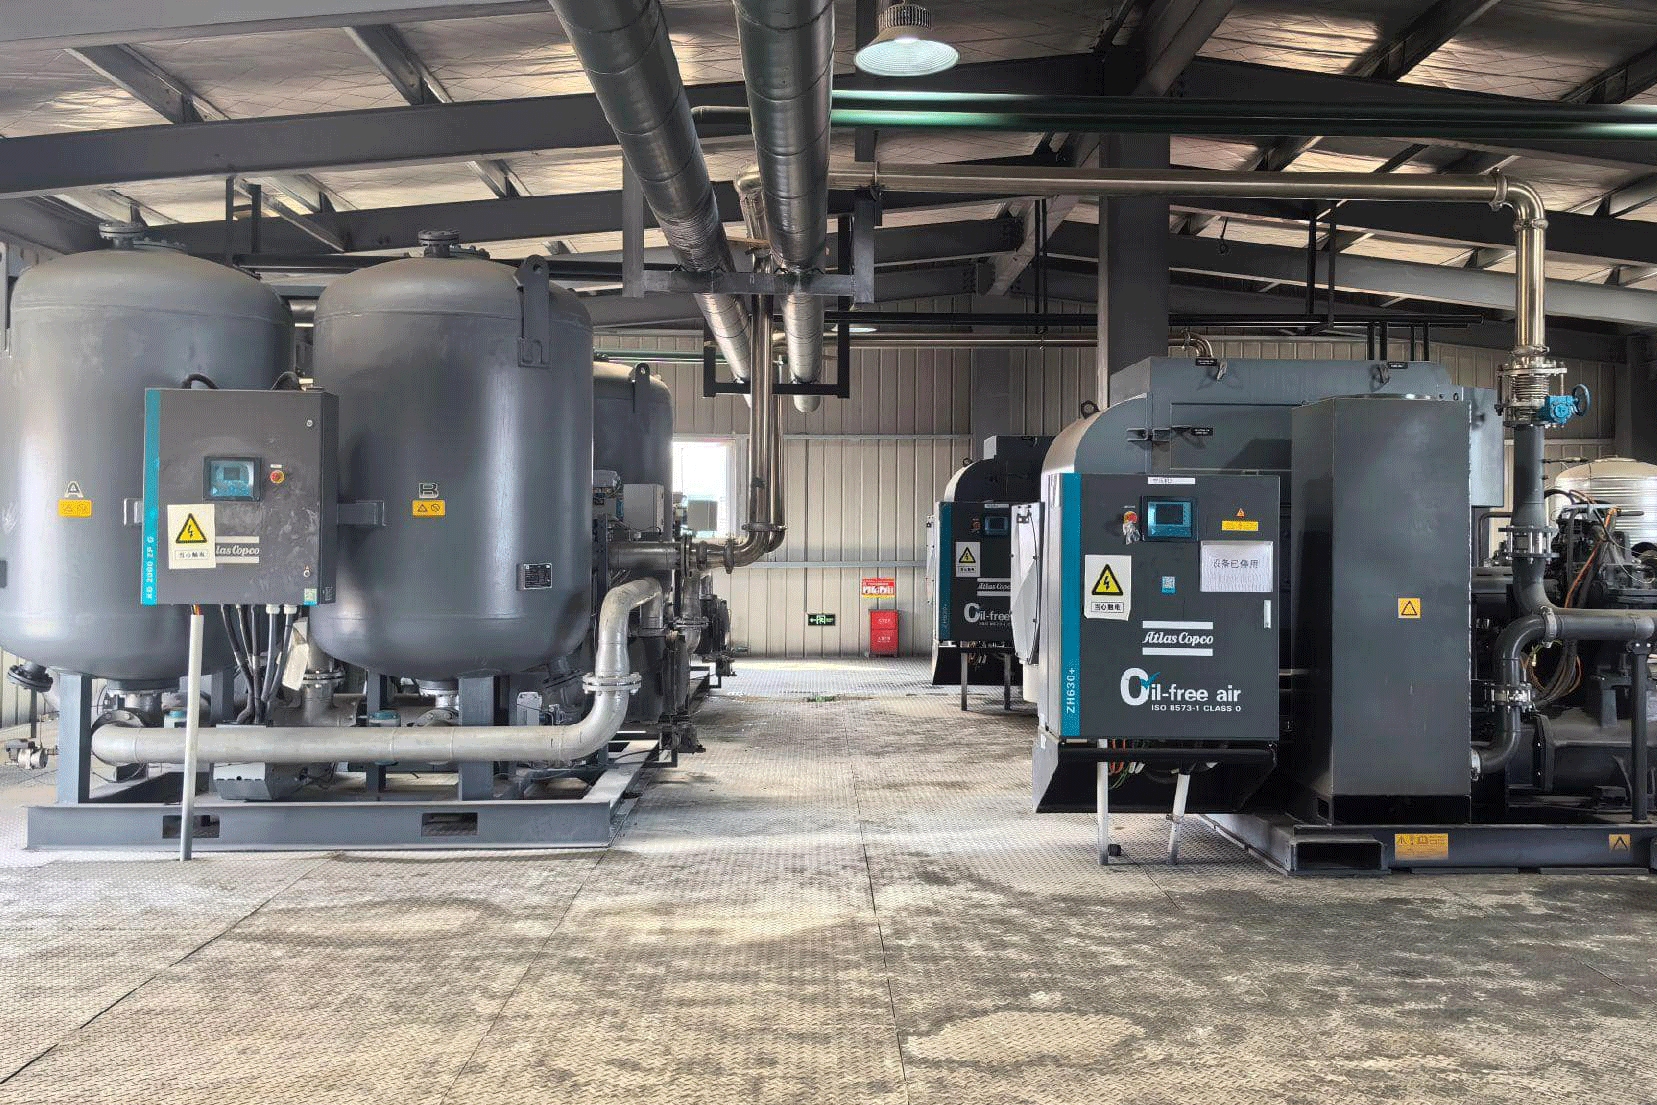
| Doanh nghiệp cần chủ động rà soát hợp đồng xuất khẩu, đánh giá đầy đủ tác động của mức thuế đối với hoạt động sản xuất, kinh doanh. Ảnh: TH. |
Cần theo sát kết luận thiệt hại của Hoa Kỳ
Cục Phòng vệ thương mại cho biết, kết luận của DOC chưa phải bước cuối cùng để Hoa Kỳ chính thức áp thuế chống bán phá giá và chống trợ cấp đối với sản phẩm thép cốt bê tông của Việt Nam.
Theo quy trình, sau khi DOC ban hành kết luận cuối cùng về hành vi bán phá giá và trợ cấp, Ủy ban Thương mại quốc tế Hoa Kỳ (ITC) sẽ tiếp tục xem xét và ban hành kết luận cuối cùng về thiệt hại trong vòng 45 ngày.
Nếu ITC kết luận ngành sản xuất trong nước của Hoa Kỳ chịu thiệt hại do hàng hóa bị điều tra, DOC sẽ ban hành lệnh áp thuế chính thức trong vòng 7 ngày tiếp theo; đồng thời cơ quan Hải quan và Bảo vệ biên giới Hoa Kỳ sẽ điều chỉnh mức tiền đặt cọc theo kết luận cuối cùng của DOC.
Ngược lại, nếu ITC kết luận không có thiệt hại, vụ việc sẽ bị chấm dứt và các khoản tiền đặt cọc đã thu sẽ được hoàn lại. Vì vậy, kết luận sắp tới của ITC là căn cứ quan trọng quyết định các mức thuế do DOC xác định có được chính thức áp dụng hay không.
Trước diễn biến này, Cục Phòng vệ thương mại khuyến nghị các doanh nghiệp sản xuất, xuất khẩu liên quan tiếp tục theo dõi chặt chẽ kết luận cuối cùng của ITC và lệnh áp thuế của DOC nếu được ban hành. Doanh nghiệp cần phối hợp với cơ quan quản lý để kịp thời cập nhật thông tin và xử lý những vấn đề phát sinh.
Doanh nghiệp nên chủ động rà soát hợp đồng xuất khẩu, đánh giá đầy đủ tác động của mức thuế đối với hoạt động sản xuất, kinh doanh; đồng thời đẩy mạnh đa dạng hóa thị trường, nâng cao năng lực cạnh tranh của sản phẩm và bảo đảm tuân thủ các quy định tại thị trường nhập khẩu.
Cùng với đó, cần lưu giữ đầy đủ sổ sách, chứng từ kế toán và dữ liệu liên quan đến hoạt động sản xuất, xuất khẩu cũng như các chương trình hỗ trợ, làm cơ sở phục vụ những đợt rà soát hành chính hoặc thủ tục tố tụng tiếp theo.
Cục Phòng vệ thương mại cũng đề nghị doanh nghiệp nghiên cứu khả năng yêu cầu rà soát hành chính hằng năm, rà soát nhà xuất khẩu mới nếu đáp ứng điều kiện hoặc sử dụng những cơ chế pháp lý khác theo quy định của Hoa Kỳ để xem xét lại mức thuế trong tương lai.
Trong bối cảnh kết luận về thiệt hại chưa được ban hành, việc chủ động chuẩn bị hồ sơ, đánh giá lại chiến lược thị trường và phối hợp chặt chẽ với cơ quan quản lý sẽ giúp doanh nghiệp hạn chế rủi ro, đồng thời bảo vệ tốt hơn quyền và lợi ích hợp pháp trong các thủ tục phòng vệ thương mại tiếp theo.