Thứ năm 01/10/2026 18:18
Thời tiết: Hà Nội 34°C
Đà Nẵng 31°C
Cà Mau 27°C
Hải Phòng 31°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Tập trung quản lý thuế thương mại điện tử bằng thể chế và dữ liệu

Minh Huyền
Trước tốc độ phát triển nhanh của kinh tế số và các mô hình kinh doanh mới, quản lý thuế đối với hoạt động thương mại điện tử (TMĐT) đang đứng trước yêu cầu đổi mới mạnh mẽ, đồng bộ và hiện đại hơn. Từ hoàn thiện chính sách, chuẩn hóa dữ liệu đến tăng cường kiểm tra, phối hợp liên ngành, ngành Thuế đang triển khai một lộ trình giải pháp toàn diện nhằm chống thất thu ngân sách, bảo đảm công bằng và minh bạch trong môi trường kinh doanh số.
Tập trung quản lý thuế thương mại điện tử bằng thể chế và dữ liệu
Ngành Thuế đang quyết tâm thay đổi căn bản trong công tác quản lý thuế thương mại điện tử

Lấp khoảng trống chính sách để thu đúng, thu đủ

Ngành Thuế đang thể hiện rõ quyết tâm trong đổi mới phương thức quản lý thuế đối với hoạt động TMĐT.

Theo cơ quan Thuế, khuôn khổ pháp luật hiện nay về lĩnh vực này cơ bản đã được hoàn thiện, song thực tiễn phát triển của cách mạng công nghiệp 4.0 và các mô hình kinh doanh mới vẫn đang tạo ra nhiều biến động, đòi hỏi tiếp tục cập nhật, bổ sung quy định để quản lý hiệu quả hơn.

Một số vấn đề mới phát sinh đang đặt ra yêu cầu mới trong quản lý thuế trên nền tảng số, như xác định đúng đối tượng chịu thuế trong các giao dịch trực tuyến, kiểm soát dòng tiền, hạn chế tình trạng trốn thuế và bảo đảm cạnh tranh bình đẳng giữa kinh doanh truyền thống với kinh doanh qua nền tảng số.

Yêu cầu đặt ra không chỉ nhằm giữ vững nguồn thu ngân sách nhà nước, mà còn tạo lập trật tự, kỷ cương và duy trì môi trường kinh doanh công bằng trong nền kinh tế số, tránh tình trạng, người kinh doanh thông thường thì nộp thuế đầy đủ, còn kinh doanh qua mạng, nền tảng số lại trốn thuế.

Tất cả những vấn đề nêu trên càng nhấn mạnh nhu cầu hoàn thiện hệ thống quy phạm theo hướng đồng bộ, thống nhất, minh bạch, bao quát đầy đủ các đối tượng và nguồn thu, đặc biệt với các mô hình cung cấp hàng hóa, dịch vụ xuyên biên giới và các hình thức kinh doanh mới.

Qua đó cho thấy, quản lý thuế thương mại điện tử không còn là nhiệm vụ riêng lẻ của từng đơn vị, mà là một cấu phần quan trọng trong tiến trình hiện đại hóa quản lý thuế và chuyển đổi số quốc gia.

Đồng bộ giải pháp chống thất thu thuế thương mại điện tử

Ngành Thuế đang đẩy mạnh xây dựng mô hình quản lý thuế hiện đại đối với hoạt động thương mại điện tử và kinh tế số, với các giải pháp không chỉ hướng tới nâng cao hiệu quả quản lý nhà nước về thuế mà, bảo đảm công bằng nghĩa vụ thuế giữa các loại hình kinh doanh.

Theo Cục Thuế, giai đoạn 2026-2030, toàn ngành triển khai đồng bộ các nhiệm vụ và giải pháp nhằm nâng cao hiệu quả quản lý thuế đối với hoạt động TMĐT, bảo đảm phù hợp với tiến trình chuyển đổi số quốc gia, sự phát triển của kinh tế số và yêu cầu hiện đại hóa quản lý thuế, tập trung vào các nội dung chủ yếu sau:

Thứ nhất, hoàn thiện hệ thống chính sách, pháp luật về quản lý thuế đối với hoạt động TMĐT theo hướng đồng bộ, thống nhất, minh bạch, phù hợp với thực tiễn phát triển nhanh chóng của kinh tế số, các mô hình kinh doanh mới và hoạt động cung cấp hàng hóa, dịch vụ xuyên biên giới; bảo đảm bao quát đầy đủ các đối tượng, nguồn thu, hạn chế khoảng trống pháp lý, nâng cao hiệu lực, hiệu quả quản lý nhà nước về thuế.

Thứ hai, xây dựng danh sách người nộp thuế có hoạt động TMĐT trên phạm vi toàn ngành; thực hiện phân loại theo các nhóm chủ yếu như: sàn giao dịch TMĐT, kinh doanh qua mạng xã hội, cung cấp dịch vụ số/quảng cáo/tiếp thị/liên kết, tổ chức, cá nhân có hoạt động xuyên biên giới và các hình thức kinh doanh trong kinh tế số; Nhà cung cấp nước ngoài có hoạt động kinh doanh TMĐT, kinh doanh dựa trên nền tảng số.

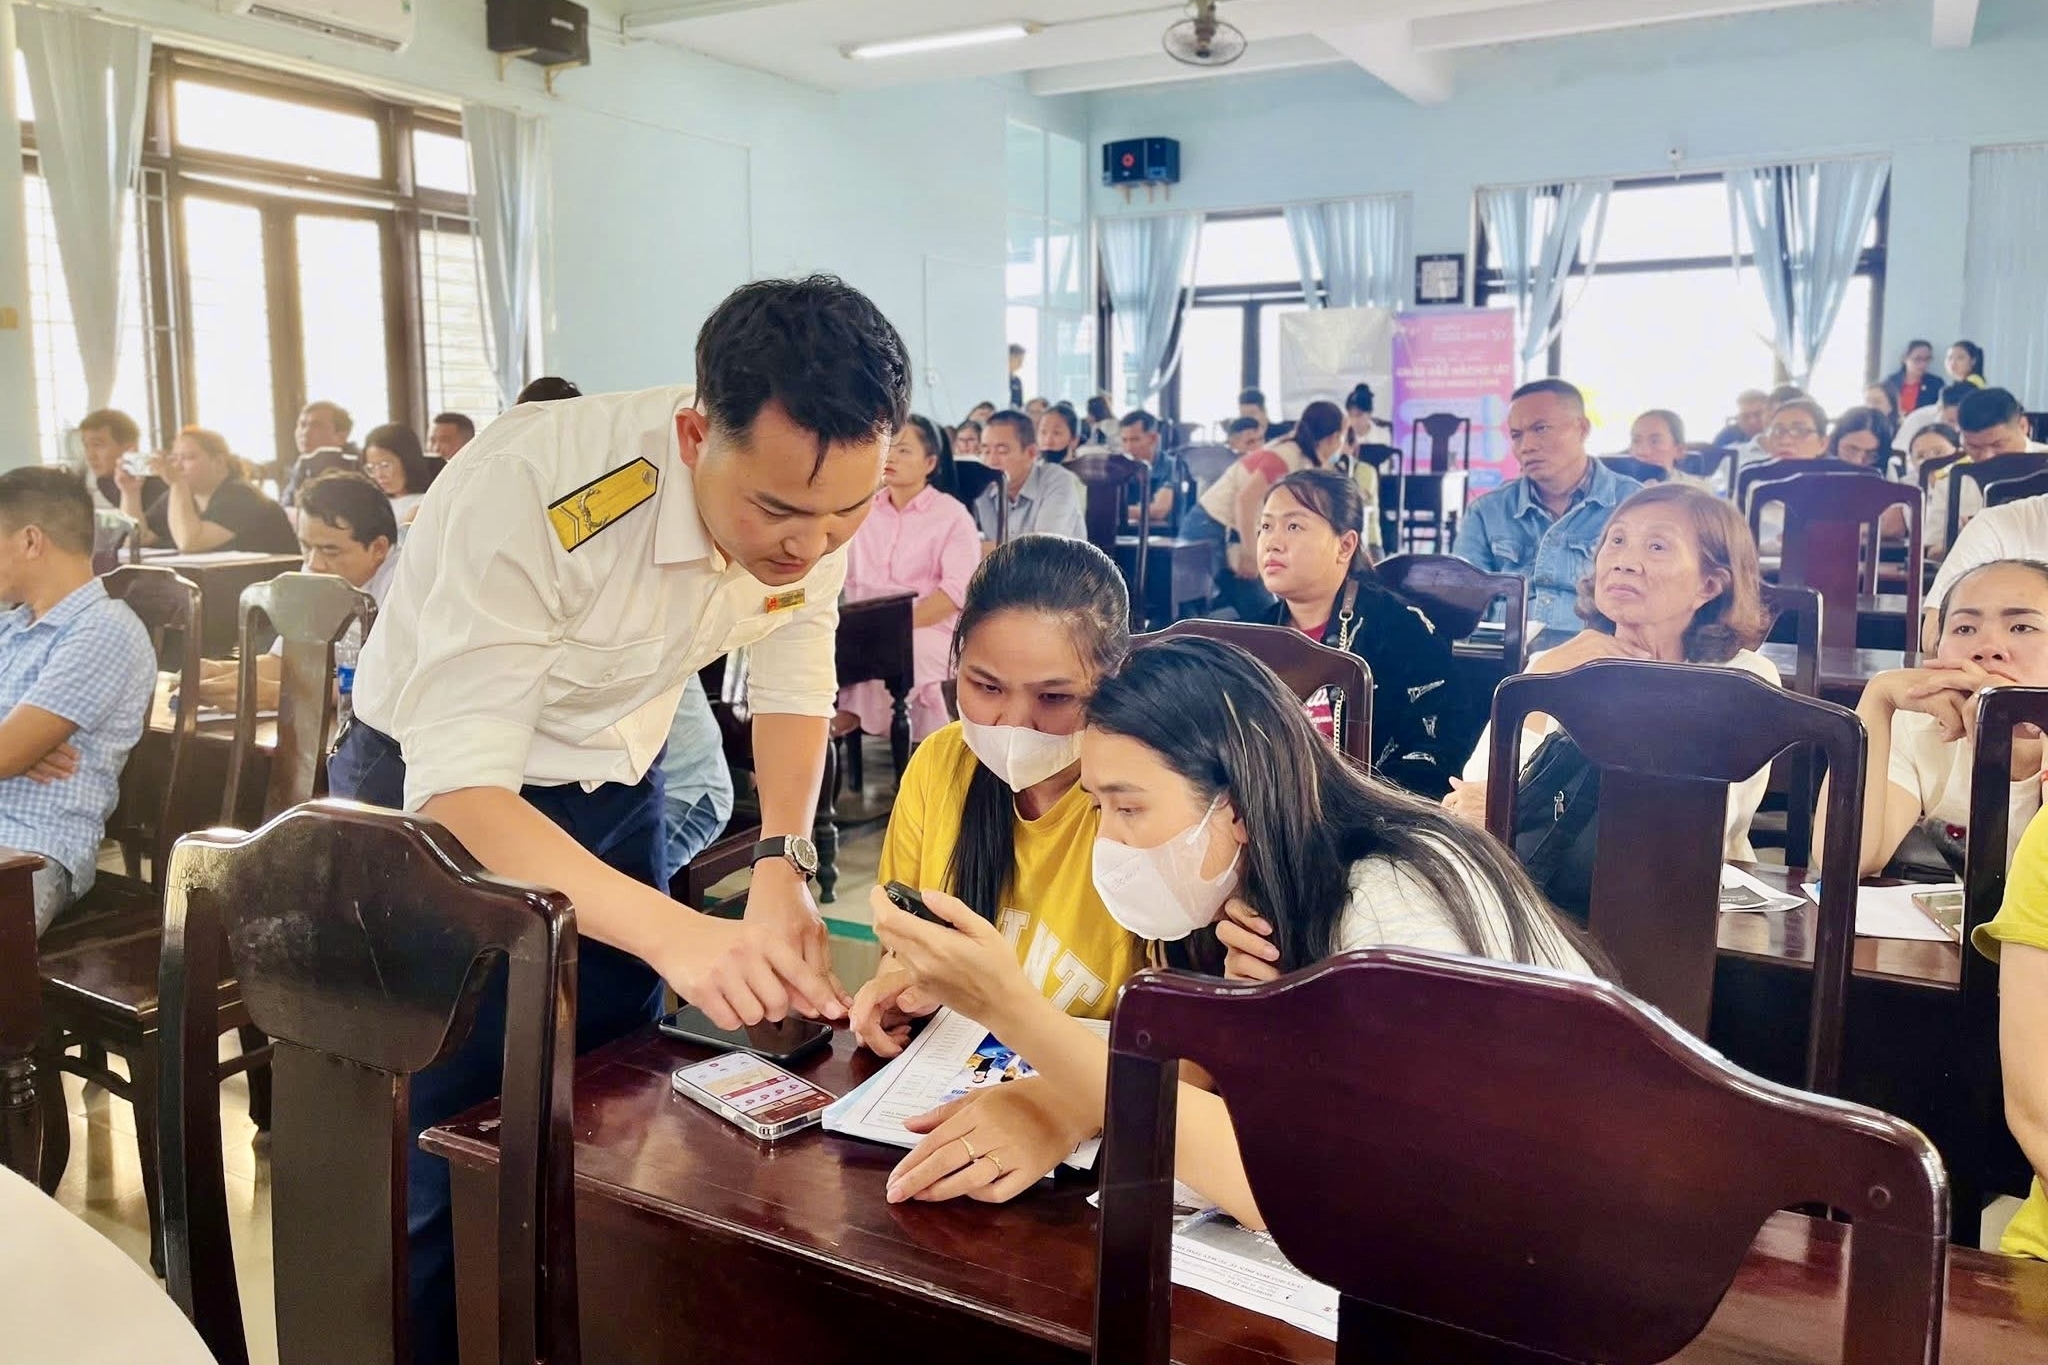
Thứ ba, triển khai công tác tuyên truyền, phổ biến chính sách pháp luật về thuế đối với hoạt động TMĐT theo hướng đa dạng, phù hợp với từng nhóm đối tượng, từng mô hình kinh doanh trên nền tảng số theo từng tháng/quý. Đẩy mạnh hỗ trợ tổ chức, cá nhân kinh doanh TMĐT trong nước và xuyên biên giới thực hiện đăng ký thuế, kê khai, nộp thuế theo quy định; nâng cao mức độ tuân thủ tự nguyện, tạo thuận lợi cho người nộp thuế thực hiện nghĩa vụ thuế đầy đủ, kịp thời.

Thứ tư, phấn đấu số thu từ hoạt động TMĐT phù hợp tăng trưởng của thị trường TMĐT, góp phần mở rộng cơ sở thu, nâng cao tính bền vững của nguồn thu ngân sách nhà nước.

Tập trung quản lý thuế thương mại điện tử bằng thể chế và dữ liệu
Siết quản lý thuế thương mại điện tử bằng thể chế và dữ liệu số

Thứ năm, chuẩn hóa thông tin, dữ liệu phục vụ quản lý thuế đối với hoạt động TMĐT; xây dựng, hoàn thiện cơ sở dữ liệu tập trung, đồng bộ về người nộp thuế, giao dịch, doanh thu, dòng tiền và các thông tin có liên quan.

Đẩy mạnh ứng dụng công nghệ thông tin, chuyển đổi số trong quản lý thuế; tăng cường ứng dụng trí tuệ nhân tạo, máy học (machine learning), dữ liệu lớn và phân tích rủi ro trong việc thu thập, xử lý, đối chiếu, phân tích cơ sở dữ liệu nhằm nâng cao hiệu quả nhận diện, giám sát và quản lý nghĩa vụ thuế đối với các tổ chức, cá nhân hoạt động TMĐT.

Thứ sáu, phối hợp với các bộ, ngành; phối hợp, trao đổi thông tin giữa cơ quan Thuế với các ngành, địa phương, UBND các cấp và các cơ quan, tổ chức có liên quan trong công tác quản lý thuế đối với hoạt động TMĐT như: tuyên truyền, xác minh thông tin, xử lý vi phạm, kiểm tra liên ngành...

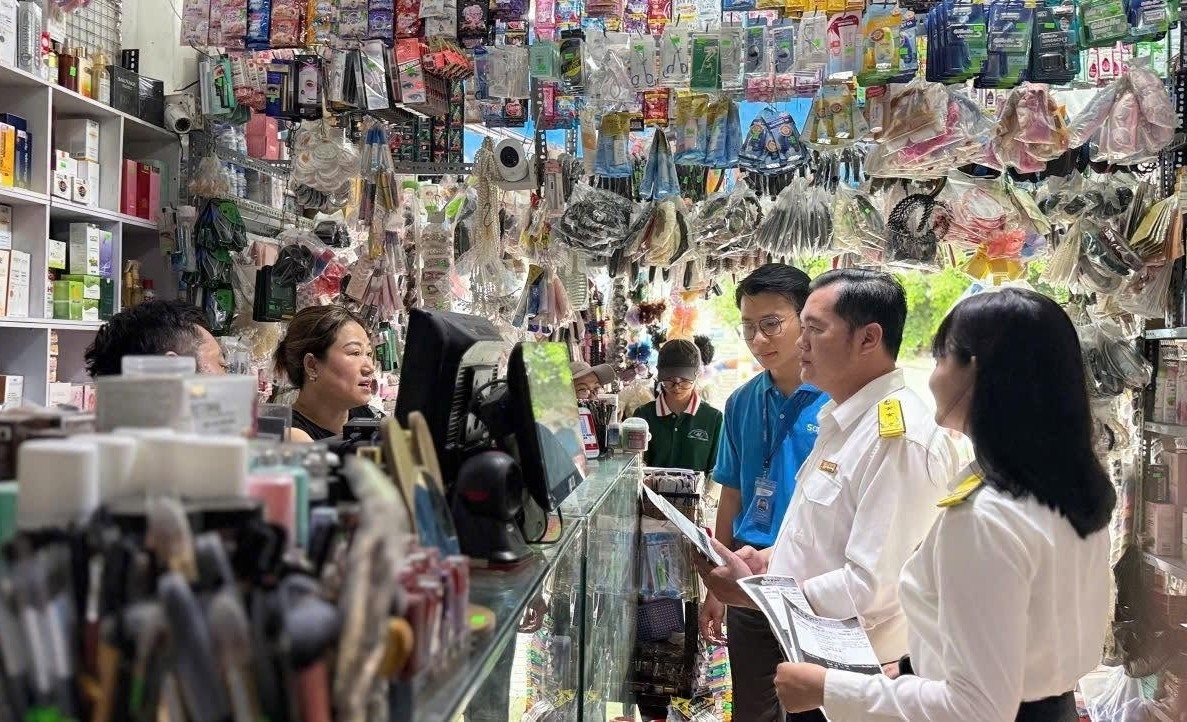
Thứ bảy, triển khai kiểm tra, giám sát thường xuyên theo hướng quản lý rủi ro; hằng năm, mỗi địa bàn triển khai tối thiểu từ 01 đến 02 chuyên đề kiểm tra, giám sát đối với hoạt động TMĐT; kịp thời phát hiện, ngăn chặn và xử lý nghiêm các hành vi vi phạm pháp luật thuế.

Tăng cường phối hợp với các cơ quan chức năng, thực hiện chuyển hồ sơ các vụ việc có dấu hiệu vi phạm trong hoạt động kinh doanh TMĐT sang cơ quan có thẩm quyền để xử lý theo quy định của pháp luật.

Thứ tám, cơ quan thuế các cấp thực hiện kiện toàn tổ chức bộ máy, bố trí đầu mối chuyên trách quản lý thuế đối với hoạt động TMĐT; nâng cao năng lực điều hành, quản lý theo hướng chuyên nghiệp, hiện đại, phù hợp với yêu cầu quản lý thuế trong nền kinh tế số.

Chủ động xây dựng, ban hành và tổ chức thực hiện kế hoạch quản lý thuế đối với hoạt động TMĐT hằng năm phù hợp với tình hình thực tiễn, bảo đảm nguyên tắc “6 rõ”: rõ việc, rõ người, rõ thời gian, rõ trách nhiệm, rõ kết quả, rõ thẩm quyền; tăng cường trách nhiệm của người đứng đầu trong tổ chức thực hiện nhiệm vụ

Thứ chín, phối hợp với các tổ chức quốc tế trong quản lý thuế đối với hoạt động TMĐT, đặc biệt đối với các giao dịch xuyên biên giới, nhà cung cấp ở nước ngoài không có cơ sở thường trú tại Việt Nam.

Chủ động trao đổi thông tin, kinh nghiệm, tham gia các diễn đàn, sáng kiến quốc tế về quản lý thuế trong nền kinh tế số; nghiên cứu, tiếp cận và áp dụng các thông lệ tốt, chuẩn mực quốc tế phù hợp với điều kiện Việt Nam nhằm nâng cao hiệu quả quản lý thuế, chống thất thu và bảo đảm nguồn thu ngân sách trong lĩnh vực TMĐT.

Có thể thấy, quản lý thuế TMĐT không còn là bài toán riêng của ngành Thuế mà đã trở thành một yêu cầu tất yếu trong quá trình hiện đại hóa quản lý nhà nước và chuyển đổi số quốc gia. Việc đồng thời hoàn thiện thể chế, chuẩn hóa dữ liệu, tăng cường phối hợp và siết kỷ luật thực thi sẽ là chìa khóa để xây dựng môi trường kinh doanh số minh bạch, công bằng và bền vững.


Tin bài có thể bạn quan tâm

Nên áp thuế với hàng hóa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất cùng một phương thức

Nên áp thuế với hàng hóa gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất cùng một phương thức

Chính sách thuế đối với hàng hóa thực hiện theo loại hình gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất đang có những phương thức áp dụng khác nhau. Thực tiễn này đặt ra yêu cầu tiếp tục rà soát, hoàn thiện quy định trong dự thảo Nghị định thay thế Nghị định số 134/2016/NĐ-CP.
Rà soát Danh mục hàng hóa phải làm thủ tục hải quan tại cửa khẩu nhập

Rà soát Danh mục hàng hóa phải làm thủ tục hải quan tại cửa khẩu nhập

Mặc dù Quyết định số 31/2026/QĐ-TTg đã tạo cơ sở pháp lý cho việc quản lý hàng hóa phải làm thủ tục tại cửa khẩu nhập, nhưng theo Cục Hải quan, Danh mục vẫn cần được rà soát để phù hợp yêu cầu quản lý mới. Trên cơ sở đó, dự thảo Thông tư được xây dựng, kế thừa những nội dung còn phù hợp của Quyết định số 31/2026/QĐ-TTg và điều chỉnh những nhóm hàng cần thiết.
Hàng xuất khẩu quay vào nội địa, thuế tiêu thụ đặc biệt tính thế nào?

Hàng xuất khẩu quay vào nội địa, thuế tiêu thụ đặc biệt tính thế nào?

Theo chuyên gia, khi hàng hóa đã được mua hoặc nhận ủy thác để xuất khẩu nhưng không thực tế ra nước ngoài mà chuyển về tiêu thụ trong nước, điểm đến của hàng hóa trở thành căn cứ quan trọng để xác định nghĩa vụ thuế. Điều này được quy định cụ thể tại Thông tư số 136/2026/TT-BTC, hàng thuộc diện chịu thuế tiêu thụ đặc biệt khi tiêu thụ trong nước phải kê khai, nộp thuế.
Thương hiệu mạnh giúp doanh nghiệp gia tăng giá trị xuất khẩu

Thương hiệu mạnh giúp doanh nghiệp gia tăng giá trị xuất khẩu

Tám tháng năm 2026, xuất khẩu hàng hóa của Việt Nam đạt 374,84 tỷ USD, trong đó hàng công nghiệp chế biến chiếm 90,2%. Khi hàng Việt ngày càng tham gia sâu vào chuỗi cung ứng toàn cầu, bài toán không chỉ là xuất khẩu được bao nhiêu, mà quan trọng hơn là doanh nghiệp giữ lại được bao nhiêu giá trị. Ở đó, thương hiệu là mắt xích nối công nghệ, chất lượng, sở hữu trí tuệ với niềm tin và khả năng định giá.
Tạm nộp thuế thu nhập cá nhân sẽ tạo thuận lợi khi quyết toán và hoàn thuế

Tạm nộp thuế thu nhập cá nhân sẽ tạo thuận lợi khi quyết toán và hoàn thuế

Chi cục Thuế Thương mại điện tử (TMĐT) - Cục Thuế vừa có Công văn số 458/TMDT-THNV về việc đẩy mạnh tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế thu nhập cá nhân (TNCN). Các chuyên gia cho rằng, việc này giúp người nộp thuế thực hiện đúng quy định, tránh tình trạng lúng túng khi thực hiện quyết toán thuế cuối năm.
Quản lý thực phẩm bằng dữ liệu: Giảm khai báo, tăng thuận lợi cho doanh nghiệp

Quản lý thực phẩm bằng dữ liệu: Giảm khai báo, tăng thuận lợi cho doanh nghiệp

Không xây dựng thêm một hệ thống truy xuất nguồn gốc riêng, Bộ Công Thương đề xuất hình thành cơ sở dữ liệu về thực phẩm có khả năng kết nối, chia sẻ với nhiều hệ thống dữ liệu khác. Thay đổi này không chỉ đặt ra yêu cầu mới trong quản lý thực phẩm mà còn có thể tác động trực tiếp đến chi phí, quy trình tuân thủ và khả năng đáp ứng yêu cầu thị trường của doanh nghiệp, đặc biệt là doanh nghiệp xuất nhập khẩu. Phóng viên Tạp chí Kinh tế - Tài chính đã trao đổi với ThS. Nguyễn Thị Lan Anh, Khoa Kinh tế, Học viện Tài chính về vấn đề này.
Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Chính sách thuế tạo dư địa để kinh tế tư nhân lớn lên

Với mục tiêu đến năm 2030 khu vực kinh tế tư nhân đóng góp 55-58% GDP và 35-40% tổng thu ngân sách, các chuyên gia cho rằng, bài toán đặt ra cho chính sách thuế không chỉ là huy động nguồn thu hiện tại, mà quan trọng hơn là tạo điều kiện mở rộng cơ sở thu, nâng cao năng suất và giúp chuyển hóa nguồn lực tư nhân để góp phần vào tăng trưởng bền vững.
Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Sữa giả, thực phẩm giả, thực phẩm kém chất lượng liên tiếp bị phát hiện đang cho thấy những lỗ hổng không chỉ ở khâu cấp phép mà còn trong quá trình giám sát sau lưu thông. ThS. Luật sư Bùi Văn Đức, Phó Giám đốc Công ty Luật TNHH Chân Thiện Mỹ thuộc Đoàn luật sư TP. Hồ Chí Minh cho rằng, hậu kiểm chưa đủ mạnh, dữ liệu quản lý thiếu liên thông và trách nhiệm còn phân tán đang tạo khoảng trống, đất sống cho thực phẩm giả, kém chất lượng. Theo ông, sửa đổi Luật An toàn thực phẩm cần chuyển mạnh sang kiểm soát xuyên suốt vòng đời sản phẩm, đồng thời làm rõ trách nhiệm và tăng năng lực quản lý trên môi trường số.
Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Từ ngày 15/8/2026 đến hết ngày 28/2/2027, công dân có tài khoản định danh điện tử mức độ 2 được miễn, giảm 10 khoản phí, lệ phí nếu đáp ứng đủ điều kiện. Chia sẻ với phóng viên Tạp chí Kinh tế - Tài chính, Luật sư Phạm Tuấn Anh (Đoàn luật sư TP. Hà Nội), Chuyên gia Viện Phát triển bền vững và Kinh tế số cho rằng, không chỉ giúp người dân giảm chi phí khi thực hiện thủ tục, chính sách này còn mở thêm lợi ích cho doanh nghiệp nhỏ, hộ và cá nhân kinh doanh khi dữ liệu số ngày càng gắn chặt với giao dịch, quản lý và thực hiện nghĩa vụ với Nhà nước.
Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Dự thảo sửa đổi, bổ sung một số điều của Nghị định số 25/2026/NĐ-CP đang mở thêm dư địa để doanh nghiệp nhập khẩu hóa chất giảm thủ tục, chi phí tuân thủ và đẩy mạnh số hóa quản lý. Tuy nhiên, theo TS. Đào Cao Sơn, Phó Trưởng bộ môn Quản trị thương hiệu và Sở hữu trí tuệ, Khoa Marketing, Trường Đại học Thương mại, thông quan chỉ là một khâu trong cả quá trình, doanh nghiệp cần chủ động hơn từ khai báo, lưu trữ, vận chuyển đến bảo quản và sử dụng hóa chất.
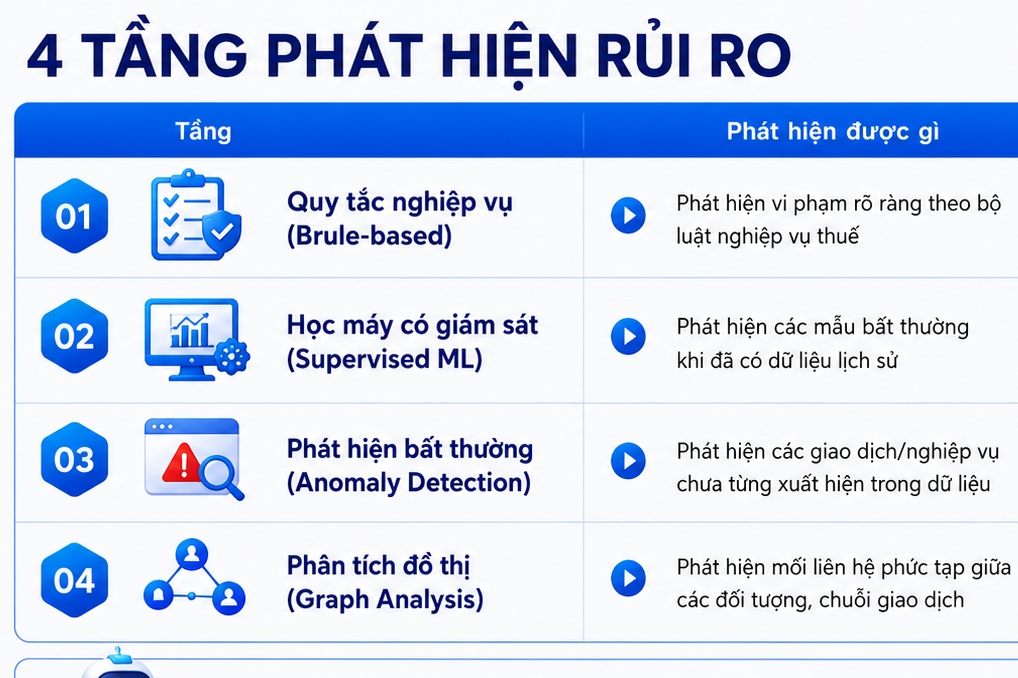
Ngăn chặn gian lận hóa đơn bằng AI: Đề xuất ứng dụng mô hình quản lý đa tầng

Ngăn chặn gian lận hóa đơn bằng AI: Đề xuất ứng dụng mô hình quản lý đa tầng

Trong bối cảnh nền kinh tế số phát triển vượt bậc, việc ứng dụng công nghệ đa tầng để quản lý thuế là xu hướng không thể đảo ngược của thế giới. Là quốc gia tiếp cận sau, Việt Nam đang đứng trước cơ hội lớn để tận dụng ngay những công nghệ dữ liệu lớn và trí tuệ nhân tạo (AI) nhằm nâng cao hiệu quả quản lý.
Tháo "nút thắt" cho doanh nghiệp nhập khẩu hàng tân trang

Tháo "nút thắt" cho doanh nghiệp nhập khẩu hàng tân trang

Dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 77/2023/NĐ-CP và Nghị định số 66/2024/NĐ-CP về quản lý nhập khẩu hàng hóa tân trang theo Hiệp định CPTPP, EVFTA, UKFTA (gọi tắt dự thảo) đang mở hướng quản lý mới cho hàng hóa tân trang nhập khẩu. Tuy nhiên, để biến cơ hội thành lợi thế, Luật sư Nguyễn Văn Chí (Công ty Luật TNHH Chân Thiện Mỹ, Đoàn Luật sư TP. Hồ Chí Minh) cho rằng doanh nghiệp cần chuẩn bị kỹ năng lực kiểm soát hàng hóa và tuân thủ quy định.
Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Việc Bộ Tài chính nghiên cứu nâng mức doanh thu để hộ, cá nhân kinh doanh được lựa chọn áp dụng phương pháp thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm được kỳ vọng tạo thêm vùng chuyển tiếp khi hộ kinh doanh mở rộng quy mô. Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, điều quan trọng là hạn chế những “bước nhảy” quá lớn về nghĩa vụ và chi phí tuân thủ.
Số hóa thủ tục thuế: Giảm chi phí tuân thủ, gia tăng cạnh tranh cho hàng Việt

Số hóa thủ tục thuế: Giảm chi phí tuân thủ, gia tăng cạnh tranh cho hàng Việt

Số hóa thủ tục thuế đang từng bước thay đổi cách doanh nghiệp thực hiện nghĩa vụ với Nhà nước, theo hướng nhanh hơn, minh bạch hơn và giảm chi phí tuân thủ. Với doanh nghiệp xuất khẩu, mỗi khâu được đơn giản hóa, mỗi giờ chờ được rút ngắn không chỉ giúp tiết kiệm chi phí mà còn tạo thêm dư địa để đầu tư, mở rộng thị trường và nâng sức cạnh tranh cho hàng Việt. ThS. Nguyễn Ngọc Minh An, Khoa Kinh tế, Trường Đại học Mở Hà Nội cho rằng, cải cách thủ tục thuế không chỉ là câu chuyện hành chính, mà phải trở thành một bộ phận của năng lực cạnh tranh quốc gia.
Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Chính phủ đang nghiên cứu nâng ngưỡng doanh thu tính thuế từ 3 tỷ đồng lên 10 tỷ đồng/năm. Các chuyên gia về thuế cho rằng, khi chính sách này được thông qua sẽ tạo “khoảng đệm” cần thiết, giúp các hộ, cá nhân kinh doanh và doanh nghiệp nhỏ giảm chi phí tuân thủ, mở rộng quy mô, hướng tới sự minh bạch và chuyên nghiệp.