Thứ năm 19/11/2026 13:32
Thời tiết: Hà Nội 22°C
Đà Nẵng 29°C
Cà Mau 32°C
Hải Phòng 21°C
TP Hồ Chí Minh 34°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Quy định hoàn thuế giá trị gia tăng cho hàng hóa xuất trả chủ hàng nước ngoài

Nụ Bùi
Trước vướng mắc của Công ty TNHH BHFLEX VINA liên quan đến hoàn thuế giá trị gia tăng hàng tái xuất lỗi hỏng trả chủ hàng nước ngoài, Cục Hải quan đã có trả lời và hướng dẫn cụ thể.
Tạo điều kiện thuận lợi, hoàn thuế giá trị gia tăng nhanh nhất cho doanh nghiệp Thủ tục hoàn thuế giá trị gia tăng tiếp tục được đơn giản hóa Điều kiện hoàn thuế giá trị gia tăng đối với dự án đầu tư

Công ty TNHH BHFLEX VINA chuyên sản xuất và gia công bản mạch in (FPCB) có phát sinh hoạt động tái xuất trả lại cho nhà cung cấp do lỗi, hỏng. Theo thực tế, hoạt động tái xuất hàng hóa của Công ty TNHH BHFLEX VINA là hàng nhập về chưa qua sử dụng, phát hiện lỗi nên xuất trả lại cho nhà cung cấp. Theo đó, thuế giá trị gia tăng của hoạt động tái xuất này bản chất là khoản thuế Công ty TNHH BHFLEX VINA nộp thừa.

Công ty TNHH BHFLEX VINA thắc mắc, để áp dụng trường hợp tái xuất hàng lỗi hỏng tại điểm a, khoản 1 điều 15 Luật thuế Giá trị gia tăng và khoản 1 Điều 19 Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 kết luận không được hoàn thuế giá trị gia tăng hàng tái xuất này là không phù hợp.
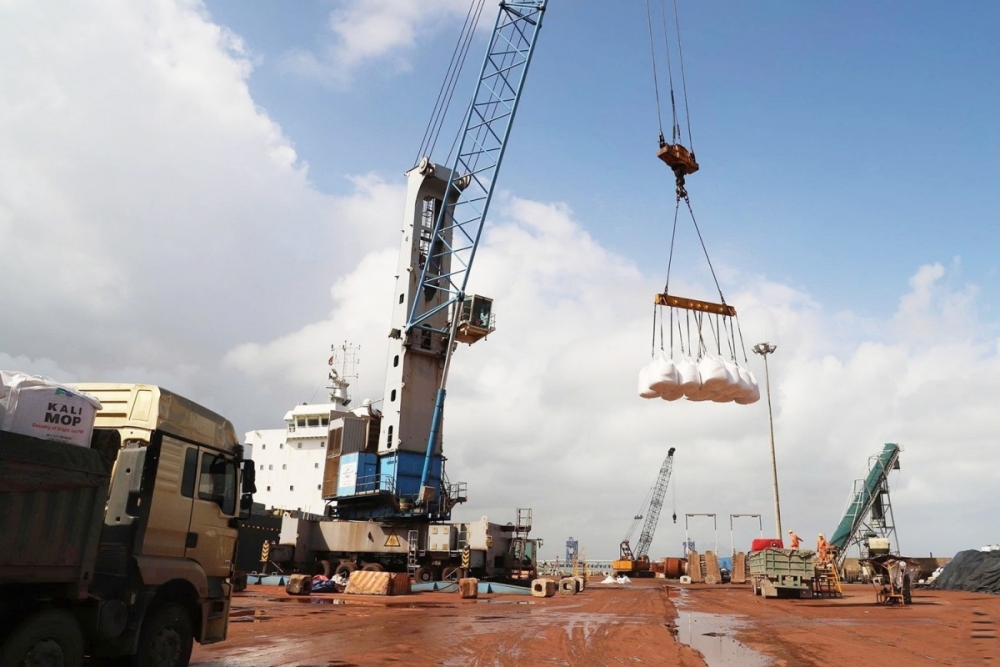
Hoạt động xuất nhập khẩu hàng hóa tại cửa khẩu cảng Vũng Áng (Hà Tĩnh).
Ảnh minh họa.

Về vấn đề doanh nghiệp nêu, ngày 30/12/2025, Cục Hải quan đã có Công văn số 45806/CHQ-NVTHQ hướng dẫn các chi cục hải quan khu vực triển khai hoàn thuế giá trị gia tăng.

Theo đó, việc hoàn thuế giá trị gia tăng đối với hàng hóa nhập khẩu sau đó xuất trả chủ hàng nước ngoài, sau khi xin ý kiến các đơn vị trong Bộ Tài chính, Cục Hải quan hướng dẫn thực hiện như sau:

Trước ngày 1/7/2025, hàng hóa nhập khẩu sau đó xuất trả lại chủ hàng nước ngoài thực hiện theo hướng dẫn tại Công văn số 1453/TCHQ-TXNK ngày 14/3/2019 của Tổng cục Hải quan (nay là Cục Hải quan).

Từ ngày 1/7/2025, căn cứ điểm a khoản 1 Điều 15 Luật thuế Giá trị gia tăng quy định: “Cơ sở kinh doanh trong tháng, quý có hàng hóa, dịch vụ xuất khẩu nếu có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế giá trị gia tăng theo tháng, quý, trừ trường hợp hàng hoá nhập khẩu sau đó xuất khẩu sang nước khác”.

Căn cứ khoản 1 Điều 29 Nghị định số 181/2025/NĐ-CP: “Cơ sở kinh doanh trong tháng, quý có hàng hóa, dịch vụ xuất khẩu nếu có số thuế giá trị gia tăng đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế giá trị gia tăng theo tháng, quý, trừ trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác. Trong đó: …Hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác là hàng hóa do cơ sở kinh doanh nhập khẩu từ nước ngoài vào Việt Nam sau đó trực tiếp xuất khẩu hoặc ủy thác xuất khẩu, không bao gồm hàng hóa là nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu”.

Căn cứ quy định nêu trên, theo Cục Hải quan, việc hoàn thuế giá trị gia tăng đối với hàng hoá xuất khẩu không áp dụng đối với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác. Theo đó, trường hợp hàng hóa nhập khẩu sau đó xuất trả lại chủ hàng nước ngoài đăng ký tờ khai hải quan xuất khẩu từ ngày 1/7/2025 thì không được hoàn thuế giá trị gia tăng nộp thừa.

Do đó, Cục Hải quan đề nghị Công ty TNHH BHFLEX VINA nghiên cứu nội dung Công văn số 45806/CHQ-NVTHQ và quy định pháp luật có liên quan để thực hiện.

Cục Hải quan nhấn mạnh, Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) là đơn vị chủ trì xây dựng luật, nghị định, thông tư về thuế giá trị gia tăng. Do vậy, trường hợp vướng mắc liên quan đến việc áp dụng quy định của luật, nghị định, thông tư về thuế giá trị gia tăng, đề nghị Công ty TNHH BHFLEX VINA liên hệ với Cục Quản lý, giám sát chính sách thuế, phí và lệ phí để được hướng dẫn.

Bài liên quan

Tin bài có thể bạn quan tâm

Tiêu chí xác định đối tượng chịu thuế TTĐB đối với nước giải khát nhập khẩu

Tiêu chí xác định đối tượng chịu thuế TTĐB đối với nước giải khát nhập khẩu

Trước kiến nghị của Công ty CP Chatude Global, tại Công văn số 24185/CHQ-NVTHQ ngày 12/11/2026, Cục Hải quan đã làm rõ tiêu chí xác định đối tượng chịu thuế tiêu thụ đặc biệt (TTĐB) đối với nước giải khát nhập khẩu, trong đó hàm lượng đường trên 5g/100ml là căn cứ quan trọng để áp dụng chính sách thuế.
Thủ tục hải quan đối với hàng hóa chất phát sinh nhiều vướng mắc

Thủ tục hải quan đối với hàng hóa chất phát sinh nhiều vướng mắc

Trước vướng mắc của Chi cục Hải quan khu vực IV liên quan đến mặt hàng chất xúc tiến lưu hóa cao su đã điều chế CY-9 và Potassium Gold Cyanide, tại Công văn số 24288/CHQ-GSQL ngày 16/11/2026 Cục Hải quan đã có ý kiến xử lý cụ thể.
Da vụn thu hồi trong sản xuất được phân loại mã HS như thế nào?

Da vụn thu hồi trong sản xuất được phân loại mã HS như thế nào?

Phát sinh da vụn, phần da lỗi và lớp da mỏng trong quá trình sản xuất da thuộc, Công ty CP Tong Hong Tannery Việt Nam băn khoăn về mã số hàng hóa khi xuất khẩu. Theo Cục Hải quan, việc xác định mã HS đối với các mặt hàng này cần căn cứ vào đặc tính, mức độ gia công và khả năng sử dụng thực tế của hàng hóa.
Doanh nghiệp cần đáp ứng điều kiện gì khi nhập khẩu song song hàng hóa mang ký hiệu ®

Doanh nghiệp cần đáp ứng điều kiện gì khi nhập khẩu song song hàng hóa mang ký hiệu ®

Hàng hóa mang ký hiệu ® vẫn có thể được nhập khẩu song song nếu đáp ứng các quy định về sở hữu trí tuệ và pháp luật nhập khẩu. Đây là nội dung Cục Hải quan trả lời kiến nghị của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) liên quan đến vướng mắc của doanh nghiệp.
Dừng một số thủ tục cấp C/O, doanh nghiệp kiến nghị tháo gỡ vướng mắc

Dừng một số thủ tục cấp C/O, doanh nghiệp kiến nghị tháo gỡ vướng mắc

Việc không tiếp tục thực hiện ba thủ tục cấp Giấy chứng nhận xuất xứ hàng hóa theo Nghị quyết số 19/2026/NQ-CP đang khiến một số doanh nghiệp phản ánh khó hoàn thiện hồ sơ hưởng ưu đãi thuế nhập khẩu và triển khai hợp đồng. Ban Quản lý các khu chế xuất và công nghiệp TP. Hồ Chí Minh đã kiến nghị Cục Xuất nhập khẩu sớm hướng dẫn tháo gỡ.
Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Trước vướng mắc của Hiệp hội Gỗ và Lâm sản Việt Nam, Hội Mỹ nghệ và Chế biến gỗ TP. Hồ Chí Minh về hồ sơ gỗ nhập khẩu và thuế GTGT đối với sản phẩm gỗ có nguồn gốc rừng trồng nhập khẩu, Bộ Tài chính đã có hướng dẫn cụ thể nhằm tháo gỡ vướng mắc cho doanh nghiệp ngành gỗ.
Đề xuất chỉ tiêu kỹ thuật riêng cho từng dạng sản phẩm khoáng sản xuất khẩu

Đề xuất chỉ tiêu kỹ thuật riêng cho từng dạng sản phẩm khoáng sản xuất khẩu

Bộ Công Thương đang lấy ý kiến dự thảo quy định chỉ tiêu kỹ thuật đối với khoáng sản xuất khẩu và tiêu chuẩn chế biến sâu đất hiếm. Việc cụ thể hóa yêu cầu theo từng dạng sản phẩm hướng tới nâng giá trị tài nguyên, đồng thời làm rõ căn cứ áp dụng cho doanh nghiệp.
Cấu kiện thép nhập khẩu: Cảnh giác gian lận trị giá, xuất xứ

Cấu kiện thép nhập khẩu: Cảnh giác gian lận trị giá, xuất xứ

Những lô hàng cấu kiện thép, nhà tiền chế nhập khẩu có dấu hiệu khai báo trị giá thấp bất thường đang đặt ra yêu cầu tăng cường kiểm soát từ cơ quan Hải quan. Không chỉ rà soát giá khai báo, cơ quan Hải quan còn chú trọng xác minh xuất xứ, kiểm tra thực tế và hậu kiểm nhằm ngăn chặn gian lận thương mại, bảo đảm cạnh tranh công bằng cho doanh nghiệp trong nước.
Hàng nhập khẩu tại chỗ được hoàn thuế nếu sản phẩm thực tế đã xuất khẩu

Hàng nhập khẩu tại chỗ được hoàn thuế nếu sản phẩm thực tế đã xuất khẩu

Người nộp thuế được hoàn thuế nhập khẩu đối với hàng hóa nhập khẩu tại chỗ để sản xuất, kinh doanh khi đã đưa vào sản xuất hàng hóa xuất khẩu và thực tế xuất khẩu sản phẩm ra nước ngoài hoặc vào khu phi thuế quan theo quy định.
Hải quan đẩy nhanh thông quan nông sản xuất khẩu

Hải quan đẩy nhanh thông quan nông sản xuất khẩu

Các chi cục hải quan khu vực được yêu cầu bố trí công chức làm thủ tục cả ngoài giờ hành chính, ngày nghỉ, ngày lễ, tạo thuận lợi cho xuất khẩu nông sản.
Hải quan phản hồi vướng mắc về nguyên liệu thủy sản nhập khẩu

Hải quan phản hồi vướng mắc về nguyên liệu thủy sản nhập khẩu

Chuyển mạnh sang quản lý rủi ro, tăng cường hậu kiểm, xử lý vướng mắc về chứng từ, chênh lệch khối lượng và giảm chồng chéo trong kiểm tra chuyên ngành là những nội dung được Cục Hải quan phản hồi trước kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP).
Mở rộng diện miễn, giảm kiểm tra thực phẩm nhập khẩu

Mở rộng diện miễn, giảm kiểm tra thực phẩm nhập khẩu

Dự thảo Luật An toàn thực phẩm - ATTP (sửa đổi) đề xuất chuyển mạnh sang kiểm tra dựa trên phân tích nguy cơ, mở rộng các trường hợp kiểm tra giảm, miễn kiểm tra và đẩy mạnh thực hiện thủ tục trên môi trường điện tử. Những thay đổi này hướng tới giảm thời gian chờ đợi, chi phí tuân thủ cho doanh nghiệp, đồng thời bảo đảm ATTP lưu thông trên thị trường.
Đổi mới quản lý an toàn thực phẩm, khơi dòng chảy xuất nhập khẩu

Đổi mới quản lý an toàn thực phẩm, khơi dòng chảy xuất nhập khẩu

Kim ngạch xuất nhập khẩu vượt 1.010 tỷ USD trong 10 tháng năm 2026 cho thấy quy mô thương mại của Việt Nam ngày càng mở rộng, đồng thời đặt ra yêu cầu cấp thiết về kiểm soát chất lượng hàng hóa. Dự thảo Luật An toàn thực phẩm (ATTP) sửa đổi với định hướng quản lý theo mức độ rủi ro, đẩy mạnh hậu kiểm và nâng cao trách nhiệm oanh nghiệp được kỳ vọng tháo gỡ vướng mắc trong lưu thông hàng hóa, tạo thuận lợi cho hoạt động xuất nhập khẩu.
Cần hướng dẫn cụ thể chính sách quản lý hóa chất tại doanh nghiệp chế xuất

Cần hướng dẫn cụ thể chính sách quản lý hóa chất tại doanh nghiệp chế xuất

Việc cấp phép nhập khẩu hóa chất cần kiểm soát đặc biệt vào doanh nghiệp chế xuất (DNCX) hiện chưa thống nhất giữa các địa phương. Cục Hải quan đề nghị Cục Hóa chất (Bộ Công Thương) hướng dẫn cụ thể để tháo gỡ vướng mắc cho doanh nghiệp và bảo đảm yêu cầu quản lý.
Làm rõ thủ tục hải quan đối với vật tư đóng gói trong kho ngoại quan

Làm rõ thủ tục hải quan đối với vật tư đóng gói trong kho ngoại quan

Vật tư đưa vào kho ngoại quan phục vụ gia cố, chia gói, đóng gói hàng hóa phải thực hiện thủ tục hải quan, chịu sự kiểm tra, giám sát theo quy định, tùy từng trường hợp hàng hóa từ nước ngoài hoặc từ nội địa đưa vào kho.