(HQ Online) - Nghị định số 140/2020/NĐ-CP đã được ban hành (sửa đổi, bổ sung Nghị định số 126/2017/NĐ-CP, Nghị định số 32/2018/NĐ-CP, Nghị định số 91/2015/NĐ-CP) nhằm tháo gỡ khó khăn, vướng mắc phát sinh trong thời gian qua, đẩy nhanh tiến độ cổ phần hóa. Trong đó có một số quy định mới được sửa đổi, bổ sung liên quan đến xử lý tài chính, xác định giá trị doanh nghiệp khi cổ phần hóa.
 |
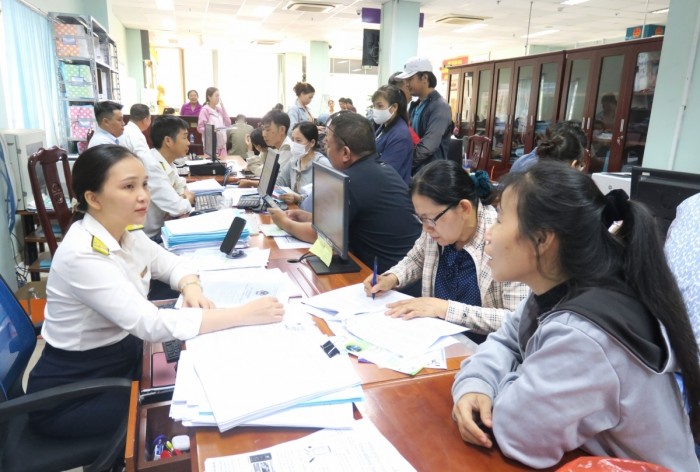
Nghị định 140/2020/NĐ-CP tháo gỡ những vướng mắc trong CPH, trong đó có vướng mắc về đất đai.
Ảnh: ST |
Làm rõ trách nhiệm trong hoàn thành đối chiếu công nợ
Liên quan đến nội dung xử lý tồn tại về tài chính, Nghị định 140 đã bổ sung, sửa đổi một số điều khoản tại Chương 2 Nghị định số 126/2017/NĐ-CP về chuyển doanh nghiệp nhà nước (DNNN), Công ty TNHH MTV do DNNN đầu tư 100% vốn điều lệ thành công ty cổ phần.
Theo đó, quy định về các khoản nợ phải thu, Nghị định 140 sửa đổi khoản 2 điều 15 Nghị định 126 theo hướng: trường hợp đến thời điểm xác định giá trị DN cổ phần hóa (CPH) vẫn còn một số khoản nợ phải thu có đầy đủ hồ sơ nhưng chưa được đối chiếu, xác nhận thì chủ tịch HĐTV DN CPH phải giải trình rõ nội dung các khoản nợ, xác định rõ trách nhiệm tập thể, cá nhân liên quan trong việc hoàn thành đối chiếu công nợ đến trước thời điểm DN CPH được cấp Giấy chứng nhận đăng ký DN cổ phần lần đầu (trừ những khoản công nợ DN đã thu hồi được kèm theo hồ sơ, chứng từ hợp lệ để chứng minh) và báo cáo cơ quan đại diện chủ sở hữu xem xét, quyết định xác định trong giá trị DN theo giá trị đang theo dõi trên sổ sách kế toán. Đồng thời phải công bố công khai trong quyết định phê duyệt giá trị DN cũng như phương án CPH nội dung này làm cơ sở bán đấu giá cổ phần. Tại thời điểm DN CPH được cấp Giấy chứng nhận đăng ký DN cổ phần lần đầu, khi lập báo cáo tài chính để bàn giao sang công ty cổ phần, các khoản nợ đã làm thủ tục đối chiếu nhưng vẫn chưa đối chiếu được thì chủ tịch HĐTV DN CPH có trách nhiệm chỉ đạo rà soát, xác định phân loại thành các khoản không có khả năng thu hồi và các khoản nợ phải thu còn lại để xử lý.
Đối với các khoản nợ đã làm thủ tục đối chiếu nhưng vẫn chưa đối chiếu được và được xác định là khoản nợ phải thu không có khả năng thu hồi theo đúng quy định, Nghị định 40 quy định phải xem xét, xử lý trách nhiệm bồi thường đối với tập thể, cá nhân có liên quan. Giá trị khoản nợ còn lại (sau khi bù trừ khoản bồi thường của các cá nhân, tập thể, dự phòng các khoản phải thu khó đòi - nếu có) hạch toán vào chi phí của DN CPH và thực hiện chuyển giao hồ sơ cho Công ty Mua bán nợ Việt Nam để xử lý theo quy định của pháp luật. Đối với các khoản nợ đã làm thủ tục đối chiếu nhưng vẫn chưa đối chiếu được còn lại thì thực hiện bàn giao sang công ty cổ phần để tiếp tục theo dõi, thu hồi theo quy định.
Nghị định cũng nêu rõ, đối với các khoản công nợ không tính vào giá trị DN CPH của các ngân hàng thương mại do Nhà nước nắm giữ 100% vốn điều lệ và các DN do Nhà nước nắm giữ 100% vốn điều lệ hoạt động trong lĩnh vực viễn thông, DN giữ lại để tiếp tục theo dõi, quản lý và thu hồi nợ. Số tiền thu hồi nợ từ các khoản nợ này, các ngân hàng thương mại cổ phần và DN viễn thông sau CPH được giữ lại một tỷ lệ theo quy định của Bộ Tài chính áp dụng đối với Công ty Mua bán nợ Việt Nam để bù đắp các chi phí phát sinh có liên quan đến việc thu hồi nợ, phần còn lại thực hiện nộp vào Quỹ hỗ trợ sắp xếp và phát triển DN.
Với quy định về các khoản nợ phải trả, tại thời điểm DN CPH được cấp Giấy chứng nhận đăng ký DN cổ phần lần đầu, khi lập báo cáo tài chính để bàn giao từ DN do Nhà nước nắm giữ 100% vốn điều lệ sang công ty cổ phần, nếu các khoản công nợ này đã làm đủ thủ tục đề nghị chủ nợ đối chiếu nợ nhưng chủ nợ không xác nhận thì được hạch toán ghi tăng vốn nhà nước giá trị nợ phải trả nhưng không có chủ nợ xác nhận. Công ty cổ phần (sau chuyển đổi DN do Nhà nước nắm giữ 100% vốn điều lệ) có trách nhiệm lưu trữ hồ sơ, tiếp tục kế thừa, theo dõi để thực hiện nghĩa vụ trả nợ khi có yêu cầu của chủ nợ và hạch toán khoản chi trả nợ vào chi phí của DN trong kỳ.
Phải xác định lại giá trị DN nếu không IPO đúng hạn
Đáng chú ý, về xác định giá trị doanh nghiệp, Nghị định 140 quy định, sau 9 tháng kể từ thời điểm công bố giá trị doanh nghiệp mà doanh nghiệp chưa thực hiện việc bán đấu giá công khai ra công chúng (IPO) thì phải tổ chức xác định lại giá trị doanh nghiệp, ngoại trừ các trường hợp theo quyết định của Thủ tướng Chính phủ trên cơ sở đề nghị của cơ quan đại diện chủ sở hữu nhưng phải đảm bảo thời điểm IPO của doanh nghiệp không vượt quá 12 tháng kể từ thời điểm công bố giá trị doanh nghiệp.
Về quy định phương án sử dụng đất khi CPH, Nghị định 140 quy định, căn cứ phương án sắp xếp lại, xử lý nhà, đất theo quy định của pháp luật về quản lý, sử dụng tài sản công, phương án sử dụng đất, nhu cầu sử dụng đất của DN khi CPH và thời điểm xác định giá trị DN, Ban Chỉ đạo CPH DN xây dựng phương án sử dụng đất khi CPH bao gồm toàn bộ diện tích đất của DN CPH và các công ty trách nhiệm hữu hạn một thành viên do DN CPH đầu tư 100% vốn điều lệ đang quản lý, sử dụng tính đến thời điểm xác định giá trị DN. DN CPH hóa báo cáo cơ quan đại diện chủ sở hữu về phương án sử dụng đất khi CPH. Trong thời hạn 3 tháng kể từ ngày nhận được đề nghị của cơ quan đại diện chủ sở hữu theo quy định, UBND các tỉnh, thành phố trực thuộc trung ương (nơi DN có diện tích đất đang quản lý, sử dụng) phải có ý kiến trả lời bằng văn bản về phương án sử dụng đất khi CPH.
Trong thời hạn 1 tháng kể từ ngày nhận đủ ý kiến của các địa phương về phương án sử dụng đất khi CPH, cơ quan đại diện chủ sở hữu quyết định phê duyệt phương án sử dụng đất khi CPH của DN và phải đảm bảo phương án được phê duyệt trước thời điểm quyết định công bố giá trị DN. Các diện tích đất DN CPH được giao, nhận chuyển nhượng, thuê đất theo quy định của pháp luật phát sinh từ sau thời điểm xác định giá trị DN đến thời điểm đăng ký kinh doanh lần đầu chuyển sang công ty cổ phần, DN thực hiện sắp xếp lại, xử lý theo quy định của pháp luật về quản lý, sử dụng tài sản công; đồng thời hoàn tất các thủ tục để được Nhà nước giao đất, cho thuê đất và thực hiện các nghĩa vụ về tài chính theo quy định của pháp luật đất đai và pháp luật có liên quan.