Theo quy định tại Nghị định số 253/2026/NĐ-CP, có hiệu lực từ ngày 1/7/2026, doanh nghiệp phải khấu trừ 10% thuế đối với khoản chi trả từ 5 triệu đồng/lần trở lên, trừ trường hợp cá nhân đủ điều kiện làm cam kết tạm thời chưa khấu trừ.
 |
| Ảnh: Minh họa, hỗ trợ bởi AI. |
Thuế tỉnh Quảng Ngãi vừa có văn bản hướng dẫn Công ty Cổ phần Môi trường đô thị Quảng Ngãi về việc khấu trừ thuế TNCN đối với khoản thu nhập trả cho người lao động sau khi đã chấm dứt hợp đồng lao động.
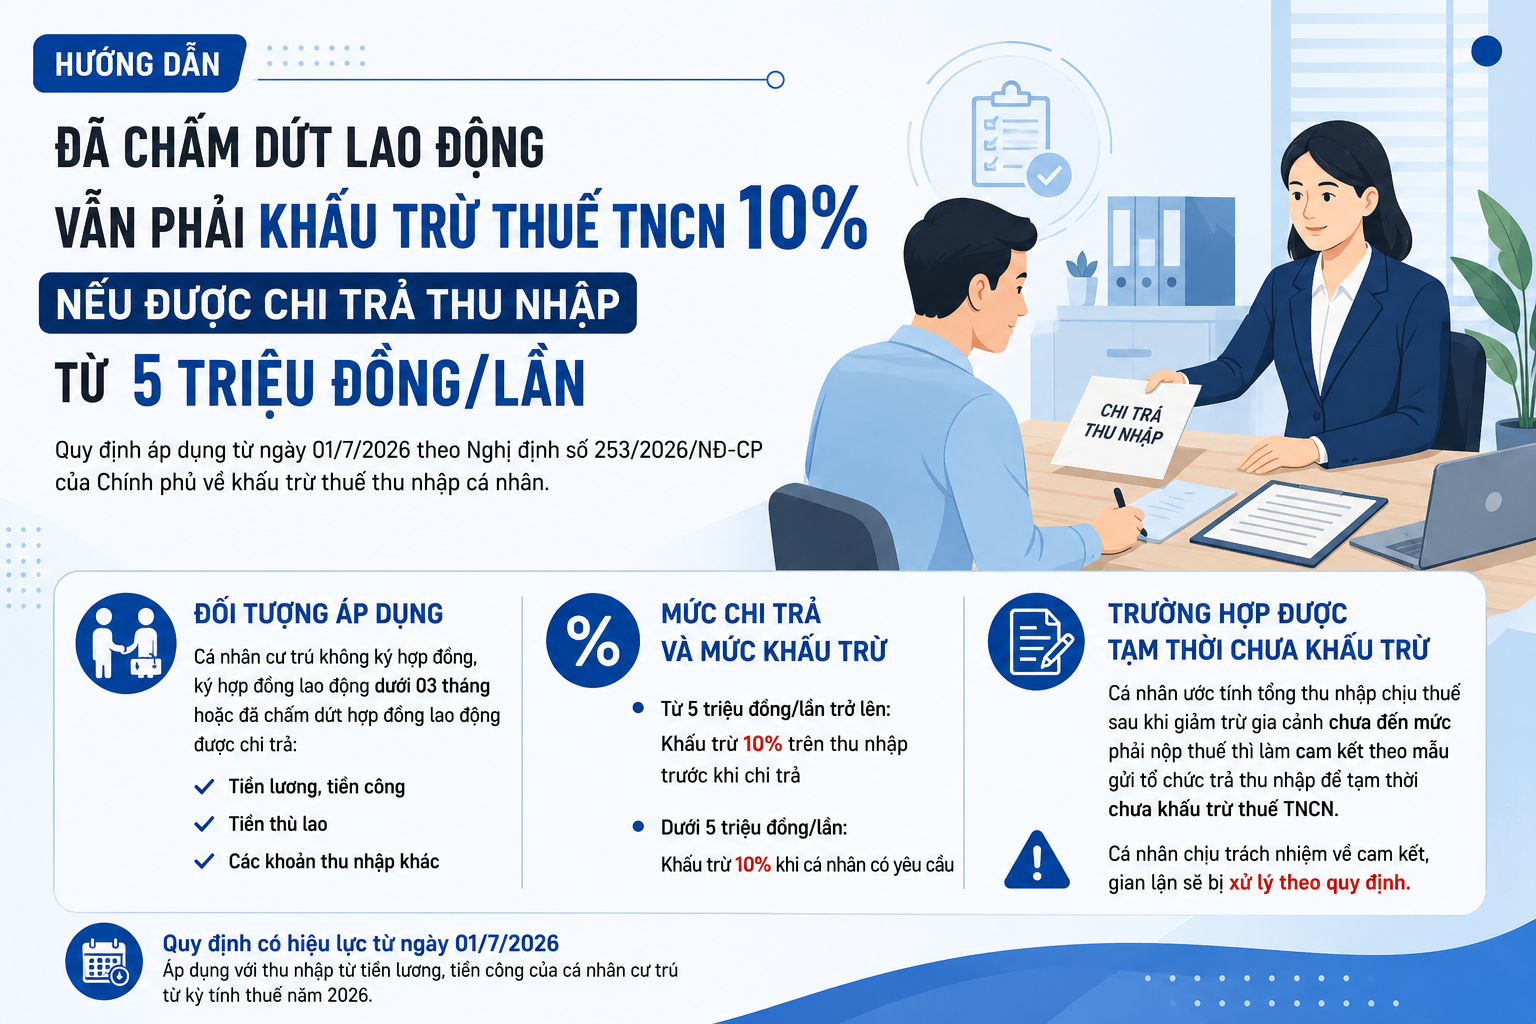
Theo cơ quan Thuế, căn cứ khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP, từ ngày 1/7/2026, trường hợp tổ chức, cá nhân chi trả tiền lương, tiền công, tiền thù lao hoặc các khoản thu nhập khác cho cá nhân cư trú không ký hợp đồng lao động, ký hợp đồng lao động dưới 3 tháng hoặc trả thu nhập cho người lao động đã chấm dứt hợp đồng lao động, nếu mức chi trả từ 5 triệu đồng/lần trở lên thì phải khấu trừ thuế TNCN theo tỷ lệ 10% trên thu nhập trước khi chi trả.
Đối với khoản chi trả dưới 5 triệu đồng/lần, tổ chức trả thu nhập chỉ thực hiện khấu trừ 10% khi cá nhân có yêu cầu.
Tuy nhiên, trường hợp cá nhân chỉ có thu nhập thuộc diện khấu trừ theo tỷ lệ 10% nêu trên và ước tính tổng thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế, cá nhân được lập cam kết theo mẫu quy định gửi tổ chức trả thu nhập để làm căn cứ tạm thời chưa khấu trừ thuế.
Cá nhân phải chịu trách nhiệm trước pháp luật về nội dung cam kết. Nếu phát hiện gian lận, cơ quan có thẩm quyền sẽ xử lý theo quy định của pháp luật về quản lý thuế và các quy định liên quan. Căn cứ vào cam kết của cá nhân, tổ chức trả thu nhập được tạm thời không thực hiện khấu trừ thuế TNCN.
Thuế tỉnh Quảng Ngãi cho biết hướng dẫn này được thực hiện trên cơ sở quy định tại Nghị định số 253/2026/NĐ-CP của Chính phủ, có hiệu lực từ ngày 1/7/2026.
Theo quy định tại Điều 69 Nghị định số 253/2026/NĐ-CP, các quy định liên quan đến thu nhập từ tiền lương, tiền công của cá nhân cư trú được áp dụng từ kỳ tính thuế năm 2026.