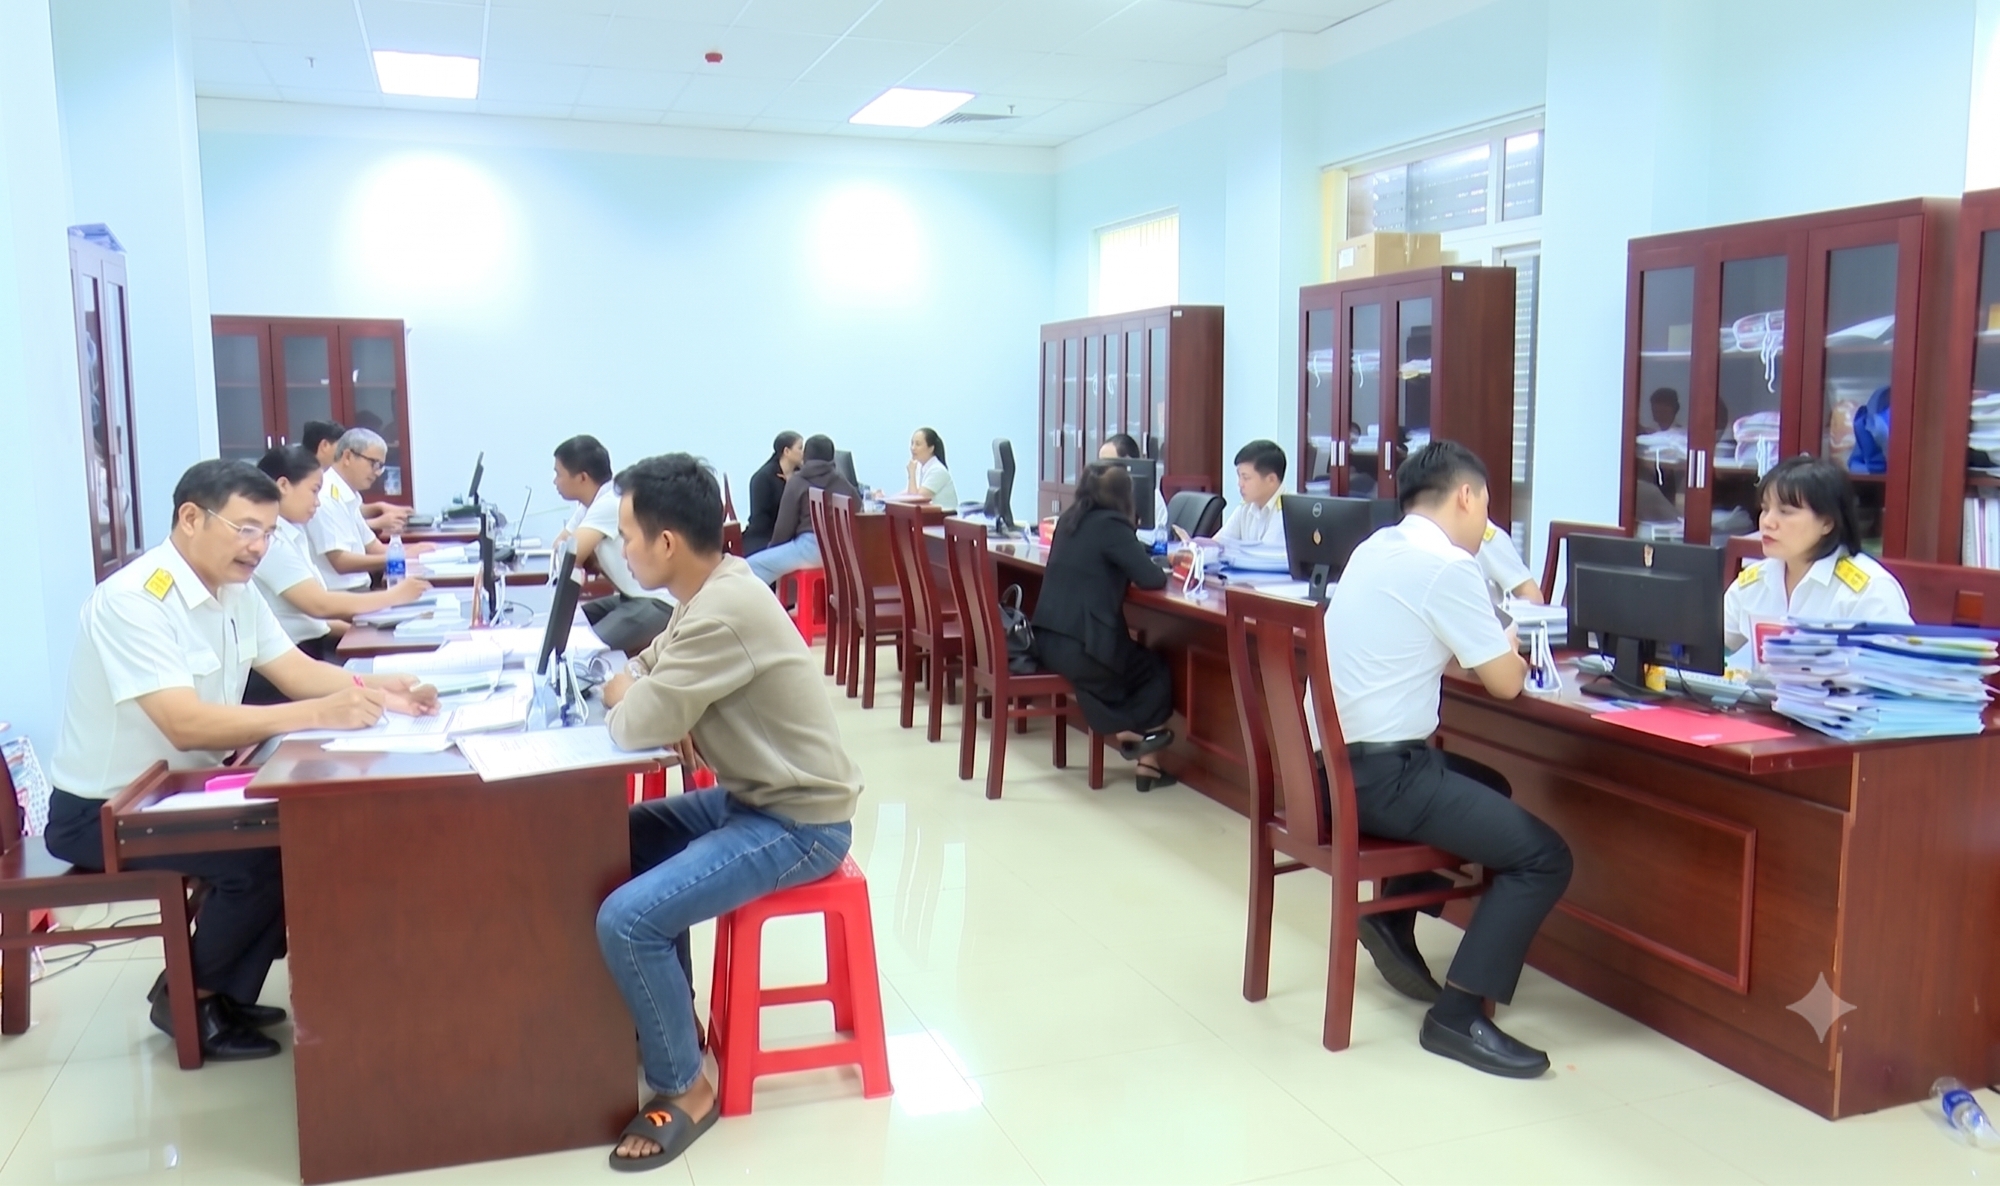
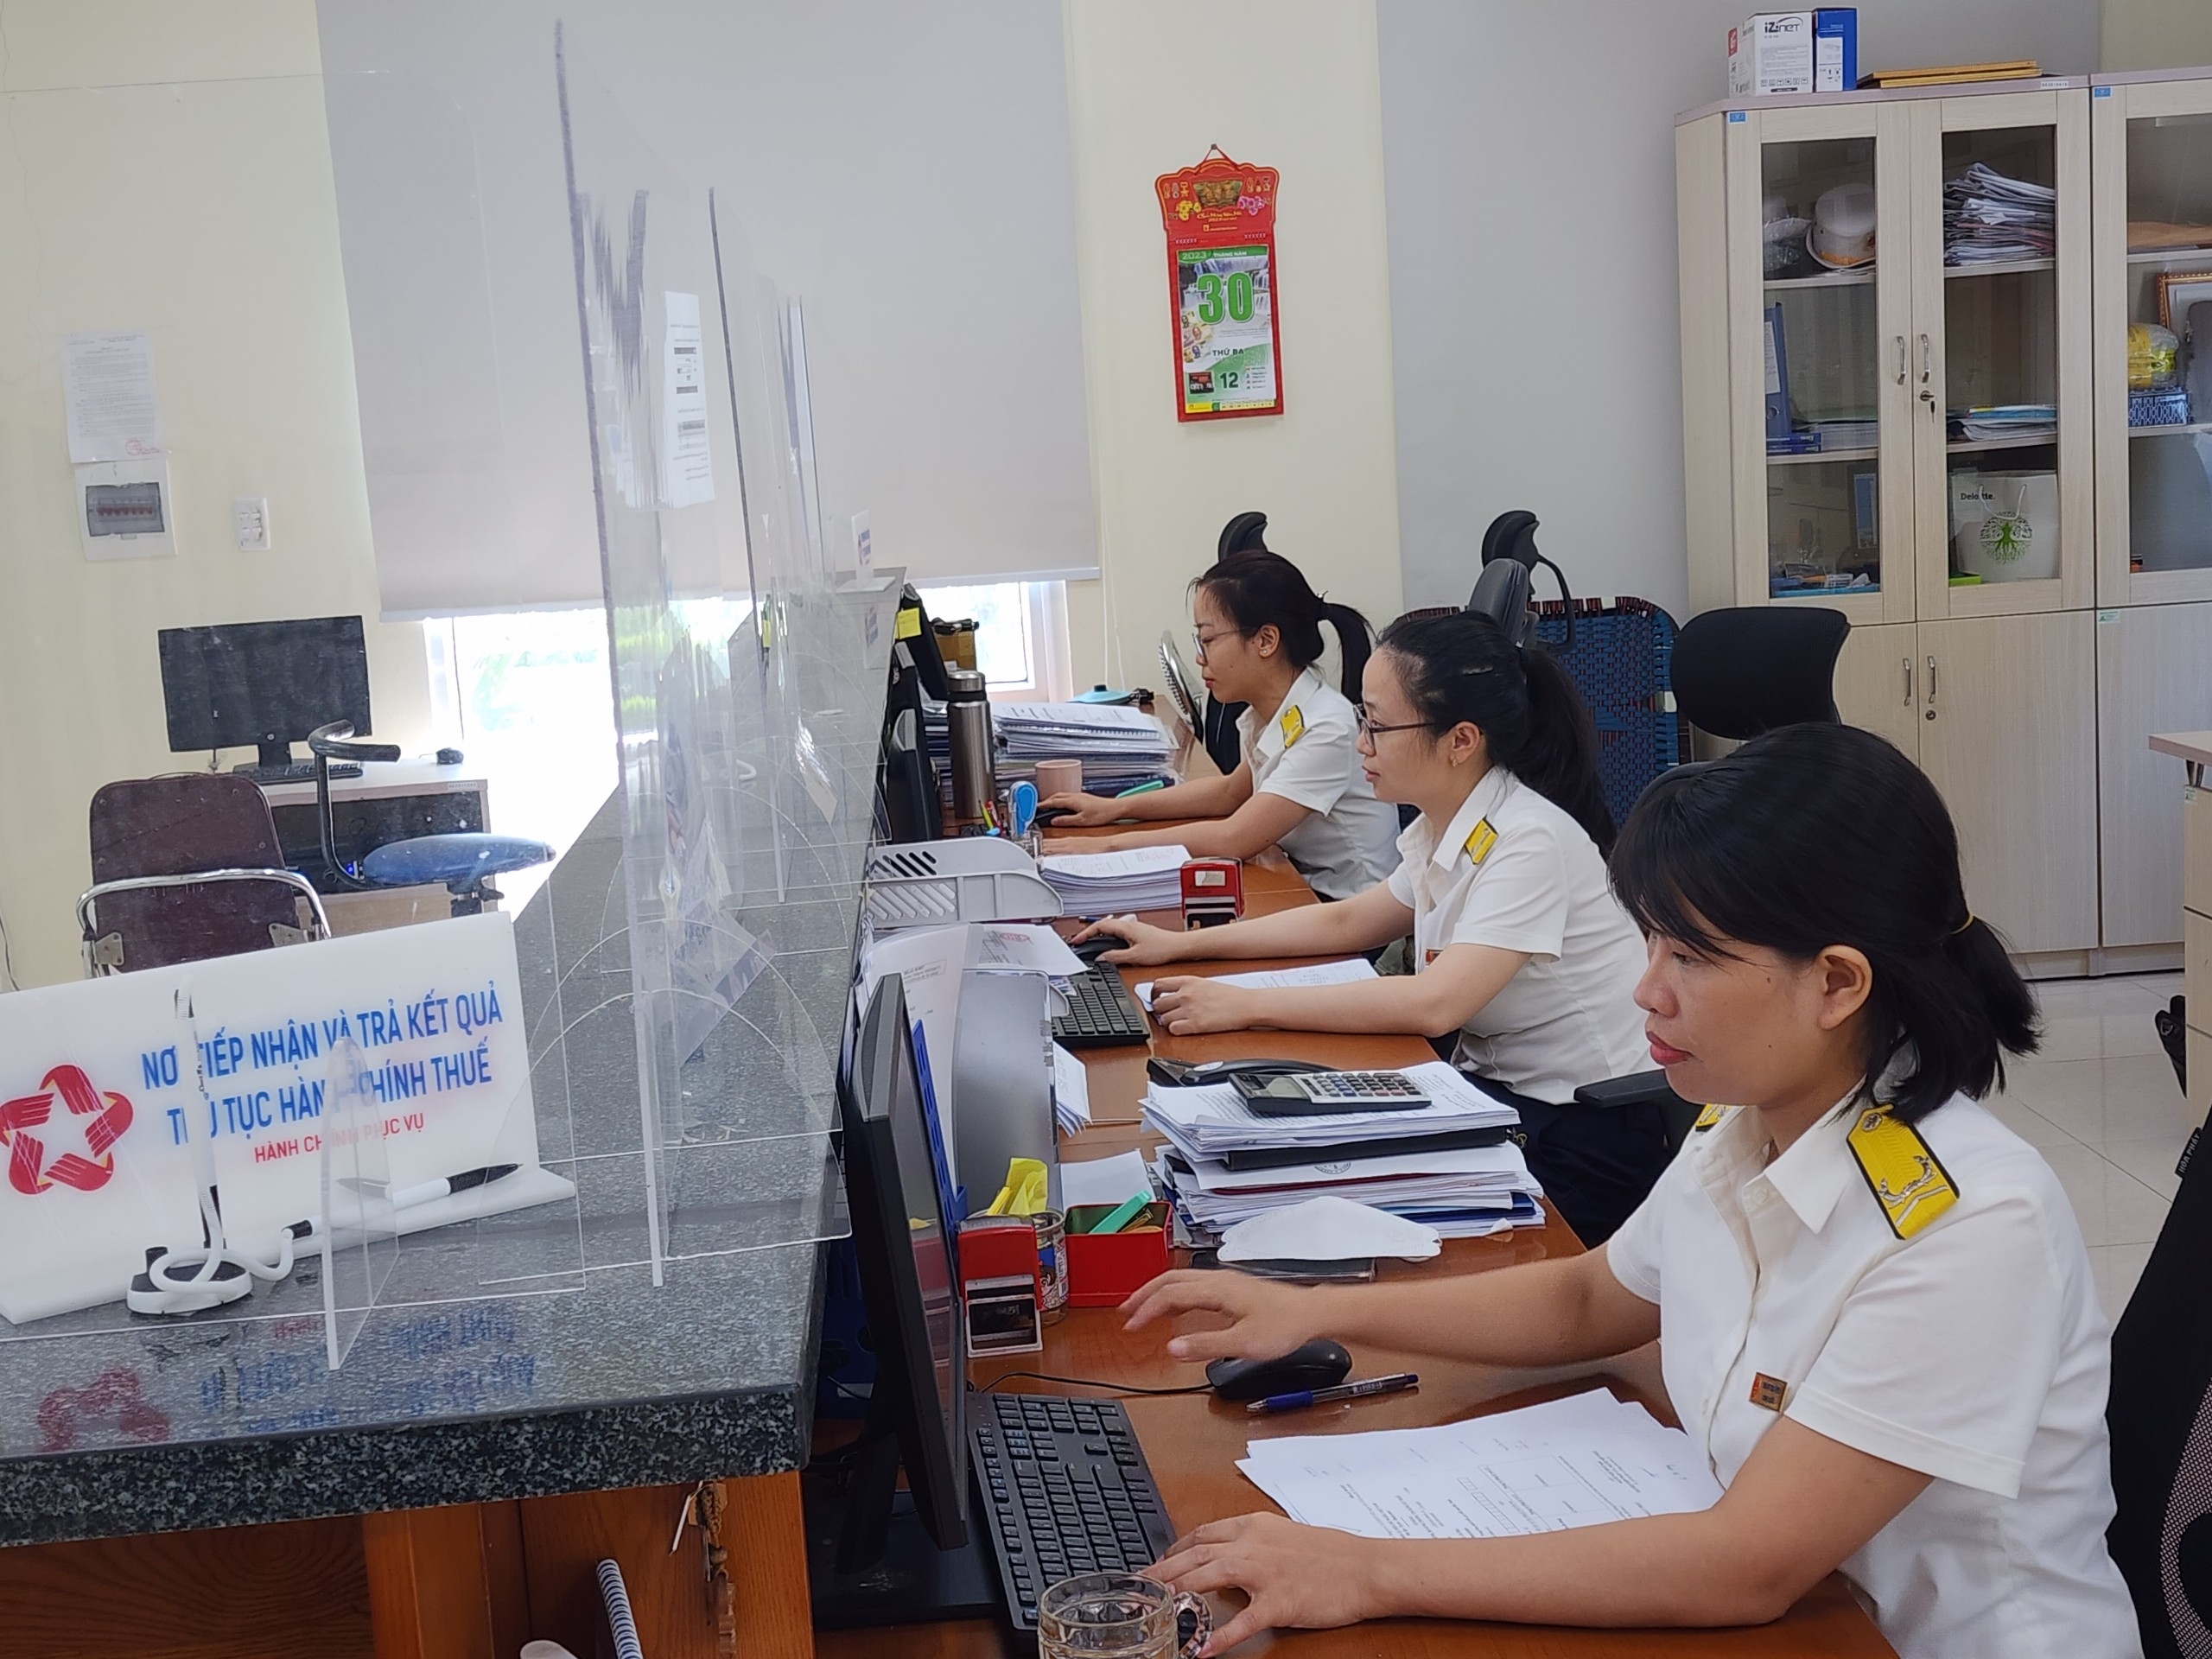
Thuế TP. Huế vừa có hướng dẫn cụ thể, làm rõ cách khấu trừ thuế thu nhập cá nhân (TNCN) đối với từng trường hợp chi trả trước và sau thời điểm người lao động nghỉ việc.
 |
| Việc xác định đúng bản chất khoản chi và thời điểm chi trả là căn cứ quan trọng để áp dụng đúng phương pháp khấu trừ thuế TNCN. |
Thuế TP. Huế nhận được công văn của Công ty TNHH Bia Carlsberg Việt Nam đề nghị hướng dẫn chính sách thuế liên quan đến việc khấu trừ thuế TNCN đối với người lao động sau khi nghỉ việc. Trên cơ sở quy định hiện hành, cơ quan Thuế đã có ý kiến làm rõ cách thức khấu trừ trong từng trường hợp cụ thể.
Căn cứ khoản 2 Điều 8 Thông tư số 111/2013/TT-BTC, thời điểm xác định thu nhập chịu thuế TNCN đối với thu nhập từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế, không phân biệt thời điểm người lao động còn hay đã chấm dứt hợp đồng lao động. Đồng thời, căn cứ khoản 1 Điều 25 Thông tư số 111/2013/TT-BTC về khấu trừ thuế, cơ quan thuế phân biệt rõ hai trường hợp.
Trường hợp doanh nghiệp chi trả tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công cho thời gian người lao động làm việc trước khi chấm dứt hợp đồng lao động, doanh nghiệp thực hiện khấu trừ thuế TNCN theo Biểu thuế lũy tiến từng phần, kể cả khi việc chi trả diễn ra sau thời điểm nghỉ việc.
Trường hợp doanh nghiệp chi trả các khoản lợi ích, khoản thanh toán khác có tính chất tiền lương, tiền công cho người lao động đã chấm dứt hợp đồng lao động (đối với người lao động ký hợp đồng từ 03 tháng trở lên), nếu mức chi trả từ 2 triệu đồng/lần trở lên, doanh nghiệp thực hiện khấu trừ thuế TNCN theo mức 10% trên tổng thu nhập trước khi trả, sau khi loại trừ các khoản thu nhập được miễn thuế hoặc không tính vào thu nhập chịu thuế theo quy định.
Thuế TP. Huế lưu ý, việc xác định đúng bản chất khoản chi và thời điểm chi trả là căn cứ quan trọng để áp dụng đúng phương pháp khấu trừ thuế TNCN, qua đó hạn chế rủi ro sai sót cho doanh nghiệp trong quá trình thực hiện nghĩa vụ thuế.