Thứ hai 16/11/2026 22:07
Thời tiết: Hà Nội 27°C
Đà Nẵng 27°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Hồ sơ hải quan nhập khẩu qua cửa khẩu đường sông

Nụ Bùi
Trước vướng mắc của Chi cục Hải quan khu vực XX liên quan đến vướng mắc về hồ sơ hải quan nhập khẩu qua cửa khẩu đường sông theo quy định tại Thông tư số 121/2025/TT-BTC, Cục Hải quan đã có trả lời và hướng dẫn cụ thể.
Điều chỉnh hóa đơn và khai bổ sung hồ sơ hải quan đối với hàng xuất khẩu Nộp, xác nhận và sử dụng các chứng từ thuộc hồ sơ hải quan, hồ sơ thuế trên hệ thống điện tử Chuẩn hóa hồ sơ hải quan: Bước đệm cho chuyển đổi số toàn diện

Chi cục Hải quan khu vực XX nêu, tại Điều 16 Thông tư số 121/2025/TT-BTC quy định về vận đơn đối với hàng hóa nhập khẩu. Cụ thể, vận đơn hoặc các chứng từ vận tải khác có giá trị tương đương (có các thông tin cơ bản sau: tên, địa chỉ người gửi hàng, người nhận hàng; tên hàng, số lượng, trọng lượng; địa điểm xếp hàng lên phương tiện, địa điểm dỡ hàng; số hiệu phương tiện vận chuyển; tên người vậnchuyển, thời gian, địa điểm phát hành chứng từ vận tải) đối với trường hợp hàng hóa vận chuyển bằng đường biển, đường hàng không, đường sắt, đường thủy nội địa, vận tải đa phương thức theo quy định của pháp luật (trừ hàng hoá nhập khẩu qua cửa khẩu biên giới đường bộ, hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh, hàng hoá mua bán giữa khu phi thuế quan và nội địa, hàng hóa nhập khẩu do người nhập cảnh mang theo đường hành lý).
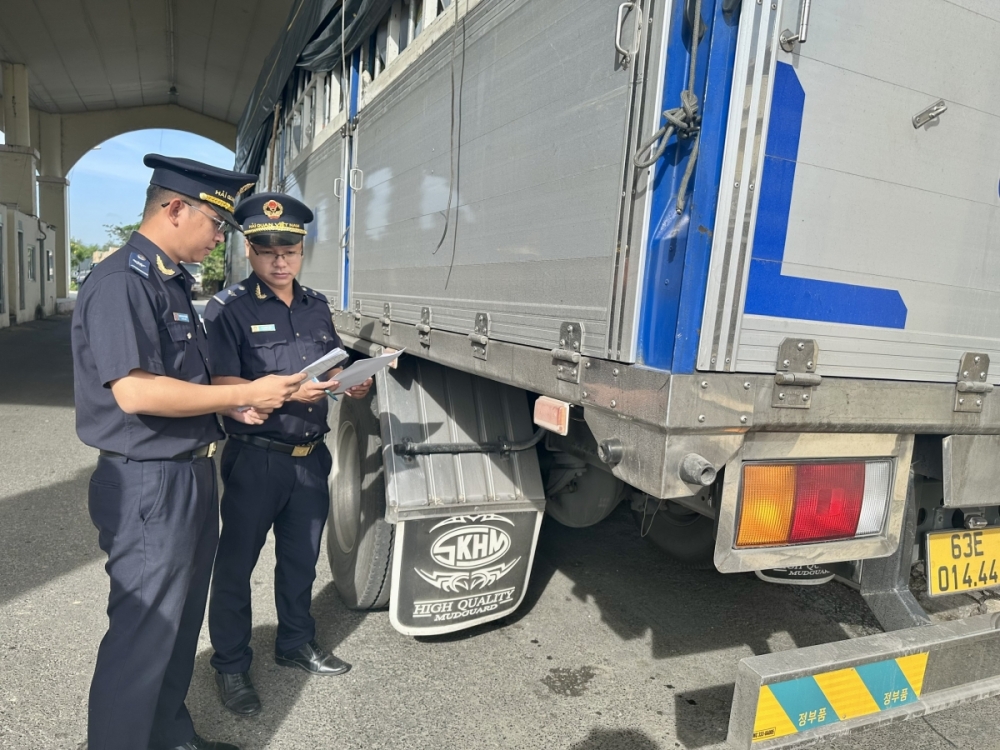
Hải quan khu vực XX (Tịnh Biên)
Công chức Hải quan khu vực XX (Tịnh Biên) kiểm tra tờ khai đối với hàng nhập khẩu.

Chi cục Hải quan khu vực XX nhấn mạnh cách hiểu, trường hợp hàng hóa nhập khẩu qua cảng đường thủy nội địa có chức năng thực hiện thủ tục xuất nhập cảnh cho tàu biển thì phải nộp vận tải đơn. Đối với trường hợp tàu thuyền xuất nhập cảnh qua cửa khẩu đường sông, tiếp giáp với Campuchia (cửa khẩu biên giới đất liền) thì không phải nộp chứng từ này.

Về vấn đề này, theo Cục Hải quan, tại khoản 2 Điều 16 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC và được sửa đổi, bổ sung tại Thông tư số 121/2025/TT-BTC quy định, ngoài trường hợp hàng hoá nhập khẩu qua cửa khẩu biên giới đường bộ, hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh, hàng hoá mua bán giữa khu phi thuế quan và nội địa, hàng hóa nhập khẩu do người nhập cảnh mang theo đường hành lý người khai hải quan không phải khai nộp vận đơn hoặc chứng từ vận tải khác có giá trị tương đương cho cơ quan Hải quan. Các trường hợp khác người khai hải quan phải khai nộp vận đơn hoặc chứng từ vận tải khác có giá trị tương đương theo các chỉ tiêu nêu tại khoản này cho cơ quan Hải quan.

Ngoài ra, quy định tại Điều 79 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại Nghị định 167/2025/NĐ-CP và quy định tại Điều 3, Điều 16, Điều 18 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC được sửa đổi, bổ sung tại Thông tư số 121/2025/TT-BTC đang quy định việc khai và nộp hồ sơ hải quan của 2 đối tượng người khai hải quan khác nhau nhằm phục vụ mục đích quản lý khác nhau của cơ quan Hải quan.

Theo đó, đối với vướng mắc này, Cục Hải quan yêu cầu Chi cục Hải quan khu vực XX căn cứ quy định tại Điều 3, Điều 16, Điều 18 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC được sửa đổi, bổ sung tại Thông tư số 121/2025/TT-BTC và hướng dẫn nêu trên để thực hiện.


Bài liên quan

Tin bài có thể bạn quan tâm

Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Trước vướng mắc của Hiệp hội Gỗ và Lâm sản Việt Nam, Hội Mỹ nghệ và Chế biến gỗ TP. Hồ Chí Minh về hồ sơ gỗ nhập khẩu và thuế GTGT đối với sản phẩm gỗ có nguồn gốc rừng trồng nhập khẩu, Bộ Tài chính đã có hướng dẫn cụ thể nhằm tháo gỡ vướng mắc cho doanh nghiệp ngành gỗ.
Đề xuất chỉ tiêu kỹ thuật riêng cho từng dạng sản phẩm khoáng sản xuất khẩu

Đề xuất chỉ tiêu kỹ thuật riêng cho từng dạng sản phẩm khoáng sản xuất khẩu

Bộ Công Thương đang lấy ý kiến dự thảo quy định chỉ tiêu kỹ thuật đối với khoáng sản xuất khẩu và tiêu chuẩn chế biến sâu đất hiếm. Việc cụ thể hóa yêu cầu theo từng dạng sản phẩm hướng tới nâng giá trị tài nguyên, đồng thời làm rõ căn cứ áp dụng cho doanh nghiệp.
Cấu kiện thép nhập khẩu: Cảnh giác gian lận trị giá, xuất xứ

Cấu kiện thép nhập khẩu: Cảnh giác gian lận trị giá, xuất xứ

Những lô hàng cấu kiện thép, nhà tiền chế nhập khẩu có dấu hiệu khai báo trị giá thấp bất thường đang đặt ra yêu cầu tăng cường kiểm soát từ cơ quan Hải quan. Không chỉ rà soát giá khai báo, cơ quan Hải quan còn chú trọng xác minh xuất xứ, kiểm tra thực tế và hậu kiểm nhằm ngăn chặn gian lận thương mại, bảo đảm cạnh tranh công bằng cho doanh nghiệp trong nước.
Hàng nhập khẩu tại chỗ được hoàn thuế nếu sản phẩm thực tế đã xuất khẩu

Hàng nhập khẩu tại chỗ được hoàn thuế nếu sản phẩm thực tế đã xuất khẩu

Người nộp thuế được hoàn thuế nhập khẩu đối với hàng hóa nhập khẩu tại chỗ để sản xuất, kinh doanh khi đã đưa vào sản xuất hàng hóa xuất khẩu và thực tế xuất khẩu sản phẩm ra nước ngoài hoặc vào khu phi thuế quan theo quy định.
Hải quan đẩy nhanh thông quan nông sản xuất khẩu

Hải quan đẩy nhanh thông quan nông sản xuất khẩu

Các chi cục hải quan khu vực được yêu cầu bố trí công chức làm thủ tục cả ngoài giờ hành chính, ngày nghỉ, ngày lễ, tạo thuận lợi cho xuất khẩu nông sản.
Hải quan phản hồi vướng mắc về nguyên liệu thủy sản nhập khẩu

Hải quan phản hồi vướng mắc về nguyên liệu thủy sản nhập khẩu

Chuyển mạnh sang quản lý rủi ro, tăng cường hậu kiểm, xử lý vướng mắc về chứng từ, chênh lệch khối lượng và giảm chồng chéo trong kiểm tra chuyên ngành là những nội dung được Cục Hải quan phản hồi trước kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP).
Mở rộng diện miễn, giảm kiểm tra thực phẩm nhập khẩu

Mở rộng diện miễn, giảm kiểm tra thực phẩm nhập khẩu

Dự thảo Luật An toàn thực phẩm - ATTP (sửa đổi) đề xuất chuyển mạnh sang kiểm tra dựa trên phân tích nguy cơ, mở rộng các trường hợp kiểm tra giảm, miễn kiểm tra và đẩy mạnh thực hiện thủ tục trên môi trường điện tử. Những thay đổi này hướng tới giảm thời gian chờ đợi, chi phí tuân thủ cho doanh nghiệp, đồng thời bảo đảm ATTP lưu thông trên thị trường.
Đổi mới quản lý an toàn thực phẩm, khơi dòng chảy xuất nhập khẩu

Đổi mới quản lý an toàn thực phẩm, khơi dòng chảy xuất nhập khẩu

Kim ngạch xuất nhập khẩu vượt 1.010 tỷ USD trong 10 tháng năm 2026 cho thấy quy mô thương mại của Việt Nam ngày càng mở rộng, đồng thời đặt ra yêu cầu cấp thiết về kiểm soát chất lượng hàng hóa. Dự thảo Luật An toàn thực phẩm (ATTP) sửa đổi với định hướng quản lý theo mức độ rủi ro, đẩy mạnh hậu kiểm và nâng cao trách nhiệm oanh nghiệp được kỳ vọng tháo gỡ vướng mắc trong lưu thông hàng hóa, tạo thuận lợi cho hoạt động xuất nhập khẩu.
Cần hướng dẫn cụ thể chính sách quản lý hóa chất tại doanh nghiệp chế xuất

Cần hướng dẫn cụ thể chính sách quản lý hóa chất tại doanh nghiệp chế xuất

Việc cấp phép nhập khẩu hóa chất cần kiểm soát đặc biệt vào doanh nghiệp chế xuất (DNCX) hiện chưa thống nhất giữa các địa phương. Cục Hải quan đề nghị Cục Hóa chất (Bộ Công Thương) hướng dẫn cụ thể để tháo gỡ vướng mắc cho doanh nghiệp và bảo đảm yêu cầu quản lý.
Làm rõ thủ tục hải quan đối với vật tư đóng gói trong kho ngoại quan

Làm rõ thủ tục hải quan đối với vật tư đóng gói trong kho ngoại quan

Vật tư đưa vào kho ngoại quan phục vụ gia cố, chia gói, đóng gói hàng hóa phải thực hiện thủ tục hải quan, chịu sự kiểm tra, giám sát theo quy định, tùy từng trường hợp hàng hóa từ nước ngoài hoặc từ nội địa đưa vào kho.
Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất không khắc phục điều kiện kiểm tra, giám sát hải quan trong tối đa 30 ngày sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan. Dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) làm rõ yêu cầu chứng minh nguồn gốc, mục đích sử dụng và tình trạng quản lý hàng hóa để xác định nghĩa vụ thuế khi vi phạm.
AJCEP đổi quy tắc, doanh nghiệp cần tính lại xuất xứ

AJCEP đổi quy tắc, doanh nghiệp cần tính lại xuất xứ

Từ ngày 15/2/2027, Quy tắc cụ thể mặt hàng (PSR) trong Hiệp định Đối tác kinh tế toàn diện ASEAN - Nhật Bản (AJCEP) dự kiến chuyển từ mã hóa hàng hóa năm 2017 (HS 2017) sang HS 2022. Thay đổi này tác động trực tiếp đến việc xác định xuất xứ hàng hóa, cấp và sử dụng chứng nhận xuất xứ (C/O), đòi hỏi doanh nghiệp xuất khẩu sang Nhật Bản sớm rà soát danh mục hàng hóa, nguồn nguyên liệu và quy trình sản xuất để bảo đảm khả năng tiếp tục hưởng ưu đãi thuế quan.
Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Đối với máy móc, thiết bị nhập khẩu miễn thuế đã quá 10 năm, khấu hao hết giá trị và không còn sử dụng vào hoạt động sản xuất, kinh doanh, dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) đưa ra hai phương án xử lý khi doanh nghiệp thay đổi mục đích sử dụng. Điểm khác biệt nằm ở thủ tục khai báo và cơ quan tiếp nhận nghĩa vụ thuế, là nội dung doanh nghiệp cần lưu ý khi rà soát, xử lý tài sản.
Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Từ thói quen không lấy hóa đơn trong những giao dịch thường ngày, người tiêu dùng có thể vô tình tạo nguy cơ thất thu thuế. Khuyến khích người mua lấy hóa đơn khi mua hàng hoá dịch vụ không chỉ nhằm bảo vệ quyền lợi mà còn tạo thêm kênh giám sát hoạt động kinh doanh, hạn chế thất thu ngân sách. Khi mỗi người mua chủ động ghi nhận giao dịch, minh bạch thị trường không còn là trách nhiệm riêng của cơ quan quản lý và người bán.
Sản phẩm tái chế xuất khẩu có được miễn thuế?

Sản phẩm tái chế xuất khẩu có được miễn thuế?

Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.