Thông qua đối thoại trực tiếp với cộng đồng doanh nghiệp, Chi cục Hải quan khu vực XIII đã giải đáp hàng loạt vướng mắc liên quan đến thủ tục hải quan, chính sách thuế, kiểm tra chuyên ngành, xác định mã số HS và nhiều quy định mới có hiệu lực từ ngày 1/7/2026.
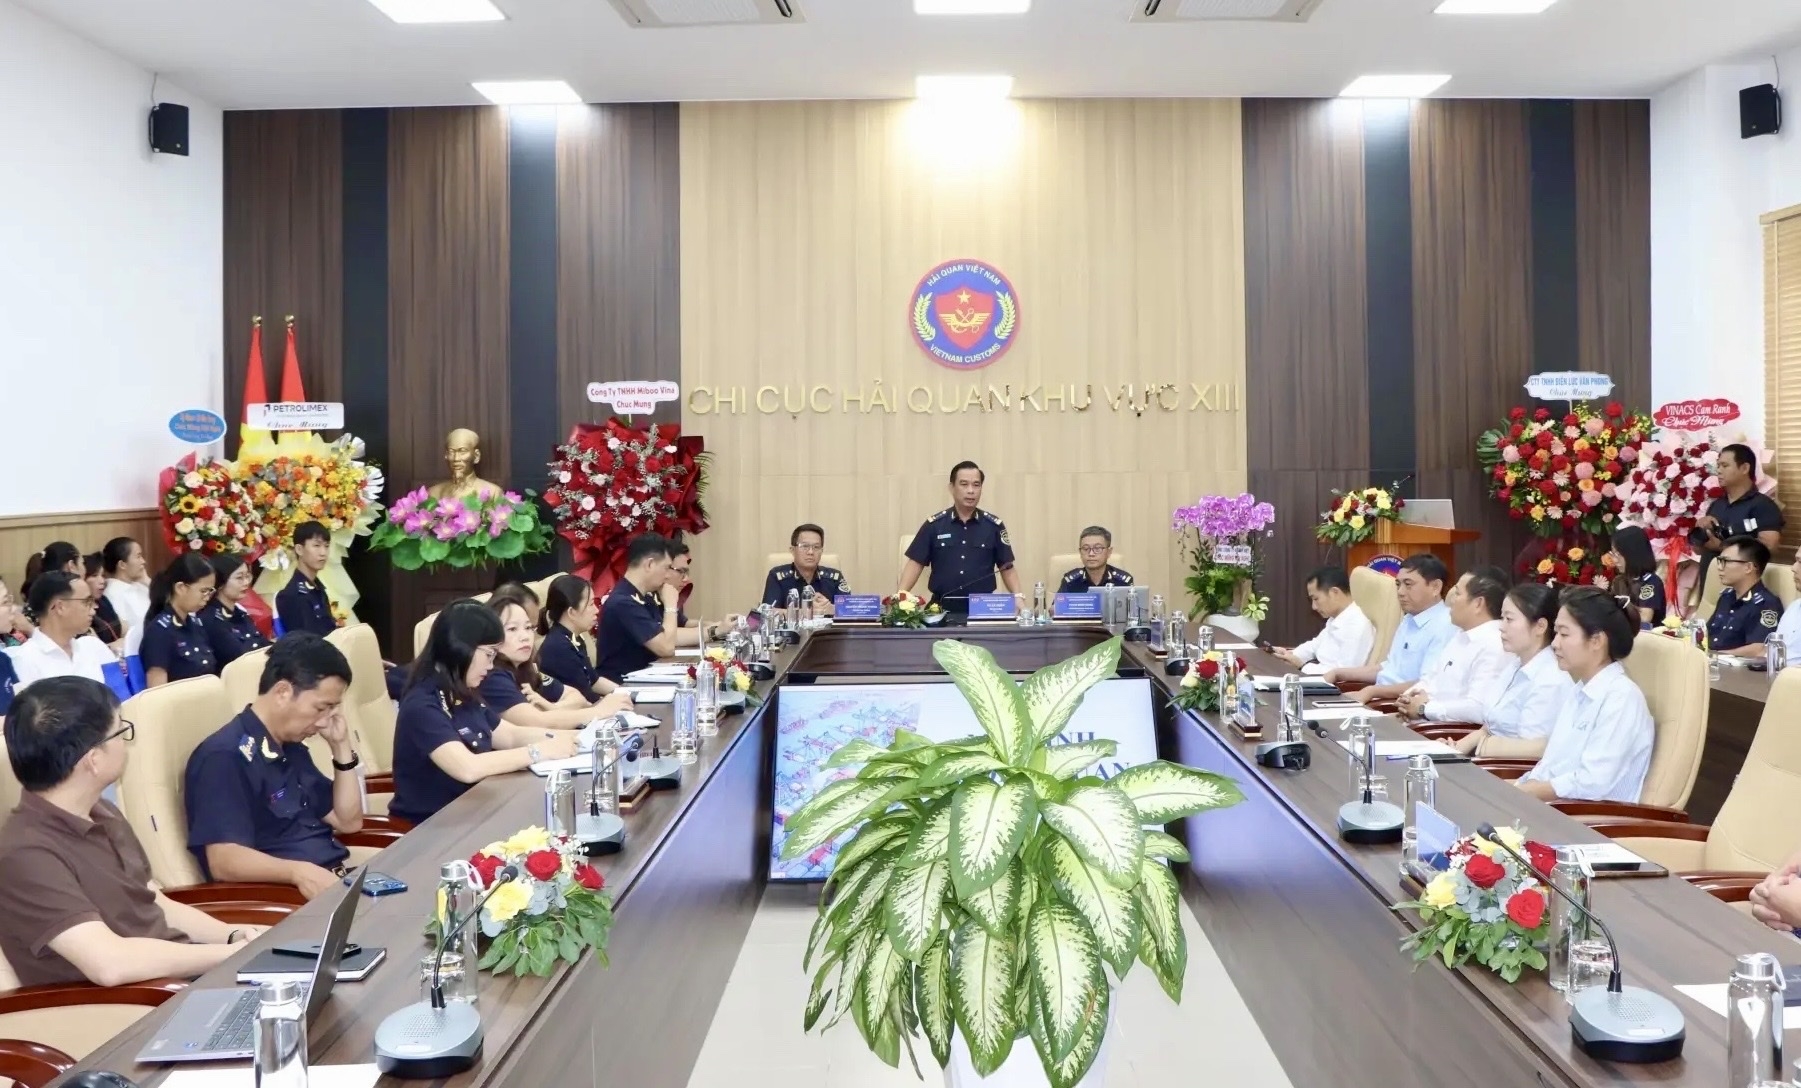 |
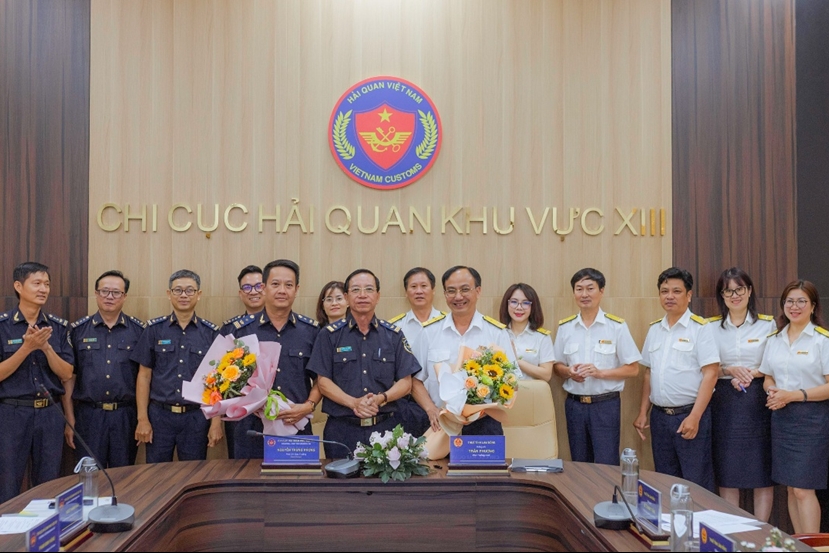
| Lãnh đạo Hải quan khu vực XIII trao đổi, tháo gỡ vướng mắc cho cộng đồng doanh nghiệp. Ảnh: K.H |
Vướng kiểm tra chuyên ngành
Tại hội nghị đối thoại với doanh nghiệp do Chi cục Hải quan khu vực XIII (phường Nha Trang, tỉnh Khánh Hòa) tổ chức mới đây, đơn vị đã trực tiếp giải đáp nhiều câu hỏi liên quan đến thủ tục hải quan, chính sách thuế và các quy định pháp luật mới.
Đối với kiến nghị của Công ty TNHH SCALEAQ về thủ tục đăng ký cơ sở gia công lại, ông Nguyễn Trung Phong, Phó Chi cục trưởng Chi cục Hải quan khu vực XIII cho biết, việc thông báo cơ sở gia công, sản xuất xuất khẩu, nơi lưu giữ nguyên liệu, vật tư, máy móc, thiết bị và sản phẩm xuất khẩu được thực hiện theo quy định tại Khoản 1, Khoản 3 Điều 60 Luật Hải quan; Điều 36, Điều 39 Nghị định số 08/2015/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 59/2018/NĐ-CP và Nghị định số 167/2025/NĐ-CP; Điều 10, Điều 12 Nghị định số 134/2016/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 18/2021/NĐ-CP; Điều 56 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC.
Đối với thủ tục đưa hàng hóa đi gia công lại, doanh nghiệp thực hiện theo Điều 62, Điều 70 Thông tư số 38/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC; Điều 10, Điều 12 Nghị định số 134/2016/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 18/2021/NĐ-CP.
Theo đó, tổ chức, cá nhân phải thực hiện thông báo cơ sở gia công lại, hợp đồng gia công lại và phụ lục hợp đồng gia công lại trước khi giao nguyên liệu, vật tư cho đối tác nhận gia công lại. Trường hợp thông báo không đúng thời hạn sẽ bị xử phạt vi phạm hành chính theo quy định hiện hành.
Liên quan đến phản ánh của Công ty TNHH Đóng Tàu HD Hyundai Việt Nam về việc đăng ký kiểm tra chất lượng, an toàn kỹ thuật đối với phương tiện cơ giới và phương tiện vận tải chuyên dùng vẫn phải nộp hồ sơ giấy tại Chi cục Đăng kiểm TP. Hồ Chí Minh, đại diện Chi cục Hải quan khu vực XIII cho biết, theo quy định hiện hành, việc kiểm tra chất lượng, an toàn kỹ thuật và bảo vệ môi trường đối với nhóm hàng hóa này thuộc thẩm quyền quản lý chuyên ngành của Cục Đăng kiểm - Bộ Xây dựng.
Do đó, những vướng mắc liên quan đến trình tự, thủ tục tiếp nhận và xử lý hồ sơ kiểm tra chuyên ngành không thuộc trách nhiệm quản lý của cơ quan Hải quan. Tuy nhiên, Chi cục Hải quan khu vực XIII ghi nhận kiến nghị của doanh nghiệp, sẽ tổng hợp, báo cáo cấp có thẩm quyền và đề nghị doanh nghiệp liên hệ cơ quan Đăng kiểm để được hướng dẫn, giải quyết theo quy định.
Đối với đề xuất miễn kiểm tra chuyên ngành đối với hàng hóa nhập khẩu theo loại hình A12 chỉ phục vụ sản xuất trong nhà máy, lãnh đạo Chi cục Hải quan khu vực XIII cho biết, căn cứ Khoản 5 Điều 3 Nghị định số 08/2015/NĐ-CP, đối tượng hàng hóa phải kiểm tra chuyên ngành được xác định theo quy định pháp luật quản lý chuyên ngành đối với từng loại hàng hóa cụ thể.
Hiện chưa có văn bản pháp luật quy định miễn hoặc áp dụng chính sách quản lý chuyên ngành riêng theo mã loại hình tờ khai A11 hoặc A12. Đồng thời, cơ quan Hải quan cũng ghi nhận những khó khăn của doanh nghiệp liên quan đến việc chậm giải quyết thủ tục kiểm tra chuyên ngành của các bộ, ngành liên quan.
Hướng dẫn cụ thể về mã số HS, chính sách thuế
Đối với đề nghị của Công ty TNHH DAEHYUP Việt Nam về xác định mã số HS (HS code) và trị giá tính thuế, Chi cục Hải quan khu vực XIII hướng dẫn doanh nghiệp cần nghiên cứu đầy đủ bản chất thực tế của hàng hóa, gồm tên gọi, thành phần cấu tạo, tài liệu kỹ thuật, công dụng... Việc phân loại phải căn cứ Điều 26 Luật Hải quan năm 2014; Điều 16 Nghị định số 08/2015/NĐ-CP; Thông tư số 14/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 17/2021/TT-BTC; đồng thời áp dụng sáu quy tắc tổng quát giải thích Hệ thống HS theo Thông tư số 31/2022/TT-BTC.
Trường hợp doanh nghiệp có nhu cầu xác định trước mã số hàng hóa để làm cơ sở thực hiện thủ tục hải quan, doanh nghiệp có thể lập hồ sơ đề nghị xác định trước mã số theo Điều 24 Luật Hải quan, Điều 24 Nghị định số 08/2015/NĐ-CP và Điều 7 Thông tư số 38/2015/TT-BTC đã được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC.
Về trị giá hải quan, Chi cục Hải quan khu vực XIII cho biết việc xác định được thực hiện theo Thông tư số 39/2015/TT-BTC được sửa đổi, bổ sung tại Thông tư số 60/2019/TT-BTC; Điều 25 Thông tư số 38/2015/TT-BTC đã được sửa đổi, bổ sung tại Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC.
Cơ quan Hải quan lưu ý doanh nghiệp có trách nhiệm tự kê khai, tự xác định trị giá tính thuế trên cơ sở chứng từ giao dịch thực tế, bảo đảm tính trung thực, chính xác và nhất quán giữa hợp đồng, hóa đơn và chứng từ thanh toán.
Đối với đề nghị hướng dẫn xác định mã HS đối với các bộ phận máy móc nhập khẩu rời, không đồng bộ, Chi cục Hải quan khu vực XIII cho biết việc phân loại phải căn cứ Chú giải 2 Phần XVI của Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam và sáu quy tắc tổng quát giải thích Hệ thống HS theo Thông tư số 31/2022/TT-BTC.
Theo đó, hàng hóa nhập khẩu rời, không đồng bộ với máy sẽ không được phân loại là máy móc, thiết bị ở dạng chưa lắp ráp hoặc tháo rời theo Điều 8 Thông tư số 14/2015/TT-BTC mà phải được phân loại theo chính bộ phận đó hoặc theo vật liệu cấu thành. Đối với bộ phận có cấu tạo từ nhiều vật liệu khác nhau, doanh nghiệp thực hiện phân loại theo Quy tắc 3 của Hệ thống HS.
Liên quan đến chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ theo loại hình sản xuất xuất khẩu và chính sách hoàn thuế giá trị gia tăng, đại diện Chi cục Hải quan khu vực XIII cũng hướng dẫn cụ thể các quy định tại Luật Thuế xuất khẩu, thuế nhập khẩu số 107/2016/QH13; Nghị định số 134/2016/NĐ-CP được sửa đổi, bổ sung tại Nghị định số 18/2021/NĐ-CP; Luật Thuế Giá trị gia tăng số 48/2024/QH15; Luật số 90/2025/QH15 và Nghị định số 181/2025/NĐ-CP quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
Ngoài những nội dung trên, Chi cục Hải quan khu vực XIII còn giải đáp các vấn đề liên quan đến nghiệp vụ tham vấn giá, quy định hoàn thuế đối với hàng hóa nhập khẩu và phổ biến các văn bản pháp luật mới trong lĩnh vực hải quan có hiệu lực từ ngày 1/7/2026.
Kết luận hội nghị, ông Vũ Lê Quân, Chi cục trưởng Chi cục Hải quan khu vực XIII khẳng định, cơ quan Hải quan luôn sẵn sàng lắng nghe, trực tiếp tháo gỡ các vướng mắc phát sinh trong quá trình làm thủ tục; đồng thời cam kết tiếp tục cắt giảm thời gian thông quan, nâng cao hiệu quả quản lý nhằm xây dựng môi trường đầu tư, kinh doanh thông thoáng, lành mạnh cho doanh nghiệp.
Lãnh đạo Chi cục cũng mong muốn doanh nghiệp chủ động bố trí nhân lực nghiên cứu các quy định mới trong lĩnh vực hải quan, tích cực tham gia các lớp tập huấn nghiệp vụ xuất nhập khẩu, đồng thời tăng cường kết nối, chia sẻ thông tin với cơ quan Hải quan để kịp thời tháo gỡ khó khăn, nâng cao chất lượng phục vụ và cùng xây dựng môi trường kinh doanh thuận lợi, minh bạch.