Chủ nhật 15/11/2026 07:39
Thời tiết: Hà Nội 20°C
Đà Nẵng 24°C
Cà Mau 26°C
Hải Phòng 22°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Diễn đàn chính sách thuế, hải quan

/ Nghiên cứu - Trao đổi

Từ 16/11: Thay đổi quy định làm thủ tục hải quan đối với hàng hóa Nhóm 1

Từ 16/11: Thay đổi quy định làm thủ tục hải quan đối với hàng hóa Nhóm 1

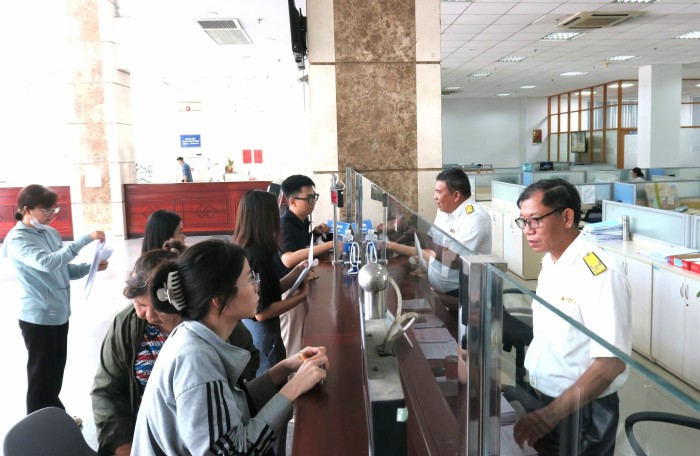
Người khai hải quan phải thực hiện định danh, xác thực điện tử khi làm thủ tục đối với hàng hóa Nhóm 1 gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định, theo Thông tư số 142/2026/TT-BTC kể từ ngày 16/11/2026.
Cải cách hải quan: Từ số hóa thủ tục đến đổi mới phương thức quản lý

Cải cách hải quan: Từ số hóa thủ tục đến đổi mới phương thức quản lý

Tái cấu trúc thủ tục hành chính dựa trên dữ liệu, hoàn thiện thể chế và đẩy mạnh ứng dụng công nghệ là những hướng đi trọng tâm của ngành Hải quan nhằm giảm chi phí tuân thủ cho doanh nghiệp, nâng cao hiệu quả quản lý và tạo nền tảng xây dựng Hải quan thông minh.
Cấu kiện thép nhập khẩu: Cảnh giác gian lận trị giá, xuất xứ

Cấu kiện thép nhập khẩu: Cảnh giác gian lận trị giá, xuất xứ

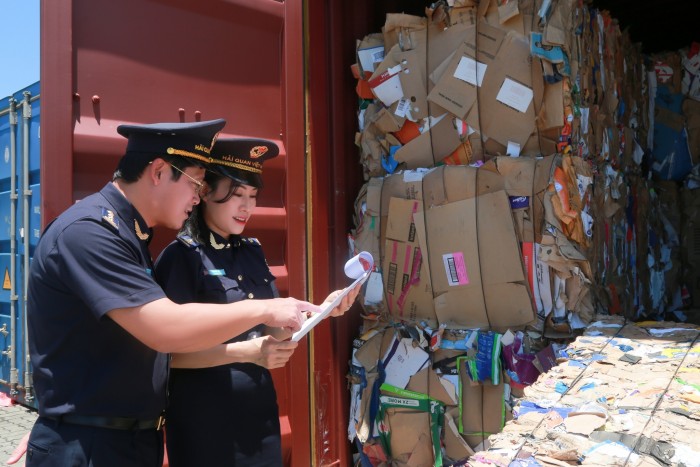
Những lô hàng cấu kiện thép, nhà tiền chế nhập khẩu có dấu hiệu khai báo trị giá thấp bất thường đang đặt ra yêu cầu tăng cường kiểm soát từ cơ quan Hải quan. Không chỉ rà soát giá khai báo, cơ quan Hải quan còn chú trọng xác minh xuất xứ, kiểm tra thực tế và hậu kiểm nhằm ngăn chặn gian lận thương mại, bảo đảm cạnh tranh công bằng cho doanh nghiệp trong nước.
Số hóa thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh

Số hóa thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh

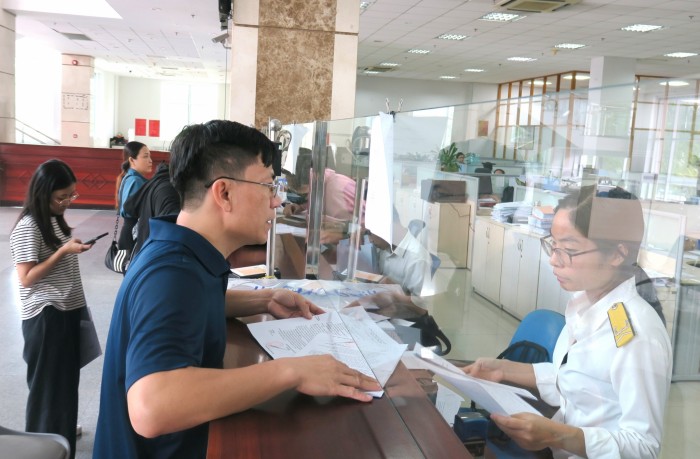
Từ ngày 16/11/2026, Thông tư số 142/2026/TT-BTC sửa đổi thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế, với những thay đổi về khai báo điện tử, định danh và thu, nộp thuế.
Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) thống nhất kết nối dữ liệu Cửa khẩu thông minh

Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) thống nhất kết nối dữ liệu Cửa khẩu thông minh

Chuẩn hóa dữ liệu logistics, tăng cường giám sát phương tiện vận tải thông minh không người lái và nghiên cứu mở rộng mô hình tại cặp cửa khẩu Móng Cái - Đông Hưng là những nội dung được Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) trao đổi ngày 13/10, trước thời điểm Thông tư số 128/2026/TT-BTC có hiệu lực.
Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Hải quan lấy hiệu quả hỗ trợ doanh nghiệp làm thước đo quan hệ đối tác

Từ hướng dẫn thủ tục, giải đáp kiến nghị đến đối thoại trực tiếp với doanh nghiệp, ngành Hải quan đang mở rộng các kênh hỗ trợ để xử lý vướng mắc phát sinh trong hoạt động xuất nhập khẩu. Cùng với đó, việc công khai đầu mối tiếp nhận phản ánh, nâng cao trách nhiệm công vụ và tăng cường tham vấn doanh nghiệp góp phần đưa quan hệ đối tác đi vào thực chất.
Chủ động để chính sách hải quan không đi sau thực tiễn

Chủ động để chính sách hải quan không đi sau thực tiễn

Thương mại điện tử, Cửa khẩu thông minh và quản lý dựa trên dữ liệu đang đặt ra yêu cầu mới đối với pháp luật hải quan. Cùng với hoàn thiện quy định hiện hành, ngành Hải quan đẩy mạnh xây dựng khung pháp lý cho các phương thức quản lý mới, hướng tới tháo gỡ vướng mắc, đơn giản hóa thủ tục và giảm chi phí tuân thủ cho doanh nghiệp.
Doanh nghiệp Hàn Quốc kỳ vọng bước tiến mới của Hải quan số

Doanh nghiệp Hàn Quốc kỳ vọng bước tiến mới của Hải quan số

Chia sẻ với Tạp chí Kinh tế - Tài chính, TS. Trần Hải Linh, Ủy viên Ủy ban Trung ương MTTQ Việt Nam, Chủ tịch Hiệp hội Doanh nhân và Đầu tư Việt Nam – Hàn Quốc (VKBIA) cho rằng, Luật Hải quan (sửa đổi) đợt này mở rộng số hóa, liên thông dữ liệu và quản lý rủi ro, doanh nghiệp Hàn Quốc kỳ vọng cải cách giúp giảm thời gian, chi phí và tăng khả năng dự báo.
Làm gì để chính sách giảm 30% thuế thu nhập phát huy hiệu quả trong thực tiễn?

Làm gì để chính sách giảm 30% thuế thu nhập phát huy hiệu quả trong thực tiễn?

Chủ trương giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) trong năm 2026, 2027 cho hộ, cá nhân kinh doanh, doanh nghiệp có doanh thu đến 10 tỷ đồng đang được nhiều người đồng tình, ủng hộ. Về phía chuyên gia cũng phân tích và “hiến kế” các giải pháp vừa cân bằng lợi ích của người nộp thuế, đảm bảo nguồn thu ngân sách và phát huy hiệu quả khi áp dụng thực tiễn.
Đổi mới công tác quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh trong bối cảnh chuyển đổi số: Thực tiễn tại tỉnh Thái Nguyên và hàm ý chính sách

Đổi mới công tác quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh trong bối cảnh chuyển đổi số: Thực tiễn tại tỉnh Thái Nguyên và hàm ý chính sách

Kinh tế tư nhân ngày càng khẳng định vai trò là một động lực quan trọng của nền kinh tế Việt Nam, đóng góp tích cực vào tăng trưởng, tạo việc làm và mở rộng nguồn thu ngân sách nhà nước. Trong khu vực kinh tế tư nhân, hộ kinh doanh và cá nhân kinh doanh chiếm tỷ trọng lớn về số lượng, hoạt động đa dạng trong nhiều lĩnh vực sản xuất, thương mại và dịch vụ.
Giảm 30% thuế thu nhập: Đòn bẩy tài chính thiết thực cho hộ, cá nhân kinh doanh và doanh nghiệp

Giảm 30% thuế thu nhập: Đòn bẩy tài chính thiết thực cho hộ, cá nhân kinh doanh và doanh nghiệp

Các chuyên gia cho rằng, chủ trương đề xuất giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) trong năm 2026, 2027 cho hộ, cá nhân kinh doanh, doanh nghiệp có doanh thu đến 10 tỷ đồng là chính sách thiết thực giúp duy trì nguồn vốn và nuôi dưỡng nguồn thu bền vững.
Cải cách thủ tục hải quan: Mở rộng dư địa cho doanh nghiệp

Cải cách thủ tục hải quan: Mở rộng dư địa cho doanh nghiệp

Liên tiếp sửa đổi, bổ sung và bãi bỏ thủ tục hành chính trong lĩnh vực hải quan, Bộ Tài chính đang thúc đẩy mạnh mẽ quá trình chuyển từ quản lý bằng hồ sơ, thủ tục sang quản lý bằng dữ liệu và rủi ro. Những cải cách này không chỉ góp phần giảm thời gian, chi phí tuân thủ mà còn tạo thêm dư địa để doanh nghiệp nâng cao năng lực cạnh tranh, thúc đẩy hoạt động xuất nhập khẩu.
Quản lý thuế đối với hoạt động tiếp thị số của doanh nghiệp tại Việt Nam: Thách thức và khuyến nghị

Quản lý thuế đối với hoạt động tiếp thị số của doanh nghiệp tại Việt Nam: Thách thức và khuyến nghị

Trong thập niên gần đây, hoạt động tiếp thị đã chuyển dịch mạnh từ môi trường vật lý sang không gian số, làm thay đổi căn bản cách thức giao dịch, tiếp cận khách hàng và cấu trúc chi phí của doanh nghiệp. Mặc dù mở ra cơ hội nâng cao hiệu quả, nhưng xu hướng này cũng đồng thời đặt ra thách thức đối với mô hình quản lý thuế truyền thống.
Quản lý thuế đối với KOLs trong kỷ nguyên số: Thực trạng, thách thức và hàm ý cho Việt Nam

Quản lý thuế đối với KOLs trong kỷ nguyên số: Thực trạng, thách thức và hàm ý cho Việt Nam

Trong làn sóng kinh tế số lan tỏa toàn cầu, hoạt động sáng tạo nội dung và sự trỗi dậy của nhóm người ảnh hưởng trên mạng xã hội (KOLs) đã hình thành một mạch nguồn mới cho hệ sinh thái số.
Nâng cao hiệu quả truyền thông số về nghĩa vụ thuế trong hoạt động kinh doanh thương mại điện tử xuyên biên giới tại Việt Nam

Nâng cao hiệu quả truyền thông số về nghĩa vụ thuế trong hoạt động kinh doanh thương mại điện tử xuyên biên giới tại Việt Nam

Nghiên cứu đánh giá thực trạng quản lý và hiệu quả truyền thông chính sách thuế đối với hoạt động thương mại điện tử xuyên biên giới tại Việt Nam giai đoạn 2022-2025, dựa trên bài học kinh nghiệm từ Anh và Australia, qua đó góp phần giúp tối ưu hóa nguồn thu và xây dựng môi trường cạnh tranh công bằng.
Ứng dụng hệ thống thông tin kế toán số trong kiểm soát rủi ro thuế giá trị gia tăng từ dữ liệu hóa đơn điện tử tại doanh nghiệp nhỏ và vừa

Ứng dụng hệ thống thông tin kế toán số trong kiểm soát rủi ro thuế giá trị gia tăng từ dữ liệu hóa đơn điện tử tại doanh nghiệp nhỏ và vừa

Đối với thuế GTGT, hệ thống hóa đơn điện tử cấu thành cơ sở pháp lý trực tiếp để xác định quyền khấu trừ thuế đầu vào, nghĩa vụ thuế đầu ra và thuế thuần phải nộp cho các doanh nghiệp, đặc biệt là khối doanh nghệp nhỏ và vừa.
Thông tư số 99/2025/TT-BTC: Bước chuyển trong cải cách chế độ kế toán doanh nghiệp tại Việt Nam

Thông tư số 99/2025/TT-BTC: Bước chuyển trong cải cách chế độ kế toán doanh nghiệp tại Việt Nam

Những thay đổi liên quan đến kế toán tài sản sinh học, ngoại tệ, công cụ tài chính và thuế tối thiểu toàn cầu cho thấy bước chuyển quan trọng trong tư duy quản lý tài chính tại Việt Nam theo hướng minh bạch và hiện đại hơn.
Ứng dụng công nghệ số trong tổ chức công tác kế toán và khai báo thuế tại doanh nghiệp

Ứng dụng công nghệ số trong tổ chức công tác kế toán và khai báo thuế tại doanh nghiệp

Lĩnh vực kế toán và khai báo thuế vốn gắn liền với xử lý dữ liệu và tuân thủ pháp lý đang chịu tác động sâu sắc từ các công nghệ như trí tuệ nhân tạo, điện toán đám mây và hệ thống tích hợp dữ liệu.
Đổi mới quy trình giao dịch và chính sách thuế nhằm điều tiết thị trường bất động sản: Kinh nghiệm quốc tế và giải pháp cho Việt Nam

Đổi mới quy trình giao dịch và chính sách thuế nhằm điều tiết thị trường bất động sản: Kinh nghiệm quốc tế và giải pháp cho Việt Nam

Chính sách thuế và quy trình chuyển nhượng bất động sản hiệu quả hơn vừa đảm bảo công bằng xã hội, vừa ngăn chặn đầu cơ và bảo vệ người có nhu cầu ở thực.
Ảnh hưởng của thuế tối thiểu toàn cầu đến hệ thống kế toán quản trị và chiến lược thuế của doanh nghiệp FDI đang hưởng ưu đãi thuế tại Việt Nam

Ảnh hưởng của thuế tối thiểu toàn cầu đến hệ thống kế toán quản trị và chiến lược thuế của doanh nghiệp FDI đang hưởng ưu đãi thuế tại Việt Nam

Thuế tối thiểu toàn cầu 15% theo Trụ cột 2 của OECD/G20 đang làm suy giảm hiệu quả của các ưu đãi thuế thu nhập doanh nghiệp dành cho doanh nghiệp FDI tại Việt Nam, đòi hỏi phải điều chỉnh căn bản hệ thống kế toán quản trị và chiến lược thuế.
Các yếu tố ảnh hưởng tới ý định chuyển đổi chính thức của các hộ kinh doanh: Nghiên cứu trên địa bàn TP. Hà Nội

Các yếu tố ảnh hưởng tới ý định chuyển đổi chính thức của các hộ kinh doanh: Nghiên cứu trên địa bàn TP. Hà Nội

Nghị định số 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ quy định về hóa đơn, chứng từ, yêu cầu xóa bỏ thuế khoán và áp dụng hóa đơn điện tử bắt buộc, đặt hộ kinh doanh trước chuẩn mực quản lý tương tự doanh nghiệp.
Chuyển đổi cơ chế quản lý thuế đối với hộ kinh doanh tại Việt Nam: Tác động và hàm ý chính sách

Chuyển đổi cơ chế quản lý thuế đối với hộ kinh doanh tại Việt Nam: Tác động và hàm ý chính sách

Việc chuyển sang cơ chế tự kê khai - tự nộp từ năm 2026 được xem là bước cải cách quan trọng nhằm hiện đại hóa quản lý thuế và thúc đẩy chuyển đổi số.
    Trước         Sau    

Đọc nhiều

quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-10-30-11
tap-doan-than-khoang-san
phan-mem-ecus5
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
qc15
qc14
qc13
qc-demo-3
qc-demo-4
qc-demo