Doanh nghiệp quản lý nguyên liệu, vật tư, máy móc, thiết bị, sản phẩm gia công, sản xuất xuất khẩu, chế xuất không đúng quy định, dẫn đến hàng hóa thực tế tồn kho thiếu so với chứng từ kế toán, sổ kế toán.
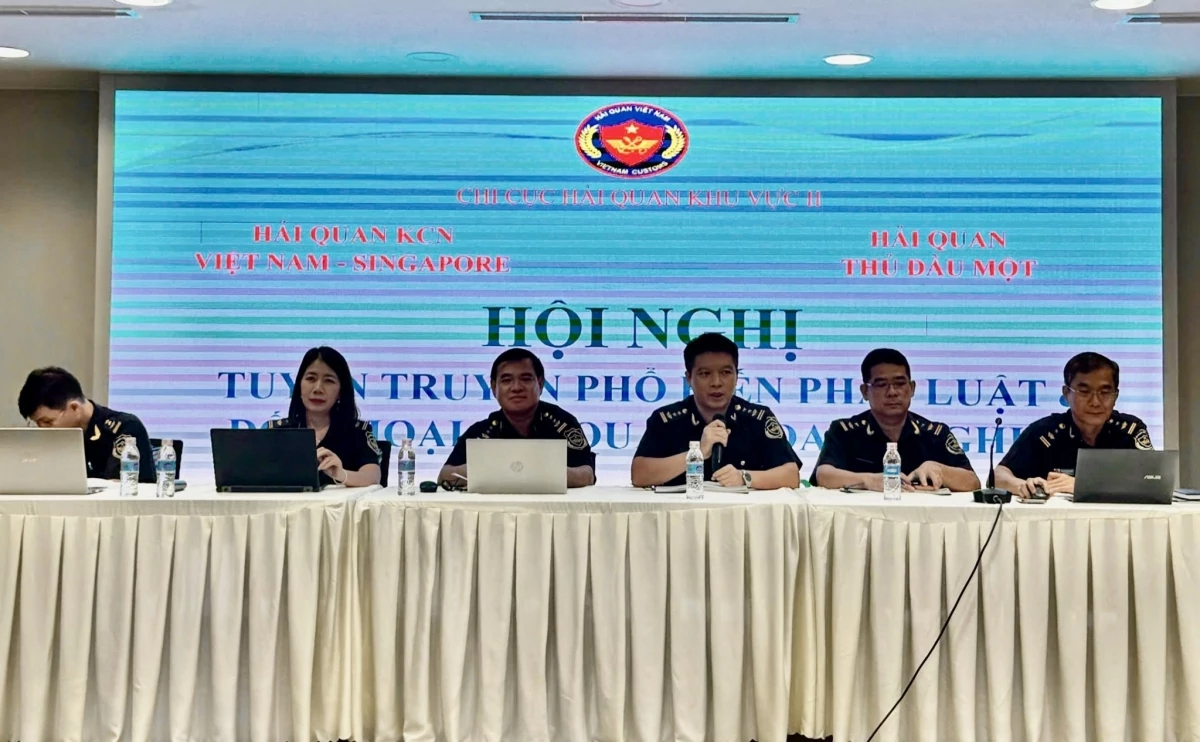 |
| Đại diện cơ quan Hải quan giải đáp, hướng dẫn nghiệp vụ hải quan cho doanh nghiệp. Ảnh: BTC |
Nhận diện những sai sót trong gia công, sản xuất xuất khẩu
Thông tin nêu trên được cơ quan Hải quan lưu ý tới các doanh nghiệp tại Hội nghị đối thoại Hải quan - Doanh nghiệp lần 2 năm 2026, do Hải quan Khu công nghiệp Việt Nam - Singapore phối hợp với Hải quan Thủ Dầu Một (Chi cục Hải quan khu vực II) tổ chức ngày 13/11.
Tại hội nghị, cơ quan Hải quan phổ biến các chính sách mới, quy định pháp luật liên quan đến lĩnh vực hải quan; hướng dẫn những nội dung cần lưu ý trong quản lý hàng gia công, sản xuất xuất khẩu, doanh nghiệp chế xuất và số hóa chứng từ điện tử. Đồng thời, giải đáp những khó khăn, vướng mắc của doanh nghiệp, góp phần nâng cao hiệu quả phối hợp, đồng hành và hỗ trợ cộng đồng doanh nghiệp trong hoạt động xuất nhập khẩu.
Thông tin đến các doanh nghiệp, đại diện Ban Tổ chức cho biết, qua quá trình kiểm tra, đánh giá năng lực sản xuất, cơ sở sản xuất và báo cáo quyết toán thuế của doanh nghiệp gia công, sản xuất xuất khẩu, doanh nghiệp chế xuất, cơ quan Hải quan phát hiện một số sai sót phổ biến. Trên cơ sở đó, Hải quan khu vực II chủ động tổng hợp, khuyến cáo để doanh nghiệp lưu ý, thực hiện đúng quy định.
Một trong những sai sót được cơ quan Hải quan lưu ý là doanh nghiệp đưa nguyên liệu, vật tư đến cơ sở khác gia công lại nhưng không thông báo cho cơ quan Hải quan.
Theo quy định tại Điều 10 Nghị định số 134/2016/NĐ-CP ngày 1/9/2016, được sửa đổi, bổ sung tại Nghị định số 18/2021/NĐ-CP ngày 11/3/2021, người nộp thuế hoặc tổ chức, cá nhân nhận gia công lại phải có quyền sở hữu hoặc quyền sử dụng cơ sở gia công hàng hóa xuất khẩu và máy móc, thiết bị tại cơ sở gia công trên lãnh thổ Việt Nam. Đồng thời, phải thực hiện thông báo cơ sở gia công, gia công lại; hợp đồng gia công, hợp đồng gia công lại và các phụ lục hợp đồng cho cơ quan Hải quan theo quy định của pháp luật hải quan.
Trường hợp người nộp thuế thông báo cơ sở gia công lại, hợp đồng gia công lại không đúng thời hạn theo quy định thì bị xử phạt vi phạm hành chính trong lĩnh vực hải quan.
Theo Điều 13 Nghị định số 169/2026/NĐ-CP ngày 15/5/2026 của Chính phủ quy định xử phạt vi phạm hành chính trong lĩnh vực hải quan, hành vi vi phạm quy định về giám sát hải quan nêu trên bị phạt tiền từ 5 triệu đồng đến 10 triệu đồng.
Một sai sót phổ biến khác là doanh nghiệp quản lý nguyên liệu, vật tư, máy móc, thiết bị, sản phẩm gia công, sản xuất xuất khẩu, chế xuất không đúng quy định, dẫn đến hàng hóa thực tế tồn kho thiếu so với chứng từ kế toán, sổ kế toán.
Nguyên nhân chủ yếu xuất phát từ sai sót trong xây dựng và áp dụng định mức; nghiệp vụ xuất - nhập - tồn tại kho và kế toán; quá trình làm thủ tục, khai báo hải quan; cũng như thiếu công tác kiểm kê, đối chiếu định kỳ.
Đối với những vi phạm liên quan đến khai thuế dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu, Điều 10 Nghị định số 169/2026/NĐ-CP quy định mức phạt 20% tính trên số tiền thuế khai thiếu hoặc số tiền thuế khai tăng trong trường hợp được miễn, giảm, hoàn, không thu thuế.
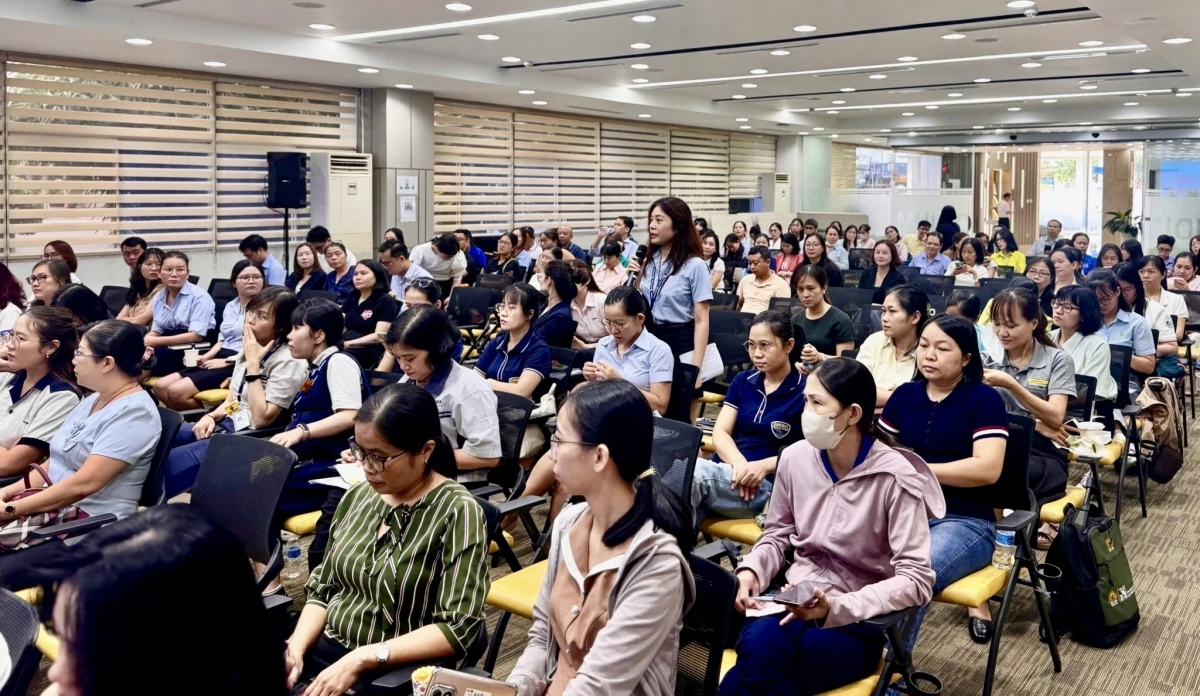 |
| Các doanh nghiệp làm thủ tục XNK thường xuyên trên địa bàn tham gia hội nghị. Ảnh: BTC |
Trường hợp vi phạm được phát hiện qua kiểm tra sau thông quan, thanh tra, kiểm toán, kiểm tra đối với hàng hóa đã thông quan, nếu tổ chức, cá nhân không tự nguyện khắc phục hậu quả bằng cách nộp đủ số tiền thuế phải nộp trước thời điểm lập biên bản vi phạm hành chính thì bị xử phạt theo quy định tại điểm c khoản 1 Điều 15 Nghị định này.
Đáng chú ý, Điều 15 Nghị định số 169/2026/NĐ-CP quy định, người nộp thuế có hành vi trốn thuế nhưng chưa đến mức truy cứu trách nhiệm hình sự bị phạt 1 lần số tiền thuế trốn nếu không có tình tiết tăng nặng. Trường hợp có tình tiết tăng nặng, mỗi tình tiết làm tăng mức phạt thêm 0,2 lần nhưng không vượt quá 3 lần số tiền thuế trốn. Đồng thời, người vi phạm buộc phải nộp đủ số tiền thuế trốn.
Hướng dẫn doanh nghiệp thực hiện số hóa chứng từ
Bên cạnh những lưu ý về quản lý hàng hóa và nghĩa vụ thuế, cơ quan Hải quan cũng hướng dẫn doanh nghiệp thực hiện các quy định mới liên quan đến hoạt động xuất nhập khẩu và số hóa chứng từ điện tử.
Trong đó, Nghị định số 292/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý ngoại thương; Quyết định số 1434/QĐ-CHQ ngày 28/8/2026 của Cục Hải quan ban hành Quy định tạm thời về định dạng thông điệp dữ liệu chứng từ điện tử liên quan đến hàng hóa nhập khẩu, xuất khẩu, có hiệu lực từ ngày 15/10/2026.
Theo cơ quan Hải quan, doanh nghiệp cần lưu ý thực hiện thống nhất định dạng thông điệp dữ liệu chứng từ điện tử liên quan đến hàng hóa nhập khẩu, xuất khẩu. Quy định này được áp dụng trong xây dựng hệ thống thông tin giữa cơ quan Hải quan và hệ thống thông tin của doanh nghiệp xuất khẩu, nhập khẩu khi khai báo chứng từ điện tử.
Việc trao đổi thông tin giữa hai hệ thống khi khai báo chứng từ điện tử phải tuân thủ chuẩn JSON DataFormat.
Theo ông Nguyễn Thanh Bình, Phó Chi cục trưởng Chi cục Hải quan khu vực II, thực hiện Nghị quyết số 57-NQ/TW, ngành Hải quan đang triển khai thí điểm thông quan tập trung, tiến tới hải quan số. Vì vậy, số hóa chứng từ hải quan là một trong những khâu nghiệp vụ rất quan trọng, bảo đảm việc khai báo, thông quan hàng hóa được thực hiện hoàn toàn trên môi trường số.
Để chuẩn bị triển khai Thông quan tập trung và Hải quan số trong thời gian tới, Chi cục Hải quan khu vực II đã mời đại diện Công ty TNHH Phát triển công nghệ Thái Sơn, đơn vị chuyên cung cấp các giải pháp về thủ tục hải quan cho doanh nghiệp trong nhiều năm, tham gia tập huấn, hướng dẫn doanh nghiệp về số hóa chứng từ trong thực hiện thủ tục hải quan.
Qua đó, giúp doanh nghiệp nắm rõ các nội dung, hiểu và thực hiện thống nhất quy định về số hóa chứng từ khi làm thủ tục hải quan. Đây cũng là bước chuẩn bị cần thiết để doanh nghiệp thích ứng với yêu cầu số hóa, thực hiện thuận lợi thủ tục hải quan trong lộ trình triển khai thông quan tập trung và hải quan số.