Theo ông Đặng Văn Thành, Phó Chi cục trưởng Chi cục Thuế Thương mại điện tử (Cục Thuế), các quy định mới về thuế thương mại điện tử (TMĐT) không chỉ nâng cao hiệu quả quản lý mà còn giúp hộ, cá nhân kinh doanh giảm thời gian thực hiện thủ tục, tiết kiệm chi phí tuân thủ và thuận lợi hơn trong thực hiện nghĩa vụ thuế.
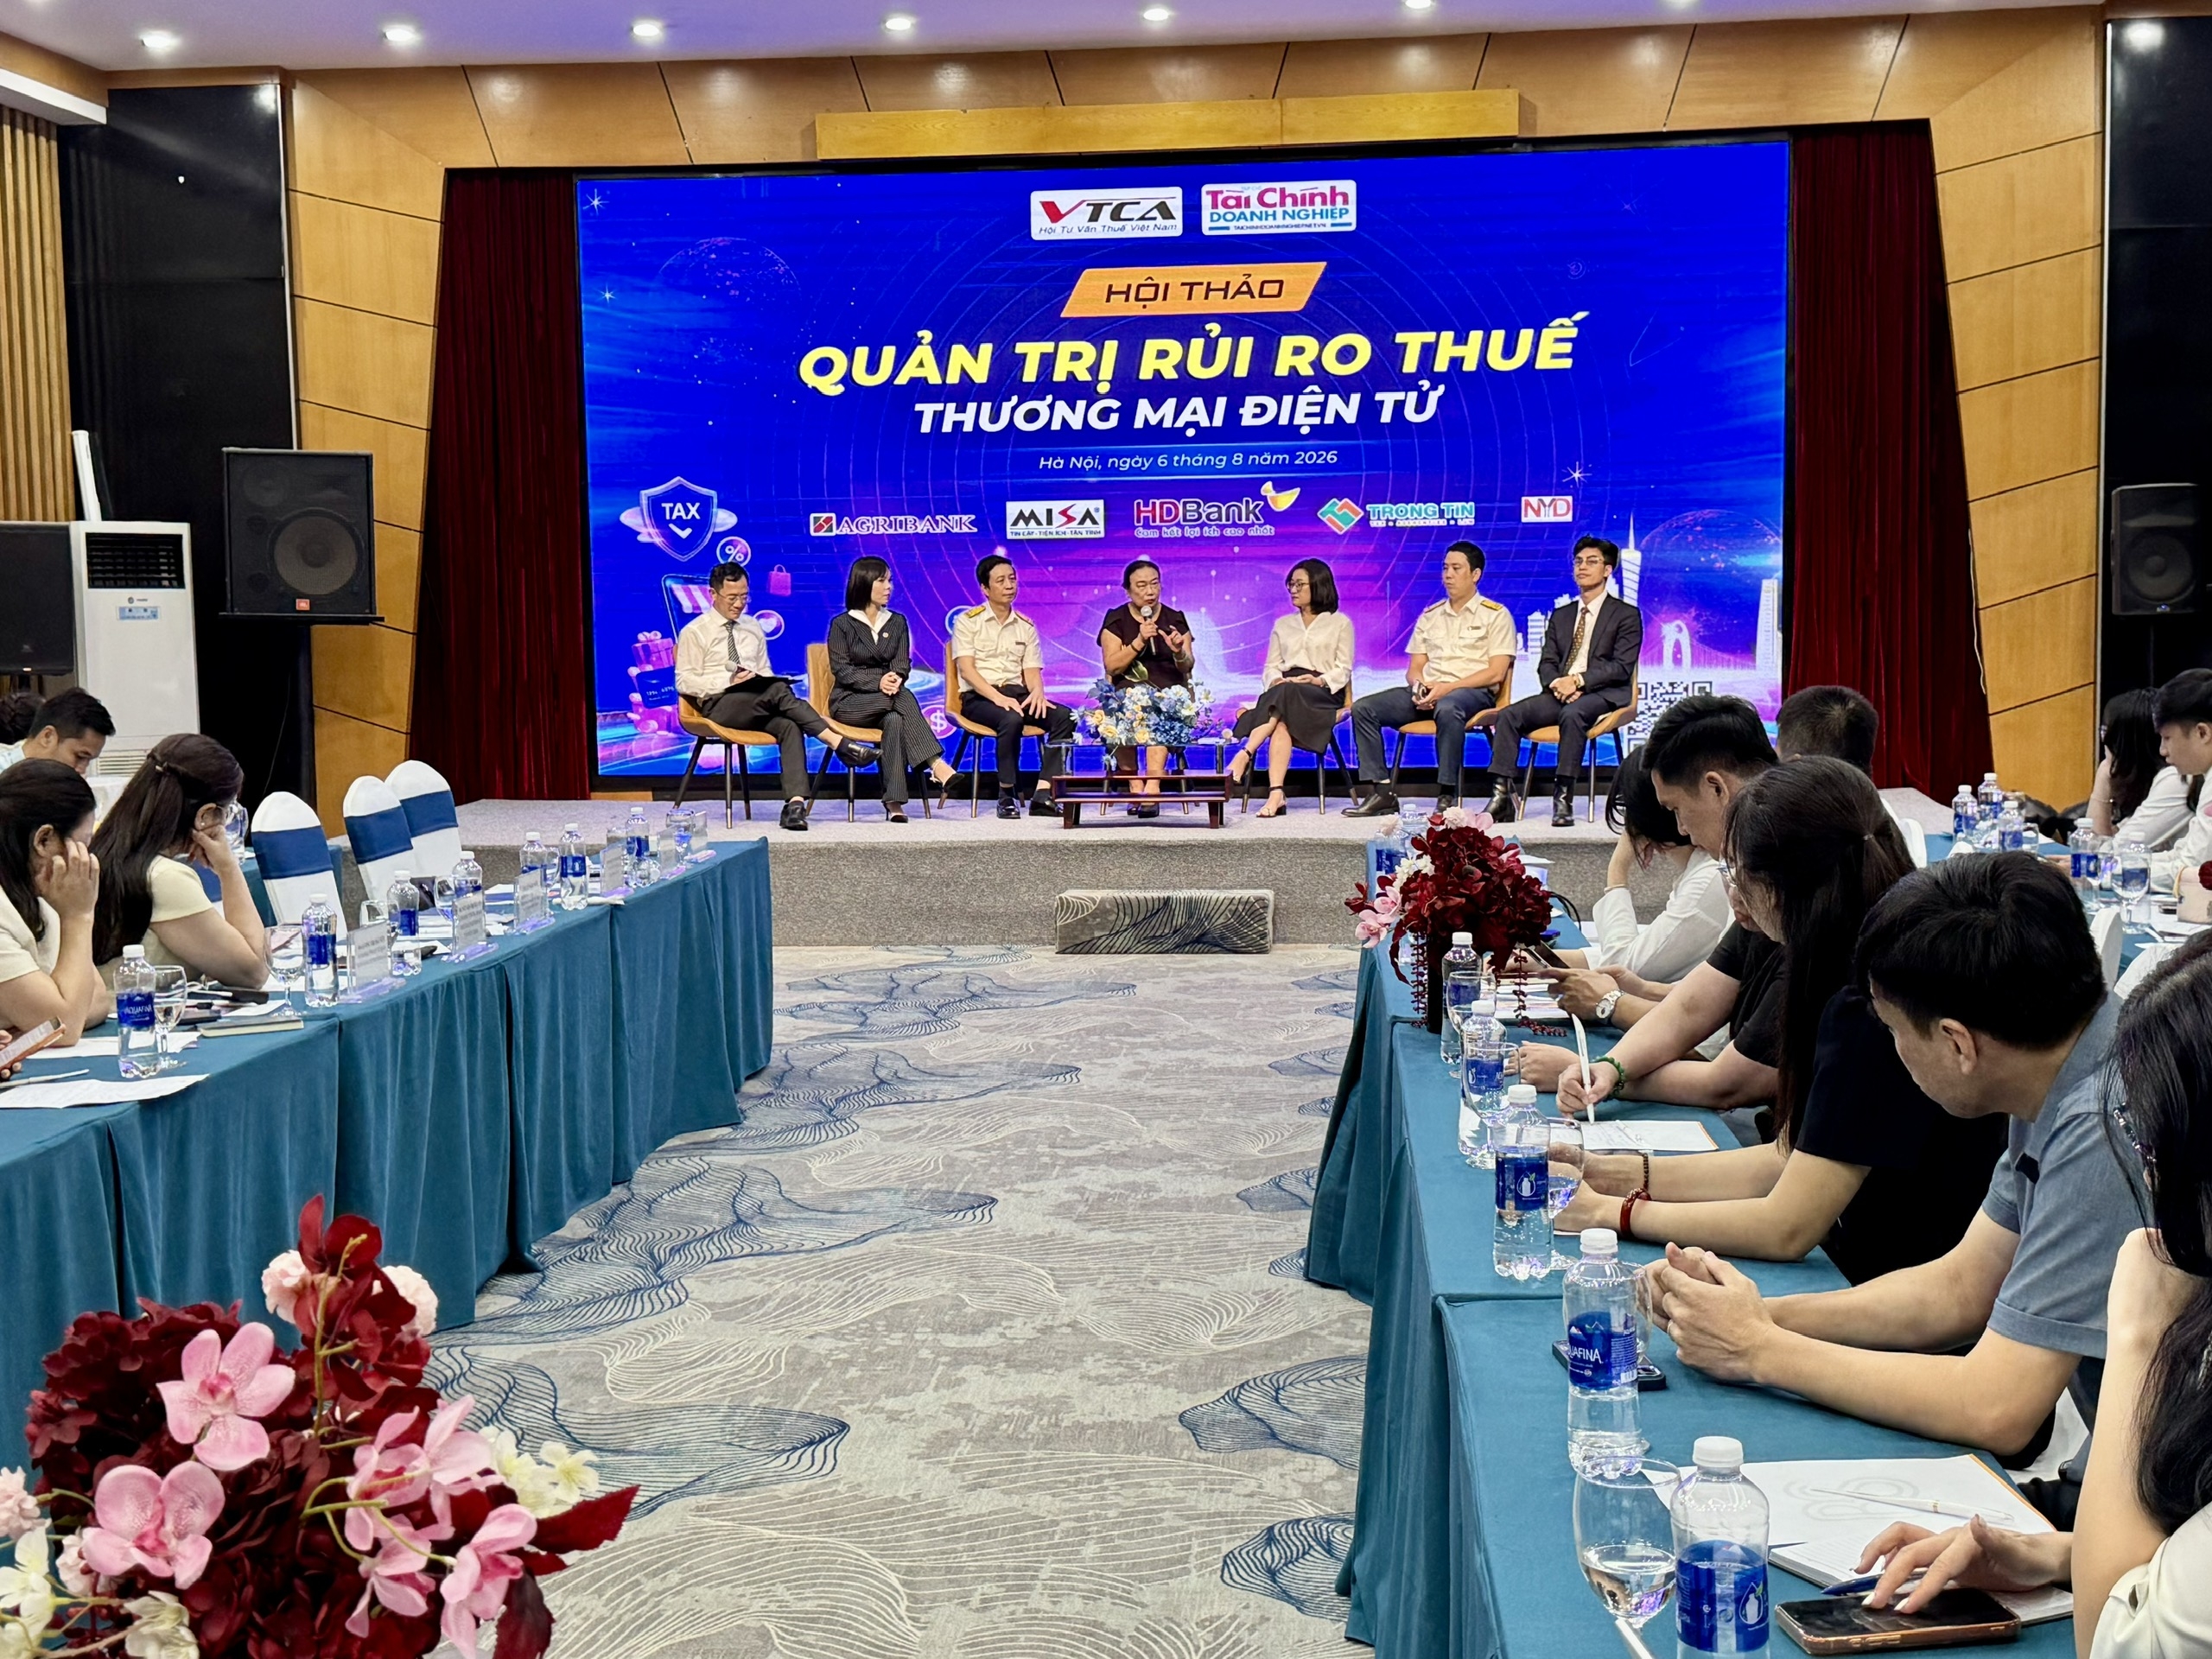 |
| Các chuyên gia tại Hội thảo ngày 6/8 đã làm rõ nhiều vấn đề liên quan đến thuế thương mại điện tử. Ảnh: HQ. |
Không còn phải khai thuế ở nhiều nơi khi bán hàng đa kênh
Sự phát triển mạnh mẽ của TMĐT đang đặt ra yêu cầu đổi mới phương thức quản lý thuế theo hướng hiện đại, minh bạch và phù hợp với các mô hình kinh doanh mới.
Thay vì chủ yếu quản lý thông qua hồ sơ và thủ tục hành chính, ngành Thuế đang từng bước chuyển sang quản lý dựa trên dữ liệu số, ứng dụng công nghệ để vừa tạo thuận lợi cho người nộp thuế, vừa nâng cao hiệu quả giám sát.
Chia sẻ tại Hội thảo “Quản trị rủi ro thuế thương mại điện tử” diễn ra ngày 6/8, ông Đặng Văn Thành, Phó Chi cục trưởng Chi cục Thuế Thương mại điện tử (Cục Thuế), cho biết Luật Quản lý thuế số 108/2025/QH15 cùng các nghị định, thông tư hướng dẫn đã hoàn thiện hành lang pháp lý đối với hoạt động kinh doanh trên nền tảng số, tạo cơ sở để đổi mới phương thức quản lý theo hướng hiện đại, phù hợp với sự phát triển của nền kinh tế số.
Một trong những điểm mới tác động trực tiếp đến hộ, cá nhân kinh doanh là quy định giao các sàn TMĐT có chức năng thanh toán thực hiện khấu trừ, khai và nộp thuế thay đối với hộ, cá nhân kinh doanh và nhà cung cấp nước ngoài.
Nếu trước đây người bán phải trực tiếp thực hiện phần lớn thủ tục về thuế thì nay nhiều nghĩa vụ đã được sàn TMĐT hỗ trợ thực hiện theo quy định. Điều này không chỉ góp phần nâng cao hiệu quả quản lý đối với hoạt động kinh doanh trên môi trường số và TMĐT xuyên biên giới mà còn giảm đáng kể áp lực thực hiện nghĩa vụ thuế cho người bán.
Song song với đó, thủ tục đăng ký thuế tiếp tục được đơn giản hóa. Hộ, cá nhân kinh doanh có thể thực hiện đăng ký thuế ngay trên hồ sơ khai thuế lần đầu mà không phải nộp hồ sơ đăng ký riêng như trước đây.
Các quy định mới cũng bảo đảm tốt hơn quyền lợi của người nộp thuế thông qua cơ chế hoàn thuế, bù trừ số thuế nộp thừa và tiếp tục miễn thuế đối với các trường hợp có số thuế thu nhập cá nhân phải nộp ở mức thấp theo quy định.
Đối với hộ, cá nhân kinh doanh bán hàng trên nhiều kênh, quy định mới cho phép thực hiện khai thuế tập trung trên một hồ sơ, dù có nhiều địa điểm kinh doanh hoặc đồng thời bán hàng trực tiếp và trên môi trường số.
Trường hợp chỉ kinh doanh trên nền tảng số thì thực hiện kê khai, nộp thuế tại cơ quan Thuế nơi cư trú. Quy định này giúp người bán không còn phải thực hiện thủ tục tại nhiều cơ quan Thuế như trước, qua đó tiết kiệm thời gian, chi phí đi lại và giảm đáng kể chi phí tuân thủ.
Không chỉ đơn giản hóa thủ tục kê khai, cơ quan Thuế còn tăng cường kết nối dữ liệu với các sàn TMĐT nhằm hình thành quy trình quản lý khép kín trên môi trường số.
Theo đó, doanh thu phát sinh từ hoạt động kinh doanh và số thuế đã được khấu trừ, nộp thay sẽ được tự động cập nhật vào tài khoản thuế điện tử của người nộp thuế.
Theo ông Đặng Văn Thành, cơ chế này giúp người bán dễ dàng theo dõi nghĩa vụ thuế, giảm thời gian đối chiếu giữa dữ liệu của sàn TMĐT và dữ liệu kê khai, hạn chế sai sót trong quá trình thực hiện nghĩa vụ thuế, đồng thời nâng cao tính minh bạch của dữ liệu.
Một nội dung khác cũng được nhiều hộ, cá nhân kinh doanh quan tâm tại hội thảo là quy định về hóa đơn điện tử. Nhiều ý kiến băn khoăn liệu trường hợp đã sử dụng loại hóa đơn điện tử phù hợp có phải chuyển sang sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền hay không.
Giải đáp nội dung này, ông Đặng Văn Thành cho biết hộ, cá nhân kinh doanh đã sử dụng loại hóa đơn điện tử phù hợp không bắt buộc phải chuyển sang sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền.
Đồng thời, người nộp thuế được phép ủy nhiệm cho sàn TMĐT hoặc tổ chức kinh tế lập hóa đơn điện tử thay theo đúng quy định và thông báo với cơ quan Thuế. Nhờ đó, quy trình bán hàng, thanh toán và lập hóa đơn có thể được tích hợp ngay trên nền tảng số, giảm đáng kể các thao tác thủ công cho người kinh doanh.
Tuy nhiên, việc cắt giảm thủ tục hành chính không đồng nghĩa với nới lỏng quản lý. Ngược lại, ngành Thuế đang chuyển mạnh từ quản lý bằng hồ sơ sang quản lý bằng dữ liệu.
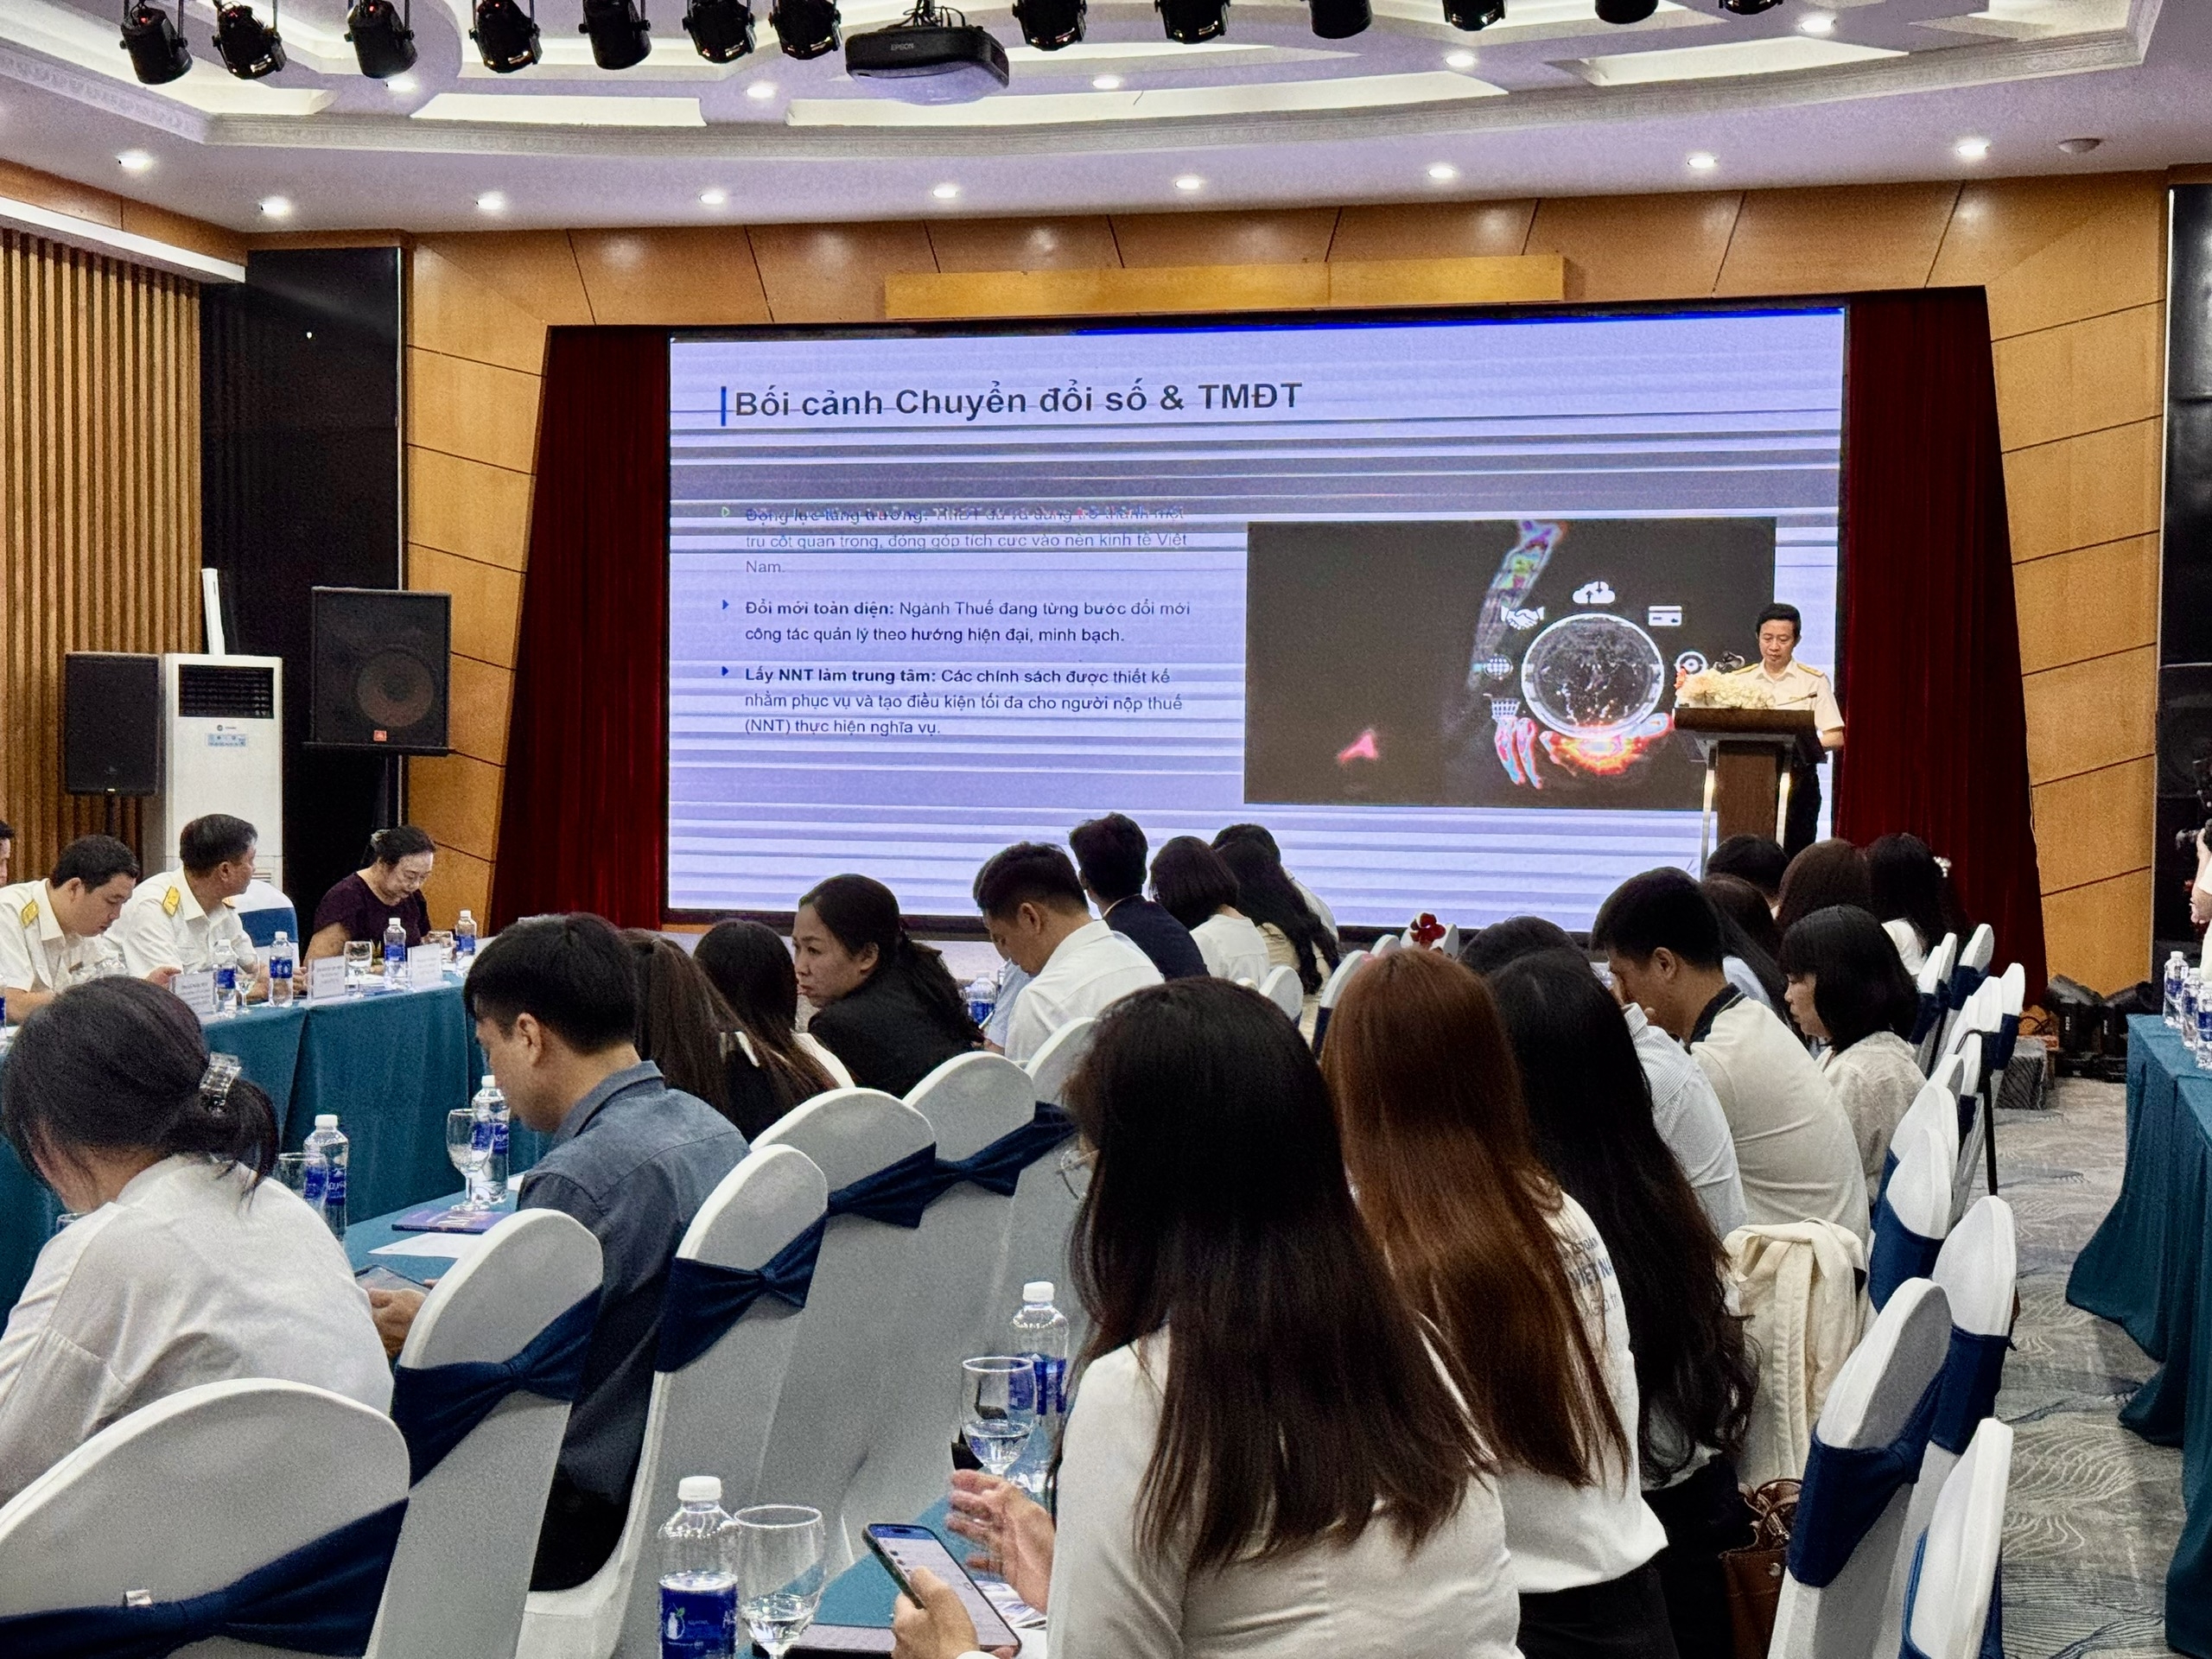 |
| Đại diện Chi cục Thuế TMĐT đã làm rõ nhiều nội dung mà hộ, cá nhân kinh doanh online thắc mắc. Ảnh: HQ. |
Theo đó, cơ quan Thuế sẽ tiếp tục mở rộng phạm vi quản lý đối với toàn bộ hoạt động kinh tế số; đẩy mạnh ứng dụng trí tuệ nhân tạo và dữ liệu lớn trong phân tích dòng tiền, nhận diện rủi ro và phòng, chống gian lận thuế.
Đồng thời, tiếp tục chuẩn hóa, kết nối và chia sẻ dữ liệu với các nền tảng trung gian; nghiên cứu mở rộng cơ chế hỗ trợ khai và nộp thuế thay nhằm giảm hơn nữa chi phí tuân thủ cho người dân và doanh nghiệp.
Khấu trừ thuế thay nhưng vẫn phải lập hóa đơn từng đơn hàng
Tại hội thảo, các hộ, cá nhân kinh doanh tỏ ra băn khoăn về quy định lập hóa đơn điện tử đối với các giao dịch đã được sàn TMĐT khấu trừ, khai và nộp thuế thay.
Theo bà Nguyễn Thị Cúc, Chủ tịch Hội Tư vấn Thuế Việt Nam, Nghị định số 181/2025/NĐ-CP và Nghị định số 68/2026/NĐ-CP đã tạo bước chuyển quan trọng trong quản lý thuế đối với hoạt động kinh doanh trên nền tảng số.
Điểm mới nổi bật là quy định rõ trách nhiệm của tổ chức quản lý sàn giao dịch TMĐT và nền tảng số có chức năng thanh toán trong việc khấu trừ, khai thay và nộp thay thuế đối với hộ, cá nhân kinh doanh phát sinh giao dịch trên nền tảng.
Quy định này góp phần tăng tính minh bạch, hạn chế thất thu ngân sách, đồng thời giảm đáng kể áp lực thực hiện nghĩa vụ thuế đối với người kinh doanh. Đây cũng là bước tiến quan trọng trong quá trình chuyển từ phương thức quản lý truyền thống sang quản lý dựa trên dữ liệu và giao dịch điện tử.
Tuy nhiên, thực tế triển khai cho thấy vẫn còn một số điểm cần tiếp tục nghiên cứu, hoàn thiện. Hiện nay, mặc dù nhiều sàn TMĐT đã thực hiện khấu trừ, khai thay và nộp thay thuế, song phần lớn chưa nhận ủy nhiệm lập hóa đơn điện tử cho người bán.
Điều này dẫn đến việc hộ, cá nhân kinh doanh vẫn phải lập hóa đơn điện tử cho từng đơn hàng, kể cả đối với các giao dịch bán lẻ mà người mua không có nhu cầu nhận hóa đơn, trong khi nghĩa vụ thuế thực tế đã được sàn TMĐT thực hiện.
Theo vị chuyên gia này, quy định này khiến người bán phát sinh thêm chi phí mua hóa đơn điện tử, mất nhiều thời gian thao tác và làm tăng chi phí tuân thủ nhưng chưa mang lại nhiều giá trị gia tăng trong công tác quản lý.
Trong khi đó, doanh thu, giao dịch và nghĩa vụ thuế của người bán cơ bản đã được các nền tảng TMĐT truyền về cơ quan Thuế theo quy định, tạo cơ sở để cơ quan Thuế theo dõi, đối chiếu và giám sát.
Do đó, bà Nguyễn Thị Cúc kiến nghị cơ quan quản lý nghiên cứu sửa đổi quy định theo hướng chỉ yêu cầu lập hóa đơn trong những trường hợp người mua có nhu cầu sử dụng hóa đơn để hạch toán chi phí, chứng minh nguồn gốc hàng hóa hoặc đối với các loại hàng hóa phải đăng ký quyền sở hữu.
Đối với các giao dịch mà người mua không có nhu cầu nhận hóa đơn, hộ, cá nhân kinh doanh không cần lập hóa đơn riêng để lưu giữ.
“Giải pháp này sẽ giúp giảm đáng kể chi phí tuân thủ, tiết kiệm thời gian cho người kinh doanh nhưng vẫn bảo đảm hiệu quả quản lý thông qua dữ liệu giao dịch và cơ chế khấu trừ, khai thay, nộp thay của các sàn TMĐT”, bà Nguyễn Thị Cúc nói.
Ở góc độ quản lý nhà nước, bà Lê Hoàng Oanh, Cục trưởng Cục Thương mại điện tử và Kinh tế số (Bộ Công Thương) cho rằng, Luật TMĐT quy định mọi chủ thể kinh doanh trên môi trường số phải được định danh, xác thực trước khi tham gia giao dịch nhằm chấm dứt tình trạng kinh doanh ẩn danh.
Đồng thời, các sàn TMĐT phải thực hiện định danh người bán; lưu trữ dữ liệu về người bán, người mua, giao dịch, thanh toán, logistics và hàng hóa; tăng cường kết nối, chia sẻ dữ liệu với các cơ quan quản lý nhà nước.
Vì vậy, Bộ Công Thương kiến nghị tăng cường kết nối, chia sẻ dữ liệu với cơ quan Thuế, bao gồm dữ liệu về người nộp thuế trong lĩnh vực TMĐT, doanh thu phát sinh theo từng nền tảng, nghĩa vụ thuế cũng như thông tin về các nền tảng nước ngoài đã đăng ký, kê khai và nộp thuế tại Việt Nam.
Việc chia sẻ dữ liệu sẽ tạo nền tảng cho công tác quản lý liên thông giữa các cơ quan, vừa nâng cao hiệu quả giám sát, vừa giảm bớt những thủ tục không còn cần thiết đối với người kinh doanh.