Từ ngày 1/7/2026, lĩnh vực xuất nhập khẩu và logistics chính thức bước vào giai đoạn chuyển dịch lớn khi đồng loạt 16 văn bản pháp luật quan trọng có hiệu lực.
 |
| Hệ thống các quy định thay đổi cốt lõi trong hoạt động xuất nhập khẩu, logistics doanh nghiệp cần biết. |
Các quy định mới này một mặt siết chặt kỷ cương, tăng chế tài xử phạt hành chính và hậu kiểm; mặt khác đẩy mạnh số hóa, cắt giảm thủ tục để tối ưu chi phí tuân thủ.
Dưới đây là hệ thống các thay đổi cốt lõi mà doanh nghiệp cần đặc biệt lưu ý để chủ động thích ứng ngay từ hôm nay.
Nhóm văn bản về quản lý thuế, hải quan và thủ tục hành chính
Nghị định số 169/2026/NĐ-CP của Chính phủ quy định về xử phạt vi phạm hành chính trong lĩnh vực hải quan chính thức có hiệu lực từ ngày 1/7/2026. Nghị định số 169/2026/NĐ-CP được ban hành nhằm thay thế hoàn toàn cho Nghị định số 128/2020/NĐ-CP trước đây.
Văn bản mới này tập trung bổ sung và điều chỉnh các mức xử phạt đối với nhóm hành vi vi phạm về khai sai mã HS, trị giá, xuất xứ; chậm nộp hồ sơ, thuế; vi phạm giám sát hải quan; vi phạm trong hoạt động quá cảnh, chuyển khẩu, cũng như các vi phạm liên quan đến khai báo điện tử và các thủ tục hải quan.
Trước chế tài siết chặt này, doanh nghiệp cần chủ động rà soát lại mã HS, C/O, trị giá, nhãn hàng, loại hình và chính sách mặt hàng, đồng thời kiểm tra kỹ quy trình khai báo để hạn chế tối đa rủi ro bị xử phạt.
Luật Quản lý thuế năm 2025 (Luật số 108/2025/QH15) bắt đầu áp dụng từ ngày 1/7/2026 để thay thế hoàn toàn cho Luật Quản lý thuế năm 2019, Luật Quản lý thuế số 108/2025/QH15 đặt ra các yêu cầu cao hơn về dữ liệu khai báo và hồ sơ chứng minh nghĩa vụ thuế.
Tác động trực tiếp từ quy định này buộc doanh nghiệp phải lưu trữ đầy đủ hồ sơ để phục vụ hiệu quả cho công tác hậu kiểm. Song song với đó, các sai sót về mã HS, trị giá, xuất xứ, miễn giảm và hoàn thuế cũng sẽ bị cơ quan quản lý kiểm tra chặt chẽ hơn.
Thông tư số 78/2026/TT-BTC của Bộ Tài chính sửa đổi, bổ sung một số điều của Thông tư số 203/2014/TT-BTC hướng dẫn xử lý hàng hóa tồn đọng thuộc địa bàn hoạt động hải quan chính thức có hiệu lực từ ngày 1/7/2026.
Thông tư số 78/2026/TT-BTC quy định về thời hạn xác định hàng hóa bị từ bỏ, rút ngắn thời gian thông báo tìm chủ hàng và nguyên tắc phân định chi phí xử lý hàng tồn đọng thuộc địa bàn hoạt động hải quan.
Đây là bước đi quan trọng nhằm hoàn thiện cơ sở pháp lý phù hợp với các luật sửa đổi bổ sung năm 2025, giúp giải phóng nhanh không gian kho bãi và quy định rõ ràng trách nhiệm tài chính của từng bên liên quan.
Thông tư số 81/2026/TT-BTC có hiệu lực kể từ ngày 1/7/2026, điều chỉnh mức thu phí, lệ phí trong lĩnh vực xuất nhập cảnh và cư trú tại Việt Nam. Quy định mới quy định cụ thể mức phí áp dụng cho việc cấp thẻ đi lại của doanh nhân APEC (thẻ ABTC).
Theo đó, Thông tư số 81/2026/TT-BTC sửa đổi điểm c Số TT 3 mục I Biểu mức thu phí, lệ phí trong lĩnh vực xuất nhập cảnh, quá cảnh, cư trú tại Việt Nam ban hành kèm theo Thông tư số 28/2028/TT-BTC ngày 27/3/2026. Cụ thể, cấp đổi thẻ ABTC cho doanh nhân Việt Nam gồm cấp mới, cấp lại, cấp đổi thẻ với mức thu 700.000 đồng/ lần cấp.
Đồng bộ mã cơ quan Hải quan áp dụng từ 1/7/2026. Theo Thông báo số 17920/TB-CHQ và Công văn số 18074/CHQ-GSQL, toàn Ngành sẽ chính thức áp dụng mã cơ quan Hải quan mới kể từ ngày 1/7/2026. Kể từ mốc thời gian này, hệ thống mã cũ sẽ không còn giá trị sử dụng cho các tờ khai phát sinh.
Do đó, doanh nghiệp cần khẩn trương thực hiện cập nhật phần mềm khai báo, đồng thời đồng bộ lại mã chi cục, cửa khẩu, tài khoản nộp thuế và toàn bộ biểu mẫu liên quan.
Nghị quyết số 66.17/2026/NQ-CP cắt giảm điều kiện kinh doanh, đơn giản hóa thủ tục hành chính có hiệu lực từ ngày 1/7/2026. Nghị quyết số 66.17/2026/NQ-CP mang lại tác động tích cực khi tiếp tục cắt giảm các điều kiện kinh doanh không cần thiết, đơn giản hóa thủ tục hành chính, đẩy mạnh phân cấp, phân quyền, đồng thời thúc đẩy số hóa và cải cách quy trình giải quyết thủ tục.
Nhờ các quy định này, doanh nghiệp logistics và xuất nhập khẩu sẽ được giảm bớt chi phí tuân thủ, rút ngắn thời gian xử lý hồ sơ, từ đó tạo điều kiện thuận lợi hơn cho hoạt động đầu tư, vận chuyển và thông quan hàng hóa.
Nhóm quy định về tiêu chuẩn chất lượng, nhãn mác và truy xuất nguồn gốc
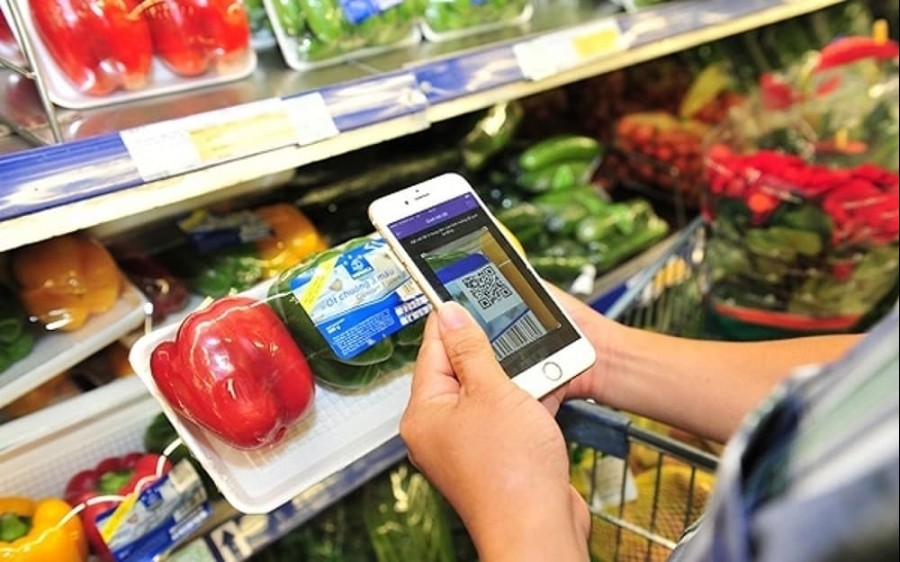
Thông tư số 31/2026/TT-BCT quy định về truy xuất nguồn gốc hàng hóa thuộc Bộ Công Thương chính thức có hiệu lực từ ngày 1/7/2026. Thông tư số 31/2026/TT-BCT quy định rõ quy trình triển khai được chia làm hai giai đoạn: giai đoạn đầu yêu cầu doanh nghiệp phải đăng ký tài khoản và mã định danh sản phẩm, sau đó từ ngày 1/1/2027 sẽ tiến hành áp dụng đầy đủ hệ thống truy xuất.
Để chuẩn bị tốt cho quy định này, doanh nghiệp cần chủ động hoàn thiện các thông tin về nhà sản xuất, nguồn gốc, lô hàng, cùng hệ thống hồ sơ kỹ thuật và mã định danh sản phẩm.
Nghị định số 37/2026/NĐ-CP quy định về chất lượng sản phẩm, nhãn điện tử, truy xuất nguồn gốc bắt đầu có hiệu lực từ ngày 1/7/2026. Nghị định số 37/2026/NĐ-CP đóng vai trò hướng dẫn Luật Chất lượng sản phẩm, hàng hóa, trong đó bổ sung các quy định mới về nhãn điện tử, mã số mã vạch, truy xuất nguồn gốc và kiểm tra chất lượng hàng nhập khẩu theo mức độ rủi ro.
Đối với quy định này, doanh nghiệp cần chuẩn bị kỹ lưỡng hồ sơ kỹ thuật, công bố hợp quy/chứng nhận, tài liệu catalogue và đảm bảo nhãn hàng hóa được thể hiện đúng quy định.
Nhóm quy định chuyển tiếp về quản lý hóa chất
Kể từ ngày 1/7/2026, các mốc chuyển tiếp về quản lý hóa chất sẽ chính thức áp dụng theo nội dung của Nghị định số 26/2026/NĐ-CP và các thông tư hướng dẫn, đồng thời cần lưu ý thực hiện theo tinh thần của Công văn số 18114/CHQ-GSQL và Công văn số 17552/CHQ-GSQL.
Đối với nhóm hàng hóa này, doanh nghiệp cần đặc biệt lưu ý kiểm tra các điều kiện tồn trữ hóa chất, hồ sơ xuất xứ, ghi nhãn hàng hóa và chuẩn bị đầy đủ hồ sơ chứng minh nguồn gốc đối với các loại hàng nguy hiểm.
Nhóm quy định về logistics chuyên ngành (hàng không, thương mại điện tử, công nghệ cao, vật liệu xây dựng)
Luật Hàng không dân dụng Việt Nam năm 2025 và Nghị định số 208/2026/NĐ-CP cùng hiệu lực từ ngày 1/7/2026. Các văn bản này tập trung điều chỉnh toàn diện hoạt động vận tải hàng không, quy định chi tiết về khai thác, quản lý slot, quyền vận chuyển và điều kiện kinh doanh.
Quy định mới sẽ có tác động trực tiếp đến các đơn vị kinh doanh Air Cargo, GSA, Forwarder cùng hệ thống kho hàng không, đồng thời có thể gây ảnh hưởng đến giá cước, tình trạng đặt chỗ (booking) và lịch bay chung của thị trường.
Nghị định số 205/2026/NĐ-CP quy định về cảng hàng không, sân bay có hiệu lực từ ngày 1/7/2026. Nghị định số 205/2026/NĐ-CP bổ sung các điều kiện đầu tư và khai thác cảng hàng không, sân bay, đồng thời quy định chi tiết về hoạt động cung cấp dịch vụ hàng không.
Văn bản này sẽ ảnh hưởng trực tiếp đến nhóm doanh nghiệp hoạt động trong lĩnh vực logistics hàng không, khai thác kho bãi và cung ứng các dịch vụ tại sân bay.
Luật Thương mại điện tử năm 2025 khung pháp lý cho thương mại điện tử xuyên biên giới chính thức áp dụng từ ngày 1/7/2026. Luật Thương mại điện tử năm 2025 hướng tới hoàn thiện khung pháp lý cho hoạt động thương mại điện tử xuyên biên giới bằng việc tăng cường quản lý dữ liệu giữa người bán, sàn TMĐT, đơn vị vận chuyển và cơ quan quản lý.
Quy định này sẽ tác động diện rộng đến các doanh nghiệp làm Cross-border E-commerce, Fulfillment, hệ thống kho TMĐT, giao hàng chặng cuối (Last-mile) và toàn bộ chuỗi logistics xuyên biên giới.
Luật Công nghệ cao năm 2025 - chính sách ưu đãi thuế nhập khẩu, bắt đầu có hiệu lực từ ngày 1/7/2026. Luật Công nghệ cao năm 2025 ban hành các chính sách ưu đãi cho doanh nghiệp công nghệ cao, trong đó nổi bật là quy định miễn thuế nhập khẩu đối với nguyên liệu, vật tư, linh kiện trong một số trường hợp cụ thể.
Các đối tượng được hưởng lợi trực tiếp từ chính sách ưu đãi này bao gồm doanh nghiệp bán dẫn, điện tử, R&D và các doanh nghiệp công nghệ cao đáp ứng đủ điều kiện theo quy định.
Nghị định số 209/2026/NĐ-CP và Thông tư số 41/2026/TT-BXD quy định về quản lý vật liệu xây dựng nhập khẩu đều có hiệu lực từ ngày 1/7/2026. Các quy định này đều hướng tới việc quản lý chất lượng vật liệu xây dựng nhập khẩu, áp dụng cụ thể đối với thép, kính, xi măng, gạch và nhiều nhóm vật liệu khác.
Doanh nghiệp nhập khẩu các mặt hàng này cần lưu ý kiểm tra danh mục quản lý, hoàn thiện chứng nhận hợp quy, hồ sơ kỹ thuật và áp chính xác mã HS khi làm thủ tục.
Nhóm quy định về hạ tầng giao thông và vận tải nội địa
Thông tư số 20/2026/TT-BXD quy định về quản lý cảng thủy nội địa, chính thức áp dụng từ ngày 1/7/2026. Thông tư số 20/2026/TT-BXD quy định chi tiết về công tác quản lý cảng thủy nội địa, bến thủy nội địa và khu neo đậu nhằm chuẩn hóa hoạt động khai thác và quản lý hạ tầng đường thủy.
Văn bản này sẽ tác động trực tiếp đến hoạt động của các doanh nghiệp vận tải thủy, doanh nghiệp khai thác cảng và mạng lưới logistics nội địa.
Nghị định số 241/2026/NĐ-CP quy định về quản lý và khai thác kết cấu hạ tầng giao thông đường bộ có hiệu lực từ ngày 1/7/2026. Nghị định số 241/2026/NĐ-CP mang lại những thay đổi lớn về phân cấp quản lý quốc lộ cho địa phương và điều chỉnh các quy định về trạm dừng nghỉ trên đường bộ. Đặc biệt, nghị định cho phép xe bán tải có khối lượng chuyên chở dưới 3,5 tấn được lưu thông theo quy định áp dụng đối với ô tô con trong một số trường hợp.
Quy định này giúp tăng tính chủ động cho địa phương trong quản lý hạ tầng, đồng thời hỗ trợ thiết thực cho hoạt động vận tải, giao nhận hàng hóa và tối ưu khai thác phương tiện, đặc biệt đối với các doanh nghiệp logistics có sử dụng xe bán tải.