Hơn một tháng, kể từ khi Liên minh châu Âu (EU) đồng loạt triển khai các quy định mới đối với thương mại điện tử (TMĐT) xuyên biên giới, những tác động ban đầu đã dần hiện rõ. Không chỉ làm thay đổi cấu trúc chi phí hay yêu cầu tuân thủ, các chính sách mới còn cho thấy, EU đang định hình một mô hình quản lý thương mại số chặt chẽ hơn. Trao đổi với Tạp chí Kinh tế - Tài chính, bà Phạm Thị Xuân, Viện trưởng Viện Phát triển bền vững và Kinh tế số, phân tích những tác động bước đầu, các rủi ro cần lưu ý và khuyến nghị giải pháp giúp doanh nghiệp thích ứng, duy trì lợi thế cạnh tranh tại thị trường EU.
 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phóng viên: Quy định mới của EU đang buộc doanh nghiệp xuất khẩu qua TMĐT thay đổi cách vận hành, theo bà, mục tiêu sâu xa mà EU hướng tới thông qua các chính sách này là gì?
Bà Phạm Thị Xuân: Những tác động đầu tiên đã xuất hiện khá rõ. Việc chấm dứt ưu đãi thuế đối với các bưu kiện giá trị thấp, cùng với việc siết chặt các yêu cầu về dữ liệu, thủ tục hải quan và truy xuất nguồn gốc, đang buộc nhiều doanh nghiệp xuất khẩu qua TMĐT phải rà soát lại toàn bộ mô hình vận hành.
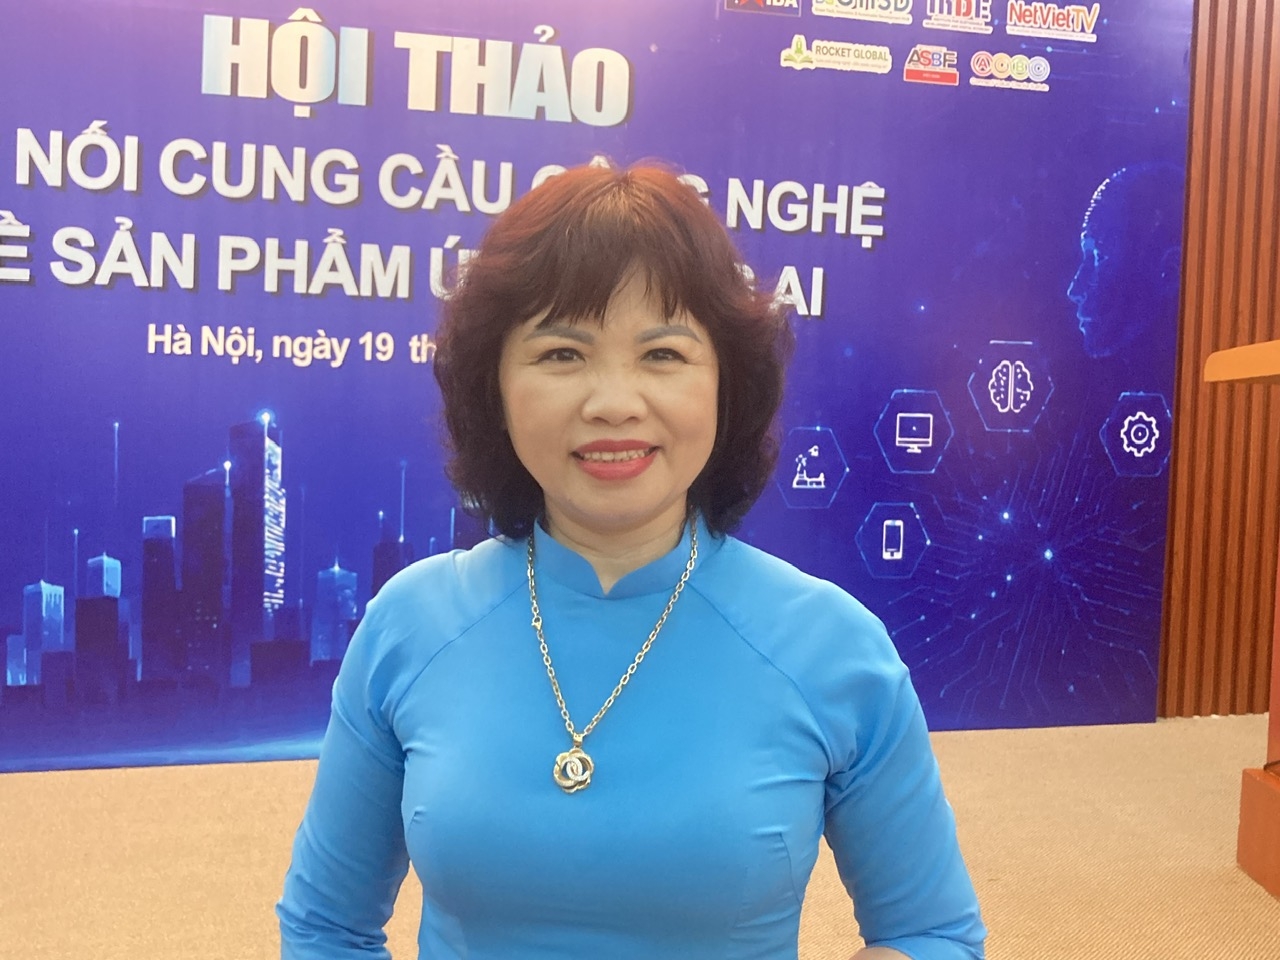 | | TMĐT xuyên biên giới hiện không còn đơn thuần là câu chuyện bán được nhiều hàng hay tối ưu quảng cáo. Năng lực cạnh tranh của doanh nghiệp ngày càng phụ thuộc vào khả năng quản trị toàn bộ chuỗi giao dịch, từ quản lý dữ liệu, tuân thủ pháp lý, vận hành logistics cho đến kiểm soát rủi ro. Đây sẽ là yếu tố quyết định khả năng đứng vững và mở rộng thị phần tại các thị trường lớn trong thời gian tới. Bà Phạm Thị Xuân | |
Nếu trước đây doanh nghiệp chủ yếu tập trung vào tối ưu chi phí và tốc độ giao hàng thì nay yếu tố tuân thủ trở thành một phần không thể tách rời trong chiến lược kinh doanh. Từ khâu khai báo hải quan, chứng từ, thông tin sản phẩm cho đến quản lý dữ liệu giao dịch đều phải được chuẩn hóa và đồng bộ hơn.
Theo tôi, những gì diễn ra trong hơn một tháng qua cho thấy đây không đơn thuần là một điều chỉnh về thuế hay thủ tục hải quan. EU đang từng bước chuyển sang mô hình quản lý TMĐT xuyên biên giới theo hướng kiểm soát toàn diện chuỗi giao dịch, từ nguồn gốc hàng hóa, dữ liệu khai báo đến nghĩa vụ thuế và trách nhiệm của từng chủ thể tham gia.
Thực tế, sự thay đổi này xuất phát từ chính tốc độ tăng trưởng quá nhanh của TMĐT xuyên biên giới. Trong nhiều năm, cơ chế miễn thuế nhập khẩu đối với các bưu kiện có giá trị dưới 150 EUR đã góp phần thúc đẩy thị trường phát triển mạnh mẽ. Tuy nhiên, lượng hàng hóa giá trị thấp vào EU cũng tăng đột biến. Riêng năm 2025, khoảng 5,9 tỷ bưu kiện đã được nhập khẩu vào EU, cao gấp hơn bốn lần so với năm 2022, trong đó phần lớn đến từ các nền tảng TMĐT của Trung Quốc.
Khi quy mô giao dịch tăng quá nhanh, việc thay đổi phương thức quản lý là điều tất yếu. Mục tiêu của EU không chỉ là chống thất thu thuế mà còn hướng tới xây dựng môi trường cạnh tranh bình đẳng giữa doanh nghiệp trong và ngoài khối, đồng thời tăng cường kiểm soát chất lượng, truy xuất nguồn gốc và bảo vệ người tiêu dùng.
Điều đáng chú ý là xu hướng này không chỉ diễn ra tại EU. Trước đó, Hoa Kỳ cũng đã điều chỉnh chính sách đối với các lô hàng TMĐT giá trị thấp. Điều đó cho thấy, các nền kinh tế lớn đang chuyển từ tư duy ưu tiên tạo thuận lợi sang quản trị rủi ro, coi TMĐT xuyên biên giới là lĩnh vực cần được giám sát chặt chẽ hơn.
Vì vậy, điều doanh nghiệp Việt Nam cần nhìn nhận không chỉ là những chi phí phát sinh trong ngắn hạn mà là sự hình thành của một luật chơi mới. Doanh nghiệp càng thích ứng sớm, càng đầu tư vào năng lực tuân thủ và quản trị dữ liệu thì sẽ càng có lợi thế trong việc duy trì và mở rộng thị trường.
Phóng viên: Thay đổi trên tác động ra sao đối với hoạt động của doanh nghiệp và các nhà bán hàng trực tuyến Việt Nam, thưa bà?
Bà Phạm Thị Xuân: Tác động dễ nhận thấy nhất là cấu trúc chi phí kinh doanh đã thay đổi. Trước đây, nhiều doanh nghiệp xây dựng mô hình bán hàng dựa trên lợi thế miễn thuế đối với các đơn hàng giá trị thấp. Khi cơ chế này không còn, mỗi đơn hàng đều phát sinh thêm nghĩa vụ thuế và các chi phí liên quan. Với những mặt hàng có biên lợi nhuận thấp, chỉ cần tăng thêm vài EUR chi phí cũng đủ làm thay đổi đáng kể hiệu quả kinh doanh.
Điều này đồng nghĩa doanh nghiệp không thể tiếp tục định giá theo cách cũ. Việc tính toán giá bán phải được thực hiện chi tiết đến từng mã hàng, từng thị trường và từng phương thức giao hàng, thay vì áp dụng một công thức chung cho toàn bộ danh mục sản phẩm.
Theo tôi, nhóm chịu tác động lớn nhất là các doanh nghiệp đang vận hành mô hình giao hàng trực tiếp từ Việt Nam hoặc Trung Quốc đến người tiêu dùng tại EU. Khi lợi thế thuế không còn, khoảng cách chi phí giữa mô hình này với phương thức nhập khẩu theo lô lớn, lưu kho tại EU rồi phân phối nội địa đang dần thu hẹp. Điều đó buộc doanh nghiệp phải cân nhắc lại chiến lược logistics và mô hình phân phối nếu muốn duy trì sức cạnh tranh.
Bên cạnh chi phí, áp lực về tuân thủ cũng gia tăng đáng kể. Doanh nghiệp phải bảo đảm mã HS được phân loại chính xác, hồ sơ đầy đủ và dữ liệu thống nhất giữa hóa đơn thương mại, tờ khai hải quan, chứng từ vận chuyển cũng như doanh thu trên các nền tảng bán hàng. Khi cơ quan quản lý tăng cường đối chiếu dữ liệu bằng công nghệ số, chỉ một sai lệch nhỏ cũng có thể dẫn đến chậm thông quan, phát sinh chi phí hoặc bị kiểm tra bổ sung.
Có thể nói, TMĐT xuyên biên giới hiện không còn đơn thuần là câu chuyện bán được nhiều hàng hay tối ưu quảng cáo. Năng lực cạnh tranh của doanh nghiệp ngày càng phụ thuộc vào khả năng quản trị toàn bộ chuỗi giao dịch, từ quản lý dữ liệu, tuân thủ pháp lý, vận hành logistics cho đến kiểm soát rủi ro. Đây sẽ là yếu tố quyết định khả năng đứng vững và mở rộng thị phần tại các thị trường lớn trong thời gian tới.
Phóng viên: Trong “luật chơi” mới EU thiết lập, doanh nghiệp và các nhà bán hàng trực tuyến Việt Nam phải làm gì để vừa hạn chế rủi ro, vừa phát huy hiệu quả các lợi thế từ EVFTA (Hiệp định Thương mại tự do giữa Việt Nam và EU), thưa bà?
Bà Phạm Thị Xuân: Theo tôi, điều doanh nghiệp cần thay đổi trước tiên là tư duy cạnh tranh. Nếu trước đây lợi thế chủ yếu đến từ ưu đãi thuế quan và chi phí thấp thì nay, yếu tố quyết định lại là năng lực tuân thủ, minh bạch chuỗi cung ứng và khả năng đáp ứng các tiêu chuẩn ngày càng khắt khe của thị trường.
Hiện nay, rủi ro lớn nhất không còn nằm ở việc chi phí tăng hay thủ tục phức tạp hơn, mà ở yêu cầu ngày càng cao về minh bạch xuất xứ hàng hóa. EU đang tăng cường kiểm soát nguy cơ hàng hóa từ các nước ngoài khối đi qua nước thứ ba để né các biện pháp thương mại hoặc tận dụng ưu đãi thuế quan. Với việc Việt Nam đang thực thi EVFTA, hàng hóa xuất khẩu của chúng ta chắc chắn sẽ được theo dõi chặt chẽ hơn để bảo đảm các ưu đãi chỉ áp dụng đối với những sản phẩm thực sự đáp ứng quy tắc xuất xứ.
Nếu doanh nghiệp không kiểm soát tốt nguồn nguyên liệu, quy trình sản xuất hoặc không chứng minh được tính minh bạch của chuỗi cung ứng, rủi ro sẽ không chỉ dừng lại ở việc một lô hàng bị kiểm tra hay chậm thông quan. Trong trường hợp phát hiện dấu hiệu gian lận có hệ thống, cơ quan chức năng của EU có thể mở rộng điều tra, xem xét lại điều kiện hưởng ưu đãi thuế quan, thậm chí áp dụng các biện pháp phòng vệ thương mại đối với cả nhóm doanh nghiệp hoặc ngành hàng.
Để thích ứng với bối cảnh mới, theo tôi doanh nghiệp và các nhà bán hàng trực tuyến Việt Nam cần ưu tiên một số giải pháp trọng tâm.
Thứ nhất, rà soát lại toàn bộ cấu trúc chi phí theo từng sản phẩm, từng thị trường để đánh giá chính xác hiệu quả kinh doanh khi các ưu đãi đối với đơn hàng giá trị thấp không còn.
Thứ hai, đánh giá lại mô hình logistics. Với những doanh nghiệp đã có doanh số ổn định tại EU, phương án nhập khẩu theo lô lớn, kết hợp lưu kho và phân phối nội địa có thể mang lại hiệu quả cao hơn so với mô hình gửi từng kiện hàng nhỏ như trước.
Thứ ba, đầu tư xây dựng hệ thống quản trị dữ liệu đồng bộ. Dữ liệu về đơn hàng, doanh thu, vận chuyển, hóa đơn và hồ sơ hải quan cần được chuẩn hóa, kết nối thống nhất để bảo đảm khả năng đối soát, truy xuất và đáp ứng yêu cầu kiểm tra của cơ quan quản lý.
Thứ tư, chủ động rà soát cấu trúc pháp lý, nghĩa vụ thuế và toàn bộ hồ sơ chứng minh xuất xứ ngay từ đầu. Việc chuẩn bị đầy đủ hồ sơ về nguyên liệu, quy trình sản xuất và chứng từ xuất nhập khẩu không chỉ giúp doanh nghiệp giảm thiểu rủi ro khi bị kiểm tra mà còn bảo vệ quyền được hưởng ưu đãi từ EVFTA.
Về dài hạn, tôi cho rằng lợi thế cạnh tranh của doanh nghiệp Việt Nam không thể chỉ dựa vào các hiệp định thương mại tự do. Khi các thị trường đề cao tính minh bạch và phát triển bền vững, nền tảng để doanh nghiệp giữ vững vị thế sẽ là chất lượng sản phẩm, năng lực đổi mới, giá trị gia tăng, uy tín thương hiệu và khả năng đáp ứng các tiêu chuẩn quốc tế. Đây mới là yếu tố tạo nên sức cạnh tranh bền vững trong giai đoạn tới.
Phóng viên: Trân trọng cảm ơn bà!