Thứ ba 10/11/2026 04:07
Thời tiết: Hà Nội 16°C
Đà Nẵng 27°C
Cà Mau 26°C
Hải Phòng 15°C
TP Hồ Chí Minh 26°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Xác định thời điểm nộp thuế bảo vệ môi trường

Thái Bình
Cục Hải quan vừa trả lời và hướng dẫn Công ty TNHH Panasonic Industrial Devices Viet Nam thực hiện quy định về xác định thời điểm nộp thuế bảo vệ môi trường.

Theo Cục Hải quan, khoản 1 Điều 9 Luật Thuế bảo vệ môi trường quy định: “Đối với hàng hóa sản xuất bản ra, trao đổi, tặng cho, thời điểm tính thuế là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hỏa”.

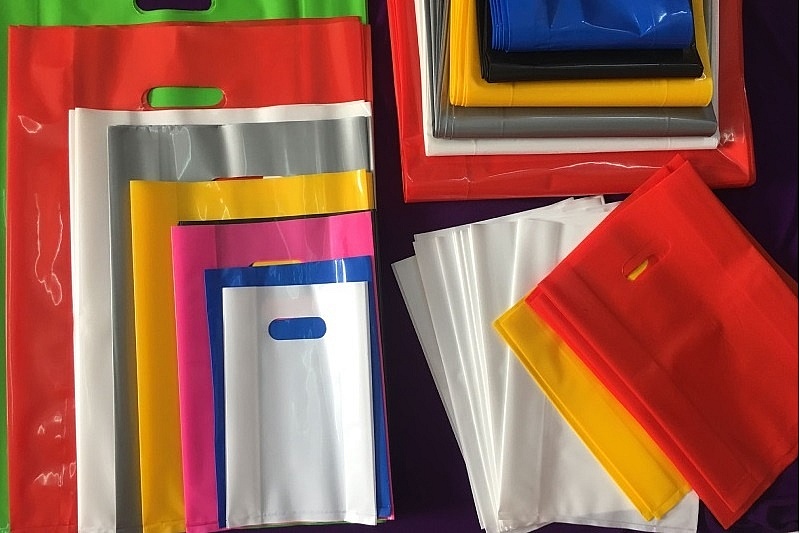
Ảnh minh họa. Nguồn: Internet

Điều 5 Thông tư 159/2012/TT-BTC ngày 28/9/2012 của Bộ trưởng Bộ Tài chính sửa đổi, bổ sung Thông tư 152/2011/TT-BTC ngày 11/11/2011 hướng dẫn thi hành Nghị định 67/2011/NĐ-CP của Chính phủ quy định chi tiết và hướng dẫn thi hành một số điều của Luật Thuế bảo vệ môi trường: “Hàng hóa thuộc đối tượng chịu thuế bảo vệ môi trường được sản xuất trong nước hoặc trong khu phi thuế quan và bản ra giữa trong nước và khu phi thuế quan, trong khu phi thuế quan, giữa các khu phi thuế quan với nhau và XNK tại chỗ (trong lãnh thổ Việt Nam) (trừ bao bì được sản xuất để đóng gói sản phẩm theo quy định tại tiết a2 và 23 điểm a Điều 1 Thông tư này) thì cơ sở sản xuất hàng hóa phải kê khai, nộp thuế bảo vệ môi trường”.

Việc xác định hàng hóa XNK để tính thuế bảo vệ môi trường là khi hàng hóa được XNK qua biên giới Việt Nam.

Đối chiếu với các quy định hiện hành, theo Cục Hải quan, trường hợp Công ty CP sản xuất và XNK bao bì Thăng Long sản xuất mặt hàng túi PE BAG thuộc đối tượng chịu thuế bảo vệ môi trường, sau đó xuất bán cho Công ty TNHH Panasonic Industrial Devices Viet Nam (DN chế xuất) thì Công ty CP sản xuất và XNK bao bì Thăng Long phải kê khai, nộp thuế bảo vệ môi trường với cơ quan thuế nội địa.

Tuy nhiên, Cục Hải quan cho rằng, vướng mắc của DN thuộc chức năng, nhiệm vụ của cơ quan Thuế. Do đó, Cục Hải quan đề nghị DN liên hệ với cơ quan Thuế để được giải đáp và hướng dẫn cụ thể.

TỪ KHOÁ:

Bài liên quan

Tin bài có thể bạn quan tâm

Thông báo nộp tiền sử dụng đất trong 5 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ

Thông báo nộp tiền sử dụng đất trong 5 ngày làm việc kể từ khi nhận đủ hồ sơ hợp lệ

Đối với hộ gia đình, cá nhân, cơ quan Thuế căn cứ vào phiếu chuyển thông tin để tính số tiền sử dụng đất phải nộp và gửi thông báo cho người sử dụng đất.
Nông sản không phải kê khai, nộp thuế trong trường hợp nào?

Nông sản không phải kê khai, nộp thuế trong trường hợp nào?

Nông sản mua vào, bán ra, kể cả qua sơ chế thông thường, nếu đáp ứng điều kiện và bán cho doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã khác thì không phải kê khai, tính thuế giá trị gia tăng (GTGT) nhưng được khấu trừ thuế đầu vào.
Cục Thuế hướng dẫn xác định thu nhập được hưởng ưu đãi thuế theo địa bàn

Cục Thuế hướng dẫn xác định thu nhập được hưởng ưu đãi thuế theo địa bàn

Cục Thuế làm rõ nguyên tắc xác định thu nhập được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với dự án đầu tư đáp ứng điều kiện ưu đãi về địa bàn.
Hướng dẫn quy trình nghiệp vụ quản lý thuế hộ kinh doanh

Hướng dẫn quy trình nghiệp vụ quản lý thuế hộ kinh doanh

Cục Thuế ban hành sổ tay nghiệp vụ hướng dẫn quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, nhằm thống nhất các bước xử lý, làm rõ trách nhiệm thực hiện và phối hợp, hạn chế sai sót, chậm trễ trong giải quyết công việc.
Xóa nợ lệ phí môn bài, tiền chậm nộp: Góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm

Xóa nợ lệ phí môn bài, tiền chậm nộp: Góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm

Bộ Tài chính vừa công khai lấy ý kiến dự thảo Nghị quyết về xóa nợ lệ phí môn bài, tiền chậm nộp cho người nộp thuế trạng thái 03, 06. Các chuyên gia cho rằng, chính sách này góp phần tháo gỡ điểm nghẽn tồn đọng nhiều năm và hỗ trợ làm sạch dữ liệu trong quản lý thuế.
Hiện đại hóa công tác kiểm tra thuế: Chuyển mạnh sang quản lý dựa trên dữ liệu và rủi ro

Hiện đại hóa công tác kiểm tra thuế: Chuyển mạnh sang quản lý dựa trên dữ liệu và rủi ro

Trong bối cảnh chuyển đổi số đang diễn ra mạnh mẽ, hiện đại hóa công tác kiểm tra thuế trở thành yêu cầu cấp thiết nhằm nâng cao hiệu lực, hiệu quả quản lý nhà nước về thuế, kịp thời phát hiện, ngăn chặn các hành vi gian lận. Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 đặt ra định hướng là chuyển mạnh từ phương thức kiểm tra truyền thống sang kiểm tra trên nền tảng công nghệ số, khai thác dữ liệu tập trung và quản lý rủi ro.
Hướng dẫn xác định sản lượng và giá tính thuế tài nguyên đối với quặng chì, kẽm

Hướng dẫn xác định sản lượng và giá tính thuế tài nguyên đối với quặng chì, kẽm

Cục Thuế vừa có Công văn số 7943/CT-QLNT hướng dẫn về chính sách thuế tài nguyên đối với hoạt động khai thác, chế biến quặng chì, kẽm của Chi nhánh Công ty TNHH TMDV Hoàng Nam tại tỉnh Thái Nguyên. Trong đó, cơ quan thuế lưu ý việc xác định sản lượng và giá tính thuế phải căn cứ vào đặc điểm tài nguyên khai thác, quy trình chế biến và thực tế kinh doanh của doanh nghiệp.
Cơ chế đặc thù xử lý mã số thuế tồn đọng có thể giảm tới 90% nghĩa vụ tài chính

Cơ chế đặc thù xử lý mã số thuế tồn đọng có thể giảm tới 90% nghĩa vụ tài chính

Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, các đề xuất của Bộ Tài chính nếu được thực hiện không chỉ góp phần tháo gỡ gánh nặng tài chính, mà còn tạo động lực xử lý mã số thuế tồn đọng, mở ra cơ hội cho người nộp thuế trở lại thị trường.
Vì sao nên giữ ngưỡng thanh toán không dùng tiền mặt từ 5 triệu đồng?

Vì sao nên giữ ngưỡng thanh toán không dùng tiền mặt từ 5 triệu đồng?

Bộ Tài chính đề nghị giữ nguyên mức thanh toán không dùng tiền mặt khi xác định chi phí được trừ tính thuế thu nhập doanh nghiệp (TNDN) từ 5 triệu đồng lên nhằm bảo đảm tính thống nhất của pháp luật và phù hợp với chủ trương đẩy mạnh thanh toán không dùng tiền mặt.
Thống nhất thủ tục đăng ký thuế đối với cá nhân làm đại lý bảo hiểm

Thống nhất thủ tục đăng ký thuế đối với cá nhân làm đại lý bảo hiểm

Cục Thuế vừa ban hành Công văn số 7978/CT-NVT yêu cầu Thuế các tỉnh, thành phố chấn chỉnh tình trạng tiếp nhận, xử lý hồ sơ chưa thống nhất, đồng thời hướng dẫn cụ thể thủ tục đăng ký thuế đối với cá nhân hoạt động đại lý bảo hiểm.
Bài 4: Củng cố niềm tin vào môi trường kinh doanh

Bài 4: Củng cố niềm tin vào môi trường kinh doanh

Từ thực tiễn triển khai Chiến dịch làm sạch mã số thuế, đến các cơ chế đặc thù giải quyết các vướng mắc đang được Bộ Tài chính đề xuất đã đặt ra yêu cầu hoàn thiện phương thức quản lý theo vòng đời người nộp thuế, nâng cao tính minh bạch của dữ liệu và tạo môi trường kinh doanh thuận lợi, đáng tin cậy hơn.
Gỡ vướng mã số thuế tồn đọng mang lại lợi ích kép cho nền kinh tế

Gỡ vướng mã số thuế tồn đọng mang lại lợi ích kép cho nền kinh tế

Nhiều ý kiến góp ý từ các tổ chức đại diện cộng đồng doanh nghiệp và tư vấn thuế đánh giá cao sự chủ động của Bộ Tài chính trong đề xuất cơ chế đặc thù tháo gỡ những tồn đọng về mã số thuế. Các ý kiến cho rằng, các đề xuất này không chỉ góp phần giảm gánh nặng tuân thủ, cải thiện môi trường kinh doanh mà còn nâng cao tính minh bạch, đáp ứng yêu cầu hội nhập quốc tế.
Giảm thuế trong hai năm liên tiếp: Chính sách sát thực tiễn, doanh nghiệp có thêm động lực phát triển

Giảm thuế trong hai năm liên tiếp: Chính sách sát thực tiễn, doanh nghiệp có thêm động lực phát triển

Trong bối cảnh doanh nghiệp vẫn phải đối mặt với nhiều áp lực về chi phí đầu vào, thị trường tiêu thụ và khả năng tiếp cận nguồn vốn, chính sách hỗ trợ về thuế tiếp tục là một trong những giải pháp quan trọng khuyến khích khu vực kinh tế tư nhân phát triển. Đặc biệt, chính sách giảm 30% số thuế thu nhập doanh nghiệp phải nộp trong hai năm 2026 và 2027 được kỳ vọng góp phần giảm áp lực chi phí, cải thiện dòng tiền, tạo thêm nguồn lực để doanh nghiệp nhỏ và vừa duy trì hoạt động, mở rộng sản xuất, kinh doanh.
Bài 3: Tháo gỡ rào cản chính sách trong xử lý mã số thuế tồn đọng

Bài 3: Tháo gỡ rào cản chính sách trong xử lý mã số thuế tồn đọng

Trước những vướng mắc kéo dài trong quá trình xử lý người nộp thuế trạng thái 03, 06, Bộ Tài chính đã xây dựng hai dự thảo Nghị quyết thuộc thẩm quyền Quốc hội và Chính phủ. Các đề xuất tập trung xử lý nợ lệ phí môn bài, tiền chậm nộp, nghĩa vụ hồ sơ khai thuế và giảm mức phạt đối với một số hành vi chậm nộp hồ sơ, nhằm tạo điều kiện để người nộp thuế hoàn tất thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Tháo gỡ "nút thắt" cho hàng triệu mã số thuế tồn đọng: Cục Thuế nói gì trước nhiều đề xuất đột phá?

Tháo gỡ "nút thắt" cho hàng triệu mã số thuế tồn đọng: Cục Thuế nói gì trước nhiều đề xuất đột phá?

Trước thực trạng hàng triệu mã số thuế rơi vào trạng thái ngừng hoạt động nhưng chưa hoàn tất thủ tục đóng mã số thuế (MST), tạo nên gánh nặng pháp lý kéo dài nhiều năm, Cục Thuế đã có buổi đối thoại trực tiếp, cởi mở với chuyên gia luật doanh nghiệp Trần Vũ Hải và một số người dân để lắng nghe hàng loạt đề xuất tháo gỡ mang tính đột phá.