Thông quan tập trung không chỉ đưa hồ sơ về một đầu mối mà hướng tới thay đổi phương thức quản lý, nâng cao chất lượng đội ngũ, tăng mức độ tuân thủ của doanh nghiệp và tạo nền tảng dữ liệu cho Hải quan số, Hải quan thông minh. Tạp chí Kinh tế - Tài chính đã trao đổi với ông Đào Duy Tám, Trưởng Ban Giám sát quản lý về hải quan (Cục Hải quan) về những thay đổi và yêu cầu đặt ra từ mô hình này.
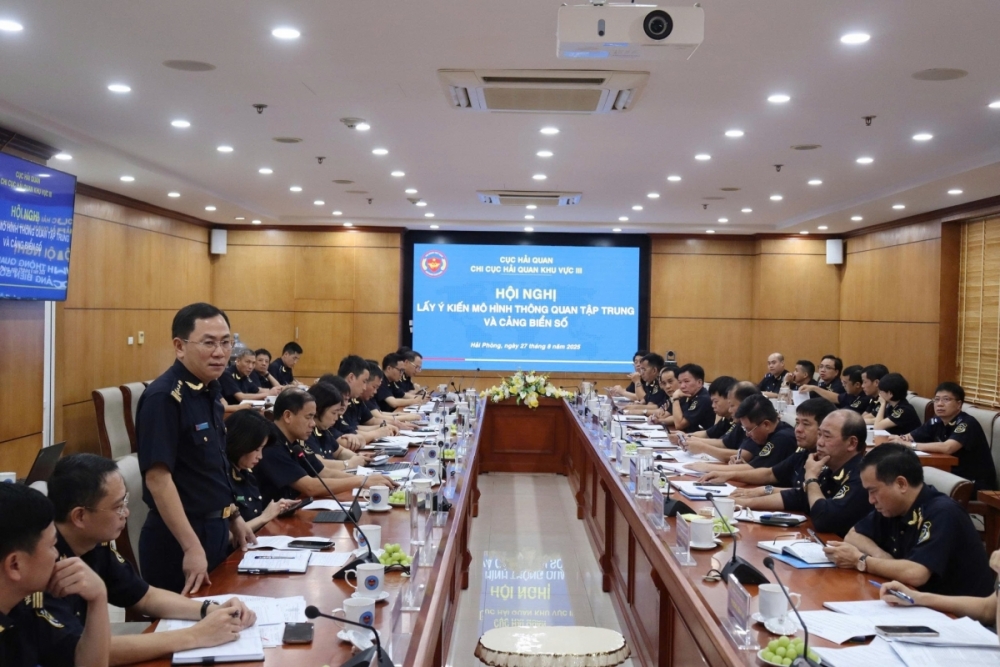 |
| Đội Thông quan đầu tiên trên cả nước thực hiện nhiệm vụ theo mô hình Thông quan tập trung. Ảnh: Hải quan khu vực III |
Phóng viên: Thưa ông, từ góc độ quản lý toàn Ngành, thông quan tập trung được kỳ vọng tạo ra những thay đổi gì đối với hoạt động của cơ quan Hải quan và doanh nghiệp?
Ông Đào Duy Tám:
Việc triển khai thông quan tập trung nằm trong yêu cầu chung về chuyển đổi số, đổi mới sáng tạo, cắt giảm thủ tục hành chính, giảm thời gian, chi phí cho doanh nghiệp và sắp xếp, tinh gọn tổ chức bộ máy.
Đây cũng là thời điểm phù hợp để ngành Hải quan triển khai mô hình, phù hợp với các chủ trương, chỉ đạo của Trung ương và Chính phủ về chuyển đổi số, đơn giản hóa thủ tục hành chính, thống nhất đầu mối giải quyết thủ tục và tinh gọn bộ máy.
Cục Hải quan xác định đây không chỉ là thay đổi cách thức xử lý hồ sơ mà còn là quá trình thay đổi nhận thức, đổi mới tư duy từ quản lý thủ công sang tư duy số, từ phân tán sang tập trung. Mục tiêu là thống nhất việc thực hiện thủ tục hải quan, hạn chế tình trạng mỗi nơi thực hiện một cách, giảm phát sinh vướng mắc cho doanh nghiệp.
Ở góc độ doanh nghiệp, mô hình hướng tới một quy trình thống nhất, minh bạch, nhất quán trong áp dụng chính sách, tạo sự công bằng và nâng cao tính dự báo khi thực hiện thủ tục. Doanh nghiệp được tiếp cận dịch vụ công với chất lượng đồng đều hơn, đồng thời thực hiện thủ tục theo hướng phi giấy tờ, giảm tiếp xúc trực tiếp với công chức hải quan.
Một mục tiêu quan trọng khác là tối ưu nguồn lực, chuyên môn hóa từng khâu nghiệp vụ và nâng cao trình độ công chức. Nguồn nhân lực được tập trung vào giải quyết thủ tục, kiểm tra, giám sát theo chiều sâu; giảm tải cho cơ quan Hải quan cửa khẩu, Hải quan quản lý khu công nghiệp, doanh nghiệp sản xuất trong nội địa. Đồng thời cắt giảm chồng chéo, trùng lặp, đáp ứng yêu cầu xây dựng vị trí việc làm và sử dụng hiệu quả nguồn lực.
Phóng viên: Trong phương thức quản lý mới, dữ liệu được xem là nền tảng. Theo ông, việc số hóa chứng từ và ứng dụng công nghệ sẽ hỗ trợ cơ quan Hải quan, doanh nghiệp như thế nào?
Ông Đào Duy Tám:
Số hóa chứng từ là một trong những yếu tố rất quan trọng. Khi người khai hải quan được khai, nộp hồ sơ dưới dạng các chỉ tiêu thông tin, với sự hỗ trợ của các công cụ trí tuệ nhân tạo (AI) trong chuyển đổi thông tin, doanh nghiệp có thể giảm việc nhập lại dữ liệu, giảm chi phí in ấn chứng từ giấy và hạn chế sai sót trong quá trình thực hiện thủ tục.
Dữ liệu khai báo được điện tử hóa cũng tạo điều kiện để cơ quan Hải quan ứng dụng các công nghệ hiện đại trong kiểm tra, đối chiếu thông tin khai báo với thông tin số hóa trên các chứng từ thuộc hồ sơ hải quan. Việc ứng dụng AI, dữ liệu lớn có thể hỗ trợ nâng cao tính chính xác, bảo đảm sự thống nhất giữa thông tin khai báo và bộ chứng từ, đồng thời giúp cơ quan Hải quan phân tích, đánh giá và cảnh báo sớm các dấu hiệu vi phạm.
Đây là cơ sở quan trọng để nâng cao chất lượng quản lý rủi ro. Khi việc phân luồng kiểm tra dựa trên mức độ tuân thủ, tỷ lệ kiểm tra hồ sơ và kiểm tra thực tế hàng hóa đối với những trường hợp phù hợp có thể giảm, nguồn lực được tập trung vào đúng đối tượng, đúng trọng điểm. Qua đó vừa tạo thuận lợi thương mại, vừa nâng cao hiệu quả phòng, chống buôn lậu, gian lận thương mại, gian lận thuế.
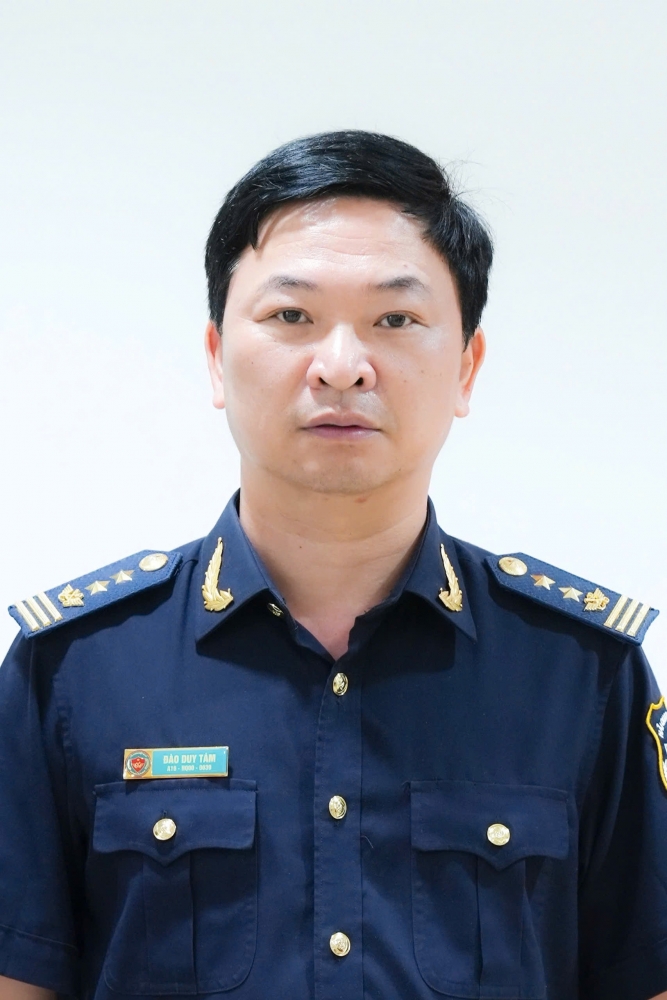 |
| Ông Đào Duy Tám, Trưởng ban Giám sát quản lý về hải quan (Cục Hải quan). Ảnh: Cục Hải quan. |
Phóng viên: Để dữ liệu thực sự phát huy hiệu quả, kết nối giữa cơ quan Hải quan với các bộ, ngành, doanh nghiệp và các chủ thể trong chuỗi logistics cần được thực hiện như thế nào, thưa ông?
Ông Đào Duy Tám:
Theo tôi, đây là yếu tố rất quan trọng để thông quan tập trung không chỉ dừng lại ở thay đổi cách tổ chức xử lý hồ sơ. Hệ thống công nghệ thông tin và chuyển đổi số phải được thực hiện đồng bộ giữa cơ quan Hải quan, doanh nghiệp và các bộ, ngành; đồng thời kết nối, chia sẻ dữ liệu với các doanh nghiệp kinh doanh cảng, kho bãi và các đơn vị dịch vụ logistics.
Mục tiêu là quản lý xuyên suốt hàng hóa từ khâu đầu đến khâu cuối, từ khi hàng được xếp lên phương tiện, trong quá trình vận chuyển đến khi hàng hóa được thông quan và đưa vào sản xuất.
Trong nước, ngành Hải quan đang tiếp tục nâng cấp Cổng thông tin một cửa quốc gia giai đoạn 3 để tiếp nhận, xử lý các thủ tục liên quan đến hàng hóa xuất nhập khẩu và phương tiện vận tải xuất nhập cảnh. Mục tiêu là doanh nghiệp chỉ phải nộp một bộ hồ sơ cho các thủ tục liên quan. Cổng hiện đã đáp ứng thủ tục đối với tàu biển, tàu bay xuất nhập cảnh và sẽ tiếp tục được nâng cấp, kết nối thêm các thủ tục hành chính khác.
Với các đối tác nước ngoài, Cổng thông tin một cửa quốc gia và Cơ chế một cửa ASEAN được nâng cấp để tiếp nhận dữ liệu về giấy chứng nhận xuất xứ hàng hóa, chứng từ kiểm dịch và bản lược khai hàng hóa. Qua đó, cơ quan quản lý có thông tin về hàng hóa, phương tiện từ sớm. Khi hàng về Việt Nam, việc giải quyết thủ tục hải quan cơ bản đã được chuẩn bị, tạo điều kiện để doanh nghiệp nhanh chóng nhận hàng và đưa vào sản xuất.
Phóng viên: Xin ông cho biết, sau thí điểm, ngành Hải quan sẽ đi theo lộ trình nào để vừa mở rộng mô hình, vừa bảo đảm yêu cầu quản lý?
Ông Đào Duy Tám:
Trước hết, ngành Hải quan sẽ tổng kết, đánh giá quá trình thí điểm tại Chi cục Hải quan khu vực III trên các phương diện: Khả năng đáp ứng của hệ thống công nghệ thông tin; mức độ tạo thuận lợi cho doanh nghiệp; khả năng đáp ứng yêu cầu công việc của công chức khi khối lượng công việc tăng và phương thức làm việc thay đổi.
Trên cơ sở đó, tại Hải Phòng có thể nghiên cứu mở rộng thông quan tập trung đối với hàng gia công, hàng sản xuất xuất khẩu và hàng của doanh nghiệp chế xuất hiện đang làm thủ tục phân tán tại một số khu vực ngoài cửa khẩu. Với các địa phương khác, trước mắt sẽ triển khai số hóa chứng từ, bởi đây là tiền đề quan trọng để đánh giá khả năng áp dụng mô hình.
Việc mở rộng cũng phải tính đến đặc thù từng địa bàn, nhất là những nơi cơ quan Hải quan đang giải quyết thủ tục cho nhiều địa phương tại một địa điểm. Vì vậy, cần rà soát, thống nhất với chính quyền địa phương về cách thức tổ chức thực hiện để tránh phát sinh vướng mắc.
Song song với đó, ngành Hải quan sẽ tiếp tục phối hợp với các bộ, ngành để giấy phép, thông tin về kết quả kiểm tra chuyên ngành được gửi qua Cổng thông tin một cửa quốc gia, để hệ thống có thể tiếp nhận và tự động xử lý, hạn chế tình trạng doanh nghiệp phải nộp bản giấy.
Về lâu dài, thông quan tập trung là bước tiền đề để Cục Hải quan nghiên cứu, đề xuất hoàn thiện các quy định pháp luật và xây dựng hệ thống công nghệ thông tin thực hiện Hải quan số. Hệ thống được định hướng xây dựng tổng thể, ứng dụng công nghệ hiện đại, bảo đảm an ninh, an toàn, ổn định và triển khai tới các đơn vị hải quan trên toàn quốc.
Mục tiêu là quản lý toàn diện hoạt động xuất nhập khẩu, trung chuyển, chuyển cảng, quá cảnh hàng hóa, người và phương tiện vận tải từ khâu đầu đến khâu cuối; từng bước số hóa toàn bộ quy trình và thông tin khai báo. Đối với hàng gia công, sản xuất xuất khẩu, chế xuất, việc quản lý phải được thực hiện xuyên suốt từ khi nhập khẩu, trong quá trình sản xuất, lưu giữ, luân chuyển đến khi xuất khẩu sản phẩm, thay đổi mục đích sử dụng hoặc tiêu hủy.
Hệ thống được xây dựng theo nguyên tắc mở, sẵn sàng kết nối, chia sẻ với Cổng thông tin một cửa quốc gia, Cơ chế một cửa ASEAN, Dịch vụ công quốc gia và các hệ thống của cơ quan, bộ, ngành; đồng thời hướng tới kết nối với hệ thống Hải quan các nước trong khu vực và trên thế giới để trao đổi thông tin, xây dựng cơ sở dữ liệu theo định hướng Chính phủ số và quản lý các hoạt động vận tải, giao dịch xuyên biên giới.
Phóng viên: Xin cảm ơn ông!
| Theo Cục Hải quan, thời gian xử lý của cơ quan Hải quan từ ngày 1/6/2026 giảm khoảng 12% so với tháng 5/2026 và 14% so với quý I/2026. Kết quả này cho thấy dư địa nâng cao hiệu quả quản lý khi quy trình được chuẩn hóa, hồ sơ được số hóa và dữ liệu được khai thác phục vụ quản lý rủi ro. Trên cơ sở đó, cơ quan Hải quan có điều kiện tập trung kiểm tra đúng đối tượng, đúng trọng điểm, vừa tạo thuận lợi thương mại, vừa nâng cao hiệu quả quản lý. |