Thông tư số 127/2026/TT-BTC quy định chỉ tiêu thông tin và mẫu chứng từ khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng, thay thế Thông tư số 50/2018/TT-BTC và có hiệu lực từ ngày 15/10/2026. Thông tư thiết kế hệ thống chỉ tiêu riêng cho từng loại phương tiện, đồng thời xác định rõ các trường thông tin bắt buộc và trường khai báo theo bảng mã.
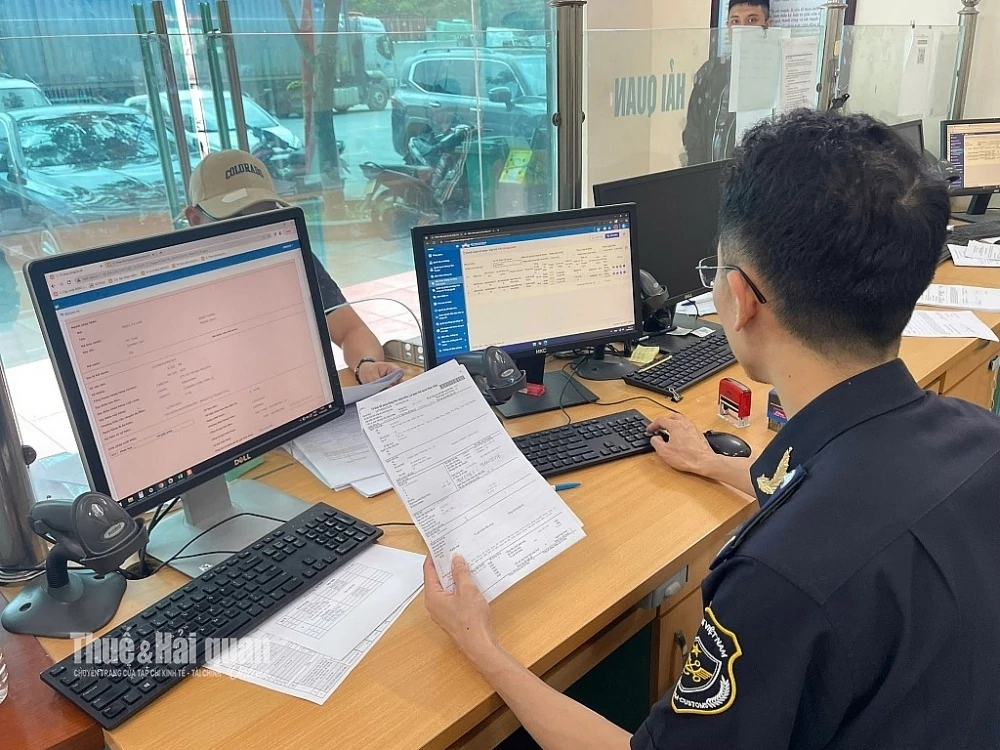 |
| Thông tư số 127/2026/TT-BTC quy định chỉ tiêu thông tin và mẫu chứng từ khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng. Ảnh: H.Nụ |
Mỗi loại phương tiện một hệ thống chỉ tiêu
Thông tư số 127/2026/TT-BTC quy định chỉ tiêu thông tin, mẫu chứng từ khai báo khi làm thủ tục xuất nhập cảnh, quá cảnh, chuyển cảng đối với phương tiện vận tải qua cửa khẩu cảng hàng không, cảng biển, đường sắt, đường bộ và đường thủy nội địa.
Hệ thống chỉ tiêu được thiết kế theo từng nhóm phương tiện thay vì gom chung vào một biểu mẫu. Theo đó, thông tin khai báo đối với tàu biển được quy định tại Phụ lục I; máy bay tại Phụ lục II; phương tiện vận tải đường thủy nội địa tại Phụ lục III; phương tiện vận tải đường bộ tại Phụ lục IV và tàu hỏa liên vận quốc tế tại Phụ lục V.
Theo đại diện Cục Hải quan, doanh nghiệp cần chủ động rà soát hệ thống dữ liệu, biểu mẫu và quy trình khai báo theo từng loại phương tiện. Việc xác định đúng loại hồ sơ, khai đầy đủ các trường thông tin bắt buộc và sử dụng đúng bảng mã theo quy định sẽ giúp thống nhất dữ liệu khai báo và hạn chế sai sót khi thực hiện thủ tục.
Cách phân chia này thể hiện rõ khi đi vào từng bảng chỉ tiêu. Với tàu biển, bản khai chung bắt đầu từ những thông tin nhận dạng cơ bản như tên tàu, loại tàu, tên thuyền trưởng, loại hồ sơ, tàu đến hay tàu rời, số IMO (mã số nhận dạng quốc tế của tàu biển), hô hiệu (ký hiệu nhận dạng tàu trong liên lạc vô tuyến hàng hải) và số chuyến đi. Đây là những thông tin gắn trực tiếp với việc xác định phương tiện và trạng thái làm thủ tục tại cảng.
Đáng chú ý, trường “Loại hồ sơ” của tàu biển không chỉ phân biệt tàu nhập cảnh và xuất cảnh. Bảng chỉ tiêu còn bao gồm tàu quá cảnh, tàu nhập cảnh - chuyển cảng, tàu nhập cảng dầu khí ngoài khơi, tàu xuất cảng dầu khí ngoài khơi, tàu nhập cảng đường thủy nội địa, tàu xuất cảng đường thủy nội địa và hồ sơ chuyển cảng - rời cảng. Điều này cho thấy hệ thống khai báo được thiết kế để phản ánh các trạng thái vận hành khác nhau của phương tiện trong quá trình qua cửa khẩu.
Với phương tiện đường bộ, nhóm thông tin nhận dạng cũng được thiết kế riêng. Người điều khiển phương tiện phải khai họ tên, quốc tịch, hộ chiếu hoặc giấy tờ tùy thân, ngày hết hạn hộ chiếu, số căn cước công dân trong trường hợp là công dân Việt Nam, giấy thông hành và địa chỉ. Phần nhận dạng phương tiện gồm loại, nhãn hiệu, biển kiểm soát, nước đăng ký, màu, số chỗ ngồi, số khung, số máy, trọng lượng hàng chuyên chở và các thông tin về sơ mi rơ moóc, container nếu có.
Đối với đoàn tàu liên vận quốc tế, các trường thông tin tập trung vào số hiệu đoàn tàu, loại hình, ga đến, ga đi, ga cuối cùng, thời gian đến hoặc đi, số toa xe và số hiệu toa xe. Như vậy, thay vì sử dụng một bộ trường thông tin giống nhau, Thông tư số 127/2026/TT-BTC lựa chọn những dữ liệu đặc trưng của từng phương tiện để phục vụ khai báo.
Phân rõ chỉ tiêu bắt buộc và bảng mã
Một điểm đáng chú ý trong các phụ lục là bảng chỉ tiêu không chỉ nêu tên trường thông tin mà còn có cột “Bắt buộc” và “Bảng mã”. Cách thể hiện này giúp người khai nhận biết trường nào phải khai và trường nào được thực hiện theo danh mục mã.
Chẳng hạn, tại bản khai chung đối với tàu biển, số IMO, hô hiệu, số chuyến đi, quốc tịch tàu, cảng đến/rời và nhiều thông tin nhận dạng khác được xác định là những chỉ tiêu phải khai. Một số trường còn được yêu cầu khai theo bảng mã. Bản thân bảng chỉ tiêu cũng hướng dẫn cụ thể cách nhập đối với một số trường, chẳng hạn thời gian đến/rời cảng theo định dạng ngày, tháng, năm và giờ, phút.
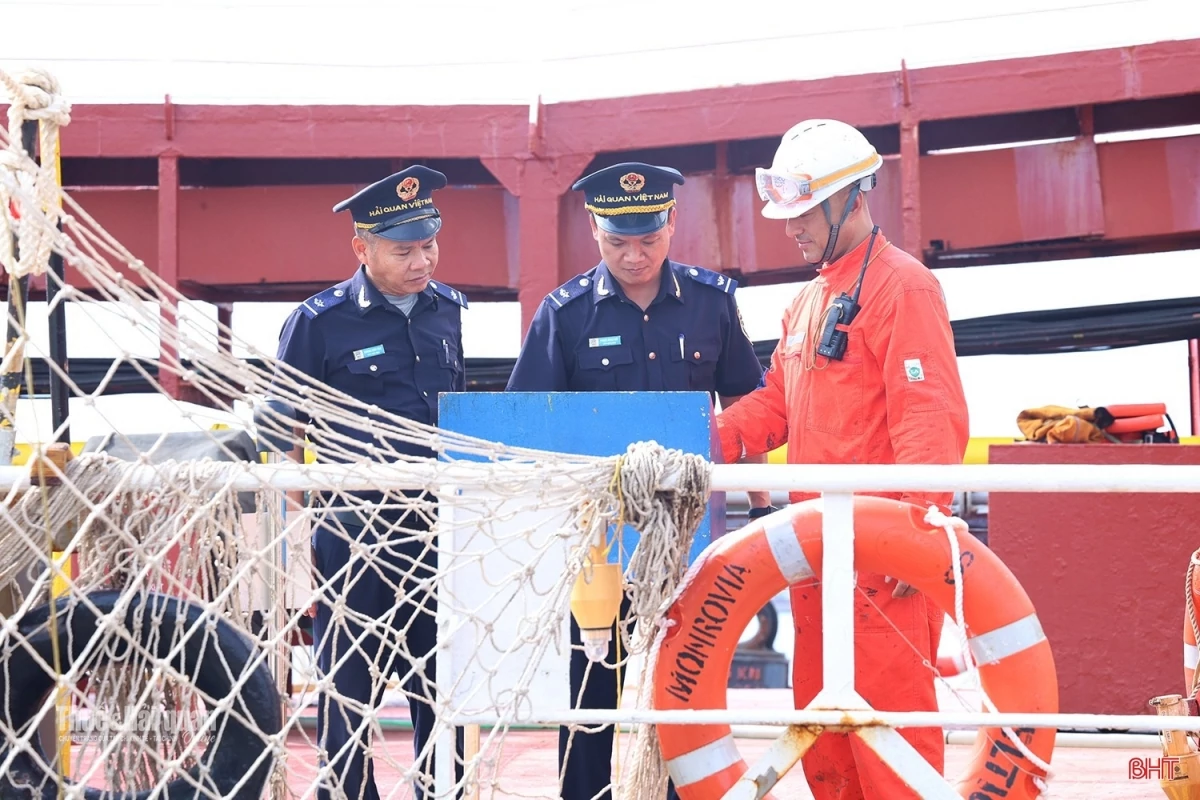 |
| Với phương tiện là tàu biển, bản khai chung bắt đầu từ những thông tin nhận dạng cơ bản như tên tàu, loại tàu, tên thuyền trưởng, loại hồ sơ, tàu đến hay tàu rời, số IMO, hô hiệu và số chuyến đi. Ảnh: Phan Trâm |
Việc quy định rõ trạng thái của từng trường có ý nghĩa trực tiếp đối với người khai. Khi thực hiện khai báo, doanh nghiệp có thể đối chiếu trực tiếp với bảng chỉ tiêu của từng loại phương tiện để xác định trường thông tin phải khai và cách thức khai báo tương ứng.
Với phương tiện đường bộ, cách thể hiện này càng rõ. “Loại”, “Nhãn hiệu”, “Biển kiểm soát”, “Nước đăng ký”, “Màu”, “Số chỗ ngồi”, “Số khung”, “Số máy”, “Trọng lượng hàng chuyên chở” được đặt thành các trường riêng. Những thông tin như quốc tịch của người điều khiển hoặc chủ sở hữu phương tiện còn được hướng dẫn khai theo mã quốc gia UN LOCODE theo thông tin trên Cổng thông tin điện tử của Cục Hải quan.
Đối với tàu hỏa liên vận quốc tế, số hiệu đoàn tàu được yêu cầu khai đầy đủ, tối đa 10 ký tự. Phần thông tin chuyến tàu tiếp tục tách riêng ga đến/rời, thời gian đến/rời, số toa xe và số hiệu toa xe. Sau nhóm thông tin phương tiện là các trường về kiểm dịch y tế, người điều khiển, nhân viên làm việc trên tàu, nhiên liệu, dụng cụ, thực phẩm và hàng hóa.
Từ góc độ thực hiện thủ tục, đây là điểm cần lưu ý đối với doanh nghiệp vận tải, đại lý và các đối tượng thực hiện khai báo. Một bộ dữ liệu được chia thành những trường cụ thể sẽ hạn chế tình trạng thông tin được khai theo những cách diễn đạt khác nhau nhưng cùng phản ánh một nội dung. Đặc biệt, những trường gắn với số nhận dạng của phương tiện, chứng từ và hàng hóa có vai trò xác định chính xác đối tượng khai báo.
Cấu trúc này cũng cho thấy Thông tư số 127/2026/TT-BTC không chỉ quy định “khai những gì” mà còn xác định cách thức biểu đạt đối với nhiều trường thông tin. Với hàng hóa đường sắt, người khai phải cung cấp số vận đơn, số niêm phong hải quan, thời gian xếp hàng, mô tả hàng hóa, tên hàng, mã HS, lượng hàng, đơn vị tính, trọng lượng, số container, loại container, người gửi hàng, người nhận hàng, đại lý hải quan và ga gửi, ga nhận.
Theo Cục Hải quan, điểm đáng chú ý của hệ thống mới không nằm ở việc bổ sung một danh sách chỉ tiêu đơn thuần, mà ở cách từng nhóm thông tin được đặt vào đúng vị trí trong quy trình khai báo. Người khai phương tiện phải nhận diện đúng loại phương tiện, đúng loại hồ sơ và đúng bộ chỉ tiêu trước khi thực hiện khai báo.
Theo quy định, Thông tư số 127/2026/TT-BTC có hiệu lực từ ngày 15/10/2026, đồng thời Thông tư số 50/2018/TT-BTC hết hiệu lực. Đây là mốc để doanh nghiệp vận tải, đại lý và các đối tượng thực hiện khai báo rà soát hệ thống dữ liệu, biểu mẫu và quy trình nội bộ, bảo đảm việc khai báo được thực hiện theo đúng bộ chỉ tiêu áp dụng cho từng loại phương tiện.