Trong bối cảnh chuyển đổi số, kinh tế số và các mô hình kinh doanh mới phát triển nhanh, công tác kiểm tra thuế đang đứng trước yêu cầu phải đổi mới căn bản; đòi hỏi cần tái thiết kế quy trình kiểm tra thuế không chỉ nhằm đáp ứng hành lang pháp lý mới, mà còn hướng tới phương thức quản lý hiện đại hơn, dựa trên dữ liệu, trí tuệ nhân tạo (AI) và quản trị rủi ro.
 |
| Tái thiết kế quy trình kiểm tra thuế theo hướng thực tiễn, hiện đại và phù hợp hơn với bối cảnh quản lý mới là một nhiệm vụ cấp thiết. |
Quy trình cũ khó đáp ứng yêu cầu quản lý mới
Công tác kiểm tra luôn là một trong những khâu trọng yếu trong quản lý thuế, góp phần bảo đảm kỷ cương pháp luật, chống thất thu ngân sách và tạo môi trường kinh doanh bình đẳng.
Tuy nhiên, trước sự thay đổi nhanh của nền kinh tế, đặc biệt là kinh tế số, thương mại điện tử, mô hình hộ kinh doanh, cá nhân kinh doanh và các phương thức giao dịch mới, cách tiếp cận kiểm tra theo phương thức truyền thống đang bộc lộ những giới hạn nhất định.
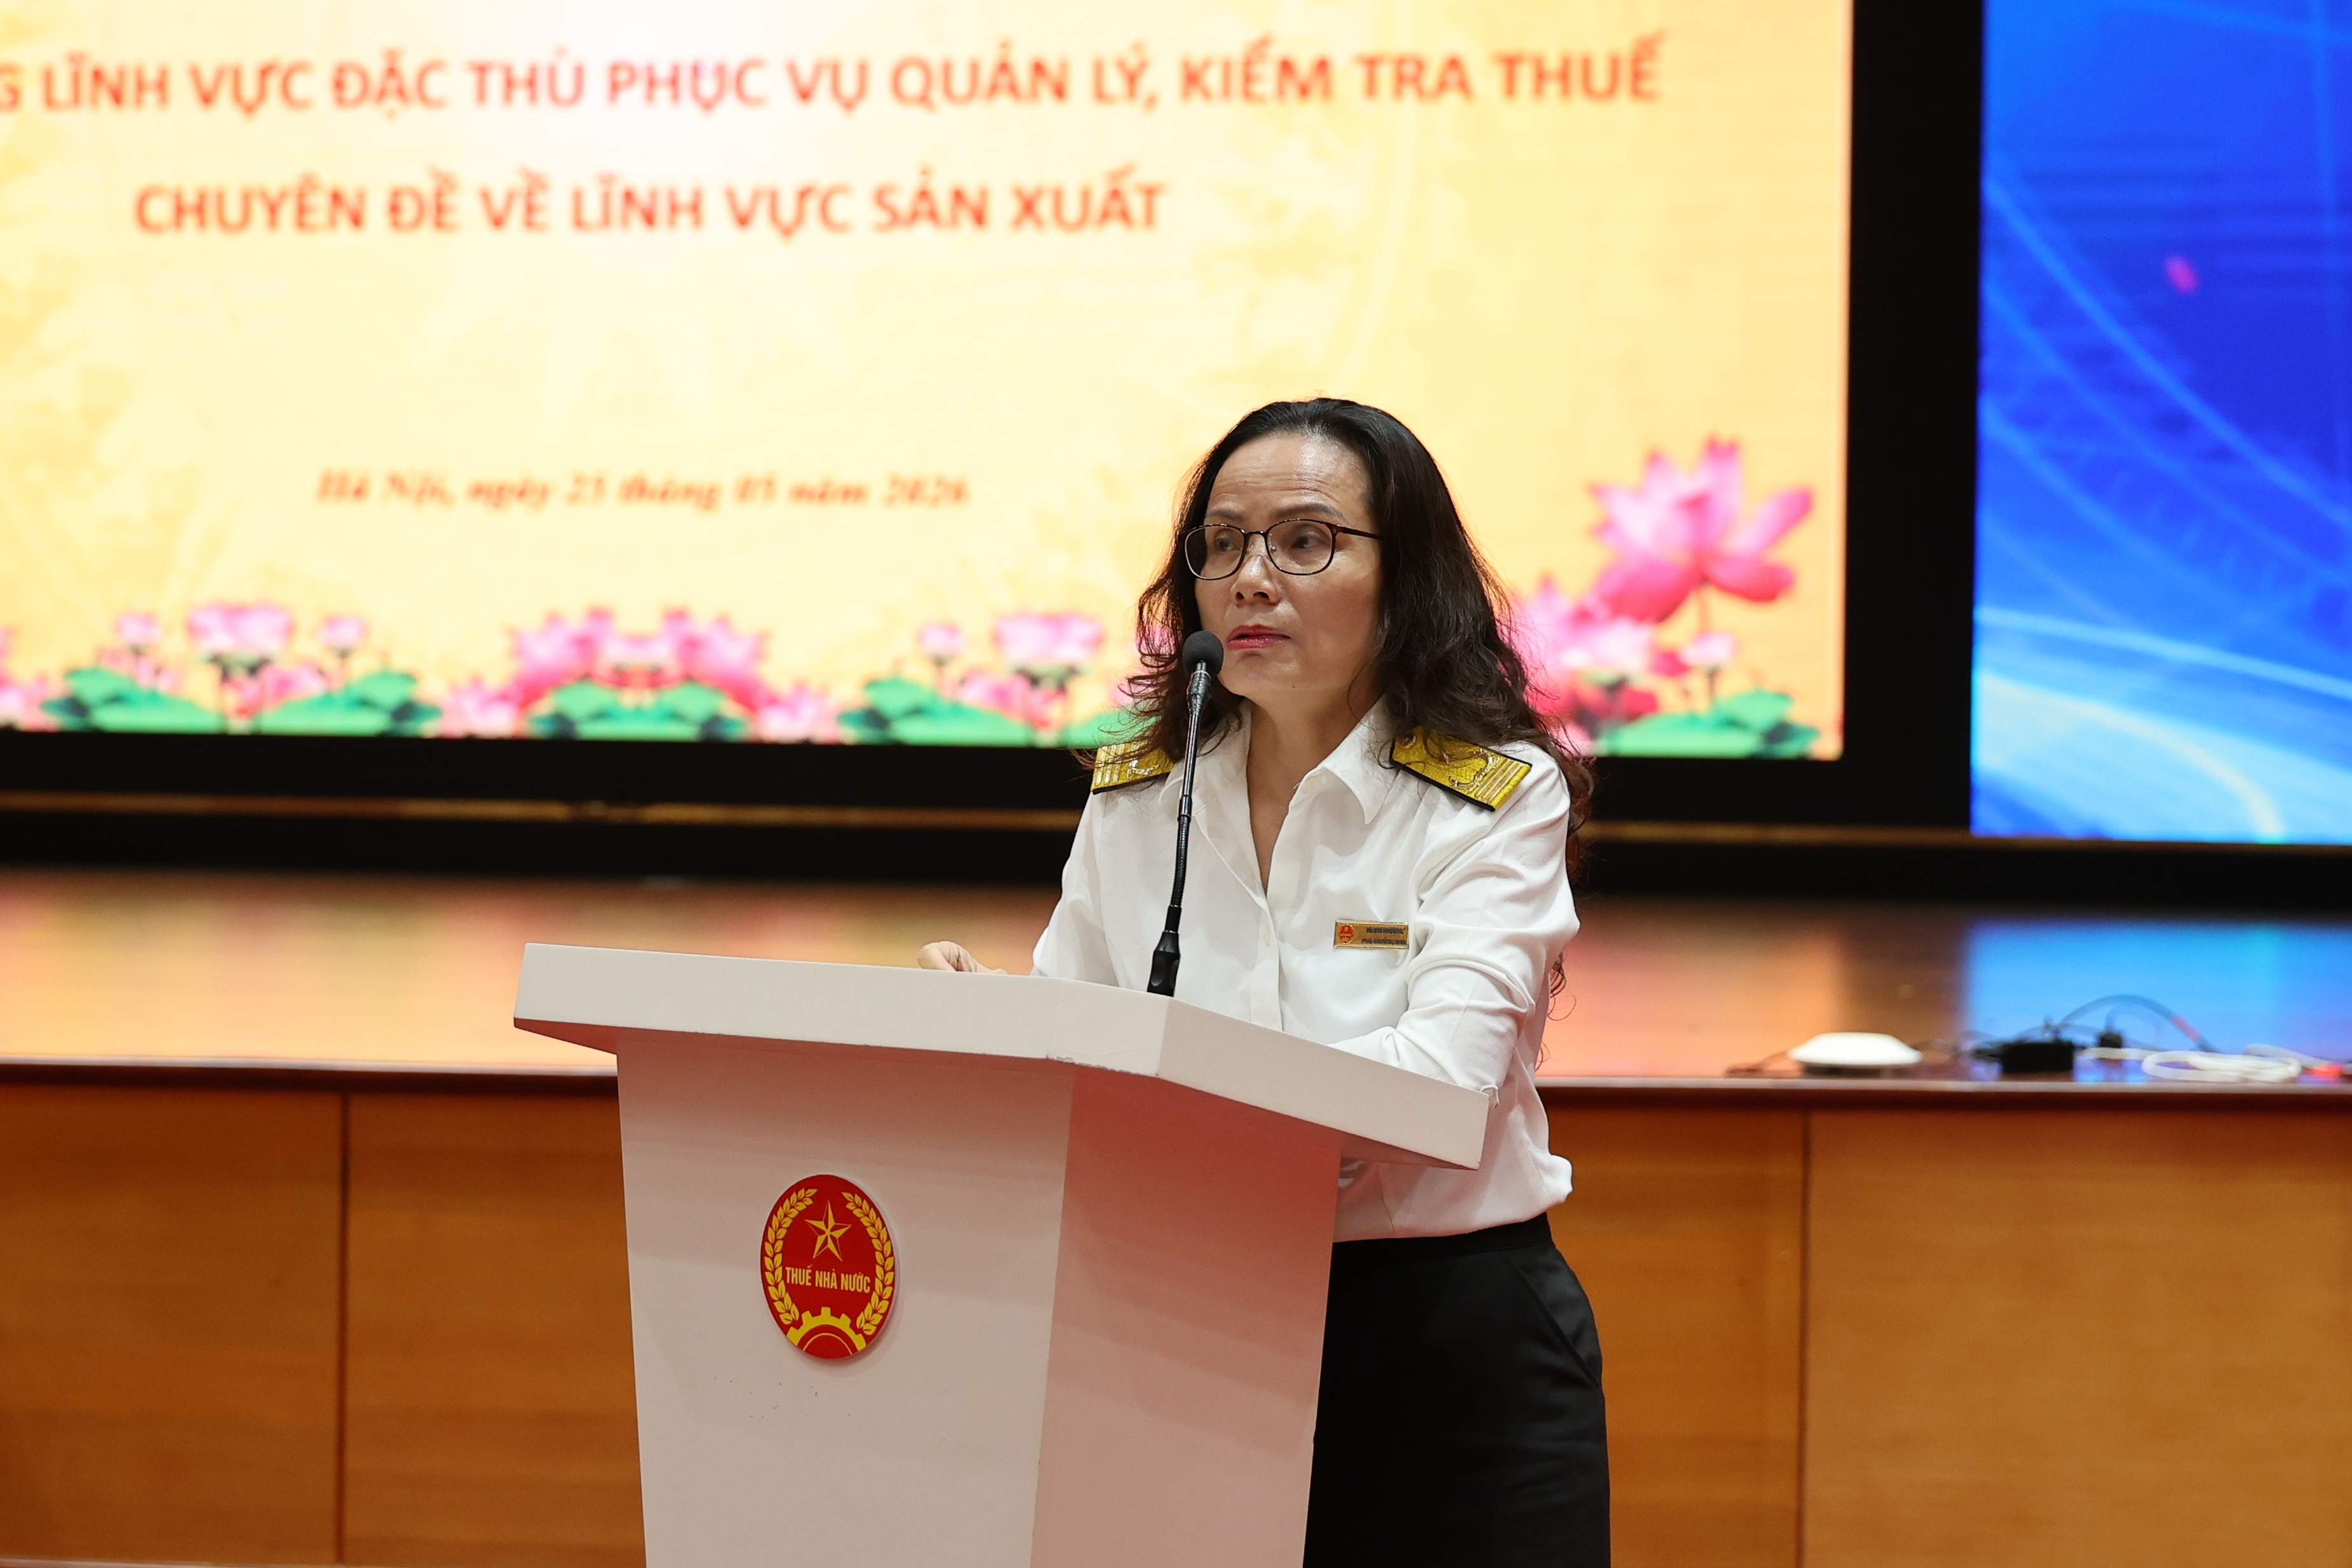
Theo Phó Cục trưởng Cục Thuế Đặng Ngọc Minh, ngày 10/12/2025, Quốc hội đã ban hành Luật Quản lý thuế số 108/2025/QH15, ghi dấu mốc quan trọng, tạo hành lang pháp lý mới với nhiều thay đổi mang tính bản lề trong công tác quản lý thuế nói chung và kiểm tra thuế nói riêng.
| Ngày 17/4/2023, Tổng cục Thuế (nay là Cục Thuế) ban hành Quy trình kiểm tra thuế tại Quyết định số 970/QĐ-CT (Quy trình 970). Mục đích để tăng cường công tác kiểm tra thuế, ứng dụng công nghệ thông tin; nâng cao tính tự giác tuân thủ pháp luật thuế của người nộp thuế; đồng thời thực hiện cải cách hành chính trong việc kiểm tra thuế. Quy trình 970 quy định về trình tự, thủ tục thực hiện công việc kiểm tra thuế của cơ quan Thuế, công chức thuế trong trường hợp kiểm tra hồ sơ thuế tại trụ sở cơ quan thuế và các trường hợp kiểm tra thuế tại trụ sở của người nộp thuế. |
Từ yêu cầu đó, việc triển khai đồng bộ, hiệu quả các quy định mới, đặc biệt là tinh thần của Nghị định 68/2026/NĐ-CP về quản lý thuế đối với hộ kinh doanh và cá nhân kinh doanh, đặt ra nhiệm vụ cấp thiết đối với ngành Thuế, đó là tái thiết kế quy trình kiểm tra thuế theo hướng thực tiễn, hiện đại và phù hợp hơn với bối cảnh quản lý mới.
Phó Cục trưởng Đặng Ngọc Minh cho biết, Quy trình 970 trước đây đã hoàn thành sứ mệnh của mình, nhưng hiện nay ngành Thuế cần một “bản nâng cấp” toàn diện hơn. “Việc thay thế Quy trình 970 không chỉ là việc thay tên một văn bản, mà là một cuộc ‘cách mạng’ về phương pháp làm việc. Chúng ta không thể dùng công cụ của ngày hôm qua để quản lý nền kinh tế của ngày mai”, lãnh đạo Cục Thuế khẳng định.
Vấn đề đặt ra không chỉ là sửa đổi một quy trình nghiệp vụ, mà là thay đổi tư duy kiểm tra thuế. Thay vì phụ thuộc nhiều vào phương thức thủ công, kiểm tra dàn trải hoặc xử lý sau khi rủi ro đã phát sinh, công tác kiểm tra cần chuyển mạnh sang mô hình quản trị rủi ro, khai thác dữ liệu và nhận diện sớm dấu hiệu bất thường trong hoạt động sản xuất, kinh doanh của người nộp thuế.
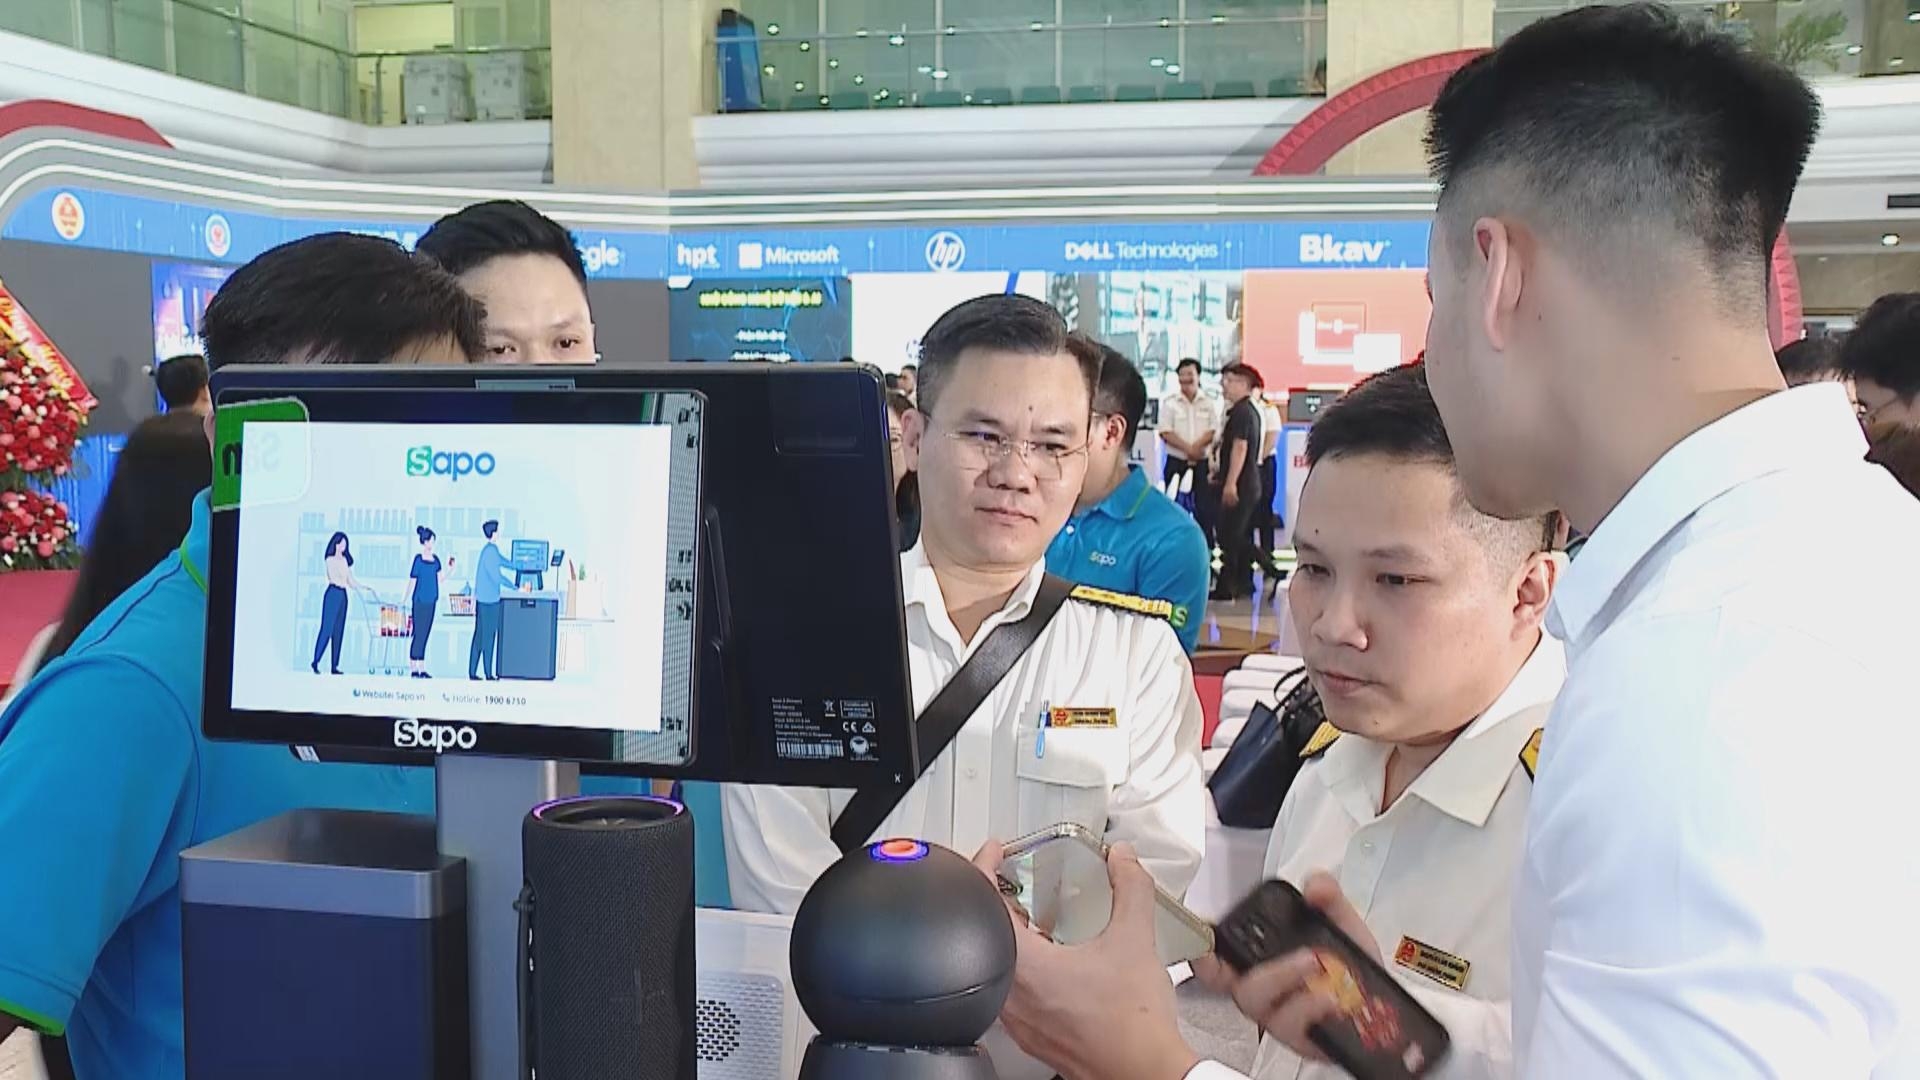 |
| Trọng tâm của đổi mới công tác kiểm tra thuế hiện nay là đưa công nghệ số vào thực chất hơn trong từng khâu nghiệp vụ. |
AI, Big Data và kiểm tra điện tử trở thành hướng đi trọng tâm
Trọng tâm của đổi mới công tác kiểm tra thuế hiện nay là đưa công nghệ số vào thực chất hơn trong từng khâu nghiệp vụ.
Bên cạnh đó, kiểm tra thuế hiện đại không chỉ nhằm phát hiện sai phạm, mà còn góp phần thúc đẩy tuân thủ tự nguyện, cảnh báo sớm rủi ro và phân bổ nguồn lực kiểm tra vào đúng đối tượng, đúng trọng tâm.
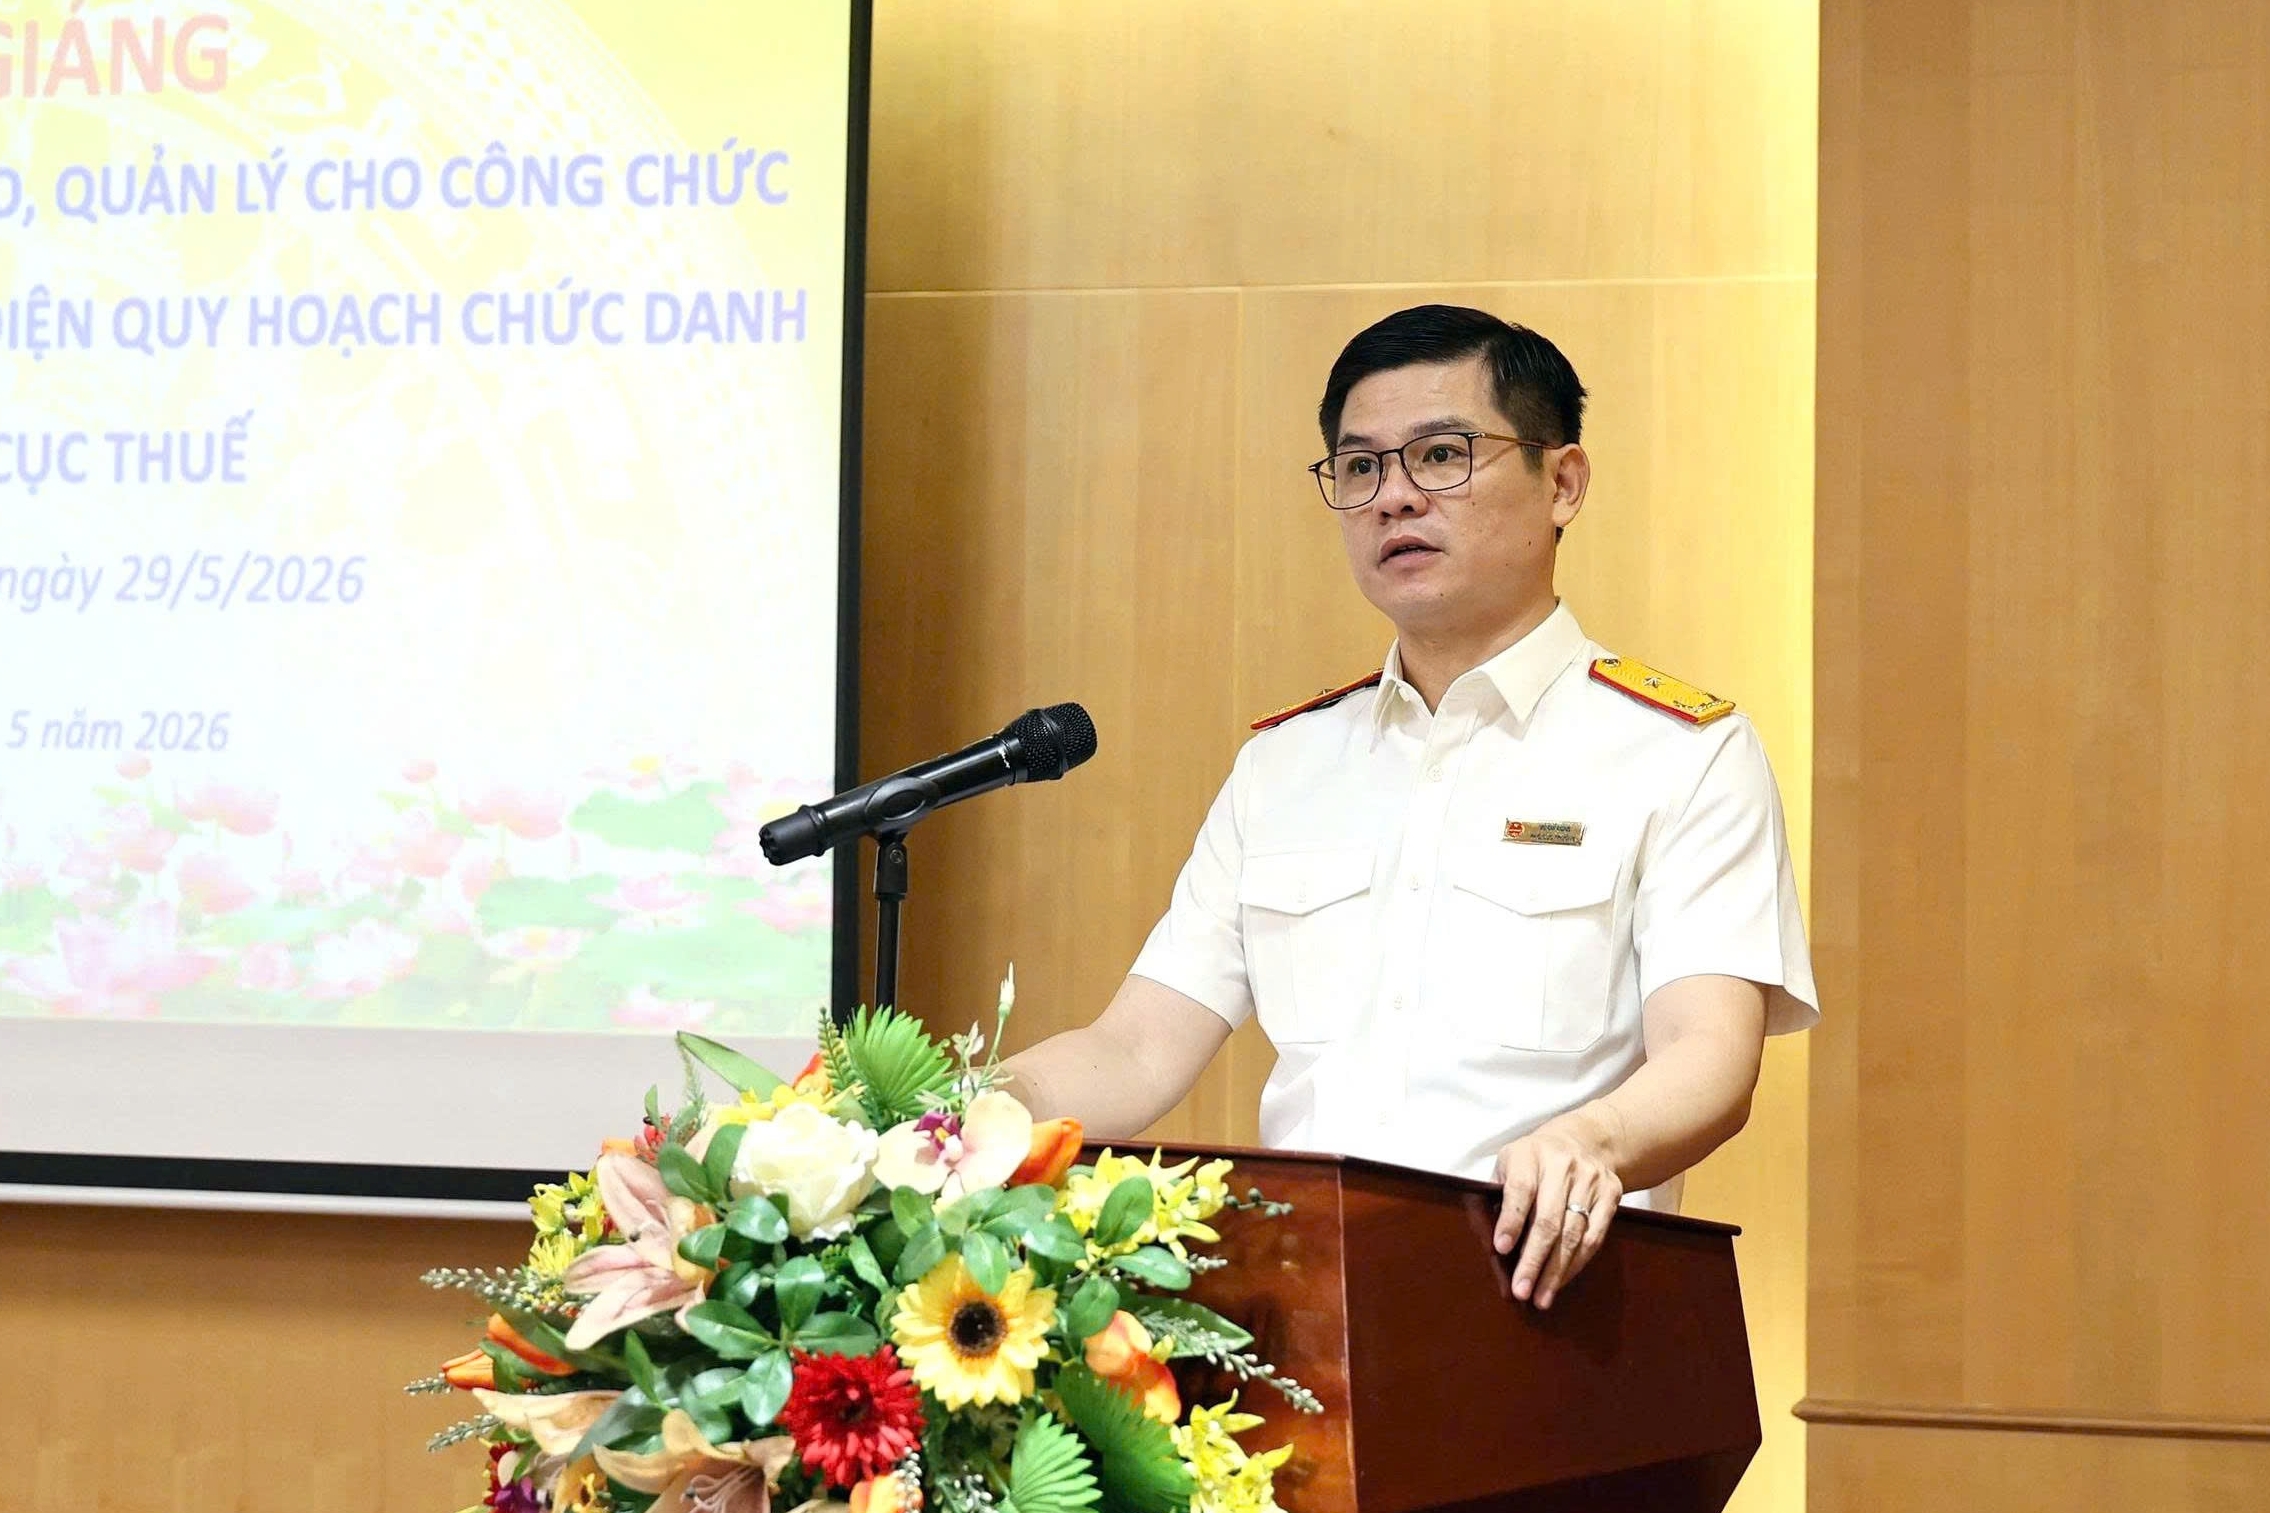
Trưởng ban Kiểm tra Cục Thuế Nguyễn Tiến Trung chia sẻ, việc sửa đổi, hoàn thiện quy trình kiểm tra thuế nhằm đáp ứng yêu cầu quản lý trong bối cảnh chuyển đổi số, kinh tế số và sự thay đổi nhanh chóng của các mô hình sản xuất kinh doanh.
Theo ông Nguyễn Tiến Trung, quy trình mới không chỉ kế thừa những nội dung còn phù hợp của quy trình hiện hành, mà còn tập trung cập nhật các phương thức quản lý hiện đại, tăng cường ứng dụng công nghệ thông tin, Big Data và AI trong phân tích rủi ro, lựa chọn đối tượng kiểm tra và hỗ trợ xử lý dữ liệu.
Cùng với đó, quy trình mới hướng tới chuẩn hóa các bước nghiệp vụ, nâng cao chất lượng kiểm tra, giảm thủ tục hành chính, bảo đảm tính minh bạch, thống nhất trong toàn ngành.
Đây là yêu cầu quan trọng để công tác kiểm tra thuế vừa bảo đảm hiệu lực quản lý nhà nước, vừa hạn chế tối đa sự tùy nghi trong thực thi, tạo sự rõ ràng, nhất quán cho cả cơ quan Thuế và người nộp thuế.
Việc thúc đẩy kiểm tra điện tử và xây dựng hệ sinh thái quản lý rủi ro thông minh có thể tạo bước chuyển đáng kể cho ngành Thuế. Khi dữ liệu được kết nối, phân tích và khai thác hiệu quả, cơ quan Thuế có thêm cơ sở để nhận diện các dấu hiệu bất thường, lựa chọn đúng đối tượng kiểm tra, rút ngắn thời gian xử lý và nâng cao chất lượng kết luận kiểm tra, đáp ứng yêu cầu quản lý mới, hiện đại và tiệm cận thông lệ quốc tế.
Ở chiều ngược lại, người nộp thuế cũng được hưởng lợi từ một quy trình minh bạch, chuẩn hóa và ít phụ thuộc hơn vào tiếp xúc trực tiếp, phù hợp với mục tiêu cải cách hành chính, nâng cao chất lượng phục vụ và củng cố niềm tin vào cơ quan quản lý thuế.
| Để thúc đẩy đổi mới công tác kiểm tra thuế theo hướng hiện đại, ứng dụng công nghệ và quản lý rủi ro số, Cục Thuế nhấn mạnh 3 mục tiêu cốt lõi, mũi nhọn đổi mới: Thứ nhất, đưa trí tuệ nhân tạo (AI) vào thực chiến: Tăng cường áp dụng trí tuệ nhân tạo, phân tích dữ liệu và công nghệ số để nhận diện rủi ro, thay thế dần phương thức kiểm tra thủ công, đáp ứng yêu cầu quản lý trong nền kinh tế số; Thứ hai, vận dụng tư duy ngược và tư duy logic: Rà soát, hoàn thiện quy trình kiểm tra thuế trên cơ sở tư duy quản trị rủi ro, bám sát thực tiễn hoạt động của doanh nghiệp, hộ kinh doanh và yêu cầu tuân thủ pháp luật, học tập kinh nghiệm thực tiễn trong và ngoài nước; Thứ ba, chuyển hóa tri thức quốc tế: Phát huy kết quả các chương trình đào tạo quốc tế, bổ sung các kỹ thuật điều tra, phân tích hiện đại nhằm nâng cao chất lượng, hiệu quả và tính răn đe trong công tác kiểm tra thuế. |