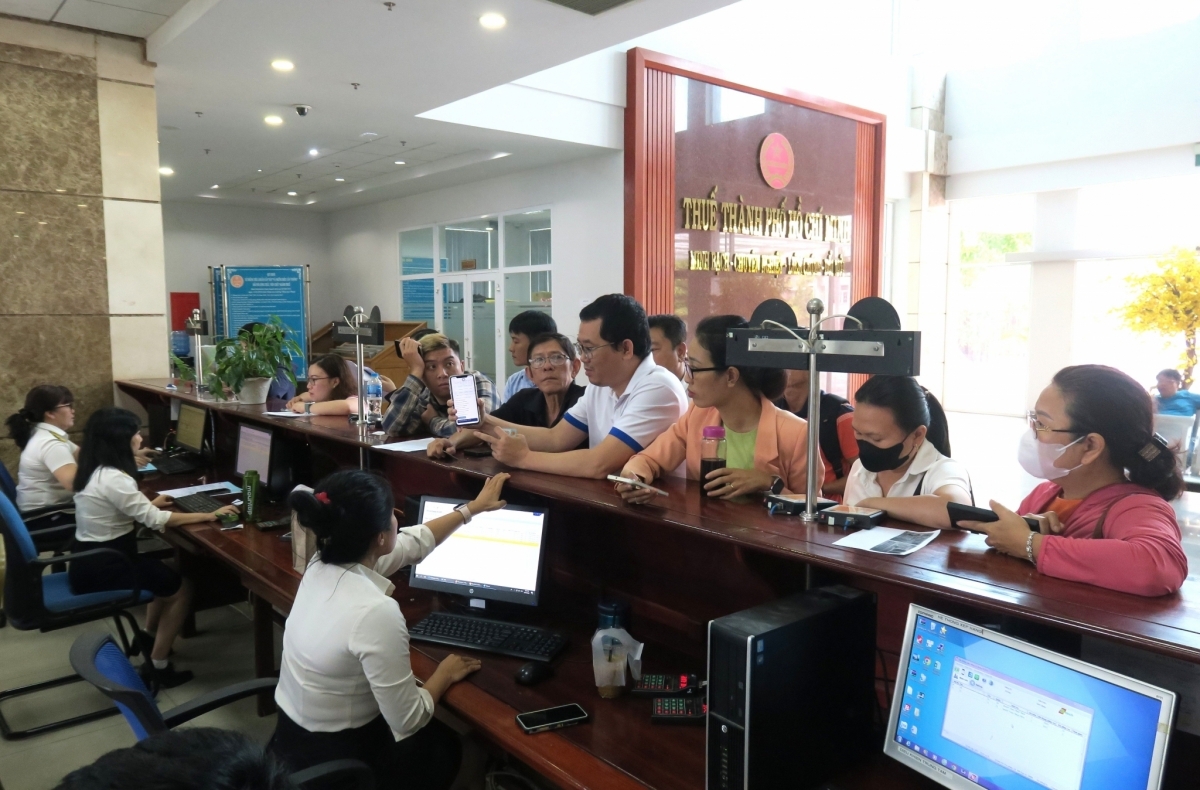
Từ ngày 1/11/2026: Giảm 50% phí khai thác dữ liệu tổng hợp quốc gia cho 6 nhóm đối tượng
Theo quy định mới, sẽ có 6 nhóm đối tượng được giảm 50% phí khi khai thác, sử dụng thông tin trong Cơ sở dữ liệu tổng hợp quốc gia.


 |
| Ưu đãi thuế TNDN đang là công cụ quan trọng trong việc khuyến khích doanh nghiệp đầu tư sản xuất kinh doanh. Ảnh minh họa: H.Anh |
Tại dự thảo hồ sơ đề xuất xây dựng Luật Thuế TNDN (sửa đổi), Bộ Tài chính đã đề xuất thực hiện rà soát, sắp xếp lại ưu đãi thuế cho phù hợp nhằm góp phần tạo sự chuyển biến trong phân bổ nguồn lực, mở rộng cơ sở thuế, tập trung khuyến khích vào các ngành sản xuất các sản phẩm có giá trị gia tăng cao, sử dụng công nghệ cao, khuyến khích đổi mới sáng tạo, lĩnh vực xã hội hóa, bảo vệ môi trường, liên quan đến nông nghiệp, nông dân, nông thôn và đầu tư tại các vùng có điều kiện KT-XH khó khăn và đặc biệt khó khăn. Đồng thời, bổ sung nguyên tắc áp dụng ưu đãi thuế đối với doanh nghiệp thuộc đối tượng áp dụng thuế tối thiểu toàn cầu (Trụ cột 2) và nguyên tắc nộp bổ sung phần thuế chênh lệch đối với các doanh nghiệp Việt Nam đầu tư ra nước ngoài thuộc đối tượng áp dụng thuế tối thiểu toàn cầu để đảm bảo quyền đánh thuế của Việt Nam khi tham gia Trụ cột 2.
Theo Bộ Tài chính, Luật thuế TNDN hiện hành quy định ưu đãi thuế TNDN (gồm thuế suất, thời gian miễn, giảm thuế) tại Chương III Luật thuế TNDN, bao gồm 6 Điều (từ Điều 13 đến Điều 18). Thực tế phát triển trong các giai đoạn đã qua cho thấy ưu đãi thuế TNDN đang là công cụ khá quan trọng trong việc khuyến khích doanh nghiệp đầu tư sản xuất kinh doanh cũng như thu hút dòng vốn FDI. Với những điều chỉnh, bổ sung về chính sách ưu đãi thuế cùng với những cải cách, thúc đẩy môi trường kinh doanh, tạo thuận lợi cho doanh nghiệp đã góp phần quan trọng trong việc nâng cao tính hấp dẫn của môi trường đầu tư trong nước. Tuy nhiên, thực tiễn thực hiện chính sách ưu đãi thuế TNDN hiện hành cũng đã bộc lộ những nhược điểm, hạn chế cần được nghiên cứu, rà soát lại cho phù hợp.
Liên quan đến việc áp dụng chính sách ưu đãi thuế trên phạm vi quốc tế, nhằm giải quyết các thách thức về thuế phát sinh, Diễn đàn hợp tác toàn cầu về chống xói mòn cơ sở thuế và chuyển lợi nhuận với sự đồng thuận của hơn 140 quốc gia đã thống nhất, ra tuyên bố về việc thực hiện Khung giải pháp Hai trụ cột để các nước nghiên cứu, triển khai tại quốc gia mình, trong đó Trụ cột 2 với mục đích thiết lập tiêu chuẩn toàn cầu về mức TNDN tối thiểu (hạn chế tình trạng giảm thuế suất thuế TNDN quá mức giữa các quốc gia) đã đặt ra cơ chế cho phép quốc gia nơi đặt trụ sở của công ty mẹ cuối cùng của tập đoàn đa quốc gia có doanh thu hàng năm trong Báo cáo tài chính hợp nhất của Công ty mẹ tối cao từ 750 triệu Euro trở lên sẽ được thu thêm phần tiền thuế đối với khoản thu nhập mà công ty đa quốc gia này thu được từ hoạt động đầu tư kinh doanh ở quốc gia khác mà chỉ chịu mức thuế suất thuế TNDN dưới mức tối thiểu là 15%.
Mặc dù với cơ chế áp dụng thu thuế bổ sung đối với công ty mẹ ở nước ngoài không ảnh hưởng đến số thu thuế của Việt Nam đối với các công ty con theo chính sách hiện hành cũng như không bắt buộc Việt Nam phải cắt giảm ưu đãi đã cấp cho các công ty con, do vậy chưa phát sinh việc bảo đảm ưu đãi đầu tư đã cấp tại Việt Nam đối với các công ty con thành viên thực hiện đầu tư tại Việt Nam (các đối tượng nộp thuế là các pháp nhân khác nhau tại các quốc gia khác nhau). Tuy nhiên, vấn đề đặt ra là việc duy trì tính hấp dẫn của các chính sách thu hút đầu tư trong xu hướng các quốc gia khác cũng đẩy mạnh các chính sách ưu đãi nhằm mục tiêu thu hút đầu tư. Theo đó, cần thiết nghiên cứu đề xuất các giải pháp phù hợp trong quá trình sửa đổi, bổ sung Luật thuế TNDN tới đây cho phù hợp với cơ chế thực thi của Trụ cột 2, đồng thời hài hòa lợi ích của nhà đầu tư.
Với mục tiêu mở rộng cơ sở thuế, phù hợp với thông lệ quốc tế thông qua việc điều chỉnh chính sách ưu đãi thuế, tại dự thảo đề nghị xây dựng Luật Thuế TNDN sửa đổi, Bộ Tài chính đề xuất 2 giải pháp.
Một là, giữ nguyên như quy định về ưu đãi thuế TNDN như hiện hành. Bộ Tài chính đánh giá, giải pháp này không làm thay đổi chính sách ưu đãi thuế, đảm bảo sự ổn định của chính sách và không làm phát sinh các chi phí liên quan đến tổ chức thực hiện, nhưng không khắc phục được các bất cập phát sinh…
Giải pháp thứ 2, đồng thời cũng là giải pháp được Bộ Tài chính đề xuất lựa chọn là: rà soát để sửa đổi, bổ sung các quy định liên quan đến chính sách ưu đãi thuế TNDN, khắc phục được các bất cập được xác định ở trên. Cụ thể, rà soát, sắp xếp lại ưu đãi thuế phù hợp, tạo sự chuyển biến trong phân bổ nguồn lực, mở rộng cơ sở thuế, tập trung khuyến khích vào các ngành sản xuất các sản phẩm có giá trị gia tăng cao... Bên cạnh đó, bổ sung nguyên tắc áp dụng ưu đãi thuế đối với DN thuộc đối tượng áp dụng thuế tối thiểu toàn cầu (trụ cột 2) và nguyên tắc nộp bổ sung phần thuế chênh lệch đối với các DN Việt Nam đầu tư ra nước ngoài thuộc đối tượng áp dụng thuế tối thiểu toàn cầu để đảm bảo quyền đánh thuế của Việt Nam khi tham gia Trụ cột 2. Cùng với đó, sửa đổi, bổ sung quy định về ưu đãi thuế đối với đầu tư mở rộng; bổ sung nội dung về ưu đãi đầu tư đặc biệt nhằm đảm bảo sự thống nhất với quy định của Luật Đầu tư và việc tham gia Trụ cột 2.
Theo Bộ Tài chính, giải pháp này sẽ tạo sự chuyển biến trong phân bổ nguồn lực, mở rộng cơ sở thu, khuyến khích và thu hút đầu tư có chọn lọc để phát triển các vùng có điều kiện; thống nhất toàn bộ ngành, lĩnh vực, địa bàn ưu đãi thuế được quy định tại các luật thuế, không thực hiện theo các luật chuyên ngành; đảm bảo tính nhất quán, đồng bộ giữa pháp luật thuế và pháp luật chuyên ngành; hạn chế được tình trạng xói mòn cơ sở thuế do việc áp dụng các chính sách ưu đãi thuế TNDN. Việc sửa đổi ưu đãi thuế TNDN giúp Việt Nam chủ động có được các giải pháp để ứng phó với việc các quốc gia trên thế giới áp dụng Trụ cột 2 về thuế tối thiểu toàn cầu để một mặt duy trì được tính hấp dẫn của môi trường đầu tư trong nước; mặt khác hạn chế được việc áp dụng các chính sách ưu đãi không hiệu quả trên thực tế.