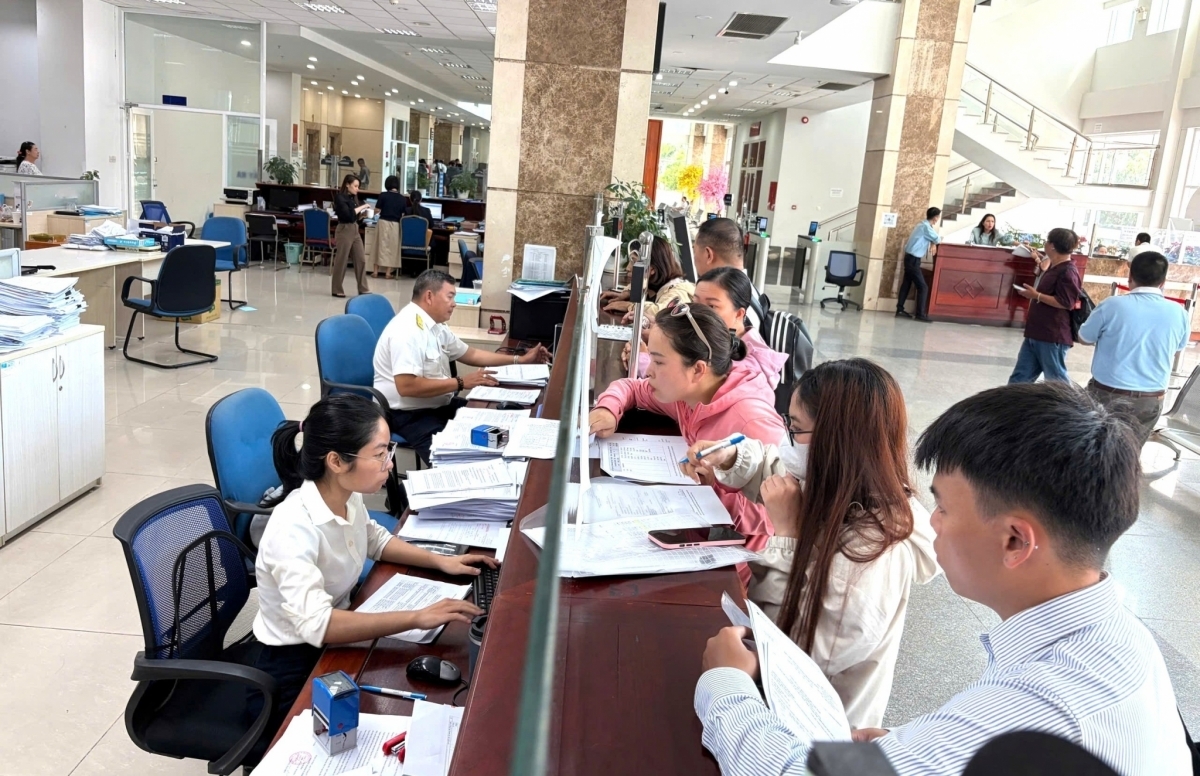
Luật sửa đổi, bổ sung một số điều của Luật thuế GTGT đã được Quốc hội thông qua vào sáng nay (11/12) trong đó đã bỏ quy định cũ về điều kiện hoàn thuế, cụ thể là bãi bỏ yêu cầu bên bán đã kê khai nộp thuế GTGT thì bên mua mới được hoàn thuế. Điều này góp phần rút ngắn thời gian hoàn thuế cho doanh nghiệp, đảm bảo đúng trách nhiệm và quyền lợi riêng rẽ của bên mua và bên bán.
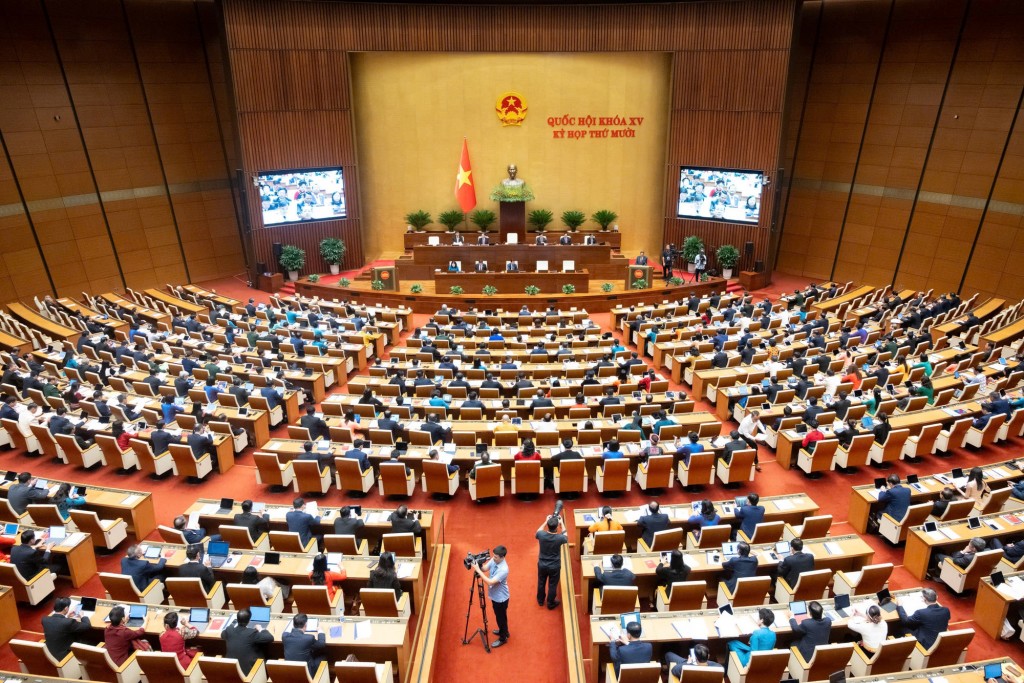 |
| Ảnh minh họa |
Luật sửa đổi, bổ sung một số điều của Luật thuế GTGT gồm 2 điều, được thông qua tại kỳ họp với 421/424 đại biểu tham gia biểu quyết tán thành (chiếm 89,01% tổng số Đại biểu Quốc hội).
Trong Báo cáo giải trình, tiếp thu, chỉnh lý dự thảo Luật sửa đổi, bổ sung một số điều của Luật thuế GTGT do Bộ trưởng Bộ Tài chính trình bày cho biết, đối với việc sửa đổi quy định về sản phẩm nông sản, Chính phủ đã chỉnh sửa về mặt kỹ thuật soạn thảo, cách thể hiện tại Luật thuế GTGT năm 2016 đã được thực hiện ổn định qua nhiều năm.
Đối với việc sửa đổi quy định về phế phẩm, phụ phẩm, phế liệu, đây là nội dung chỉnh lý về mặt kỹ thuật soạn thảo để đảm bảo minh bạch chính sách, góp phần khuyến khích việc thu hồi, tái sử dụng phụ phẩm, phế phẩm của các sản phẩm nông nghiệp; tạo động lực thúc đẩy phát triển kinh tế tuần hoàn trong ngành nông nghiệp, qua đó góp phần giảm tác động tiêu cực đến môi trường.
Đối với thức ăn chăn nuôi, việc sửa đổi quy định về thức ăn chăn nuôi là để đảm bảo sự đồng bộ giữa các loại hàng hóa có cùng mục đích sử dụng như thức ăn chăn nuôi, dược liệu; đồng thời cũng đảm bảo công bằng giữa thức ăn chăn nuôi sản xuất trong nước và thức ăn chăn nuôi nhập khẩu. Từ đó, tạo động lực giúp doanh nghiệp giảm giá bán để hỗ trợ cho người chăn nuôi.
Một trong những nội dung của Luật sửa đổi lần này đó là bỏ điều kiện hoàn thuế, cụ thể là bãi bỏ yêu cầu bên bán đã kê khai nộp thuế GTGT thì bên mua mới được hoàn thuế. Việc bãi bỏ quy định này góp phần rút ngắn thời gian hoàn thuế cho doanh nghiệp, đảm bảo đúng trách nhiệm và quyền lợi riêng rẽ của bên mua và bên bán.
Bộ trưởng Bộ Tài chính cho biết, việc hoàn thuế sẽ thực hiện thống nhất theo quy định của Luật Quản lý thuế vừa được Quốc hội thông qua, đảm bảo hiệu quả, chặt chẽ.
Liên quan đến nội dung này, tại buổi thảo luận ở hội trường về dự án Luật sửa đổi, bổ sung một số điều của Luật thuế GTGT vào ngày 9/12, Bộ trưởng Bộ Tài chính cũng đã làm rõ lý do đề xuất bỏ quy định điều kiện hoàn thuế, yêu cầu bên bán đã kê khai nộp thuế GTGT thì bên mua mới được hoàn thuế. .
Theo Bộ trưởng, khi sửa luật vào năm 2024, quy định này được xác định là một trong những giải pháp để quản lý thuế khi chưa sửa các quy định tại Luật Quản lý thuế. Do đó, Luật Quản lý thuế sửa đổi vừa được Quốc hội thông qua cũng đã bổ sung các quy định để đảm bảo quản lý thuế chặt chẽ hơn đối với người nộp thuế và cũng như công tác kiểm tra người nộp thuế. Theo đó, sẽ không làm phát sinh các khoảng trống pháp lý trong công tác hoàn thuế GTGT như là áp dụng biện pháp phân tích và đánh giá mức độ rủi ro về thuế, mức độ tuân thủ của người nộp thuế rồi bổ sung các biện pháp áp dụng trong kiểm tra thuế, bổ sung trách nhiệm của người nộp thuế...
Ngoài ra, trong quá trình triển khai luật, Bộ Tài chính cũng nhận được rất nhiều ý kiến của các doanh nghiệp cho rằng, việc kê khai nộp thuế đầy đủ thuộc trách nhiệm của người bán và việc hoàn thuế là quyền lợi của người mua. Do đó, việc bổ sung quy định yêu cầu bên bán kê khai nộp thuế GTGT thì bên mua mới được hoàn thuế là không phù hợp.
Trách nhiệm giữa bên bán hàng và bên mua hàng vô hình chung đã gây khó khăn cho doanh nghiệp do bên mua không thể xác minh hay chứng minh bên bán đã kê khai, nộp thuế hay chưa. Các doanh nghiệp có ý kiến rất nhiều về các nội dung này.
Cũng theo Bộ trưởng, bỏ nội dung này, thì cán bộ Thuế sẽ phải vất vả hơn rất nhiều, thậm chí cũng có những rủi ro nhất định trong quá trình quản lý, nhưng nếu không bỏ thì việc thuộc trách nhiệm của cơ quan Thuế mà lại để doanh nghiệp phải chịu. Cho nên, dứt khoát phải bỏ để đảm bảo sự công bằng.
Việc sửa đổi Luật lần này được đánh giá là cấp bách và cần thiết để kịp thời khắc phục hậu quả thiên tai, bão lũ, sớm khôi phục sản xuất kinh doanh, đặc biệt là trong lĩnh vực nông nghiệp, đồng thời tháo gỡ "điểm nghẽn" trong hoàn thuế GTGT.