Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng (GTGT) đang được Quốc hội xem xét theo thủ tục rút gọn, trong bối cảnh nhiều vướng mắc từ thực tiễn phát sinh sau khi Luật Thuế GTGT số 48/2024/QH15 có hiệu lực từ ngày 1/7/2025. Trọng tâm của lần sửa đổi này là xử lý điểm nghẽn trong hoàn thuế và giảm gánh nặng tài chính cho doanh nghiệp trong lĩnh vực nông nghiệp.
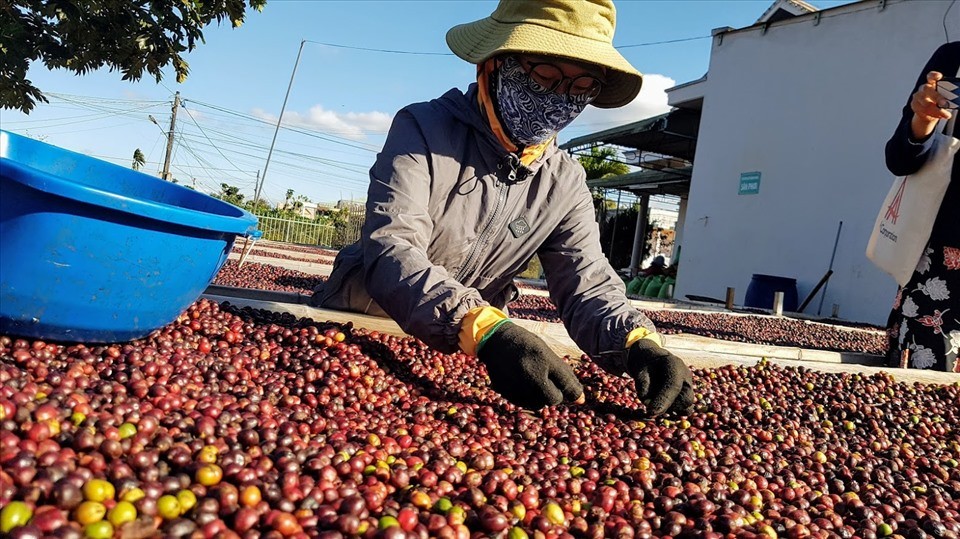 |
| Tiêu chuẩn cà phê xuất khẩu sang Nhật Bản. Ảnh: TL. |
Sửa quy định về hoàn thuế để tháo gỡ vướng mắc
Theo điểm c khoản 9 Điều 15 của Luật Thuế GTGT số 48/2024/QH15, người mua chỉ được hoàn thuế khi người bán đã kê khai và nộp thuế GTGT đối với hóa đơn đã xuất. Quy định này, theo phản ánh của doanh nghiệp và hiệp hội ngành hàng trong lĩnh vực nông nghiệp, trở thành rào cản lớn trong quá trình hoàn thuế. Khi người bán chậm kê khai hoặc kê khai sai, doanh nghiệp mua dù tuân thủ đầy đủ vẫn phải chờ xác minh, dẫn tới kéo dài thời gian hoàn thuế. Nhiều doanh nghiệp bị đọng vốn lớn, ảnh hưởng đến khả năng thanh toán, chi phí vốn và tiến độ giao hàng.
Bộ trưởng Bộ Tài chính Nguyễn Văn Thắng cho biết, điều kiện này được bổ sung năm 2024 nhằm phòng chống gian lận, song đã dẫn đến tình trạng doanh nghiệp xuất khẩu bị chậm hoàn thuế do phụ thuộc vào tiến độ kê khai của người bán. Trong khi đó, người mua không có công cụ pháp lý hay kỹ thuật để kiểm tra tình trạng tuân thủ thuế của bên bán. Nhiều ý kiến cho rằng quy định này chưa phù hợp nguyên tắc chịu trách nhiệm độc lập giữa người mua và người bán.
Theo đề xuất, việc kiểm tra, giám sát hoàn thuế sẽ được thực hiện thống nhất theo pháp luật quản lý thuế. Dự thảo Luật Quản lý thuế sửa đổi đang trình Quốc hội cũng đã bổ sung các quy định để quản lý chặt chẽ hơn đối với người nộp thuế.
Cùng với hoàn thuế, dự thảo Luật lần này xử lý một loạt vướng mắc trong lĩnh vực nông nghiệp. Bên cạnh hoàn thuế, dự thảo cũng đưa sản phẩm nông nghiệp vào diện không phải tính thuế GTGT, nhưng vẫn được khấu trừ đầu vào, quy định vốn được áp dụng ổn định từ năm 2014.
Theo đó, doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã mua bán sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản chưa qua chế biến hoặc chỉ qua sơ chế thông thường để bán cho doanh nghiệp hoặc hợp tác xã khác sẽ không phải tính thuế GTGT.
Thuế GTGT đầu vào của hàng hóa, dịch vụ thuộc diện này được khấu trừ toàn bộ. Quy định này nhiều năm qua không ảnh hưởng đến thu ngân sách, nhưng giúp giảm đáng kể thủ tục hành chính và hỗ trợ mạnh cho hoạt động xuất khẩu nông, lâm, thủy sản.
Theo báo cáo, doanh nghiệp ngành cà phê hiện phải ứng khoảng 5.000 tỷ đồng, ngành lương thực 2.016 tỷ đồng và ngành hồ tiêu, gia vị khoảng 2.162 tỷ đồng để nộp thuế GTGT đầu vào. Tuy nhiên, phần thuế này không được các tổ chức tín dụng giải ngân khi cấp vốn lưu động, khiến doanh nghiệp chịu áp lực tài chính lớn. Việc không phải ứng trước thuế và không phải chờ thủ tục hoàn thuế được dự báo sẽ tháo gỡ áp lực dòng tiền đáng kể.
Đối với chính sách thuế với thức ăn chăn nuôi, Chính phủ đề nghị lược bỏ khoản 5 Điều 9 của Luật Thuế GTGT số 48/2024/QH15 để đảm bảo áp dụng thuế GTGT đồng bộ theo pháp luật về thức ăn chăn nuôi và bảo đảm bình đẳng giữa hàng sản xuất trong nước và hàng nhập khẩu.
Thức ăn chăn nuôi nhập khẩu không chịu thuế, còn sản xuất trong nước chịu 5% thuế GTGT đầu vào, khiến giá bán cao hơn. Việc bỏ quy định này sẽ tháo gỡ khó khăn cho ngành trong bối cảnh chịu tác động lớn từ thiên tai và chi phí nguyên liệu.
Với tính cấp bách, Chính phủ đề xuất Luật sửa đổi có hiệu lực từ ngày 1/1/2026 để hỗ trợ kịp thời doanh nghiệp nông nghiệp và giải quyết các điểm nghẽn liên quan đến thuế.
Tạo thuận lợi nhất cho doanh nghiệp, bảo đảm sự công bằng, minh bạch
Tại buổi thảo luận tại tổ về Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế GTGT ngày 8/12, các đại biểu cơ bản nhất trí việc sửa đổi Luật nhằm giải quyết ngay vấn đề cấp bách, vướng mắc, bất cập phát sinh từ thực tiễn.
Tuy nhiên, cũng có một số ý kiến cũng băn khoăn về việc Luật Thuế GTGT vừa được Quốc hội sửa đổi năm 2024 đến nay đã lại đề xuất sửa đổi, bổ sung và đề nghị Chính phủ cần giải trình rõ hơn vấn đề này.
Theo Bộ trưởng Nguyễn Văn Thắng, việc Chính phủ trình Quốc hội sửa đổi một số điều của Luật Thuế GTGT ngay sau khi luật vừa có hiệu lực là bước đi cần thiết. Thực tiễn triển khai đã phát sinh nhiều vướng mắc, khiến doanh nghiệp gặp khó và nguy cơ tác động trực tiếp đến đời sống nông dân. Việc sửa đổi nhằm tháo gỡ "điểm nghẽn" trong hoàn thuế GTGT, khôi phục cơ chế phù hợp, bảo đảm công bằng thuế, hạn chế gian lận và tạo thuận lợi tối đa cho người dân, doanh nghiệp.
Thực tiễn phát sinh vướng mắc rất lớn, đặc biệt trong toàn bộ hoạt động thu mua nông - lâm - thủy sản trên phạm vi cả nước. Nếu không sửa ngay, khó khăn của doanh nghiệp sẽ chuyển trực tiếp sang bà con nông dân, đến những người mà có thể nói là yếu thế trong cái bối cảnh thiên tai, lũ lụt như hiện nay.
Vừa qua Bộ Tài chính nhận được nhiều ý kiến của các tập đoàn, tổng công ty, các hiệp hội liên quan đến nông, lâm, thủy sản, ý kiến của Bộ Tư pháp cho rằng, việc kê khai nộp thuế rõ ràng thuộc trách nhiệm của người bán, còn việc hoàn thuế là quyền lợi của người mua.
Còn theo quy định hiện nay, người mua muốn được hoàn thuế thì phải chứng minh được người bán đã có hóa đơn chứng từ. Việc bổ sung quy định yêu cầu bên bán đã kê khai nộp thuế GTGT thì bên mua mới được hoàn thuế là không phù hợp với trách nhiệm giữa bên bán hàng và bên mua, vô hình chung gây khó khăn cho doanh nghiệp vì bên mua không thể xác minh hoặc không thể chứng minh được người bán đã kê khai nộp thuế hay chưa.
Do đó đề xuất sửa đổi lần này là để tạo điều kiện thuận lợi nhất cho các doanh nghiệp, cho người dân và bảo đảm sự công bằng, minh bạch, còn quy định liên quan đến quản lý thì đưa vào Luật Quản lý thuế. Vì vậy, dù có hai luồng ý kiến trong thẩm tra, Bộ Tài chính và Chính phủ vẫn kiên định đề xuất Quốc hội sửa đổi để kịp thời tháo gỡ những bất cập phát sinh ngay khi luật được triển khai.