Brazil chính thức áp dụng thuế chống bán phá giá 160,87 USD/tấn đối với nhựa PET nhập khẩu từ Việt Nam, với thời hạn tối đa 5 năm. Biện pháp này đặt ra yêu cầu đối với doanh nghiệp xuất khẩu trong việc rà soát chính sách giá, chi phí và kế hoạch kinh doanh nhằm duy trì khả năng cạnh tranh tại thị trường Brazil.
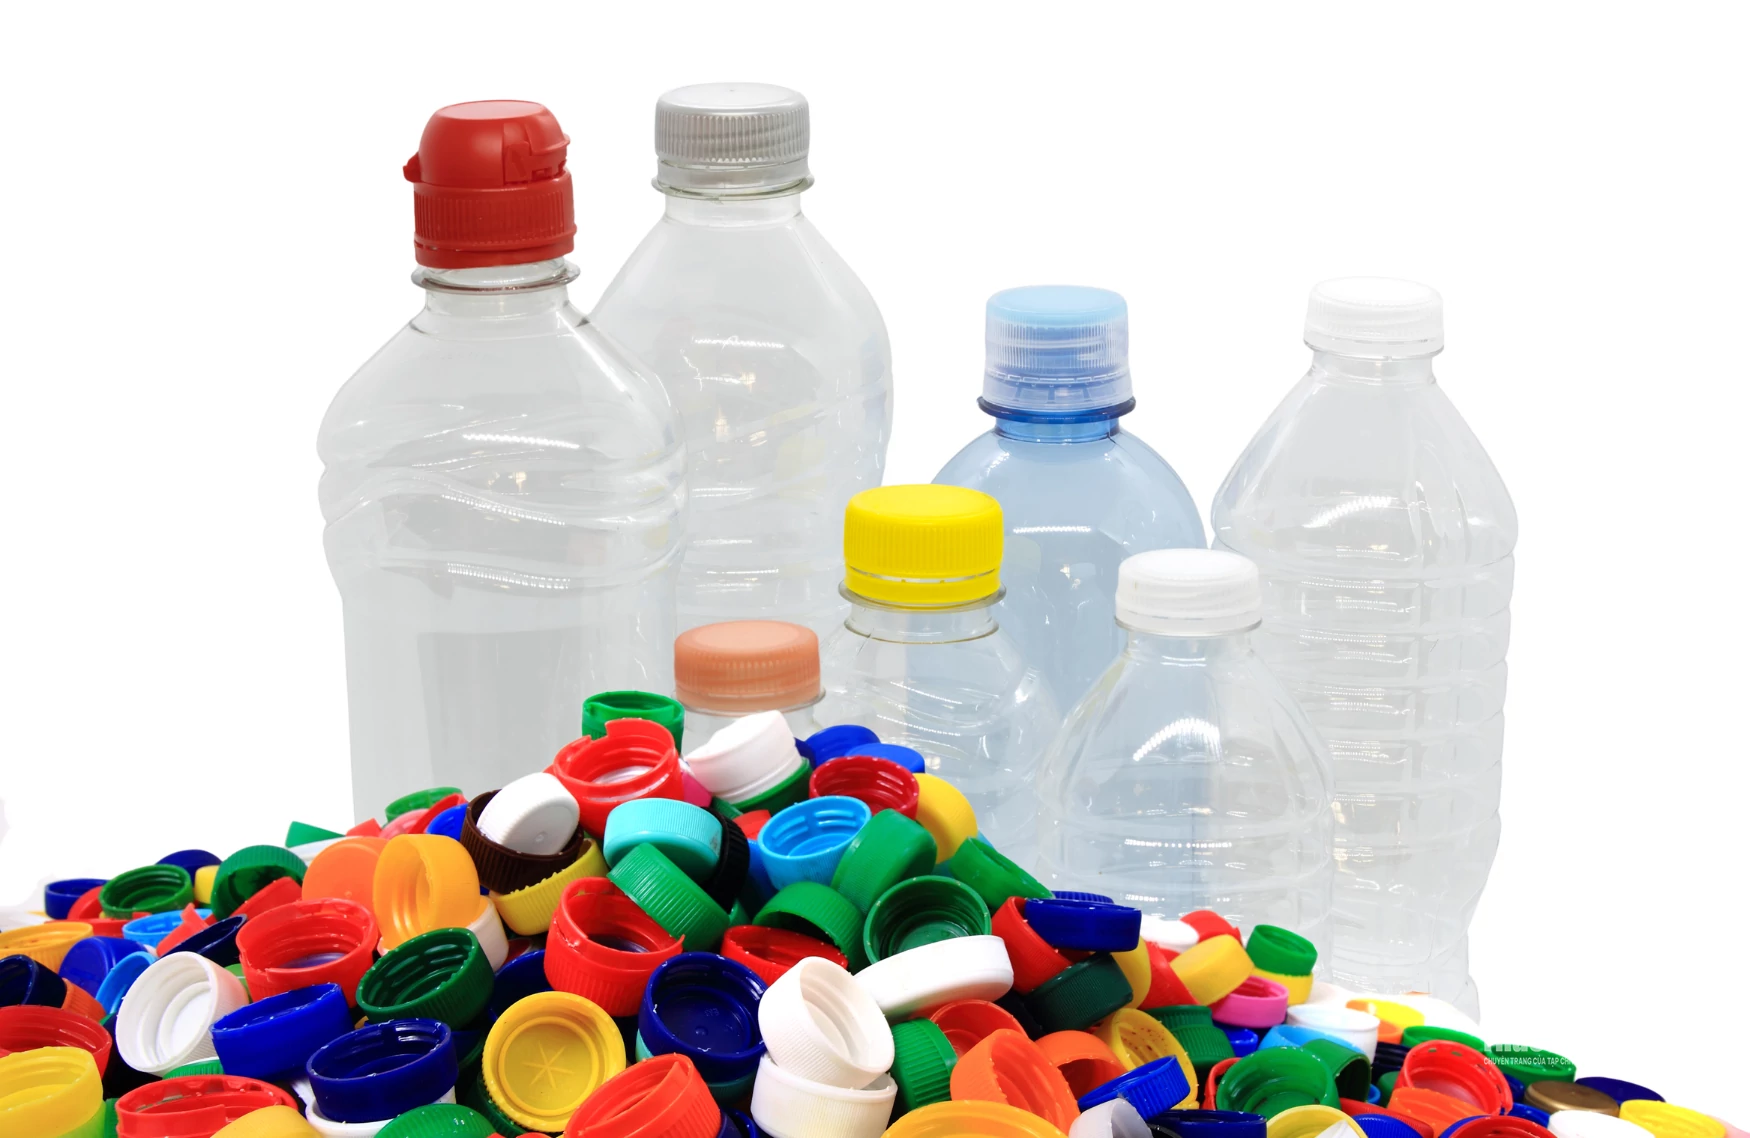 |
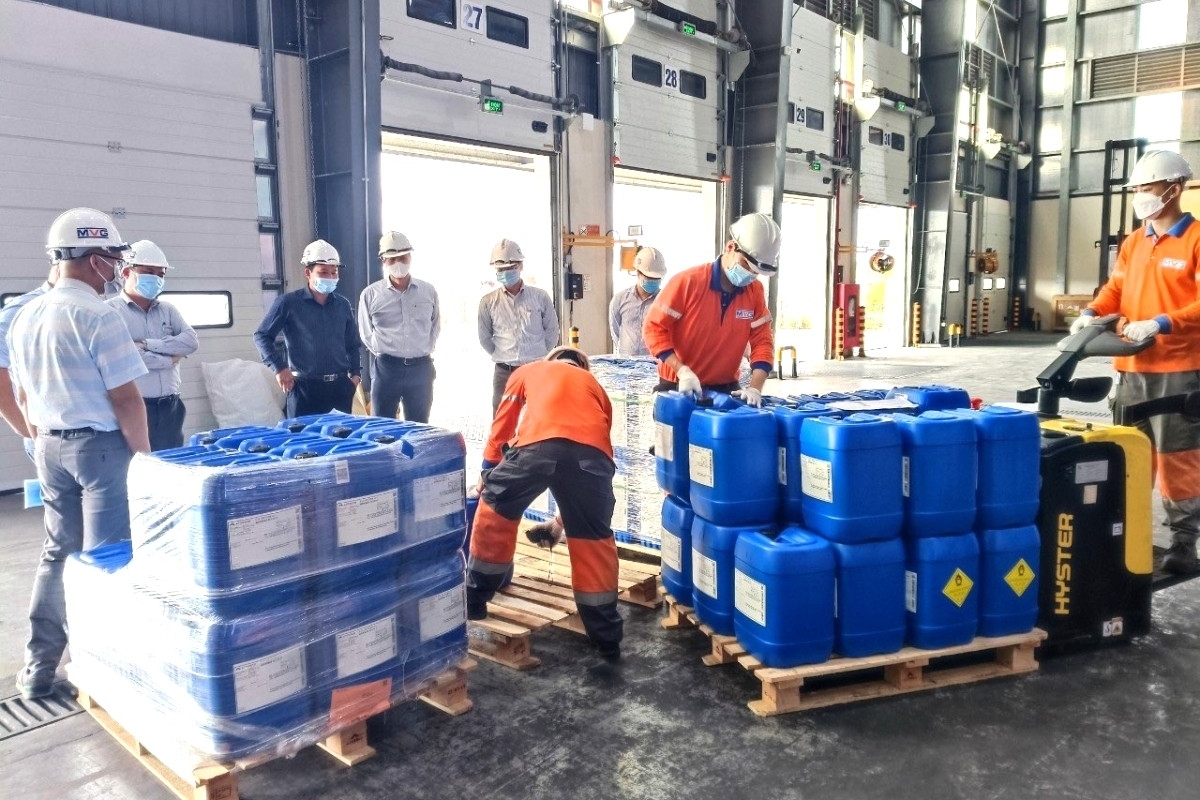
| Nhựa PET xuất khẩu chịu thuế chống bán phá giá 160,87 USD/tấn tại Brazil. Ảnh minh họa: Duy Hưng. |
Theo thông tin từ Cục Phòng vệ thương mại (Bộ Công Thương), ngày 23/9/2026, Bộ Phát triển, Công nghiệp, Thương mại và Dịch vụ Brazil (MDIC) gửi thông báo về kết quả cuối cùng của vụ điều tra chống bán phá giá đối với sản phẩm nhựa PET có xuất xứ từ Việt Nam và Malaysia.
Trước đó, ngày 2/9/2026, Ủy ban Điều hành (GECEX) thuộc Phòng Ngoại thương Brazil (CAMEX) đã ban hành Nghị quyết số 958, kết thúc điều tra và quyết định áp dụng thuế chống bán phá giá chính thức đối với sản phẩm liên quan. Biện pháp có hiệu lực từ ngày 4/9/2026, thời điểm Nghị quyết được công bố trên Công báo Brazil, với thời hạn áp dụng tối đa 5 năm.
Theo quyết định cuối cùng, mức thuế chống bán phá giá áp dụng đối với các doanh nghiệp xuất khẩu nhựa PET của Việt Nam là 160,87 USD/tấn. Đối với Malaysia, mức thuế được xác định là 24,28 USD/tấn đối với một doanh nghiệp và 116,50 USD/tấn đối với các doanh nghiệp còn lại.
Sản phẩm thuộc phạm vi áp dụng biện pháp là nhựa PET có độ nhớt nội tại từ 0,78 dl/g đến 0,88 dl/g, thuộc mã NCM 3907.61.00. Vụ việc được khởi xướng trên cơ sở hồ sơ yêu cầu điều tra của hai doanh nghiệp Indorama Ventures Polímeros S.A. và Alpek Polyester Pernambuco, nộp ngày 31/10/2024. Thời kỳ điều tra bán phá giá kéo dài từ tháng 7/2023 đến tháng 6/2024.
Việc Brazil áp dụng thuế chống bán phá giá chính thức đặt ra sức ép đối với hoạt động xuất khẩu nhựa PET của Việt Nam sang thị trường này. Mức thuế 160,87 USD/tấn có thể làm gia tăng chi phí nhập khẩu, ảnh hưởng đến giá bán và khả năng cạnh tranh của sản phẩm Việt Nam, đặc biệt trong bối cảnh doanh nghiệp phải cân đối giữa việc duy trì đơn hàng và bảo đảm hiệu quả kinh doanh.
Trước diễn biến trên, Cục Phòng vệ thương mại khuyến nghị các hiệp hội, doanh nghiệp sản xuất, xuất khẩu sản phẩm liên quan nghiên cứu kỹ Nghị quyết số 958 để xác định chính xác mức thuế áp dụng; đồng thời rà soát kế hoạch xuất khẩu, chính sách giá và điều kiện giao hàng với đối tác nhập khẩu Brazil trên cơ sở đánh giá tác động của thuế đến biên lợi nhuận và khả năng cạnh tranh.
Doanh nghiệp cũng cần cân nhắc khả năng đề nghị rà soát hành chính thuế chống bán phá giá trong thời gian tới; tuân thủ nghiêm các quy định về xuất xứ hàng hóa, không tham gia các hành vi gian lận xuất xứ hoặc lẩn tránh thuế.
Cùng với việc đa dạng hóa thị trường xuất khẩu, doanh nghiệp cần duy trì phối hợp, trao đổi thông tin với Cục Phòng vệ thương mại để nhận được sự hỗ trợ kịp thời. Trong bối cảnh biện pháp thuế có thể kéo dài tới 5 năm, việc chủ động điều chỉnh chiến lược xuất khẩu và quản trị chi phí sẽ có ý nghĩa quan trọng đối với khả năng duy trì thị trường Brazil của doanh nghiệp nhựa PET Việt Nam.