Việc áp dụng chế tài đối với hành vi không khai báo hóa chất nhập khẩu qua Cổng thông tin một cửa quốc gia trong giai đoạn từ 12/6/2020 đến 30/1/2022 đã đặt ra nhiều thách thức cho cả cộng đồng doanh nghiệp và cơ quan quản lý. Sự giao thoa giữa các văn bản quy phạm pháp luật trong giai đoạn chuyển tiếp này không chỉ gây ra những vướng mắc trong thực thi, mà còn đòi hỏi sự thấu hiểu và cách tiếp cận hài hòa để đảm bảo tính thượng tôn pháp luật nhưng vẫn tạo điều kiện cho hoạt động kinh doanh bền vững.
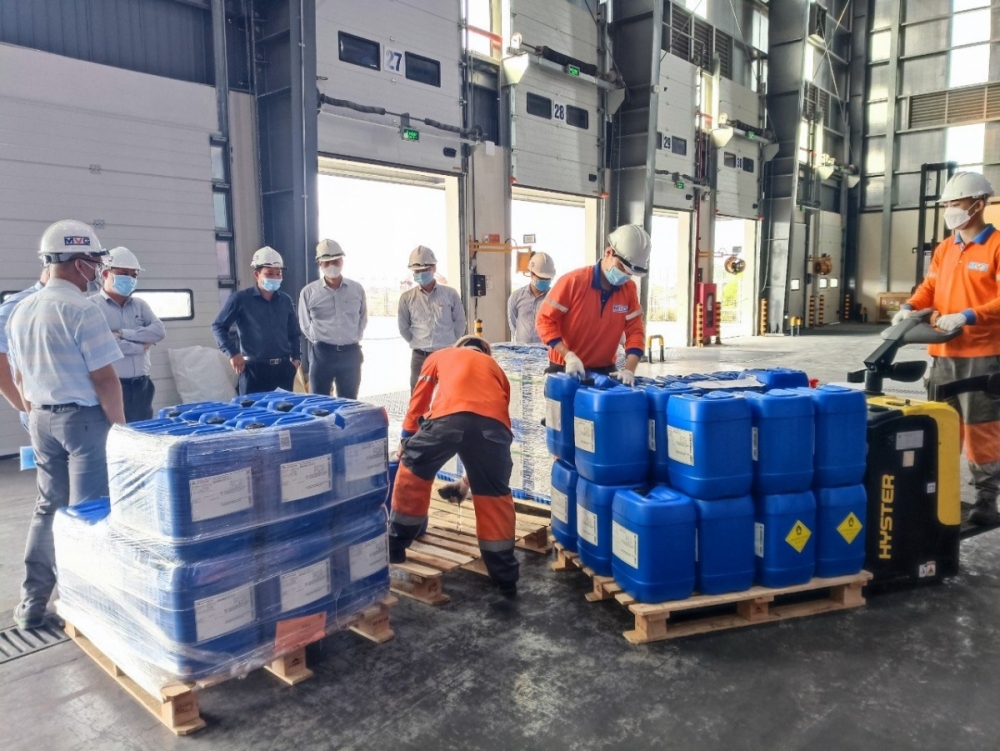 |
| Thủ tục cấp Giấy phép xuất nhập khẩu hóa chất được thực hiện hoàn toàn qua Cổng dịch vụ công quốc gia. |
Băn khoăn từ phía doanh nghiệp
Chia sẻ về các khó khăn mà doanh nghiệp đang đối mặt khi áp dụng khoản 1 Điều 18 Nghị định số 128/2020/NĐ-CP đối với hành vi “không khai báo hóa chất nhập khẩu qua Cổng thông tin một cửa quốc gia”, ông Nguyễn Anh Tuấn, Chủ tịch Hiệp hội Doanh nghiệp Đầu tư nước ngoài tại Việt Nam (VAFIE) lập luận, việc đồng nhất hành vi chưa khai báo hóa chất với quy định về nhập khẩu hàng hóa không đáp ứng điều kiện, tiêu chuẩn, quy chuẩn kỹ thuật tại Điều 18 Nghị định số 128/2020/NĐ-CP là một cách hiểu cần được xem xét lại về bản chất.
Đáng chú ý, trong giai đoạn này, dù Nghị định số 71/2019/NĐ-CP đã xác lập nghĩa vụ khai báo hóa chất cho doanh nghiệp nhưng lại không thiết lập các chế tài tương ứng đối với hành vi không thực hiện thủ tục này, dẫn đến việc thiếu cơ sở pháp lý để cơ quan chức năng tiến hành xử phạt trong thực tế.
Dưới góc độ của VAFIE, ông Nguyễn Anh Tuấn băn khoăn việc xử phạt hành chính cần dựa trên các quy định minh bạch, rõ ràng theo tinh thần của Luật Xử lý vi phạm hành chính (sửa đổi năm 2020) và Nghị định số 118/2021/NĐ-CP. Vì vậy, sự thiếu vắng một quy định trực diện trong giai đoạn đó đã khiến việc xử phạt trở nên khó khăn và chưa đủ sức thuyết phục đối với doanh nghiệp.
VAFIE kiến nghị cơ quan chức năng sớm có hướng dẫn chính thức nhằm thống nhất cách hiểu về thuật ngữ pháp lý. Đặc biệt, cần áp dụng nguyên tắc có lợi cho doanh nghiệp đối với các hành vi phát sinh trước ngày 31/1/2022 - thời điểm Nghị định số 17/2022/NĐ-CP (sửa đổi, bổ sung Nghị định số 71/2019/NĐ-CP) có hiệu lực.
Việc áp dụng tinh thần của Luật Xử lý vi phạm hành chính để giải quyết các trường hợp này không chỉ đảm bảo quyền lợi cho doanh nghiệp trong giai đoạn “khoảng trống” của pháp luật, mà còn góp phần chuẩn hóa quy trình xử lý sau thông quan, hướng tới một môi trường kinh doanh minh bạch và thuận lợi hơn, đại diện VAFIE nhấn mạnh.
Nỗ lực tháo gỡ
Trao đổi về vấn đề này, đại diện lãnh đạo Ban Pháp chế (Cục Hải quan) cho biết, khi văn bản chuyên ngành chưa bao quát hết mọi tình huống, việc viện dẫn các quy định quản lý nhà nước liên quan (như khoản 2 Điều 1 Nghị định số 71/2019/NĐ-CP và khoản 4 Điều 1 Nghị định số 128/2020/NĐ-CP) là nỗ lực cần thiết để đảm bảo kỷ cương.
Việc nhận phản hồi tự động từ Cổng thông tin một cửa quốc gia là điều kiện để đảm bảo lô hàng hóa được thông quan hợp lệ. Do đó, việc xử lý nghiêm minh các sai sót trong quy trình này được xem là nhằm duy trì sự minh bạch và an toàn trong quản lý mặt hàng hóa chất đặc thù.
Chia sẻ góc nhìn dựa trên nguyên tắc quản lý nhà nước liên thông, theo đại diện Ban Pháp chế, khoản 2 Điều 1 Nghị định số 71/2019/NĐ-CP và khoản 4 Điều 1 Nghị định số 128/2020/NĐ-CP cho phép áp dụng các văn bản quản lý nhà nước có liên quan khi văn bản chuyên ngành chưa quy định cụ thể.
Ngoài ra, căn cứ tại Điều 25 và Điều 27 Nghị định số 113/2017/NĐ-CP quy định chi tiết và hướng dẫn thi hành một số điều của Luật Hóa chất, việc phản hồi khai báo hóa chất qua Cổng thông tin một cửa quốc gia là điều kiện để thông quan.
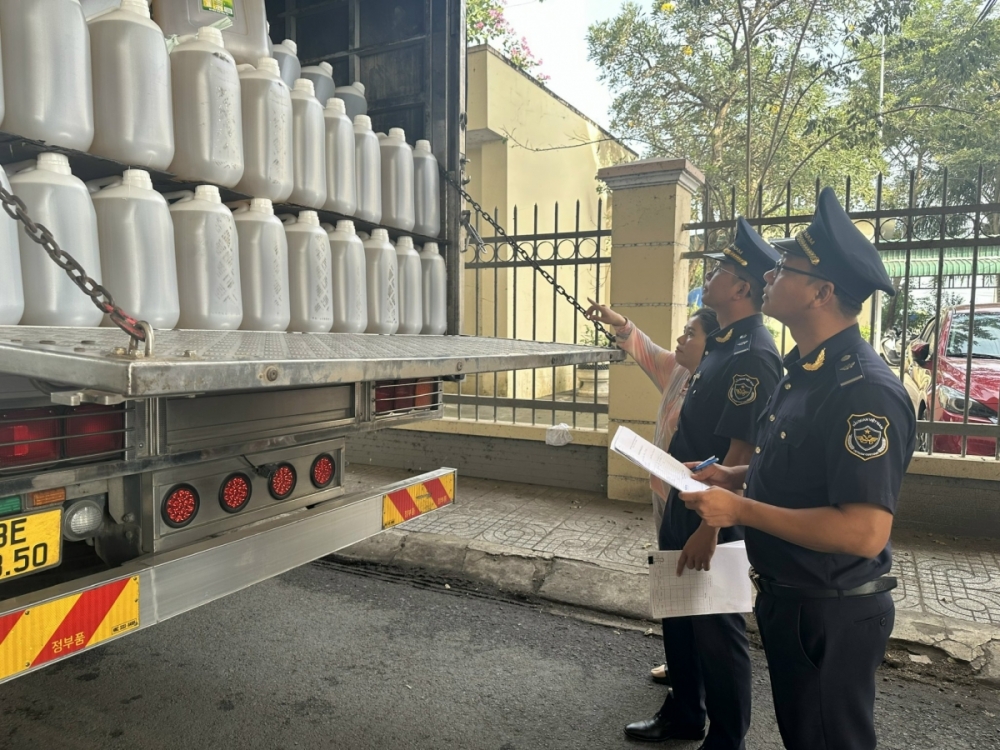 |
| Công chức hải quan kiểm tra thực tế mặt hàng hóa chất nhập khẩu. |
Theo đó, doanh nghiệp có trách nhiệm thực hiện khai báo hóa chất nhập khẩu trước khi thông quan qua Cổng thông tin một cửa quốc gia và thông tin phản hồi khai báo hóa chất nhập khẩu có giá trị pháp lý để làm thủ tục thông quan cho hàng hóa.
Ngoài ra, tại khoản 1 Điều 2 và điểm a khoản 1 Điều 3 Luật Xử lý vi phạm hành chính nêu rõ vi phạm hành chính là hành vi có lỗi do cá nhân, tổ chức thực hiện, vi phạm quy định của pháp luật về quản lý nhà nước không phải là tội phạm theo quy định của pháp luật phải bị xử phạt vi phạm hành chính; mọi hành vi vi phạm hành chính phải được phát hiện, ngăn chặn kịp thời và phải bị xử lý nghiêm minh, mọi hậu quả do vi phạm hành chính gây ra phải được khắc phục ttheo đúng quy định của pháp luật.
Cũng về vấn đề này, trong quá trình xử lý kết quả kiểm tra sau thông quan đối với một số doanh nghiệp nhập xuất khẩu các mặt hàng hóa chất, Chi cục Kiểm tra sau thông quan (Cục Hải quan) cũng phát sinh vướng mắc về xử phạt vi phạm hành chính đối với hành vi không khai báo hóa chất nhập khẩu trên Cổng thông tin một cửa quốc gia.
Cụ thể vướng mắc trong việc xác định hành vi không khai báo hóa chất trên Cổng thông tin một cửa quốc gia có được coi là hành vi nhập khẩu hàng hóa không đáp ứng điều kiện không?
Đại diện Chi cục Kiểm tra sau thông quan nêu rõ, tại khoản 2 Điều 29 Luật Quản lý ngoại thương 2017 quy định: “Quản lý theo điều kiện xuất nhập khẩu (sau đây gọi là quản lý theo điều kiện) là biện pháp do cơ quan nhà nước có thẩm quyền áp dụng để quy định điều kiện về chủ thể kinh doanh, chủng loại, số lượng, khối lượng, cơ sở vật chất, kỹ thuật, trang thiết bị, địa bàn mà thương nhân phải đáp ứng khi thực hiện hoạt động xuất nhập khẩu nhưng không cần phải cấp giấy phép xuất nhập khẩu”.
Tại văn bản quy định về pháp luật nội dung quy định trách nhiệm của tổ chức, cá nhân là phải thực hiện khai báo hóa chất trên Cổng thông tin một cửa quốc gia trước thời điểm thông quan. Khi tổ chức, cá nhân nhận được phản hồi tự động từ hệ thống thì được xem là bằng chứng xác nhận hoàn thành khai báo hóa chất, làm cơ sở để được thông quan hàng hóa. Đây là điều kiện để thông quan cho lô hàng.
Tuy nhiên, theo Chi cục Kiểm tra sau thông quan, khi đối chiếu nội dung quy định về “điều kiện” để thông quan được nêu tại khoản 1, khoản 4 Điều 27 Nghị định số 113/2017/NĐ-CP với quy định về “quản lý theo điều kiện” cho thấy các trường hợp quản lý theo điều kiện quy định cụ thể tại khoản 2 Điều 29 Luật Quản lý ngoại thương 2017 không có trường hợp không khai báo hóa chất thuộc danh mục hóa chất nhập khẩu phải khai báo hay điều kiện về thông quan.
Để giải quyết dứt điểm sự vênh nhau này, Chi cục Kiểm tra sau thông quan đã chủ động báo cáo lãnh đạo Cục Hải quan và trao đổi với Ban Pháp chế có văn bản xin ý kiến hướng dẫn từ Bộ Công Thương (cơ quan quản lý chuyên ngành về hóa chất) nhằm đảm bảo tính chuẩn xác trước khi ban hành quyết định xử phạt chính thức.