Chủ nhật 20/09/2026 23:20
Thời tiết: Hà Nội 28°C
Đà Nẵng 27°C
Cà Mau 26°C
Hải Phòng 28°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Lưu ý về ghi nhãn hàng hóa theo Nghị định số 37/2026/NĐ-CP

Nụ Bùi
Cục Hải quan lưu ý các chi cục hải quan khu vực trong thực hiện quy định về ghi nhãn hàng hóa theo Nghị định số 37/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Chất lượng sản phẩm, hàng hóa.

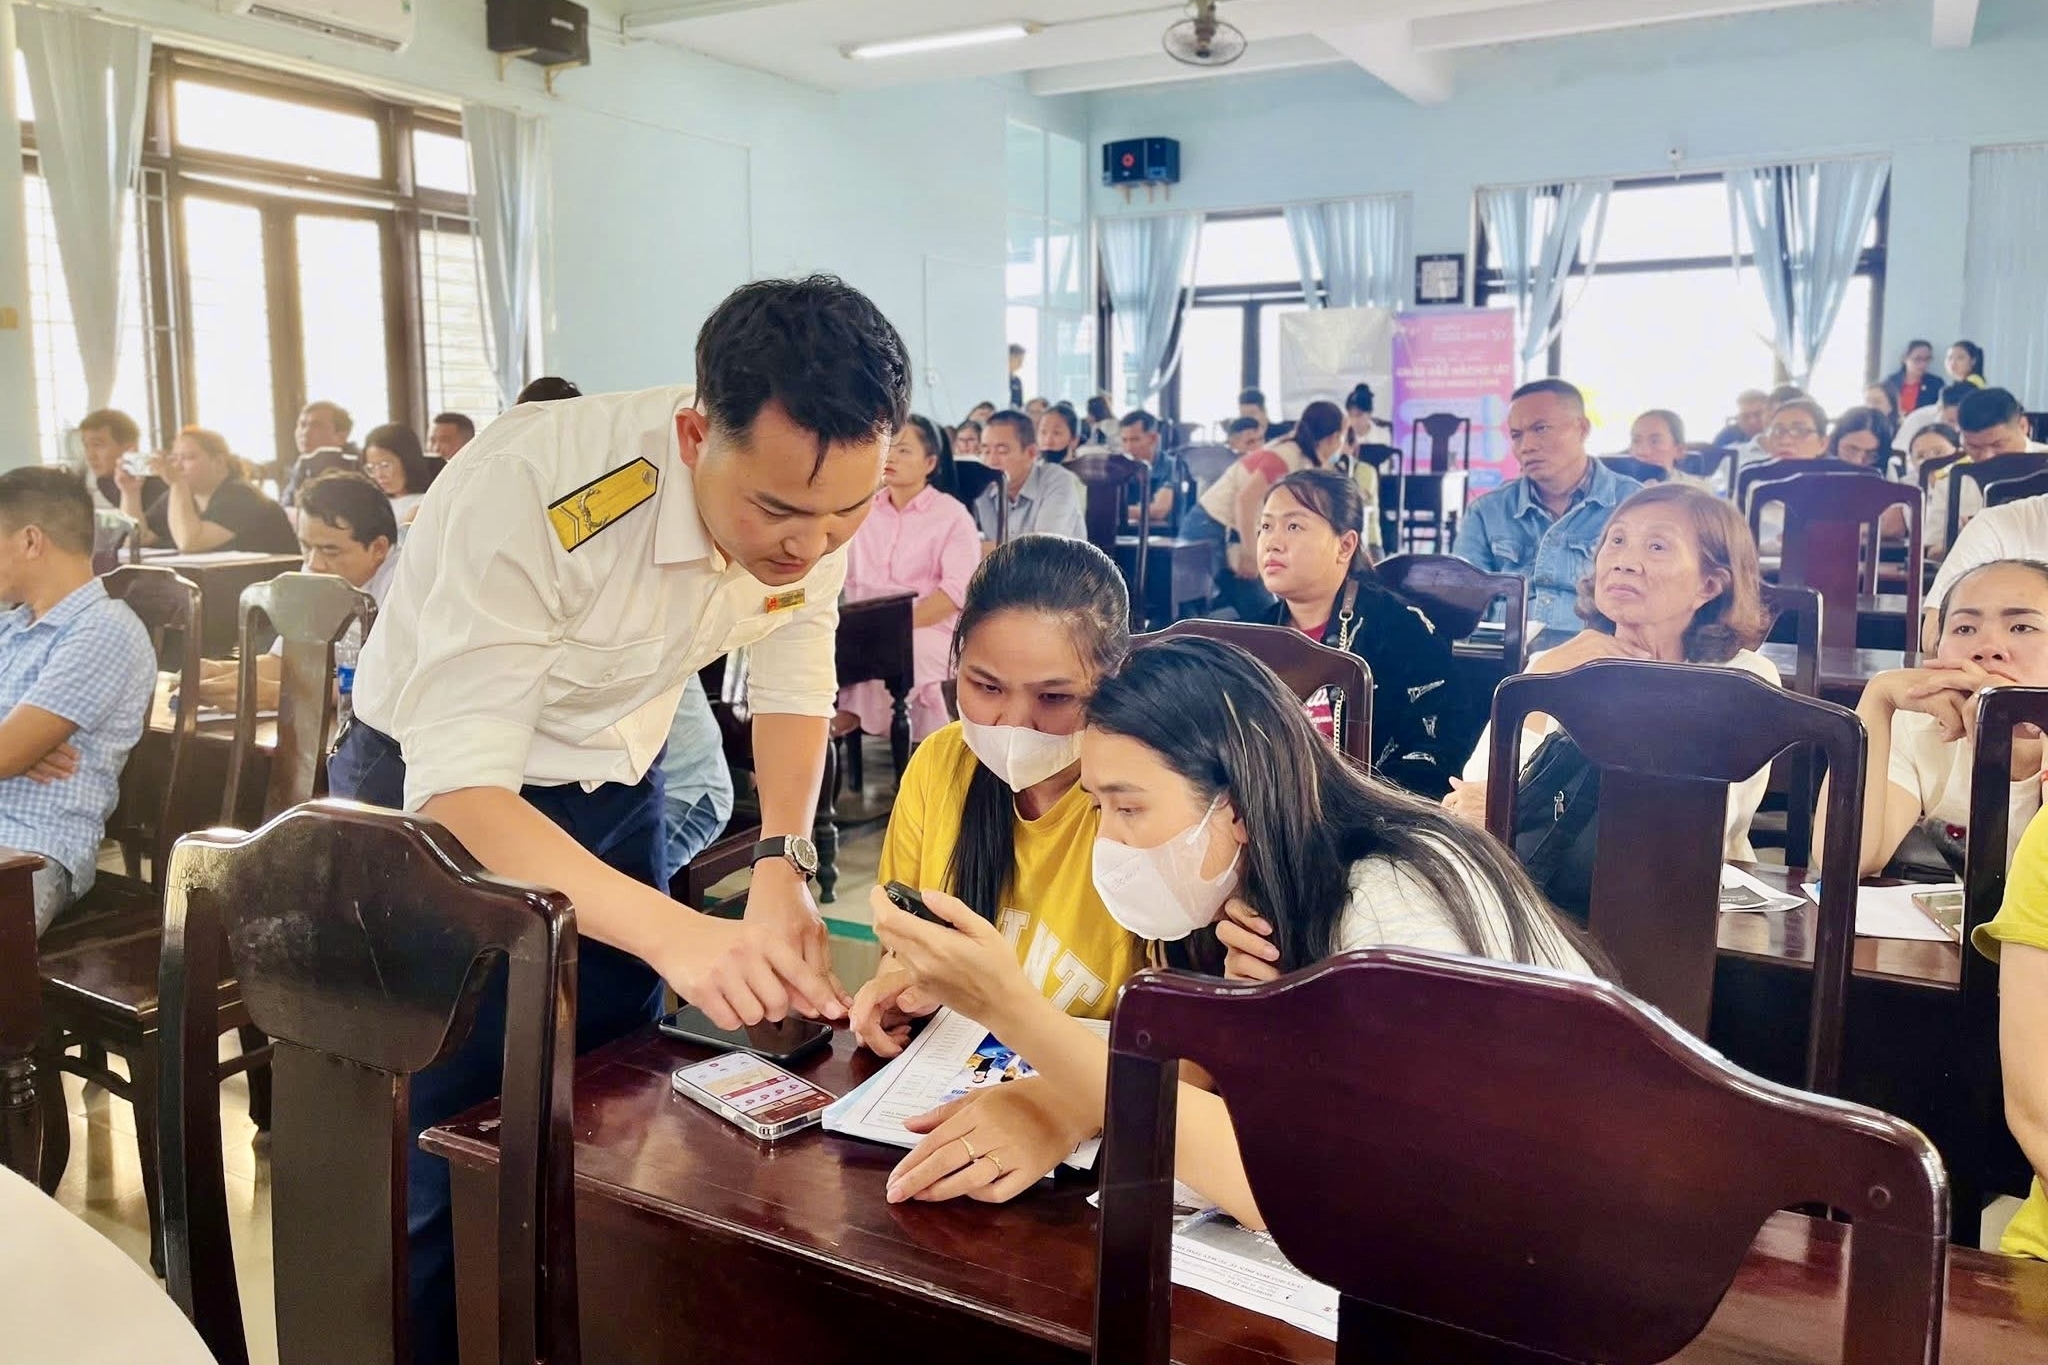
Lan tỏa tiêu dùng số thông qua chương trình “Sức sống hàng Việt” Ghi nhãn đối với nguyên liệu nông sản để sản xuất như nào cho đúng?

Theo Cục Hải quan, ngày 23/1/2026, Chính phủ ban hành Nghị định số 37/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Chất lượng sản phẩm, hàng hóa, trong đó có quy định về ghi nhãn hàng hóa, có hiệu lực kể từ ngày 23/1/2026.

Nghị định số 37/2026/NĐ-CP thay thế Nghị định số 43/2017/NĐ-CP ngày 14/4/2017 của Chính phủ về nhãn hàng hóa và Nghị định số 111/2021/NĐ-CP ngày 9/12/2021 của Chính phủ sửa đổi, bổ sung một số điều Nghị định số 43/2017/NĐ-CP.

Theo đó, các đơn vị hải quan khu vực cần lưu ý kích thước nhãn hàng hóa, kích thước của chữ và số trên nhãn hàng hóa nhập khẩu được quy định tại khoản 4 Điều 37 Nghị định số 37/2026/NĐ-CP.

Trường hợp hàng hóa nhập khẩu có kích thước nhỏ không thể hiện được đầy đủ các nội dung bắt buộc theo cỡ chữ tối thiểu 0,9 mm thì phải ghi các nội dung quy định tại khoản 2 Điều 42 Nghị định số 37/2026/NĐ-CP trên bao bì của hàng hóa bằng nhãn vật lý.
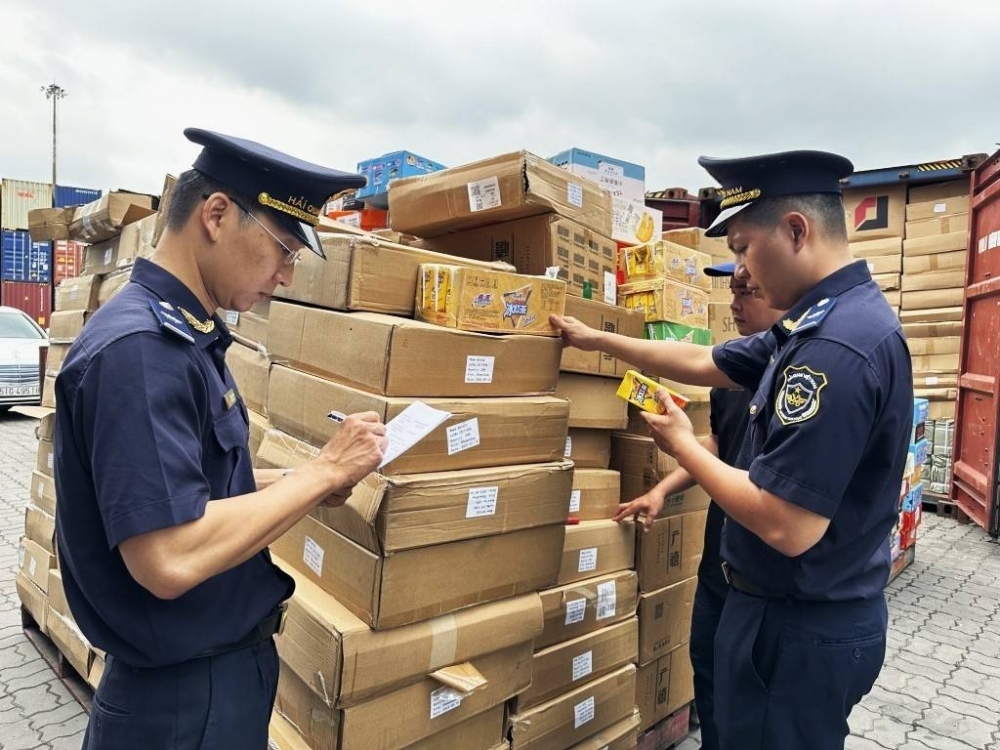
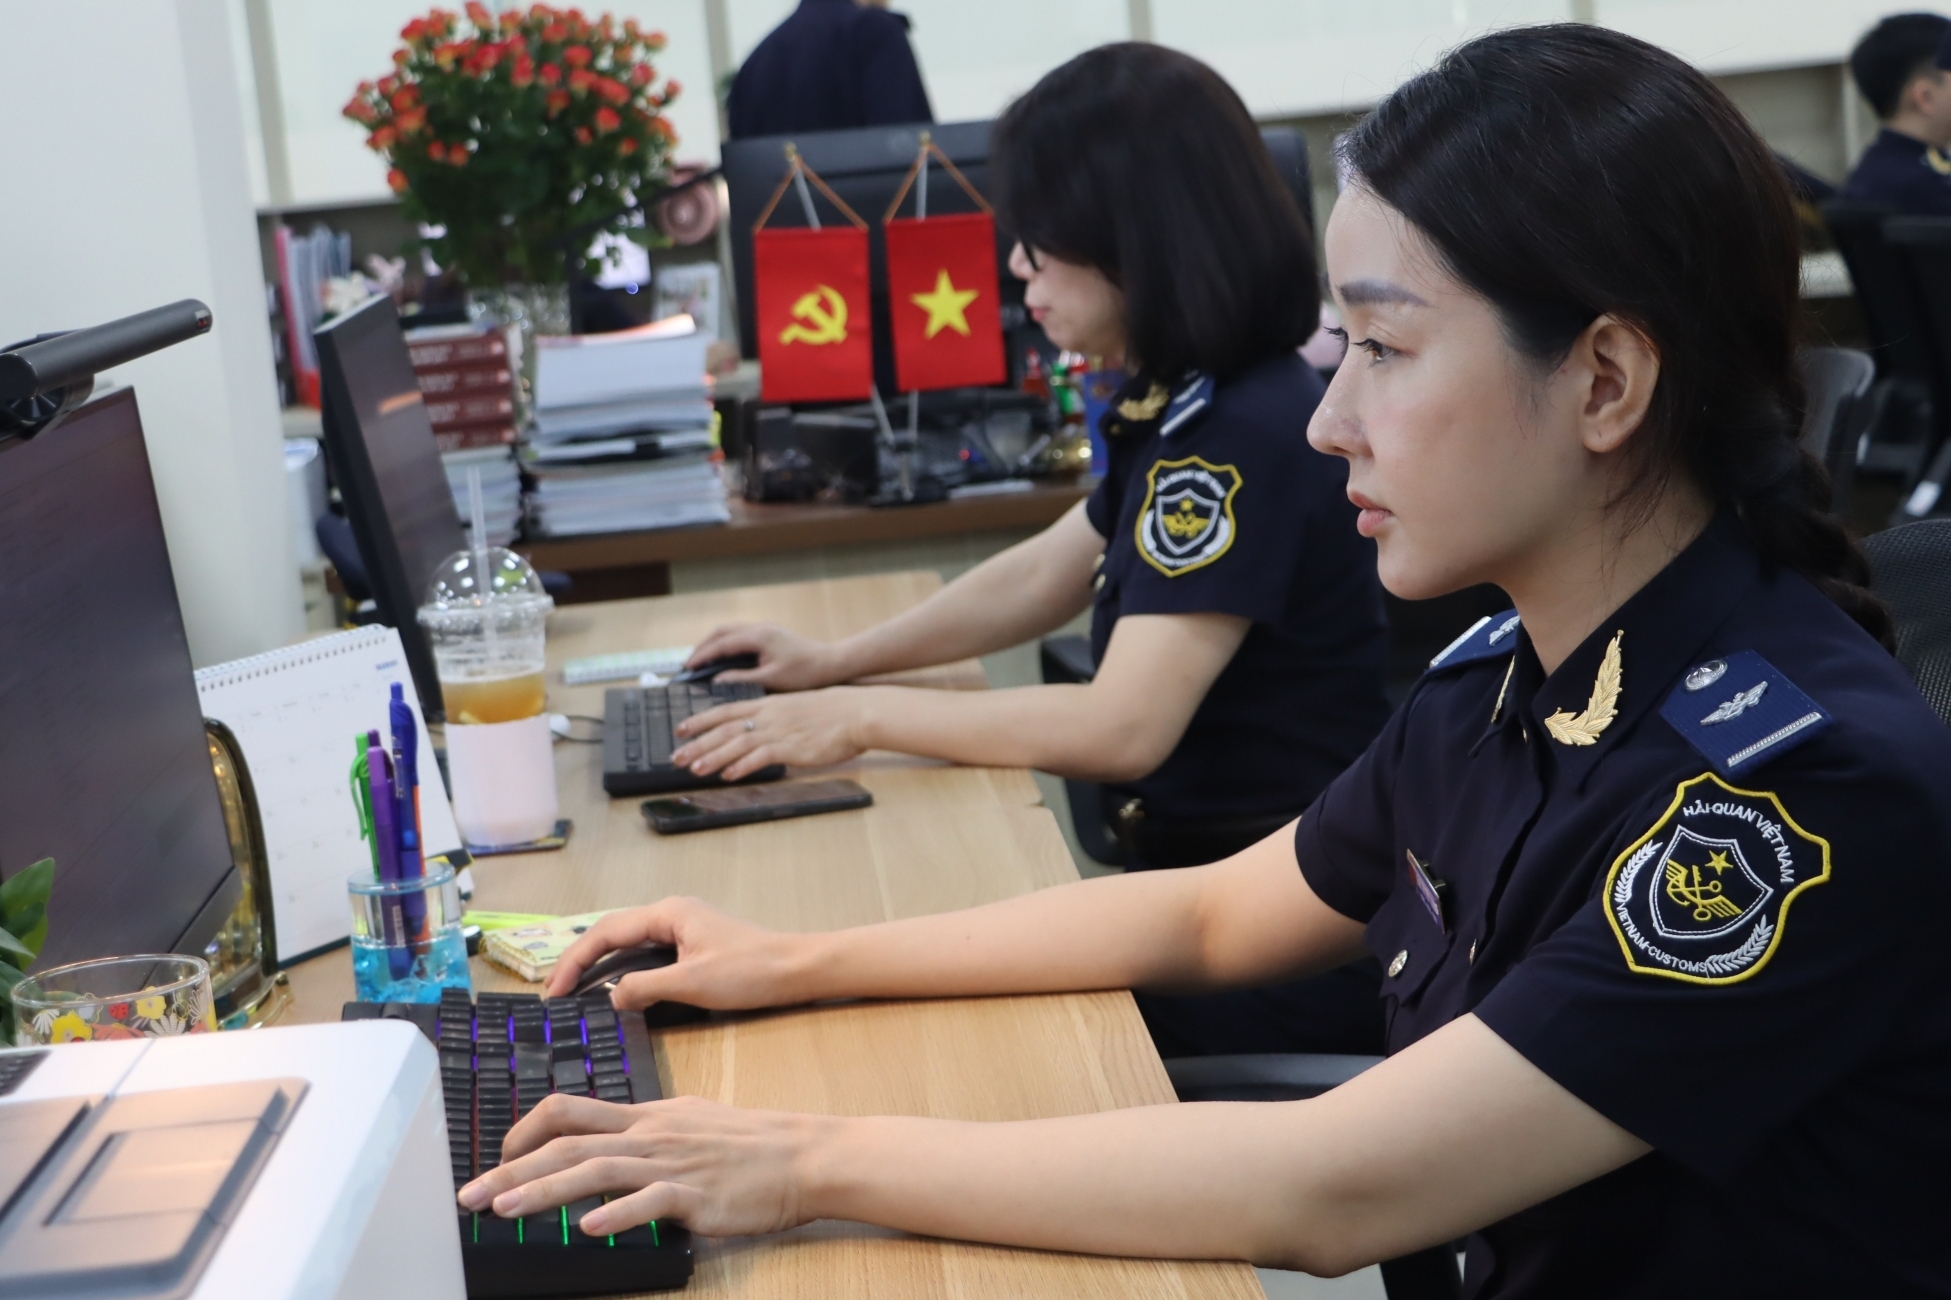
Công chức Hải quan kiểm tra hàng hóa nhập khẩu.
Công chức Hải quan kiểm tra nhãn hàng hóa nhập khẩu.

Ngoài ra cần lưu ý quy định viết tắt tên nước hoặc vùng lãnh thổ xuất xứ hàng hóa trên nhãn gốc tại điểm b khoản 2 Điều 42 Nghị định số 37/2026/NĐ-CP.

Cụ thể, tại điểm b khoản 2 Điều 42 Nghị định số 37/2026/NĐ-CP nêu rõ về xuất xứ hàng hóa: “Trường hợp không xác định được xuất xứ thì ghi nơi thực hiện công đoạn cuối cùng để hoàn thiện hàng hóa theo quy định tại khoản 3 Điều 47 Nghị định này. Tên nước hoặc vùng lãnh thổ xuất xứ hàng hóa trên nhãn gốc được viết tắt theo quy định tại TCVN 7217-1”.

Đối với thông tin tên đầy đủ và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài được quy định tại điểm c khoản 2 Điều 42 Nghị định số 37/2026/NĐ-CP, các đơn vị hải quan khu vực cần lưu ý đến: “Tên đầy đủ hoặc tên viết tắt và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài; trường hợp trên nhãn gốc hàng hóa chưa thể hiện tên đầy đủ và địa chỉ của tổ chức, cá nhân sản xuất hoặc tổ chức, cá nhân chịu trách nhiệm về hàng hóa ở nước ngoài thì các nội dung này phải thể hiện đầy đủ trong tài liệu kèm theo hàng hóa hoặc trong chứng từ của lô hàng”.

Liên quan đến cụm từ tiếng Anh thể hiện xuất xứ hàng hóa được quy định tại Điều 47 Nghị định số 37/2026/NĐ-CP, các đơn vị lưu ý tổ chức, cá nhân sản xuất, nhập khẩu tự xác định và ghi xuất xứ hàng hóa của mình bảo đảm trung thực, chính xác, tuân thủ các quy định pháp luật về xuất xứ hàng hóa nhập khẩu, hàng hóa sản xuất tại Việt Nam hoặc các cam kết quốc tế mà Việt Nam tham gia.

Đồng thời, xuất xứ hàng hóa ghi trên nhãn thể hiện bằng một trong các cụm từ sau: "sản xuất tại"; "chế tạo tại"; "nước sản xuất"; "xuất xứ"; "sản xuất bởi"; "sản phẩm của" hoặc "Origin"; "Made in"; "Produced in"; "Product of" kèm tên nước hoặc vùng lãnh thổ sản xuất ra hàng hóa hoặc ghi theo quy định pháp luật về xuất xứ hàng hóa.

Trường hợp hàng hóa không xác định được xuất xứ theo quy định tại khoản 1 Điều 47 thì ghi nơi thực hiện công đoạn cuối cùng để hoàn thiện hàng hóa. Thể hiện bằng một trong các cụm hoặc kết hợp các cụm từ thể hiện công đoạn hoàn thiện hàng hóa như sau: "lắp ráp tại"; "đóng chai tại"; "phối trộn tại"; "hoàn tất tại"; "đóng gói tại"; "dán nhãn tại" hoặc "Assembled in"; "Finished in"; hoặc "Assembled by", kèm tên nước hoặc vùng lãnh thổ nơi thực hiện công đoạn cuối cùng để hoàn thiện hàng hóa.


Tin bài có thể bạn quan tâm

Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Dự thảo Luật An toàn thực phẩm: Lấp khoảng trống hậu kiểm, ngăn thực phẩm giả

Sữa giả, thực phẩm giả, thực phẩm kém chất lượng liên tiếp bị phát hiện đang cho thấy những lỗ hổng không chỉ ở khâu cấp phép mà còn trong quá trình giám sát sau lưu thông. ThS. Luật sư Bùi Văn Đức, Phó Giám đốc Công ty Luật TNHH Chân Thiện Mỹ thuộc Đoàn luật sư TP. Hồ Chí Minh cho rằng, hậu kiểm chưa đủ mạnh, dữ liệu quản lý thiếu liên thông và trách nhiệm còn phân tán đang tạo khoảng trống, đất sống cho thực phẩm giả, kém chất lượng. Theo ông, sửa đổi Luật An toàn thực phẩm cần chuyển mạnh sang kiểm soát xuyên suốt vòng đời sản phẩm, đồng thời làm rõ trách nhiệm và tăng năng lực quản lý trên môi trường số.
Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Miễn, giảm phí, lệ phí để người dân tiến sâu hơn vào đời sống số

Từ ngày 15/8/2026 đến hết ngày 28/2/2027, công dân có tài khoản định danh điện tử mức độ 2 được miễn, giảm 10 khoản phí, lệ phí nếu đáp ứng đủ điều kiện. Chia sẻ với phóng viên Tạp chí Kinh tế - Tài chính, Luật sư Phạm Tuấn Anh (Đoàn luật sư TP. Hà Nội), Chuyên gia Viện Phát triển bền vững và Kinh tế số cho rằng, không chỉ giúp người dân giảm chi phí khi thực hiện thủ tục, chính sách này còn mở thêm lợi ích cho doanh nghiệp nhỏ, hộ và cá nhân kinh doanh khi dữ liệu số ngày càng gắn chặt với giao dịch, quản lý và thực hiện nghĩa vụ với Nhà nước.
Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Thêm dư địa giảm thủ tục, chi phí tuân thủ cho doanh nghiệp nhập khẩu hóa chất

Dự thảo sửa đổi, bổ sung một số điều của Nghị định số 25/2026/NĐ-CP đang mở thêm dư địa để doanh nghiệp nhập khẩu hóa chất giảm thủ tục, chi phí tuân thủ và đẩy mạnh số hóa quản lý. Tuy nhiên, theo TS. Đào Cao Sơn, Phó Trưởng bộ môn Quản trị thương hiệu và Sở hữu trí tuệ, Khoa Marketing, Trường Đại học Thương mại, thông quan chỉ là một khâu trong cả quá trình, doanh nghiệp cần chủ động hơn từ khai báo, lưu trữ, vận chuyển đến bảo quản và sử dụng hóa chất.
Ngăn chặn gian lận hóa đơn bằng AI: Đề xuất ứng dụng mô hình quản lý đa tầng

Ngăn chặn gian lận hóa đơn bằng AI: Đề xuất ứng dụng mô hình quản lý đa tầng

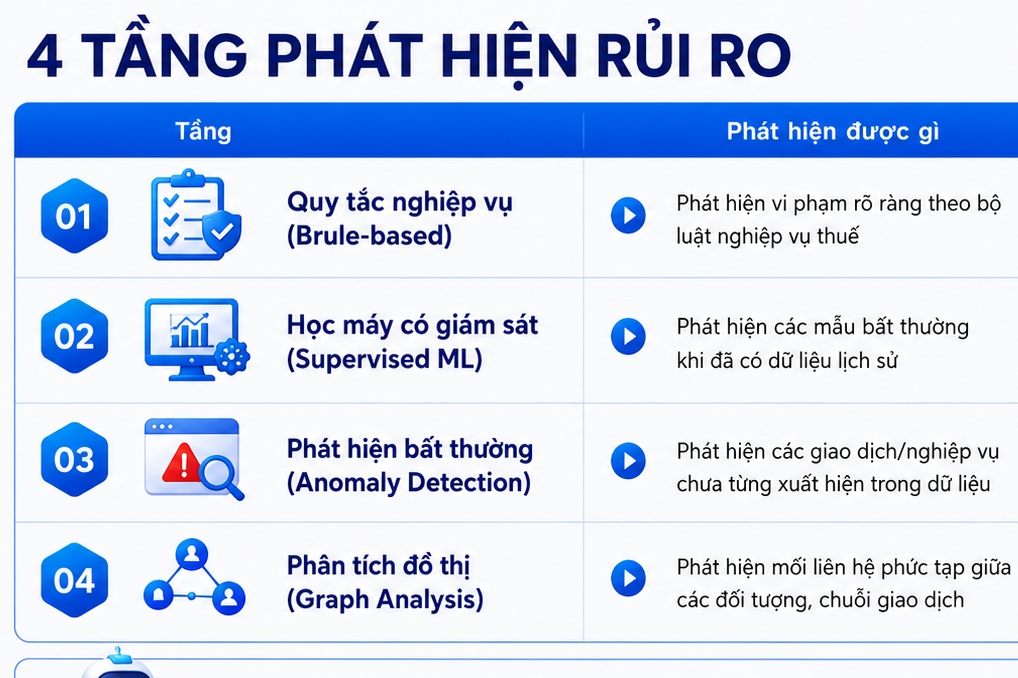
Trong bối cảnh nền kinh tế số phát triển vượt bậc, việc ứng dụng công nghệ đa tầng để quản lý thuế là xu hướng không thể đảo ngược của thế giới. Là quốc gia tiếp cận sau, Việt Nam đang đứng trước cơ hội lớn để tận dụng ngay những công nghệ dữ liệu lớn và trí tuệ nhân tạo (AI) nhằm nâng cao hiệu quả quản lý.
Tháo "nút thắt" cho doanh nghiệp nhập khẩu hàng tân trang

Tháo "nút thắt" cho doanh nghiệp nhập khẩu hàng tân trang

Dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 77/2023/NĐ-CP và Nghị định số 66/2024/NĐ-CP về quản lý nhập khẩu hàng hóa tân trang theo Hiệp định CPTPP, EVFTA, UKFTA (gọi tắt dự thảo) đang mở hướng quản lý mới cho hàng hóa tân trang nhập khẩu. Tuy nhiên, để biến cơ hội thành lợi thế, Luật sư Nguyễn Văn Chí (Công ty Luật TNHH Chân Thiện Mỹ, Đoàn Luật sư TP. Hồ Chí Minh) cho rằng doanh nghiệp cần chuẩn bị kỹ năng lực kiểm soát hàng hóa và tuân thủ quy định.
Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Đề xuất nâng ngưỡng doanh thu kê khai lên 10 tỷ đồng: Phù hợp với quy mô và năng lực thực tế của hộ kinh doanh

Việc Bộ Tài chính nghiên cứu nâng mức doanh thu để hộ, cá nhân kinh doanh được lựa chọn áp dụng phương pháp thuế đơn giản từ 3 tỷ đồng lên 10 tỷ đồng/năm được kỳ vọng tạo thêm vùng chuyển tiếp khi hộ kinh doanh mở rộng quy mô. Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, điều quan trọng là hạn chế những “bước nhảy” quá lớn về nghĩa vụ và chi phí tuân thủ.
Số hóa thủ tục thuế: Giảm chi phí tuân thủ, gia tăng cạnh tranh cho hàng Việt

Số hóa thủ tục thuế: Giảm chi phí tuân thủ, gia tăng cạnh tranh cho hàng Việt

Số hóa thủ tục thuế đang từng bước thay đổi cách doanh nghiệp thực hiện nghĩa vụ với Nhà nước, theo hướng nhanh hơn, minh bạch hơn và giảm chi phí tuân thủ. Với doanh nghiệp xuất khẩu, mỗi khâu được đơn giản hóa, mỗi giờ chờ được rút ngắn không chỉ giúp tiết kiệm chi phí mà còn tạo thêm dư địa để đầu tư, mở rộng thị trường và nâng sức cạnh tranh cho hàng Việt. ThS. Nguyễn Ngọc Minh An, Khoa Kinh tế, Trường Đại học Mở Hà Nội cho rằng, cải cách thủ tục thuế không chỉ là câu chuyện hành chính, mà phải trở thành một bộ phận của năng lực cạnh tranh quốc gia.
Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Nâng ngưỡng doanh thu tính thuế lên 10 tỷ đồng: Bước đi chiến lược tháo gỡ rào cản cho hộ kinh doanh

Chính phủ đang nghiên cứu nâng ngưỡng doanh thu tính thuế từ 3 tỷ đồng lên 10 tỷ đồng/năm. Các chuyên gia về thuế cho rằng, khi chính sách này được thông qua sẽ tạo “khoảng đệm” cần thiết, giúp các hộ, cá nhân kinh doanh và doanh nghiệp nhỏ giảm chi phí tuân thủ, mở rộng quy mô, hướng tới sự minh bạch và chuyên nghiệp.
Hướng dẫn xử lý hóa đơn điện tử có sai sót theo các quy định mới

Hướng dẫn xử lý hóa đơn điện tử có sai sót theo các quy định mới

Hóa đơn điện tử hiện nay đã trở thành một phần quen thuộc trong hoạt động sản xuất kinh doanh. Tuy nhiên, trong quá trình sử dụng vẫn có thể phát sinh sai sót tên, địa chỉ, mã số thuế, sai đơn giá, thuế suất, tiền thuế... Vậy khi phát hiện hóa đơn sai sót thì phải xử lý thế nào?
Hoàn thuế giá trị gia tăng: Dữ liệu mở đường, doanh nghiệp hưởng lợi

Hoàn thuế giá trị gia tăng: Dữ liệu mở đường, doanh nghiệp hưởng lợi

Rút ngắn thời gian hoàn thuế nhưng vẫn kiểm soát chặt gian lận đang là trọng tâm hướng đến của ngành Thuế. Việc đẩy mạnh dữ liệu, trí tuệ nhân tạo và tự động hóa giúp chuyển từ kiểm soát dàn trải sang quản lý theo rủi ro, qua đó hoàn nhanh hơn cho doanh nghiệp đủ điều kiện và khơi thông dòng tiền. Xung quanh vấn đề này, phóng viên Tạp chí Kinh tế - Tài chính đã trao đổi với chuyên gia, TS Giang Thị Trang, Khoa Kế toán, Trường Đại học Kinh tế và Quản trị Kinh doanh.
Đề xuất giảm 30% thuế: Chính sách hỗ trợ đang sát với thực tế vận hành của thị trường

Đề xuất giảm 30% thuế: Chính sách hỗ trợ đang sát với thực tế vận hành của thị trường

Trong bối cảnh doanh nghiệp nhỏ và vừa, hộ và cá nhân kinh doanh chịu nhiều sức ép từ chi phí, vốn và thị trường, đề xuất giảm 30% số thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp trong hai năm 2026-2027 của Chính phủ được kỳ vọng tạo thêm nguồn lực cho khu vực kinh doanh quy mô nhỏ. Theo bà Phạm Thị Xuân, Viện trưởng Viện Phát triển bền vững và Kinh tế số, giá trị của chính sách này không chỉ nằm ở số thuế được giảm, mà còn ở khả năng giải phóng dòng tiền để doanh nghiệp, đặc biệt doanh nghiệp nhỏ và hộ kinh doanh duy trì sản xuất, đầu tư, mở rộng thị trường và nâng cao sức cạnh tranh.
Chủ động kiểm soát hóa đơn, hạn chế rủi ro trong thực hiện nghĩa vụ thuế

Chủ động kiểm soát hóa đơn, hạn chế rủi ro trong thực hiện nghĩa vụ thuế

Theo chuyên gia Bùi Như Hiển, Phó trưởng Bộ môn Kinh doanh (Khoa Kinh doanh và Logistics, Trường Đại học Kinh tế và Quản trị kinh doanh), người nộp thuế cần chủ động cập nhật chính sách, kiểm soát chặt chẽ từng khâu, bảo đảm hóa đơn được lập, sử dụng đúng quy định ngay từ đầu.
Giảm trừ y tế, giáo dục khi tính thuế thu nhập cá nhân: Căn cứ vào chi phí thực tế

Giảm trừ y tế, giáo dục khi tính thuế thu nhập cá nhân: Căn cứ vào chi phí thực tế

Chính sách thuế thu nhập cá nhân (TNCN) mới bổ sung khoản giảm trừ đối với chi phí y tế, giáo dục - đào tạo tối đa 47 triệu đồng/năm. Tuy nhiên, chuyên gia thuế Nguyễn Văn Phụng lưu ý, khoản giảm trừ thực tế được xác định trên cơ sở số tiền người nộp thuế thực tế chi trả và đáp ứng các điều kiện về chứng từ, nguồn thanh toán.
Chính sách tài khóa tiếp sức doanh nghiệp, tạo động lực cho tăng trưởng

Chính sách tài khóa tiếp sức doanh nghiệp, tạo động lực cho tăng trưởng

Theo TS. Phan Hoài Nam, Tổng giám đốc Hãng tư vấn W&A, Trọng tài viên VIAC, trong bối cảnh nền kinh tế hướng tới mục tiêu tăng trưởng hai con số, chính sách tài khóa không chỉ đáp ứng yêu cầu quản lý ngân sách mà còn cần tạo thuận lợi cho đầu tư, sản xuất, kinh doanh. Giảm chi phí tuân thủ, rút ngắn thời gian xử lý thủ tục và giải phóng dòng tiền là những yếu tố có thể tạo tác động trực tiếp tới quyết định của doanh nghiệp.
Bao bì không đạt chuẩn, hàng Việt Nam khó vào EU

Bao bì không đạt chuẩn, hàng Việt Nam khó vào EU

Quy định mới của Liên minh châu Âu (EU) về bao bì và rác thải bao bì có hiệu lực từ ngày 12/8/2026, đặt ra yêu cầu ngày càng cao về tái chế, tái sử dụng, vật liệu tái chế và kiểm soát hóa chất. Chuyên gia Nguyễn Ngọc Linh, Giám đốc Thương hiệu Easy Export, Viện Phát triển bền vững và Kinh tế số cảnh báo, doanh nghiệp xuất khẩu không nên xem nhẹ, chỉ coi bao bì là phần phụ của sản phẩm, bởi đây là mắt xích quyết định khả năng tiếp cận thị trường EU.