Lương tháng 12/2025 nhưng chi trả vào tháng 1/2026 có được áp dụng mức giảm trừ gia cảnh mới hay không đang là vấn đề được nhiều người lao động và doanh nghiệp quan tâm. Theo quy định của Luật thuế TNCN và hướng dẫn của cơ quan Thuế, thời điểm chi trả thu nhập là căn cứ xác định kỳ tính thuế. Qua đó quyết định việc áp dụng mức giảm trừ gia cảnh theo Nghị quyết số 110/2025/UBTVQH15 của Ủy ban Thường vụ Quốc hội về điều chỉnh mức giảm trừ gia cảnh của thuế TNCN.
 |
| Theo nguyên tắc của thuế TNCN, thời điểm chi trả thu nhập chính là thời điểm phát sinh nghĩa vụ thuế. |
Hiện nay, người nộp thuế đang đặc biệt quan tâm đến việc áp dụng mức giảm trừ gia cảnh mới theo Nghị quyết số 110/2025/UBTVQH15. Câu hỏi đặt ra là trong trường hợp doanh nghiệp có khoản chi phí lương của tháng 12/2025 nhưng thực tế chi trả vào tháng 1/2026 thì khi tính thuế TNCN, khoản thu nhập này có được áp dụng mức giảm trừ gia cảnh mới hay không.
Làm rõ vấn đề này, Cục Thuế cho biết, việc xác định thời điểm áp dụng mức giảm trừ gia cảnh phải căn cứ vào quy định của Luật thuế TNCN hiện hành và các văn bản hướng dẫn thi hành.
Theo khoản 2 Điều 8 Thông tư số 111/2013/TT-BTC của Bộ Tài chính, Luật sửa đổi, bổ sung một số điều của Luật thuế TNCN và Nghị định số 65/2013/NĐ-CP của Chính phủ, thu nhập chịu thuế từ tiền lương, tiền công được xác định là toàn bộ tiền lương, tiền công, tiền thù lao và các khoản thu nhập khác có tính chất tiền lương, tiền công mà người nộp thuế nhận được trong kỳ tính thuế.
Đáng chú ý, quy định này nêu rõ thời điểm xác định thu nhập chịu thuế đối với thu nhập từ tiền lương, tiền công là thời điểm tổ chức, cá nhân chi trả thu nhập cho người nộp thuế. Đây là nguyên tắc xuyên suốt trong quản lý thuế TNCN, làm căn cứ xác định kỳ tính thuế, thời điểm kê khai và áp dụng chính sách thuế tương ứng.
Bên cạnh đó, Nghị quyết số 110/2025/UBTVQH15 ngày 17/10/2025 của Ủy ban Thường vụ Quốc hội quy định điều chỉnh mức giảm trừ gia cảnh của thuế TNCN. Theo đó, mức giảm trừ đối với người nộp thuế được điều chỉnh lên 15,5 triệu đồng/tháng (186 triệu đồng/năm); mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng. Nghị quyết có hiệu lực thi hành từ ngày 1/1/2026 và áp dụng từ kỳ tính thuế năm 2026; đồng thời, Nghị quyết số 954/2020/UBTVQH14 hết hiệu lực kể từ thời điểm này.
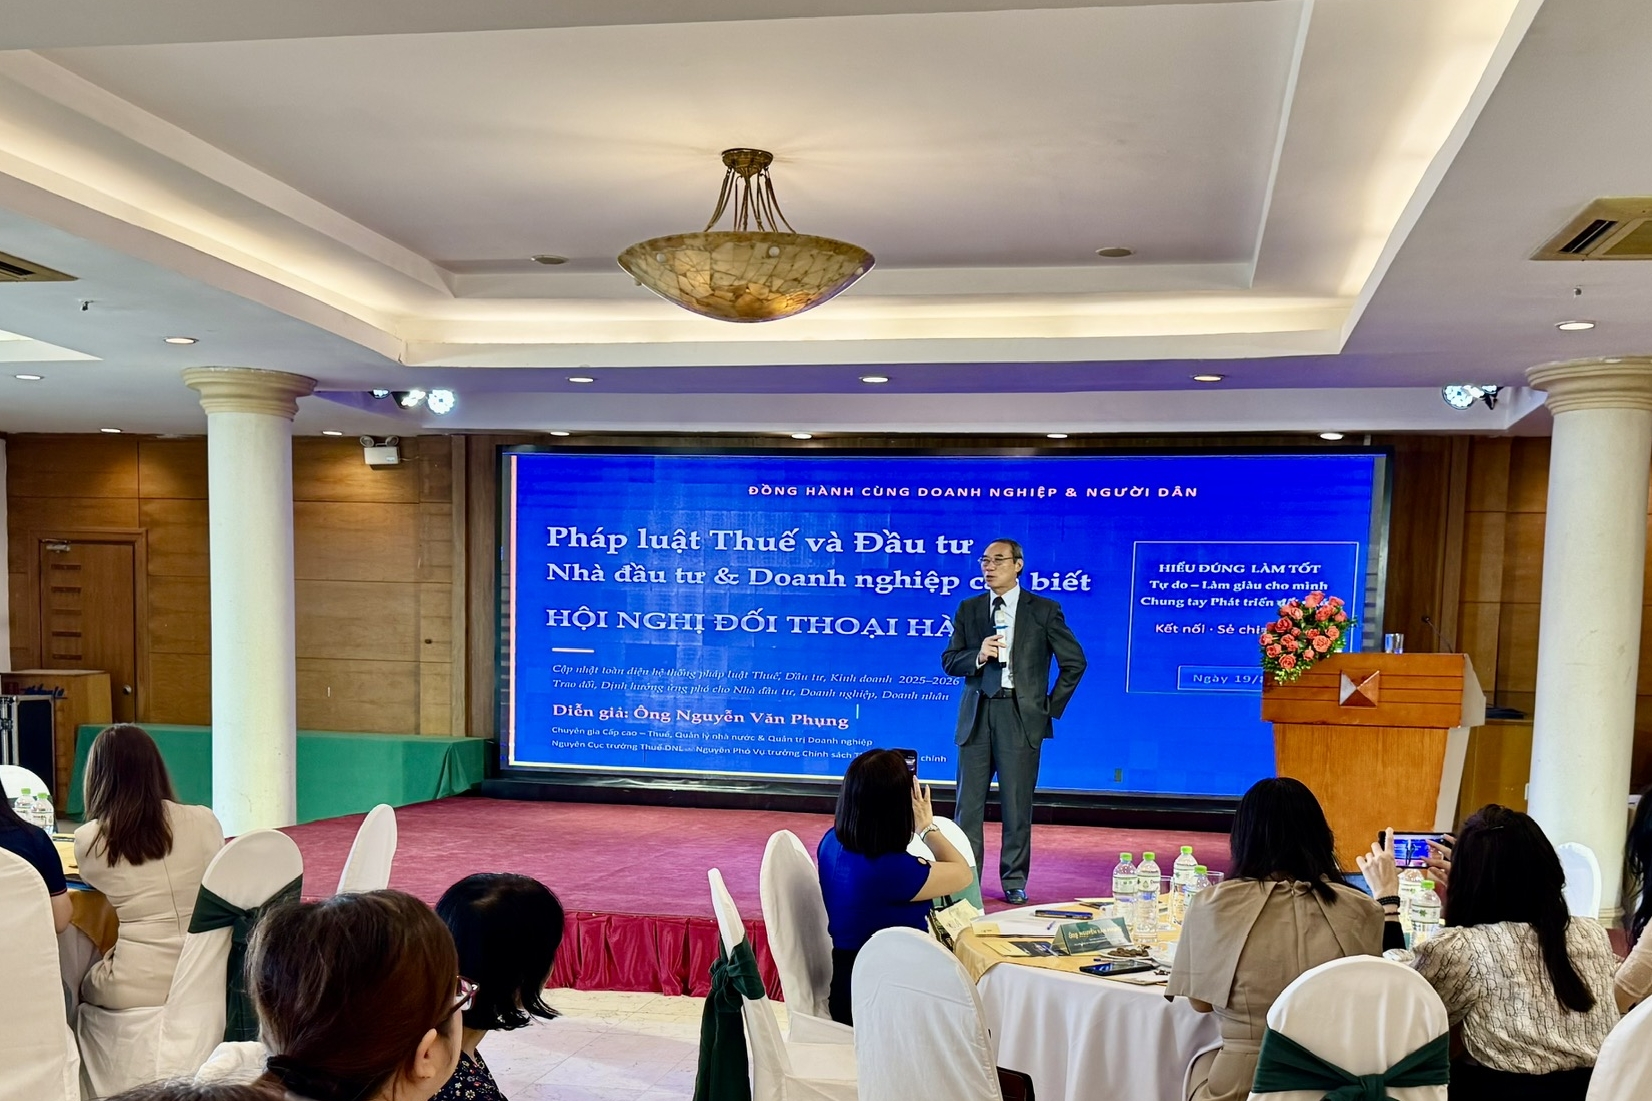
Từ các căn cứ nêu trên, tại buổi trả lời trực tuyến của Hội nghị đối thoại giữa Bộ Tài chính với cộng đồng doanh nghiệp diễn ra mới đây, Cục Thuế cho biết, trường hợp tiền lương tháng 12/2025 nhưng được chi trả vào tháng 1/2026 thì kỳ tính thuế TNCN được xác định là tháng 1/2026, bởi đây là thời điểm thực tế chi trả thu nhập.
Do đó, việc kê khai, tính và nộp thuế TNCN đối với khoản thu nhập này được áp dụng theo các văn bản pháp luật có hiệu lực tại thời điểm kê khai, tức là được áp dụng mức giảm trừ gia cảnh mới theo Nghị quyết số 110/2025/UBTVQH15.
Phân tích thêm dưới góc độ thực tiễn, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán thuế Keytas, cho rằng, theo nguyên tắc của thuế TNCN, thời điểm chi trả thu nhập chính là thời điểm phát sinh nghĩa vụ thuế. Vì vậy, nếu tiền lương tháng 12/2025 được chi trả vào tháng 1/2026 và doanh nghiệp thực hiện tính thuế TNCN tại thời điểm này thì người lao động sẽ được áp dụng mức giảm trừ gia cảnh theo quy định mới, tương ứng với kỳ tính thuế năm 2026.
Ở chiều ngược lại, ông Tuấn nhận định, trong thực tế có trường hợp doanh nghiệp vẫn tính thuế TNCN cho khoản lương tháng 12/2025 tại thời điểm tháng 12/2025, dù tiền lương được chi trả vào tháng 1/2026. Khi đó, mức giảm trừ gia cảnh áp dụng vẫn là mức cũ theo Nghị quyết số 954/2020/UBTVQH14. Cách làm này dẫn đến việc xác định nghĩa vụ thuế sớm hơn thời điểm phát sinh thu nhập thực tế và trên thực tế thường không phát sinh vướng mắc trong công tác quản lý thuế.
Tuy nhiên, theo chuyên gia, việc xác định thời điểm tính thuế cần được thực hiện nhất quán, phù hợp với nguyên tắc của pháp luật thuế. Doanh nghiệp khi thực hiện kê khai, tính thuế cần căn cứ đúng thời điểm chi trả thu nhập để hạn chế rủi ro trong quá trình thanh tra, kiểm tra thuế và đảm bảo tính minh bạch, tuân thủ quy định.
Đáng chú ý, việc lựa chọn thời điểm tính thuế còn kéo theo những tác động nhất định trong công tác quyết toán thuế năm. Nếu doanh nghiệp chi trả lương tháng 12/2025 vào tháng 1/2026 và thực hiện tính thuế tại thời điểm tháng 1/2026, thì về mặt tính thuế và kê khai, bảng lương năm 2025 chỉ ghi nhận thu nhập của 11 tháng, từ tháng 1 đến tháng 11. Khoản lương tháng 12 sẽ được ghi nhận và tính thuế vào năm 2026.
Trong trường hợp này, khi quyết toán thuế TNCN năm 2025, phần giảm trừ bản thân của người lao động vẫn thực hiện theo nguyên tắc giảm trừ đủ 12 tháng. Theo ông Tuấn, đối với người lao động ủy quyền quyết toán thuế tại doanh nghiệp hoặc tự quyết toán với cơ quan thuế, dù trong năm chỉ phát sinh thu nhập 11 tháng, vẫn được áp dụng giảm trừ bản thân đủ 12 tháng theo quy định.
Riêng đối với người lao động không ủy quyền quyết toán thuế, doanh nghiệp không thực hiện quyết toán thay mà chỉ kê khai thu nhập theo đúng số tháng thực tế chi trả. Khi đó, thu nhập và mức giảm trừ gia cảnh được xác định tương ứng với số tháng phát sinh thu nhập, bảo đảm phù hợp với thực tế chi trả và hồ sơ kê khai thuế.
Từ các phân tích trên có thể thấy, việc áp dụng mức giảm trừ gia cảnh mới đối với tiền lương tháng 12/2025 trả vào tháng 1/2026 là hoàn toàn có cơ sở pháp lý nếu doanh nghiệp xác định nghĩa vụ thuế theo đúng thời điểm chi trả thu nhập.
Tuy nhiên, doanh nghiệp và người nộp thuế cần cân nhắc kỹ các tác động liên quan đến bảng lương, quyết toán thuế năm và phương thức kê khai, nhằm lựa chọn cách thực hiện phù hợp, tuân thủ quy định pháp luật và hạn chế rủi ro phát sinh trong quá trình thực hiện nghĩa vụ thuế.