Kể từ kỳ tính thuế năm 2026, mức giảm trừ gia cảnh cho người nộp thuế nâng lên là 15,5 triệu đồng/tháng và cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng.
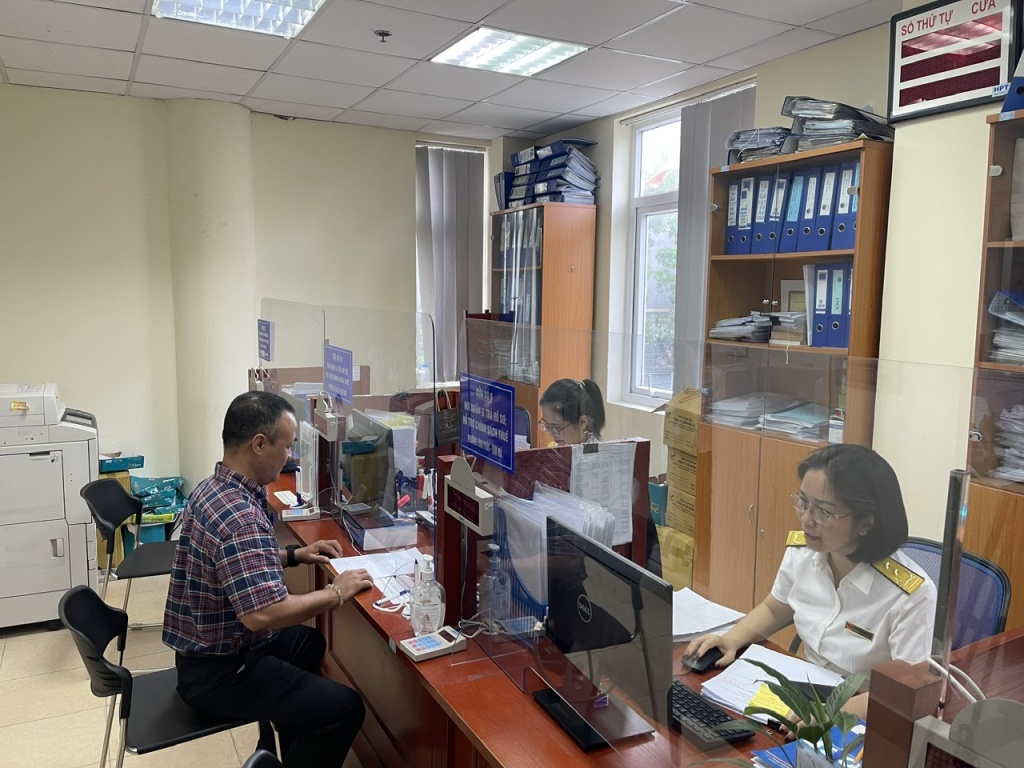 |
| Người có thu nhập thấp hơn được hưởng lợi nhiều hơn khi nâng mức giảm trừ gia cảnh. Ảnh: TNga. |
Chủ tịch Quốc hội Trần Thanh Mẫn đã ký ban hành Nghị quyết số 110/2025/UBTVQH15 về điều chỉnh mức giảm trừ gia cảnh của thuế TNCN.
Theo đó, Ủy ban Thường vụ Quốc hội quyết nghị điều chỉnh mức giảm trừ gia cảnh quy định tại khoản 1 Điều 19 của Luật Thuế TNCN.
Cụ thể, mức giảm trừ đối với đối tượng nộp thuế là 15,5 triệu đồng/tháng (186 triệu đồng/năm); mức giảm trừ đối với mỗi người phụ thuộc là 6,2 triệu đồng/tháng (74,4 triệu đồng/năm).
Nghị quyết này có hiệu lực thi hành từ ngày 1/1/2026 và áp dụng từ kỳ tính thuế năm 2026.
Nghị quyết số 954/2020/UBTVQH14 ngày 2/6/2020 của Ủy ban Thường vụ Quốc hội về điều chỉnh mức giảm trừ gia cảnh của thuế TNCN hết hiệu lực kể từ ngày Nghị quyết này có hiệu lực thi hành.
Theo quy định hiện hành, đối với cá nhân không có người phụ thuộc khi có tổng thu nhập từ tiền lương, tiền công trên 11 triệu đồng/tháng (132 triệu đồng/năm) thì phải nộp thuế TNCN.
Đối với các cá nhân có người phụ thuộc sẽ được giảm trừ đối với mỗi người phụ thuộc là 4,4 triệu đồng/tháng (52,8 triệu đồng/năm).
Các chuyên gia cho rằng, mức khấu trừ gia cảnh này cao hơn mức khấu trừ gia cảnh gốc sau khi điều chỉnh theo hệ số giá là tốt vì được tính dựa trên sự gia tăng đáng kể thu nhập bình quân đầu người của Việt Nam trong thời gian vừa qua.
Nếu áp dụng mức khấu trừ gia cảnh này, gánh nặng thuế của người làm công ăn lương sẽ giảm một chút, trong đó người có thu nhập thấp hơn được hưởng lợi nhiều hơn.
Do đó, việc áp dụng mức khấu trừ gia cảnh cho người nộp thuế ở mức 15,5 triệu đồng/tháng vừa là yêu cầu, vừa là giải pháp lý tưởng cho thuế TNCN.
Mặt khác, việc điều chỉnh mức khấu trừ gia cảnh theo mức sống tối thiểu và chỉ số giá tiêu dùng (CPI), đảm bảo theo kịp lạm phát và biến động giá cả, nhằm phản ánh đúng khả năng nộp thuế của người dân.
Mức khấu trừ gia cảnh cho người nộp thuế là 15,5 triệu đồng/tháng và người phụ thuộc là 6,2 triệu đồng/tháng hoàn toàn hợp lý, phản ánh sự khoan thuế do mức sống của người dân tính theo thu nhập bình quân đầu người tăng đáng kể trong vòng 20 năm qua.
Theo tính toán của Bộ Tài chính, trường hợp cá nhân người nộp thuế có 1 người phụ thuộc với mức thu nhập là 24 triệu đồng/tháng, sau khi trừ các khoản bảo hiểm là 10,5% x 24 = 2,52 triệu đồng + 15,5 triệu đồng (giảm trừ cho bản thân người nộp thuế) + 6,2 triệu đồng (giảm trừ cho 1 người phụ thuộc) = 24,22 triệu đồng.
Với mức thu nhập 24 triệu đồng/tháng, người này vẫn chưa phải nộp thuế (phần thu nhập vượt trên 24,22 triệu đồng/tháng mới bắt đầu chịu thuế với mức thuế suất bắt đầu từ 5%).
PGS, TS Lê Xuân Trường, Trưởng khoa Thuế - Hải quan (Học viện Tài chính) phân tích, trong khoảng 5 năm tới nước ta vẫn ở nhóm nước đang phát triển có thu nhập trung bình nên cần chấp nhận xác định mức giảm trừ gia cảnh tương đối cao so với GDP.
Theo đó, cần xác định mức giảm trừ bản thân người nộp thuế sao cho đảm bảo tương đương khoảng 1,5 lần GDP bình quân đầu người (nếu so với GDP theo ngang giá sức mua thì mức giảm trừ này chỉ bằng khoảng 0,6 lần, tức là tương đương với các nước có trình độ phát triển tương đồng).
Với căn cứ này, việc nâng mức giảm trừ bản thân người nộp thuế từ 11 triệu đồng/tháng hiện nay lên 15,5 triệu đồng/tháng; đồng thời, giữ nguyên nguyên tắc giảm trừ mỗi người phụ thuộc bằng 40% giảm trừ bản thân người nộp thuế là hoàn toàn hợp lý.