Dự thảo Nghị định về hóa đơn, chứng từ đề xuất cho phép lập hóa đơn điện tử tổng hợp theo ngày đối với các giao dịch giá trị nhỏ nhằm giảm thủ tục hành chính. Tuy nhiên, có ý kiến cho rằng, có thể cân nhắc nâng ngưỡng giao dịch, mở rộng đối tượng áp dụng và làm rõ nghĩa vụ lập hóa đơn trong các trường hợp đặc thù như cho mượn tài sản, dịch vụ chuyên ngành và thương mại điện tử để bảo đảm phù hợp thực tiễn.
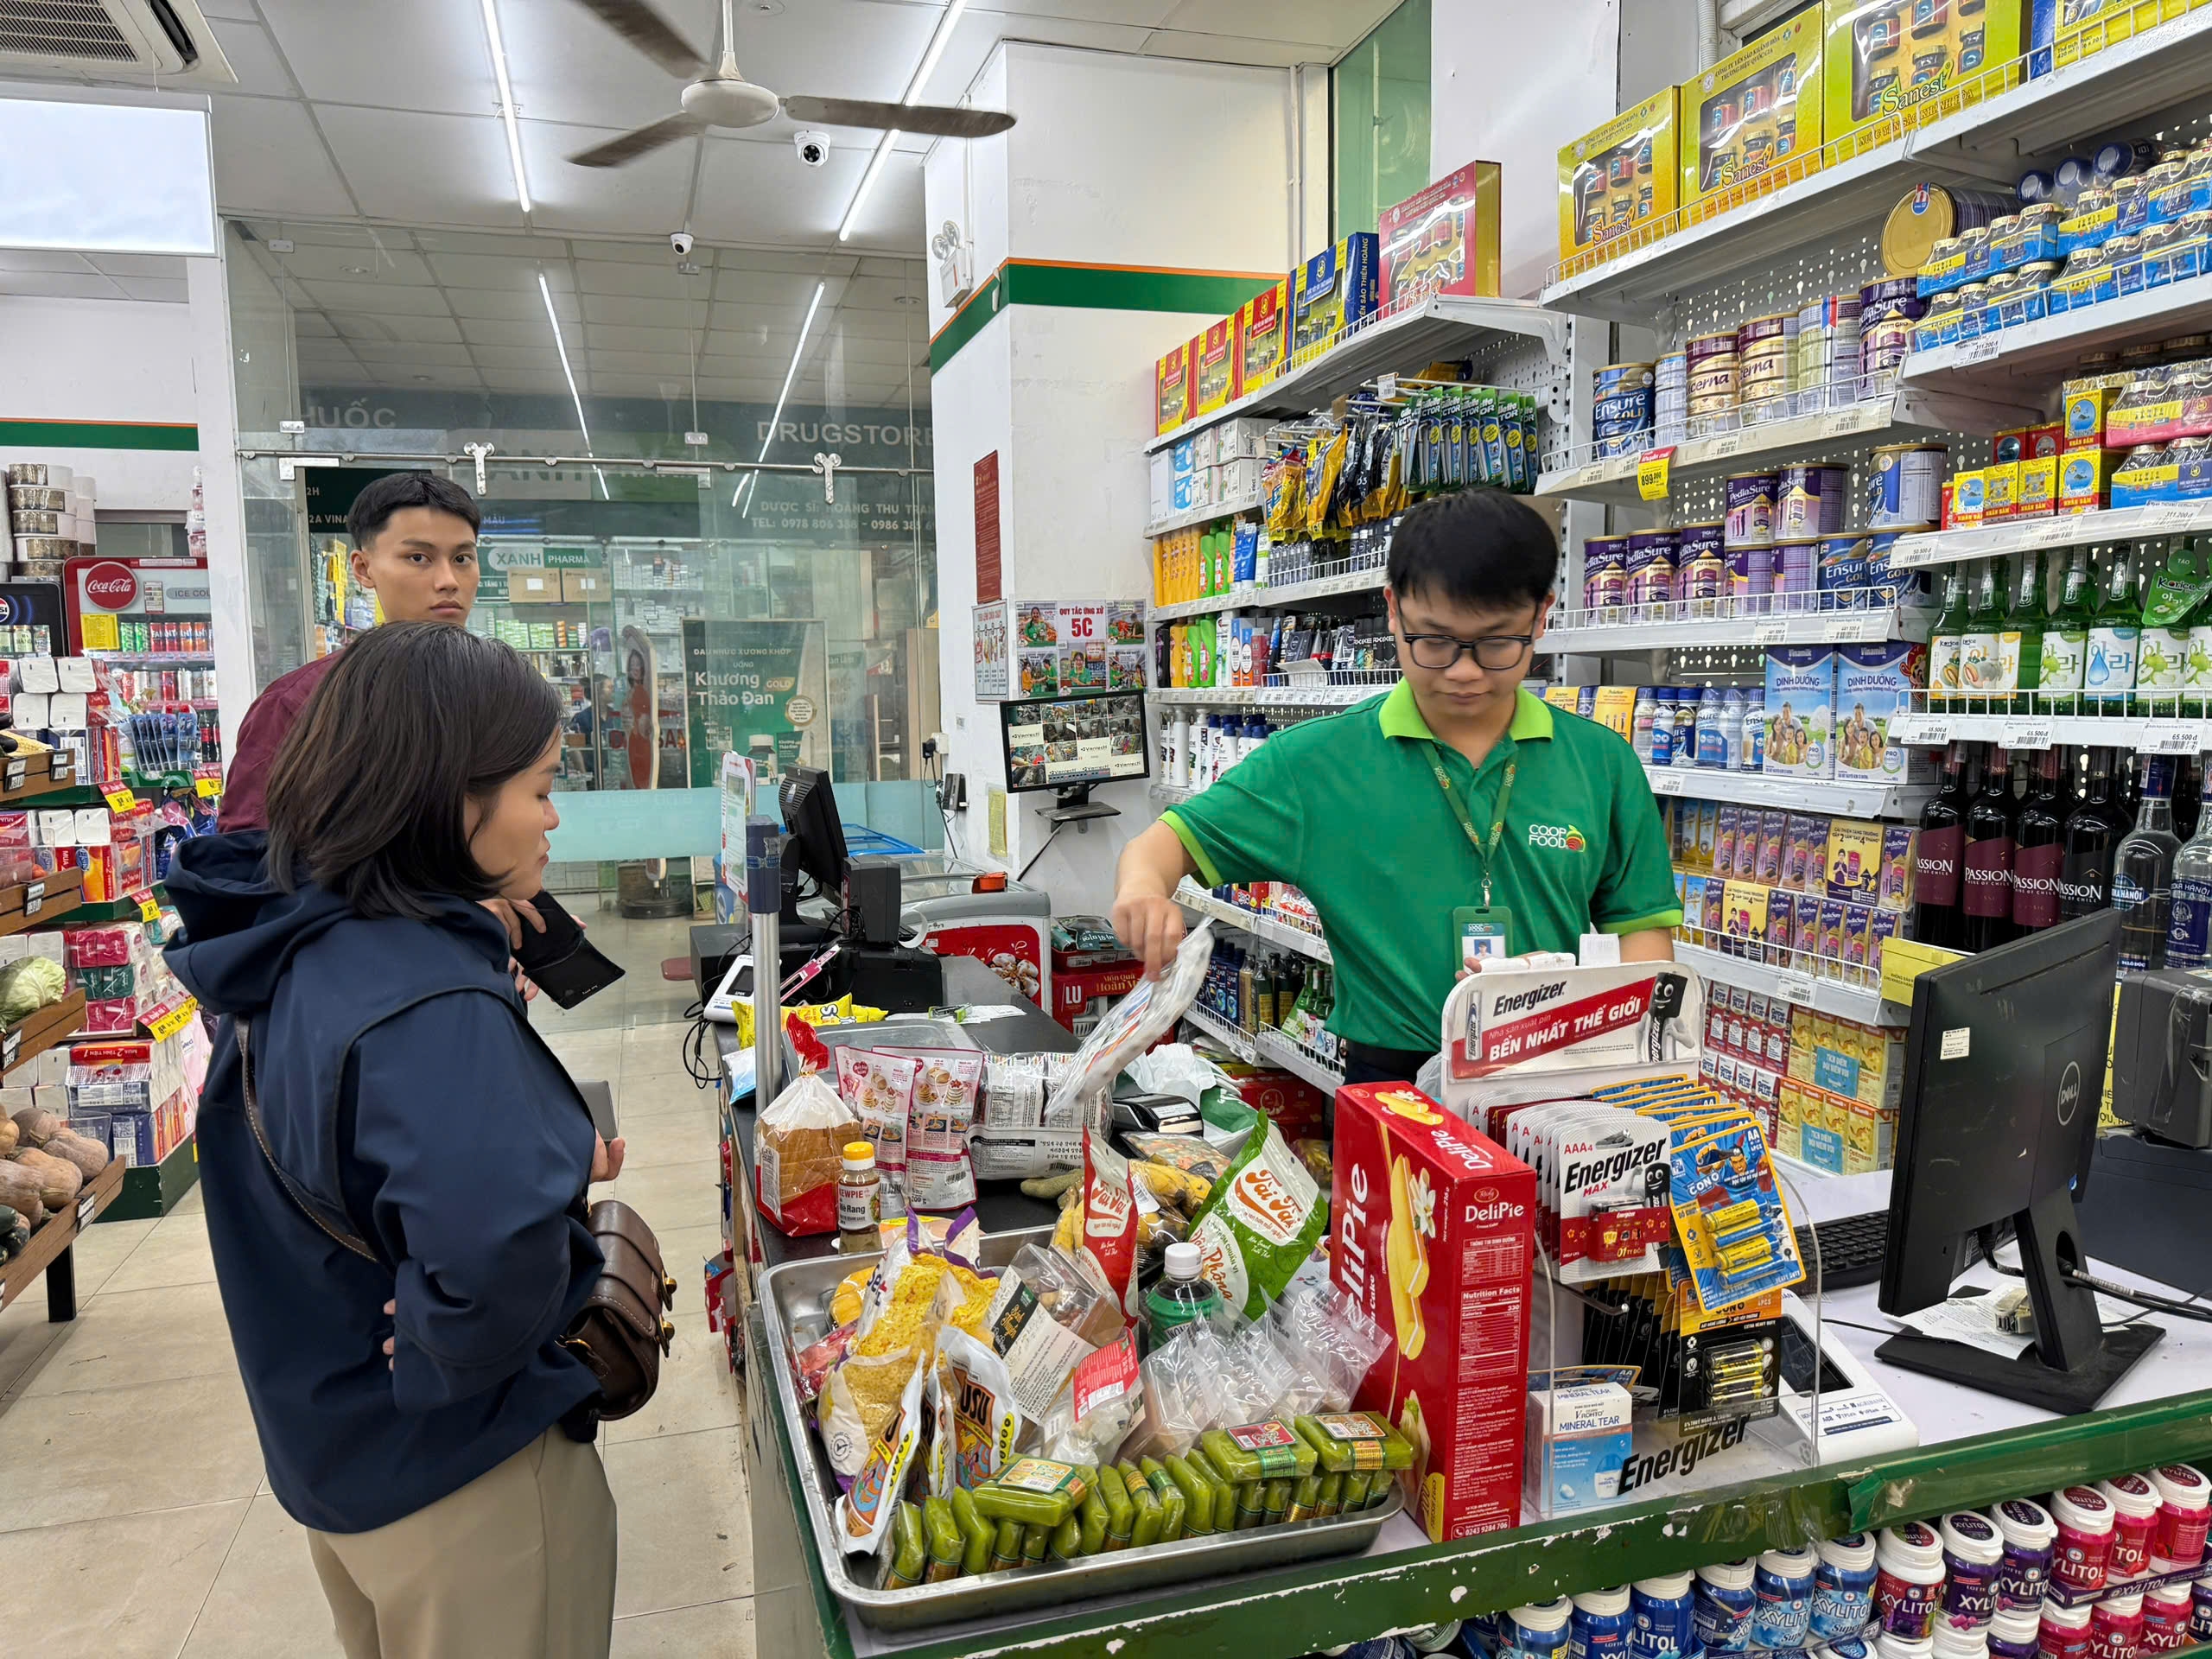 |
| Đề xuất lập hóa đơn tổng cuối ngày với các hóa đơn nhỏ lẻ phù hợp xu hướng quản lý hiện đại. Ảnh: TN. |
Nâng ngưỡng để đảm bảo phù hợp thực tiễn
Dự thảo nghị định quy định về hóa đơn, chứng từ đang thu hút sự quan tâm của cộng đồng doanh nghiệp và hộ kinh doanh khi đưa ra một số đề xuất mới theo hướng đơn giản hóa thủ tục, trong đó nổi bật là cơ chế lập hóa đơn tổng hợp theo ngày đối với các giao dịch giá trị nhỏ. Đây được xem là bước đi nhằm giảm áp lực hành chính trong bối cảnh số lượng giao dịch bán lẻ ngày càng gia tăng, đặc biệt trong các lĩnh vực dịch vụ và thương mại điện tử.
Theo nội dung dự thảo, một số trường hợp bán hàng hóa, cung cấp dịch vụ cho người mua là cá nhân không có nhu cầu lấy hóa đơn sẽ được phép lập hóa đơn tổng vào cuối ngày, thay vì phải lập hóa đơn cho từng giao dịch. Quy định này áp dụng cho nhiều lĩnh vực như ngân hàng, chứng khoán, bảo hiểm, ví điện tử, chiếu phim và các dịch vụ liên quan đến thương mại điện tử.
Đáng chú ý, đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 3 tỷ đồng trở xuống, các giao dịch có giá trị dưới 50.000 đồng mỗi lần, nếu người mua không yêu cầu, hóa đơn sẽ được tổng hợp vào một hóa đơn điện tử theo ngày. Người bán phải chịu trách nhiệm về tính chính xác của dữ liệu, đồng thời lưu trữ và cung cấp bảng kê chi tiết khi cơ quan quản lý yêu cầu.
Nhiều ý kiến cho rằng, về nguyên tắc, đề xuất này hoàn toàn phù hợp với xu hướng quản lý hiện đại, góp phần giảm số lượng hóa đơn phát sinh đối với các giao dịch nhỏ lẻ, vốn chiếm tỷ trọng lớn trong nền kinh tế. Tuy nhiên, từ góc độ thực tiễn dự thảo có thể xem xét nâng ngưỡng cho mỗi giao dịch mua bán hàng hóa, cung cấp dịch vụ được phép lập hóa đơn tổng theo ngày.
Theo ông Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn thuế Trọng Tín, việc cho phép lập hóa đơn tổng hợp theo ngày là hướng đi đúng, thể hiện sự tiếp thu ý kiến từ cộng đồng doanh nghiệp và hộ kinh doanh. Tuy nhiên, mức ngưỡng 50.000 đồng cho mỗi giao dịch vẫn còn thấp so với điều kiện kinh tế hiện nay.
Ông Được phân tích, với mặt bằng giá cả hiện tại, nhiều giao dịch bán lẻ thông thường đã vượt mức 50.000 đồng, nếu giữ nguyên ngưỡng này thì số lượng hóa đơn cần lập vẫn rất lớn. Do đó, cơ quan soạn thảo có thể xem xét nâng ngưỡng giao dịch được phép lập hóa đơn tổng theo ngày lên mức 200.000 đồng mỗi lần giao dịch để phù hợp hơn với thực tế.
Mặt khác, dự thảo chỉ áp dụng quy định này đối với hộ kinh doanh có doanh thu dưới 3 tỷ đồng theo ông Được là chưa phù hợp với nguyên tắc bình đẳng giữa các chủ thể kinh doanh. Trong khi đó, các tổ chức kinh tế có cùng loại giao dịch lại không được áp dụng cơ chế tương tự.
Chưa kể, dự thảo cũng yêu cầu xác định người mua là cá nhân không kinh doanh. Thực tế, người bán rất khó xác minh chính xác thông tin này, đặc biệt trong các giao dịch bán lẻ hoặc giao dịch trực tuyến. Vì vậy, dự thảo có thể cân nhắc loại bỏ tiêu chí này để đơn giản hóa quy định.
Một nội dung khác cũng được đại diện doanh nghiệp này tham gia góp ý đó là phạm vi áp dụng hóa đơn điện tử. Theo ông Được, dự thảo chưa bao quát hết các trường hợp, đặc biệt là nhóm hộ kinh doanh có doanh thu dưới 500 triệu đồng mỗi năm. Do vậy, việc bổ sung quy định cho phép nhóm này sử dụng hóa đơn điện tử sẽ góp phần tạo sự thống nhất pháp lý và hỗ trợ quá trình chuyển đổi số trong quản lý thuế.
Làm rõ nghĩa vụ lập hóa đơn với cho mượn tài sản và dịch vụ đặc thù
Đánh giá cao các nội dung sửa đổi trong dự thảo Nghị định theo hướng tăng tính khả thi và đơn giản hóa thủ tục hành chính, song đại diện Công ty Panasonic Việt Nam cho rằng, cần làm rõ hơn quy định về nghĩa vụ lập hóa đơn đối với một số trường hợp đặc thù để bảo đảm phù hợp với bản chất giao dịch.
 |
| Sử dụng hóa đơn điện tử thời gian qua đã mang lai nhiều lợi ích cho cả cơ quan quản lý và doanh nghiệp. Ảnh: TN. |
Theo quy định hiện hành, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn, bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, cho, biếu, tặng, tiêu dùng nội bộ hoặc cho vay, cho mượn. Quy định này nhằm phục vụ công tác quản lý, tuy nhiên trong thực tiễn có thể dẫn đến cách hiểu rộng đối với các giao dịch không mang bản chất mua bán.
Đại diện Công ty Panasonic Việt Nam phân tích, đối với hoạt động gia công, việc bên giao gia công chuyển giao máy móc, thiết bị cho bên nhận gia công sử dụng là nghĩa vụ theo hợp đồng. Tài sản vẫn thuộc quyền sở hữu của bên giao và được hoàn trả sau khi hoàn thành mục đích sử dụng, không phát sinh doanh thu hay giá trị gia tăng tại thời điểm chuyển giao. Bên cạnh đó, đối với các giao dịch với đối tác nước ngoài theo hình thức tạm nhập tái xuất hoặc tạm xuất tái nhập, doanh nghiệp sử dụng chứng từ thương mại và các giao dịch này không thuộc đối tượng chịu thuế giá trị gia tăng.
Theo doanh nghiệp này, nếu áp dụng thống nhất quy định về lập hóa đơn đối với các trường hợp cho mượn tài sản nêu trên có thể phát sinh vướng mắc trong quá trình thực hiện, đặc biệt liên quan đến việc kê khai, hạch toán thuế.
Do đó, cơ quan soạn thảo xem xét bổ sung quy định theo hướng làm rõ và loại trừ nghĩa vụ lập hóa đơn đối với các trường hợp cho mượn máy móc, thiết bị là tài sản cố định hoặc công cụ dụng cụ phục vụ sản xuất, cũng như các giao dịch tạm nhập tái xuất, tạm xuất tái nhập không thuộc diện chịu thuế, nhằm bảo đảm phù hợp với bản chất giao dịch và tạo thuận lợi trong thực thi.
Trong khi đó, từ góc độ ngành nghề đặc thù, ông Nguyễn Đức Thành, Chủ tịch Hiệp hội hoa tiêu Việt Nam cho biết, theo quy định hiện hành, đối với các dịch vụ phát sinh thường xuyên, khối lượng lớn và cần thời gian đối soát, thời điểm lập hóa đơn được xác định là khi hoàn tất đối soát, nhưng không quá 7 ngày của tháng kế tiếp hoặc kể từ khi kết thúc kỳ quy ước. Với dịch vụ hoa tiêu hàng hải, việc lập hóa đơn ngay sau từng lượt dịch vụ là không khả thi do đặc thù hoạt động.
Đây là lĩnh vực vận hành liên tục 24/7, bao gồm cả ngày lễ và cuối tuần, trong khi quá trình tổng hợp, xác nhận dữ liệu phải có sự phối hợp của nhiều bên như hoa tiêu, thuyền trưởng, đại lý tàu biển và cơ quan cảng vụ. Vì vậy, thông tin không thể hoàn tất ngay sau mỗi lượt dẫn tàu.
Bên cạnh đó, việc xác định giá trị dịch vụ cũng cần thời gian do phụ thuộc vào nhiều yếu tố như số chuyến trong tháng, chính sách giảm giá theo tần suất, thay đổi yêu cầu, hủy chuyến hoặc thời gian chờ. Một số trường hợp còn cần xác nhận từ cơ quan quản lý chuyên ngành, khiến việc tính toán không thể thực hiện ngay tại thời điểm phát sinh. Chưa kể, việc xác định loại hình hoạt động của tàu (nội địa hay quốc tế) nhiều khi sẽ chỉ biết rõ sau khi tàu rời cảng. Mô hình cung cấp dịch vụ qua đại lý tàu biển cũng khiến thông tin người mua trên hóa đơn có thể thay đổi theo từng chuyến, làm tăng nguy cơ sai sót nếu lập hóa đơn sớm.
Theo ông Thành, việc lập hóa đơn ngay sau từng lượt dịch vụ có thể gây khó khăn trong vận hành,tăng rủi ro phải điều chỉnh hóa đơn, ảnh hưởng đến kê khai thuế và tính minh bạch dữ liệu. Do vậy, dự thảo xem xét bổ sung dịch vụ hoa tiêu vào nhóm được áp dụng quy định đặc thù về thời điểm lập hóa đơn. Theo đó, hóa đơn sẽ được lập sau khi hoàn tất đối soát, nhưng không muộn hơn 7 ngày kể từ khi kết thúc tháng hoặc kỳ quy ước.