Thuế cơ sở 6 ( Thuế tỉnh Đồng Nai) vừa có văn bản cảnh báo đến cộng đồng doanh nghiệp, hộ kinh doanh trên địa bàn về việc cơ quan thuế sẽ tăng cường kiểm tra định kỳ, đột xuất và xử phạt đến 80 triệu đồng đối với những trường hợp không lập hóa đơn bán hàng theo quy định.
Nhiều rủi ro nếu không lập hóa đơn bán hàng
Cụ thể, tại công văn số 312/TCS6-NVDTPC Thuế cơ sở 6 nêu rõ, trong quá trình quản lý, cơ quan thuế phát hiện một số trường hợp người nộp thuế vi phạm về lập hóa đơn khi bán hàng, cung cấp dịch vụ. Điển hình như: Thực hiện giao dịch mua bán với hộ kinh doanh, cá nhân kinh doanh nhưng không lập hóa đơn hoặc lập hóa đơn không ghi đầy đủ thông tin người mua theo quy định (không ghi tên người mua, không ghi căn cước công dân - CCCD).
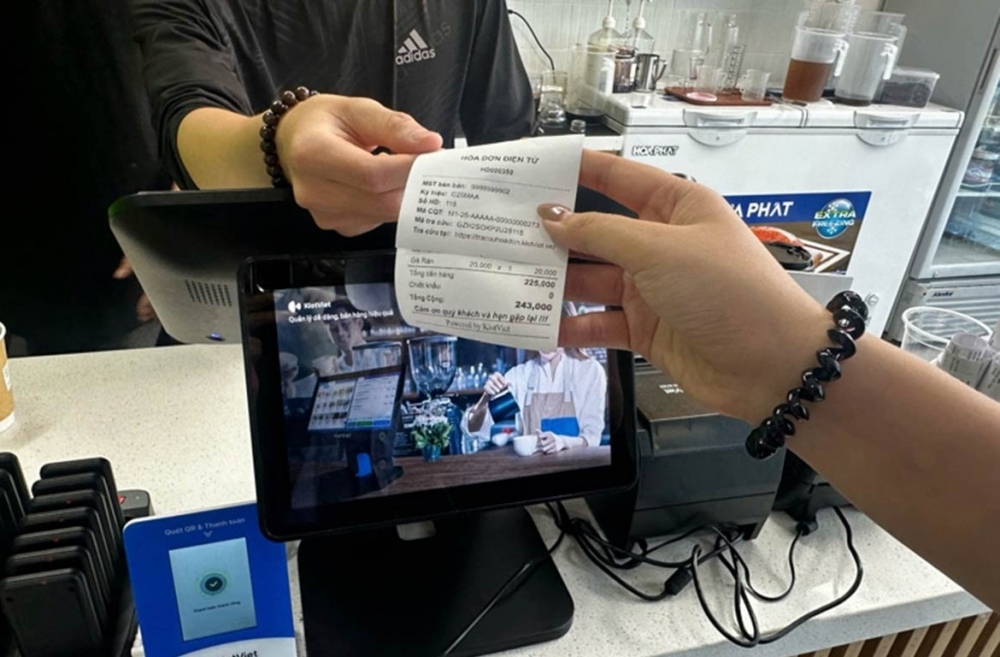 |
| Với hành vi không lập hóa đơn khi bán hàng, người bán có thể bị xử phạt lên đến 80 triệu đồng tùy theo số lượng hóa đơn vi phạm. Ảnh: TL |
Thuế cơ sở 6 nhấn mạnh, hành vi trên không những vi phạm quy định pháp luật về thuế và hóa đơn mà còn tiếp tay cho hộ kinh doanh, cá nhân kinh doanh né tránh nghĩa vụ thuế.
Nhằm tăng cường công tác quản lý thuế và đảm bảo kê khai, nộp thuế đúng quy định pháp luật, Thuế cơ sở 6 đề nghị người nộp thuế nghiêm túc thực hiện việc lập hóa đơn giao cho người mua khi bán hàng hóa, cung cấp dịch vụ.
Đồng thời, ghi đầy đủ và chính xác thông tin trên hóa đơn: Tên người mua, mã số thuế người mua (nếu có), địa chỉ, thông tin về hàng hóa, dịch vụ.
Nếu người mua là hộ kinh doanh, cá nhân kinh doanh phải ghi rõ tên hộ kinh doanh, địa chỉ kinh doanh và mã số thuế/CCCD, không được ghi chung chung hoặc ghi thiếu thông tin.
Trường hợp người nộp thuế vi phạm hành chính về lập hóa đơn sẽ bị xử lý nghiêm theo quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế, hóa đơn.
Cụ thể, đối với hành vi không lập hóa đơn khi bán hàng có thể bị xử phạt lên đến 80 triệu đồng tùy theo số lượng hóa đơn vi phạm và bị xử phạt về hành vi trốn thuế (phạt từ 1 đến 3 lần số tiền thuế trốn).
Hành vi lập hóa đơn không ghi đầy đủ các nội dung bắt buộc trên hóa đơn theo quy định bị xử phạt từ 4 triệu đồng đến 8 triệu đồng theo từng lần vi phạm.
Để tránh bị xử phạt, Thuế cơ sở 6 yêu cầu người nộp thuế căn cứ quy định pháp luật hiện hành, rà soát lại quy trình xuất hóa đơn để thực hiện đúng quy định. Đồng thời, cơ quan thuế sẽ tăng cường kiểm tra định kỳ, đột xuất, những trường hợp vi phạm sẽ bị cơ quan thuế xử lý nghiêm theo quy định của pháp luật về thuế và hóa đơn.
Những lưu ý cần thiết khi lập hóa đơn
Trước những lo lắng về sai sót khi lập hóa đơn của các hộ kinh doanh, cơ quan thuế lưu ý, theo khoản 8 Điều 1 Nghị định số 70/2025/NĐ-CP, từ ngày 1/6/2025, hộ kinh doanh có mức doanh thu hàng năm từ 1 tỷ đồng trở lên phải sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu điện tử với cơ quan thuế.
 |
| Nhiều hộ kinh doanh vẫn còn lo lắng về sai sót khi lập hóa đơn khách hàng. Ảnh: Đức Mỹ |
Do đó, cơ quan thuế cũng đã lưu ý một số nội dung giúp hộ kinh doanh hạn chế sai sót khi lập hóa đơn như: Hộ kinh doanh cần chuẩn bị ban đầu về chữ ký số, mẫu hóa đơn và đăng ký phát hành hóa đơn điện tử.
Trong quá trình lập/xuất hóa đơn cần kiểm tra kỹ thông tin người mua gồm: Tên công ty, mã số thuế, địa chỉ, email. Nội dung hóa đơn cần lưu ý: Đúng tên hàng hóa, quy cách, số lượng, đơn giá, thành tiền.
Cơ quan thuế cũng lưu ý, hóa đơn cần được xuất đúng thời điểm. Đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua, không phân biệt đã thu hay chưa thu tiền.
Đối với dịch vụ, thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ (không phân biệt đã thu hay chưa thu được tiền) hoặc thời điểm thu tiền trước.
Để hạn chế sai sót, hộ kinh doanh nên phân công rõ nhân sự xuất hóa đơn, lưu bản nháp để nhân viên khác/khách hàng kiểm ra lại trước khi phát hành chính thức.
Trường hợp lập sai hóa đơn, cơ quan thuế lưu ý hộ kinh doanh không hủy hóa đơn sai mà chỉ cần lập hóa đơn điều chỉnh hoặc thay thế (tùy theo mức độ sai sót).
Cùng lúc, cơ quan thuế khuyến nghị, hộ kinh doanh cần lưu chứng từ kèm theo hóa đơn bán hàng gồm: Đơn đặt hàng, báo giá, phiếu giao hàng, biên bản nghiệm thu, chứng từ thanh toán. Đồng thời, nên lưu trữ hóa đơn mua vào vì đây là căn cứ chứng minh nguồn gốc hàng hóa, ghi nhận chi phí.
Không kê khai có thể bị xem xét hành vi trốn thuế
Thời gian qua, nhiều hộ kinh doanh thắc mắc về việc không đăng ký, kê khai thuế có bị xử phạt không. Trả lời nội dung này tại Hội thảo Thực hiện thuế kê khai: Hộ kinh doanh cần lưu ý gì do, báo Tuổi trẻ phối hợp với Cục Thuế tổ chức, Phó Cục trưởng Cục Thuế Mai Sơn nhấn mạnh, hộ kinh doanh thuộc diện phải đăng ký mà không đăng ký có thể bị phạt từ 5 đến 10 triệu đồng theo Điều 62 Nghị định số 122/2021/NĐ-CP, kèm yêu cầu phải đăng ký thành lập hộ kinh doanh theo quy định.
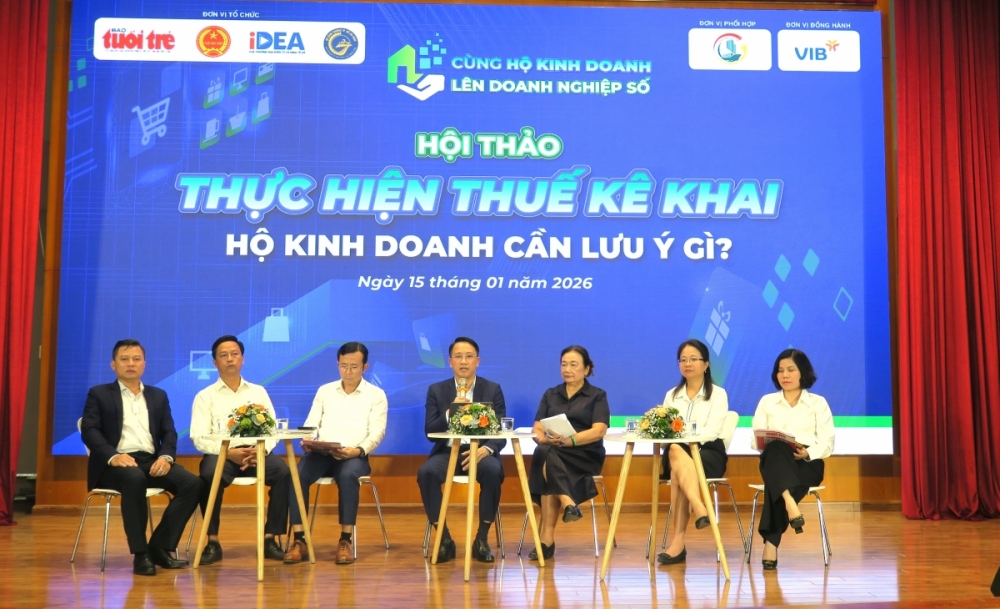 |
| Cơ quan thuế có thể ấn định doanh thu khi tính thuế và xét đến hành vi trốn thuế nếu phát hiện hộ kinh doanh có hoạt động kinh doanh nhưng không kê khai thuế. Ảnh: Đức Mỹ |
Ngoài ra, theo quy định tại khoản 2 Điều 33 Luật Quản lý thuế 2019 quy định thời hạn đăng ký thuế lần đầu của hộ kinh doanh là 10 ngày làm việc kể từ ngày được cấp giấy chứng nhận đăng ký hộ kinh doanh.
Mức phạt đối với trường hợp chậm đăng ký thuế theo năm được quy định tại điểm a khoản 4 Điều 7, Điều 10 Nghị định số 125/2020/NĐ-CP từ phạt cảnh cáo đến mực phạt 5 triệu đồng tùy thời gian và tính chất vi phạm (mức này đã giảm 50% so với mức phạt của tổ chức).
Đồng thời, cơ quan thuế có thể ấn định doanh thu, tính thuế trên dòng tiền vào tài khoản của người kinh doanh nếu phát hiện có hoạt động kinh doanh nhưng không kê khai, dẫn đến số tiền chậm nộp, số thuế phải nộp lớn và có thể bị xem xét hành vi trốn thuế.
Cục Thuế cảnh báo, từ năm 2026, cơ quan thuế và chính quyền địa phương sẽ tăng cường phối hợp nhằm nâng cao hiệu quả công tác quản lý thuế, chống thất thu ngân sách và đảm bảo minh bạch trong thực hiện nghĩa vụ thuế. Do đó, các hộ kinh doanh nên rà soát lại mô hình hoạt động và đăng ký kinh doanh, đăng ký thuế đúng theo quy định.