Đề xuất của Bộ Tài chính cho phép một số lĩnh vực đặc thù được lập hóa đơn tổng cuối ngày hoặc cuối tháng đang nhận được sự đồng thuận cao từ giới chuyên gia và cộng đồng doanh nghiệp. Theo đánh giá, đây là bước điều chỉnh cần thiết nhằm tháo gỡ khó khăn trong thực tiễn, giảm chi phí tuân thủ, đồng thời thể hiện tư duy quản lý thuế theo hướng hiện đại, dựa trên dữ liệu. Tuy nhiên, cũng có ý kiến cho rằng phạm vi áp dụng hiện nay vẫn còn hẹp và cần được nghiên cứu mở rộng một cách có kiểm soát.
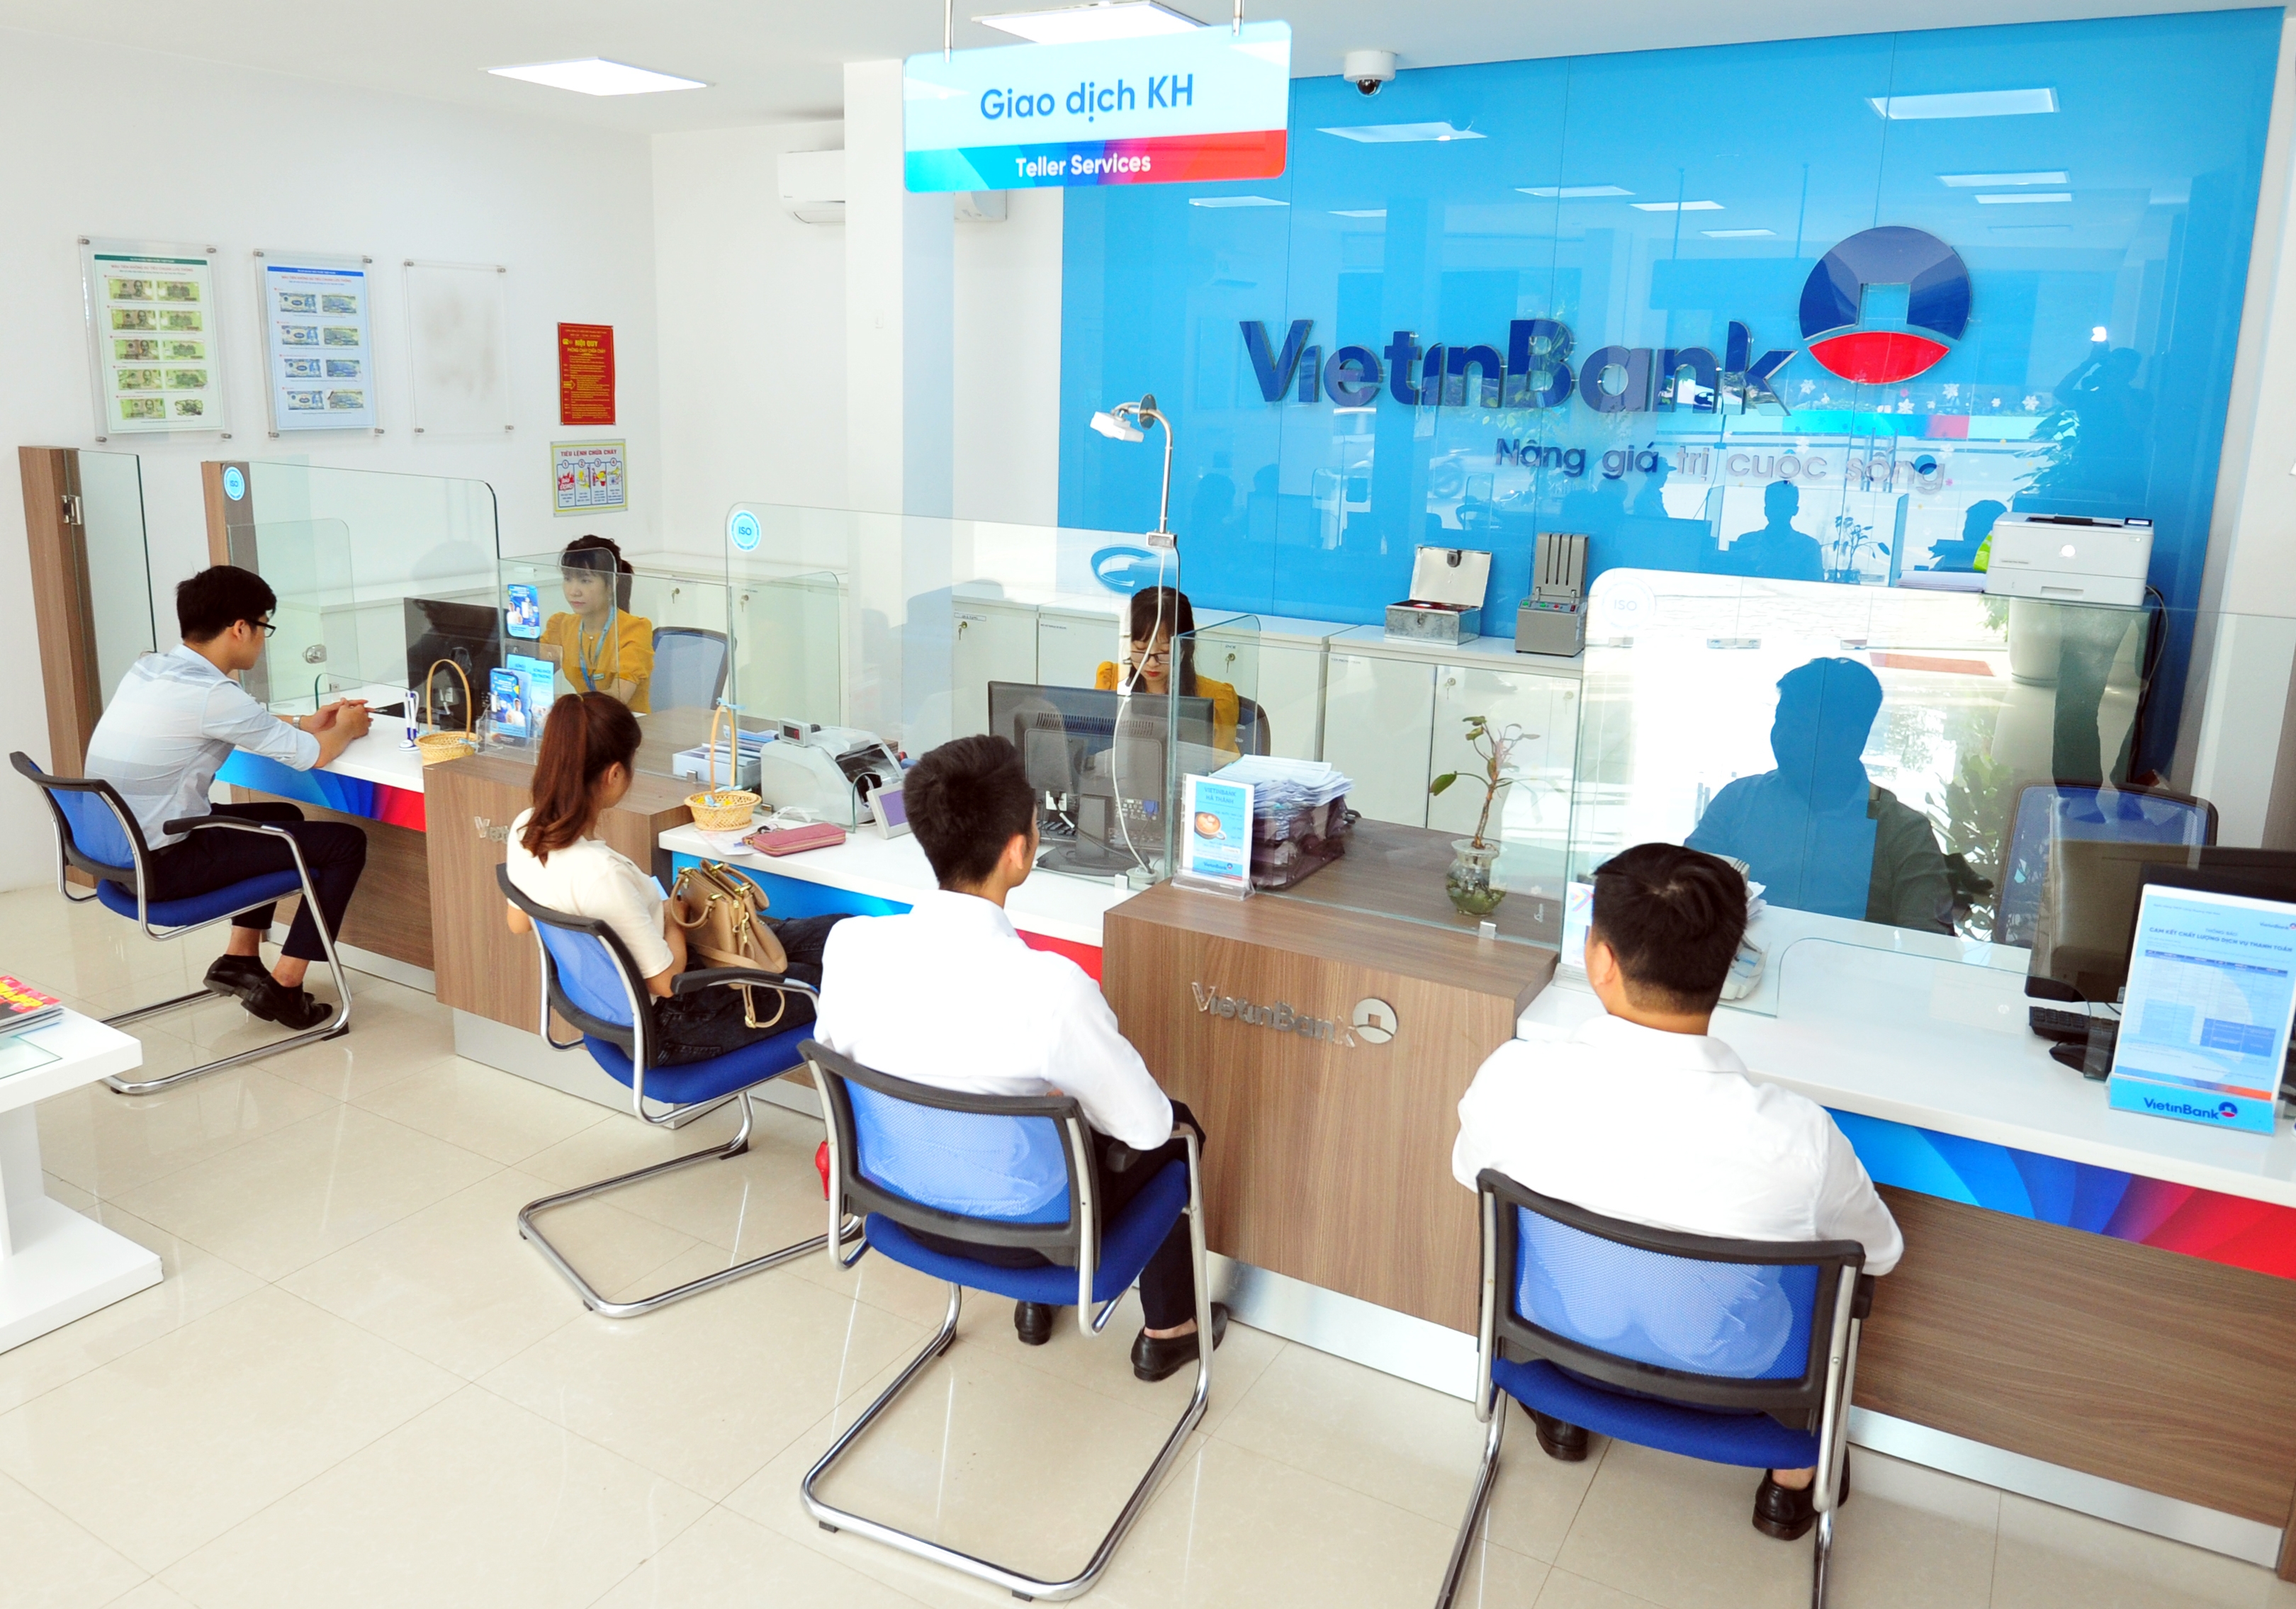 |
| Dự thảo đề xuất một số lĩnh vực đặc thù như ngân hàng được lập hóa đơn tổng vào cuối ngày hoặc cuối tháng. |
Giảm chi phí tuân thủ, nhưng vẫn bảo đảm quản lý chặt chẽ
Ngay sau khi Nghị định số 70/2025/NĐ-CP có hiệu lực từ ngày 1/6/2025, không ít doanh nghiệp, đặc biệt là các đơn vị hoạt động trong lĩnh vực có tần suất giao dịch lớn, đã phản ánh những vướng mắc phát sinh trong quá trình thực hiện.
Trên cơ sở tiếp thu ý kiến từ thực tiễn, Bộ Tài chính đã dự thảo nghị định sửa đổi, bổ sung Điều 9 của Nghị định số 123/2020/NĐ-CP quy định về hóa đơn, chứng từ (đã được sửa đổi, bổ sung một số điều bởi Nghị định số 70/2025/NĐ-CP).
Điểm đáng chú ý của dự thảo cho phép một số lĩnh vực đặc thù được lập hóa đơn tổng vào cuối ngày hoặc cuối tháng, thay vì phải xuất hóa đơn cho từng giao dịch nhỏ lẻ.
Đồng tình với dự thảo, nhiều chuyên gia cho rằng, đề xuất được kỳ vọng góp phần tháo gỡ khó khăn cho doanh nghiệp, giảm áp lực chi phí và thủ tục hành chính. Đồng thời vẫn bảo đảm yêu cầu quản lý doanh thu và nghĩa vụ thuế thông qua các điều kiện kiểm soát chặt chẽ. Việc cho phép lập hóa đơn tổng cuối ngày, cuối tháng không chỉ là giải pháp kỹ thuật, mà còn là bước tiến trong tư duy chính sách, hướng tới mô hình quản lý thuế dựa trên dữ liệu, minh bạch và hiệu quả hơn.
Theo bà Đồng Thị Như Anh, Tổng Giám đốc Công ty cổ phần đào tạo và tư vấn thuế Việt Nam (VTAX), việc cho phép lập hóa đơn tổng cuối ngày hoặc cuối tháng là bước đi hợp lý, xuất phát từ thực tiễn hoạt động của nhiều ngành nghề đặc thù như ngân hàng, chứng khoán, bảo hiểm, dịch vụ chuyển tiền qua ví điện tử, dịch vụ ngừng và cấp điện trở lại của đơn vị phân phối điện, và dịch vụ trông giữ xe, hoạt động chiếu phim, dịch vụ thương mại điện tử (bao gồm dịch vụ thương mại điện tử và các hoạt động bưu chính, vận chuyển trực tiếp cho sàn thương mại điện tử)...
 |
| "Việc cho phép lập hóa đơn tổng đối với các giao dịch mà người mua không có nhu cầu lấy hóa đơn sẽ giảm đáng kể số lượng hóa đơn phải lập, từ đó giảm chi phí tuân thủ cho doanh nghiệp" Bà Đồng Thị Như Anh. |
Bà Như Anh phân tích, trong các lĩnh vực này, khách hàng chủ yếu là cá nhân không kinh doanh, không có nhu cầu lấy hóa đơn, nhưng doanh nghiệp vẫn phải lập hóa đơn cho từng giao dịch theo quy định hiện hành, dẫn đến phát sinh chi phí và áp lực vận hành rất lớn.
Việc cho phép lập hóa đơn tổng đối với các giao dịch mà người mua không có nhu cầu lấy hóa đơn sẽ giúp giảm đáng kể số lượng hóa đơn phải lập, từ đó giảm chi phí tuân thủ cho doanh nghiệp.
"Quan trọng hơn, quy định này không làm phát sinh thêm thủ tục hành chính mới, mà ngược lại còn góp phần đơn giản hóa các thủ tục hiện có, giúp doanh nghiệp tiết kiệm thời gian và chi phí trong quá trình thực hiện nghĩa vụ thuế”, bà Như Anh nhấn mạnh.
Đáng chú ý, dự thảo nghị định vẫn bảo đảm nguyên tắc quản lý chặt chẽ, khi chỉ cho phép áp dụng cơ chế này đối với các doanh nghiệp đáp ứng đầy đủ điều kiện về hệ thống công nghệ thông tin.
Doanh nghiệp phải có hệ thống phần mềm kiểm soát, quản lý và lưu trữ chi tiết dữ liệu giao dịch, bảo đảm khả năng đối chiếu, truy xuất khi cần thiết. Như vậy, cơ quan Thuế vẫn có thể kiểm soát được doanh thu và nghĩa vụ thuế của doanh nghiệp, tránh nguy cơ thất thu ngân sách.
Đặc biệt, bà Như Anh đánh giá cao quy định hồi tố trong dự thảo. Theo đó, các doanh nghiệp chưa kịp nâng cấp hệ thống công nghệ thông tin để đáp ứng yêu cầu của Nghị định số 70/2025/NĐ-CP sẽ không bị xử phạt trong giai đoạn chuyển tiếp. Quy định này thể hiện sự cầu thị và chia sẻ của cơ quan quản lý, giúp doanh nghiệp có thêm thời gian chuẩn bị, tránh bị động và chịu áp lực không cần thiết.
Nên mở rộng phạm vi áp dụng, quản lý bằng dữ liệu
Cho rằng nên mở rộng phạm vi áp dụng, theo ông Nguyễn Văn Được, Tổng Giám đốc Công ty TNHH kế toán và tư vấn thuế Trọng Tín, đề xuất của Bộ Tài chính là giải pháp thiết thực, phù hợp với thực tiễn hoạt động của nhiều ngành nghề đặc thù.
“Quy định này giúp tháo gỡ khó khăn cho doanh nghiệp, tiết kiệm thời gian và chi phí tuân thủ, đồng thời giảm bớt sai sót trong quá trình lập hóa đơn - một vấn đề phổ biến khi doanh nghiệp phải xử lý khối lượng giao dịch lớn”, ông Nguyễn Văn Được chia sẻ.
 |
| "Trong bối cảnh kinh tế còn nhiều khó khăn, trình độ chuyên môn và mức độ am hiểu pháp luật thuế của người nộp thuế chưa đồng đều, việc mở rộng đối tượng áp dụng là cần thiết". Ông Nguyễn Văn Được. |
Ông Nguyễn Văn Được cũng lưu ý, dù áp dụng cơ chế hóa đơn tổng, yêu cầu tuân thủ pháp luật vẫn được bảo đảm, bởi quy định bán hàng hóa, cung cấp dịch vụ phải lập hóa đơn không hề bị bãi bỏ. Doanh thu của doanh nghiệp vẫn được kiểm soát thông qua hệ thống dữ liệu giao dịch, bảng kê và hóa đơn tổng, qua đó hạn chế nguy cơ thất thu thuế.
Tuy nhiên, phạm vi áp dụng hiện nay vẫn còn khá hẹp so với thực tiễn của nền kinh tế. Trong bối cảnh kinh tế còn nhiều khó khăn, trình độ chuyên môn và mức độ am hiểu pháp luật thuế của người nộp thuế chưa đồng đều, việc mở rộng đối tượng áp dụng là rất cần thiết.
Do đó, ông Nguyễn Văn Được đề xuất xem xét áp dụng cơ chế này không chỉ đối với lĩnh vực dịch vụ, mà cả đối với một số hoạt động bán hàng, như bán hàng cho sàn thương mại điện tử có chức năng thanh toán; thu học phí tại các cơ sở đào tạo; hoạt động bán lẻ tại siêu thị, cửa hàng tiện lợi; hay các cửa hàng tạp hóa nhỏ lẻ.
Bên cạnh đó, có thể cân nhắc cho phép áp dụng đối với cả tổ chức, không chỉ giới hạn ở cá nhân không kinh doanh, trong trường hợp đáp ứng đầy đủ các điều kiện về kiểm soát dữ liệu và minh bạch doanh thu.
Ở góc độ khác, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán thuế Keytas đánh giá cao sự cầu thị và tinh thần lắng nghe ý kiến góp ý của cơ quan soạn thảo. Không chỉ góp phần quan trọng trong việc tạo thuận lợi và tiết giảm chi phí tuân thủ cho doanh nghiệp, đề xuất của Bộ Tài chính cho thấy sự chuyển biến tích cực trong tư duy quản lý, khi từng bước dịch chuyển từ cách quản lý dựa trên hình thức sang dữ liệu.
Doanh nghiệp có hệ thống phần mềm kiểm soát, quản lý và lưu trữ dữ liệu giao dịch khách hàng để đối chiếu dữ liệu doanh số một cách minh bạch, thì được phép lập hóa đơn tổng cuối ngày, hoặc cuối tháng. Như vậy, với dự thảo, các loại hình doanh nghiệp được đề cập sẽ chỉ xuất hóa đơn đối với những khách hàng có nhu cầu lấy hóa đơn. Trên cơ sở đó, hệ thống phần mềm sẽ tự động tổng hợp dữ liệu của các giao dịch đã xuất hóa đơn và lập hóa đơn tổng đối với các giao dịch mà người mua không có nhu cầu lấy hóa đơn.
Đáng chú ý, dịch vụ thương mại điện tử (bao gồm dịch vụ thương mại điện tử và các hoạt động bưu chính, vận chuyển trực tiếp cho sàn thương mại điện tử) cũng nằm trong danh mục các loại hình được phép lập hóa đơn tổng vào cuối ngày hoặc cuối tháng.
 |
| "Bộ tài chính đã cầu thị và lắng nghe ý kiến trong việc sửa đổi, bổ sung quy định, nhằm tạo thuận lợi và tiết giảm chi phí cho doanh nghiệp, ông Lê Văn Tuấn. |
“Đây là thông tin rất tích cực đối với các cơ sở kinh doanh bán hàng trên sàn thương mại điện tử có chức năng thanh toán, đã được sàn thương mại điện tử khấu trừ và nộp thuế, đồng thời có hệ thống phần mềm kiểm soát, quản lý chi tiết từng giao dịch với người mua. Theo đó, các cơ sở này có thể tự xuất hóa đơn tổng vào cuối ngày hoặc cuối tháng, thay vì phải xuất hóa đơn cho từng giao dịch như hiện nay”, ông Lê Văn Tuấn nhận định.
Mặt khác, dự thảo nghị định dự kiến có hiệu lực kể từ ngày ký ban hành, song có quy định hồi tố về thời điểm Nghị định số 70/2025/NĐ-CP có hiệu lực thi hành.
Quy định này giúp các doanh nghiệp chưa có đủ thời gian để nâng cấp, chỉnh sửa hệ thống công nghệ thông tin nhằm đáp ứng yêu cầu lập hóa đơn cho từng giao dịch theo Nghị định số 70/2025/NĐ-CP không bị xử phạt vi phạm hành chính đối với các giao dịch phát sinh trước đó.
Dự thảo nghị định cũng đã tạo ra một tiền lệ quan trọng khi thiết lập các điều kiện nền tảng để mở rộng phạm vi áp dụng. Trên cơ sở đó, các loại hình doanh nghiệp khác hoàn toàn có thể được xem xét áp dụng cơ chế lập hóa đơn tổng, nếu đáp ứng đầy đủ các điều kiện về quản lý và kiểm soát dữ liệu.
Khẳng định, mục tiêu cốt lõi của chính sách là bảo đảm dữ liệu minh bạch và nghĩa vụ thuế được thực hiện đầy đủ, ông Lê Văn Tuấn cũng kiến nghị Bộ Tài chính có thể nghiên cứu mở rộng áp dụng đối với các loại hình doanh nghiệp có hệ thống kiểm soát dữ liệu được báo cáo, đối soát định kỳ; dữ liệu được quản lý hoặc xác thực bởi bên thứ ba độc lập; hoặc các mô hình kinh doanh mà doanh nghiệp không thể can thiệp, chỉnh sửa dữ liệu bán hàng hóa, cung cấp dịch vụ sau khi giao dịch phát sinh. Việc mở rộng này, nếu được thực hiện có kiểm soát, sẽ mang lại lợi ích cho cả doanh nghiệp và cơ quan thuế.