Hộ và cá nhân kinh doanh bán hàng qua sàn thương mại điện tử có chức năng thanh toán, nếu đã được chủ sàn khấu trừ, kê khai và nộp thuế theo từng giao dịch, sẽ không phải lập hóa đơn điện tử. Đề xuất này được đánh giá sẽ giúp giảm thủ tục hành chính, tránh trùng lặp nghĩa vụ và vẫn bảo đảm quản lý thuế hiệu quả.
 |
| Hộ kinh doanh bán hàng trên các sàn thương mại điện tử có chức năng thanh toán có thể không phải xuất hóa đơn điện tử. Ảnh: TN. |
Bổ sung nhiều trường hợp không phải lập hóa đơn điện tử
Bộ Tài chính đang lấy ý kiến dự thảo Nghị định quy định về hóa đơn, chứng từ hướng dẫn thi hành Luật Quản lý thuế. Một trong những nội dung đáng chú ý của dự thảo là quy định rõ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 26 của Luật Quản lý thuế số 108/2025/QH15. Theo đó, nhiều nhóm đối tượng và giao dịch đặc thù sẽ được miễn nghĩa vụ lập hóa đơn điện tử nhằm phù hợp với bản chất giao dịch và tránh phát sinh thủ tục không cần thiết.
Trường hợp đầu tiên là hộ, cá nhân kinh doanh thuộc diện không chịu thuế GTGT và không phải nộp thuế TNCN. Với nhóm đối tượng này, khi bán hàng hóa hoặc cung cấp dịch vụ sẽ không phải sử dụng hóa đơn điện tử. Quy định này nhằm giảm bớt nghĩa vụ hành chính cho các hoạt động kinh doanh nhỏ lẻ có quy mô doanh thu thấp.
Trường hợp thứ hai, và cũng là điểm mới đáng chú ý nhất, liên quan đến hoạt động kinh doanh trên sàn thương mại điện tử. Theo đề xuất, hộ và cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ thông qua các sàn thương mại điện tử có chức năng thanh toán sẽ không phải lập hóa đơn điện tử nếu chủ sàn đã thực hiện khấu trừ, kê khai và nộp thuế theo từng giao dịch. Trường hợp người mua có yêu cầu, trách nhiệm lập hóa đơn điện tử sẽ thuộc về chủ sàn và hóa đơn sẽ được cung cấp trực tiếp cho người mua.
Việc bổ sung quy định này nhằm phản ánh đúng bản chất của giao dịch thương mại điện tử, nơi mà sàn giao dịch đóng vai trò trung gian thực hiện thanh toán và quản lý thông tin giao dịch. Nếu vừa yêu cầu người bán lập hóa đơn điện tử, vừa yêu cầu sàn thực hiện kê khai thuế theo từng giao dịch sẽ dẫn đến trùng lặp thủ tục và tăng chi phí tuân thủ cho cá nhân, hộ kinh doanh.
Bên cạnh đó, dự thảo cũng quy định các trường hợp khác không phải lập hóa đơn điện tử, bao gồm đại lý bảo hiểm và cá nhân hợp tác kinh doanh với doanh nghiệp bảo hiểm khi doanh nghiệp đã thực hiện khấu trừ thuế đối với phần doanh thu lũy kế đạt ngưỡng chịu thuế GTGT và thuế TNCN. Trong trường hợp người mua có yêu cầu, hóa đơn điện tử vẫn phải được lập theo quy định. Một số giao dịch tài chính đặc thù cũng được xác định không phải sử dụng hóa đơn điện tử, như các khoản phí và các khoản thu phát sinh từ hoạt động tái bảo hiểm; giao dịch tiền gửi, phát hành chứng khoán sơ cấp…
Dự thảo cũng dẫn chiếu thêm các trường hợp không sử dụng hóa đơn điện tử theo quy định tại Nghị định số 181/2025/NĐ-CP, bao gồm các giao dịch như tiêu dùng nội bộ, điều chuyển tài sản trong nội bộ doanh nghiệp hoặc các hoạt động liên quan đến việc tổ chức lại doanh nghiệp.Theo Bộ Tài chính, việc quy định rõ các trường hợp không phải lập hóa đơn điện tử giúp bảo đảm sự thống nhất với pháp luật về thuế GTGT và tránh phát sinh nghĩa vụ lập hóa đơn trong những giao dịch không cần thiết, qua đó giảm chi phí tuân thủ cho doanh nghiệp và người nộp thuế.
Liên quan đến nội dung này, tại cuộc họp báo ngày 9/3 của Cục Thuế, bà Nguyễn Thị Minh Hiền, Phó Trưởng ban Ban Chính sách, thuế quốc tế (Cục Thuế), cho biết, Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP về hóa đơn, chứng từ quy định rõ nguyên tắc, người bán hàng hóa, cung cấp dịch vụ phải lập hóa đơn điện tử. Trường hợp bán hàng trên sàn thương mại điện tử nếu doanh thu trên 1 tỷ đồng cũng thuộc đối tượng xuất hoá đơn. Thông tư số 32/2025/TT-BTC của Bộ Tài chính cho phép hộ kinh doanh hoàn toàn có thể ủy quyền cho sàn thương mại điện tử thực hiện việc lập hóa đơn cho các giao dịch bán hàng, cung cấp dịch vụ trên nền tảng của sàn.
Theo hướng dẫn tại Sổ tay thực hiện nghĩa vụ thuế dành cho hộ, cá nhân kinh doanh, hộ kinh doanh có quyền ủy nhiệm cho sàn thương mại điện tử lập hóa đơn cho hoạt động bán hàng, cung cấp dịch vụ. Sàn thương mại điện tử có trách nhiệm thông báo với cơ quan Thuế khi hộ kinh doanh ủy quyền. Hóa đơn điện tử thể hiện rõ tên, địa chỉ, mã số thuế của cả bên ủy nhiệm (hộ kinh doanh) và bên nhận ủy nhiệm (sàn thương mại điện tử).
Hóa đơn điện tử khởi tạo từ máy tính tiền không áp dụng với bán hàng online
Ngoài việc bổ sung các trường hợp không phải sử dụng hóa đơn điện tử, dự thảo Nghị định cũng đưa ra một số quy định mới nhằm hoàn thiện hệ thống quản lý hóa đơn điện tử trong bối cảnh kinh tế số phát triển nhanh.
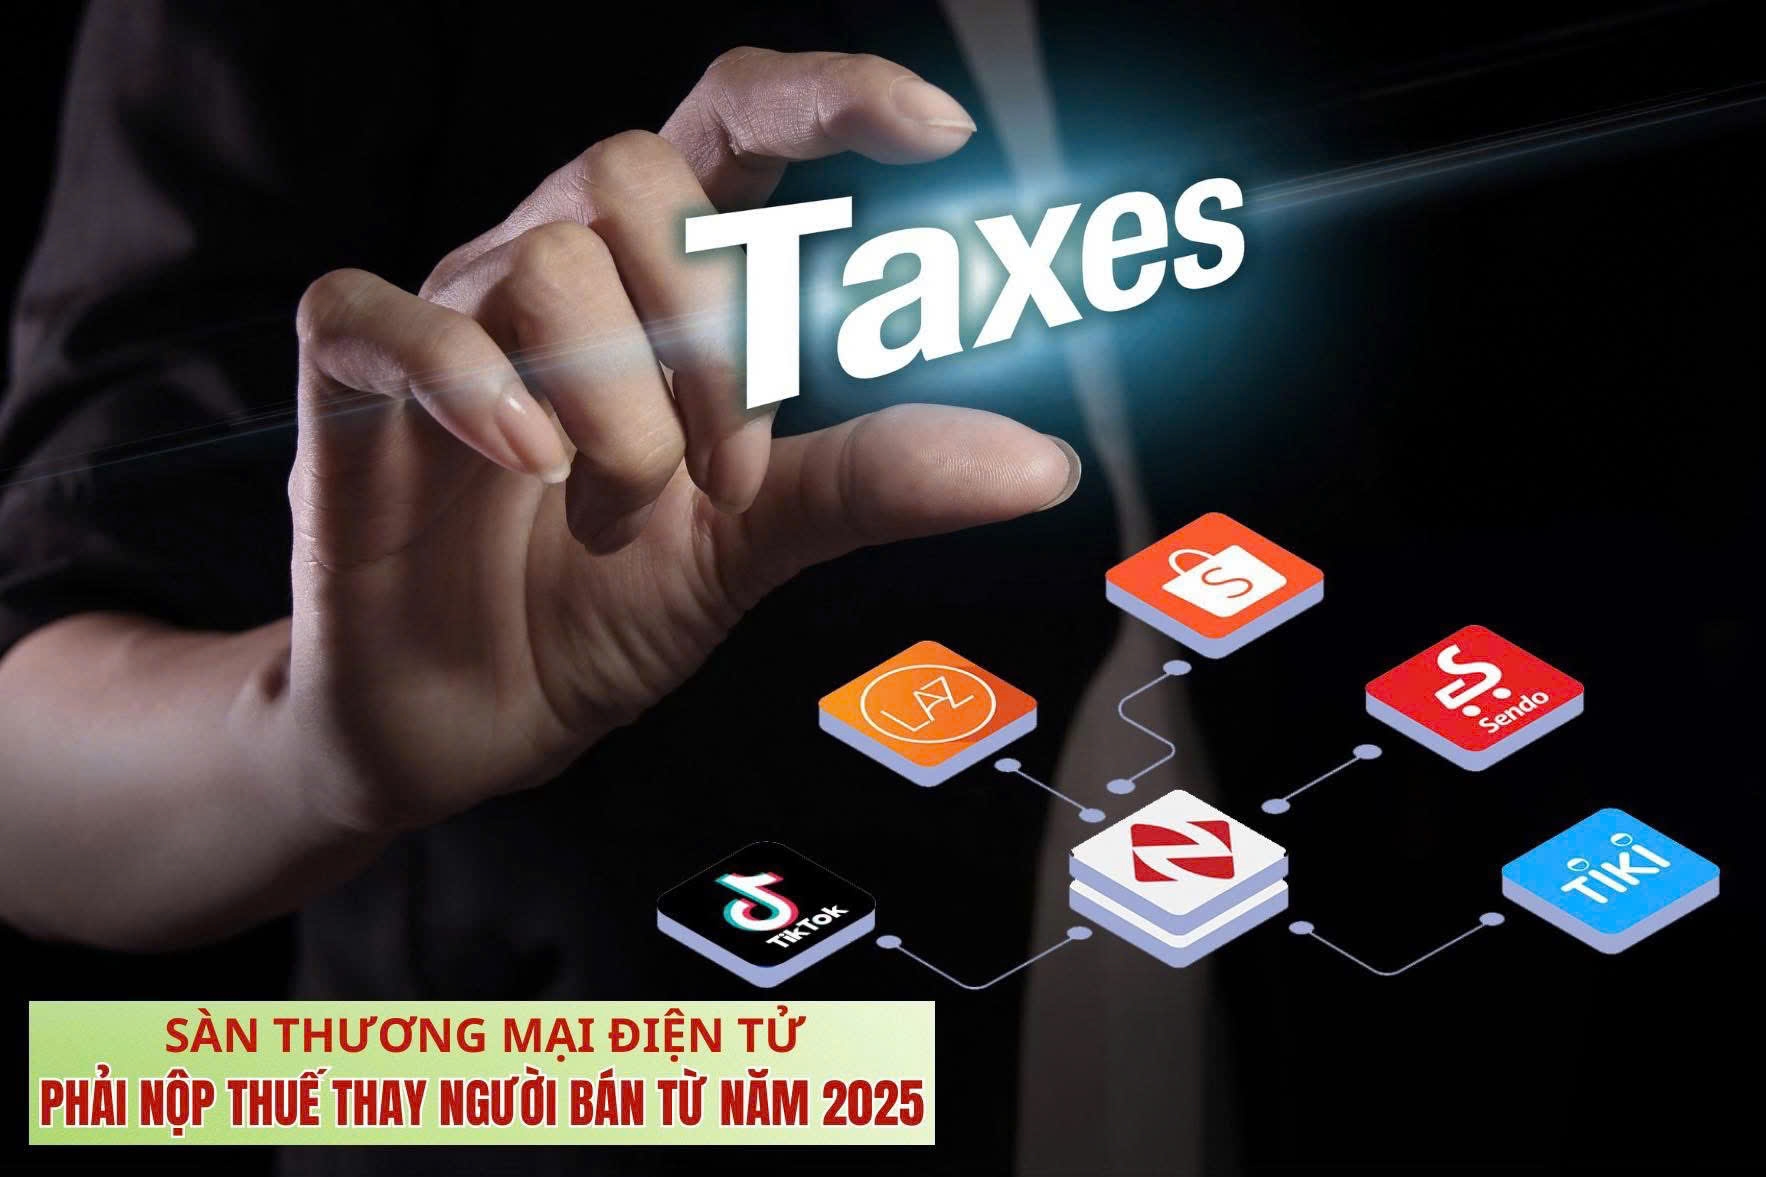 |
| Nghị định số 117/2025/NĐ-CP quy định từ 1/7/2025 các sàn thương mại điện tử có chức năng thanh toán phải khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân kinh doanh. Ảnh: CCTTMĐT. |
Một trong những nội dung mới được đề xuất là hóa đơn điện tử khởi tạo từ máy tính tiền sẽ không áp dụng đối với hoạt động bán hàng hóa và cung cấp dịch vụ được thực hiện trên nền tảng thương mại điện tử hoặc các nền tảng số. Thực tế, hoạt động kinh doanh trên các nền tảng này đã có hệ thống dữ liệu giao dịch điện tử riêng, do đó việc áp dụng hóa đơn từ máy tính tiền không còn phù hợp.
Dự thảo cũng quy định, tổ chức kinh tế, hộ, cá nhân kinh doanh đã đăng ký sử dụng hóa đơn điện tử theo quy định hiện hành khi bán hàng trực tiếp cho người tiêu dùng, thì không bắt buộc phải đăng ký thêm việc sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền. Điều này giúp giảm bớt thủ tục đăng ký và tránh phát sinh thêm chi phí cho người nộp thuế.
Một điểm sửa đổi mang tính kỹ thuật nhưng có ý nghĩa về phạm vi điều chỉnh là việc thay thế thuật ngữ “doanh nghiệp” bằng “tổ chức kinh tế”. Theo giải thích của cơ quan soạn thảo, việc sử dụng thuật ngữ “tổ chức kinh tế” nhằm bảo đảm phạm vi điều chỉnh bao quát đầy đủ các chủ thể có hoạt động sản xuất, kinh doanh theo quy định của pháp luật hiện hành.
| Theo số liệu của Bộ Tài chính, tính đến năm 2025, tổng số hóa đơn điện tử được phát hành trên toàn quốc đạt hơn 20,8 tỷ hóa đơn. Trong đó, hóa đơn điện tử khởi tạo từ máy tính tiền đạt hơn 5,1 tỷ hóa đơn. Con số này cho thấy mức độ phổ biến rất cao của hệ thống hóa đơn điện tử trong hoạt động sản xuất, kinh doanh. Việc áp dụng hóa đơn điện tử cũng mang lại nhiều lợi ích cho cả cơ quan quản lý và người nộp thuế. Trong đó, hóa đơn điện tử giúp doanh nghiệp và hộ kinh doanh giảm đáng kể chi phí in ấn, lưu trữ và quản lý hóa đơn so với hóa đơn giấy; đồng thời hạn chế rủi ro thất lạc hoặc sai sót trong quá trình lập và quản lý. |