Theo quy định tại Nghị định số 68/2026/NĐ-CP, hộ và cá nhân kinh doanh có doanh thu tính thuế GTGT hàng năm từ 1 tỷ đồng trở lên bắt buộc phải áp dụng hóa đơn điện tử có mã, hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan Thuế. Quy định này nhằm tăng tính minh bạch trong hoạt động kinh doanh, hỗ trợ quản lý thuế hiệu quả và thúc đẩy quá trình chuyển đổi số trong khu vực kinh tế hộ kinh doanh.
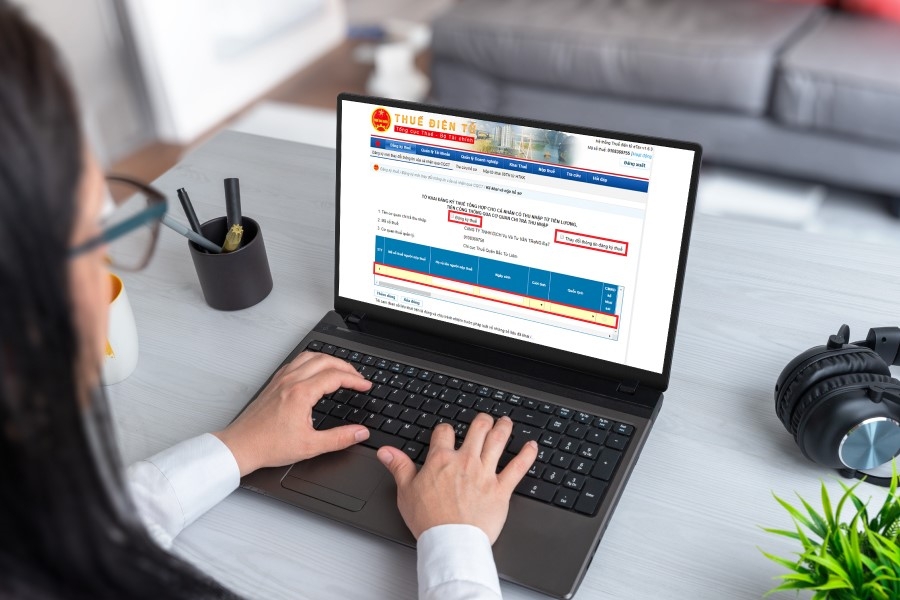 |
| Hộ kinh doanh có nhiều địa điểm kinh doanh thì sử dụng một mã số thuế duy nhất cho tất cả cửa hàng. Ảnh: TL. |
Doanh thu từ 1 tỷ đồng trở lên bắt buộc sử dụng hóa đơn điện tử
Theo quy định tại Nghị định số 68/2026/NĐ-CP của Chính phủ, hộ, cá nhân kinh doanh có doanh thu tính thuế GTGT hàng năm từ 1 tỷ đồng trở lên phải áp dụng hóa đơn điện tử có mã, hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan Thuế. Quy định này được thực hiện theo khoản 8 Điều 1 Nghị định số 70/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 123/2020/NĐ-CP về hóa đơn, chứng từ.
Trường hợp hộ, cá nhân kinh doanh có nhiều địa điểm kinh doanh thì sử dụng một mã số thuế duy nhất của hộ hoặc cá nhân kinh doanh cho tất cả các cửa hàng. Tuy nhiên, trên hóa đơn phải ghi rõ địa chỉ của từng địa điểm kinh doanh để đảm bảo minh bạch trong hoạt động mua bán hàng hóa, cung cấp dịch vụ.
Đối với các hộ kinh doanh có doanh thu tính thuế GTGT trên 500 triệu đồng và dưới 1 tỷ đồng mỗi năm, pháp luật không bắt buộc phải sử dụng hóa đơn điện tử có mã của cơ quan Thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền kết nối với cơ quan Thuế. Tuy nhiên, nếu hộ kinh doanh đáp ứng điều kiện và có nhu cầu sử dụng hóa đơn điện tử thì có thể đăng ký sử dụng theo quy định.
Trong trường hợp hộ kinh doanh không đăng ký sử dụng hóa đơn điện tử nhưng phát sinh nhu cầu sử dụng hóa đơn cho từng giao dịch bán hàng hóa, cung cấp dịch vụ, thì phải thực hiện khai và nộp thuế trước khi được cơ quan Thuế cấp hóa đơn điện tử có mã cho từng lần phát sinh giao dịch.
Đáng chú ý, đối với hộ kinh doanh mới bắt đầu hoạt động hoặc có doanh thu năm trước chưa đến 1 tỷ đồng, nhưng trong năm tính thuế phát sinh doanh thu tính thuế GTGT từ 1 tỷ đồng trở lên, thì phải áp dụng hóa đơn điện tử theo quy định. Khi đạt ngưỡng doanh thu này, hộ kinh doanh phải đăng ký sử dụng hóa đơn điện tử trong thời hạn 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế từ 1 tỷ đồng trở lên.
Bà Phạm Thị Minh Hiền, Phó trưởng Ban Chính sách, Thuế quốc tế (Cục Thuế) cho biết, quy định mới nhằm đảm bảo việc quản lý hóa đơn và doanh thu của khu vực hộ kinh doanh được minh bạch hơn, đồng thời tạo điều kiện cho cơ quan Thuế theo dõi, quản lý nghĩa vụ thuế một cách hiệu quả.
Theo khoản 5 Điều 8 của Nghị định số 68/2026/NĐ-CP, khi hộ kinh doanh đạt ngưỡng doanh thu 1 tỷ đồng/năm thì phải thực hiện đăng ký áp dụng hóa đơn điện tử theo đúng thời hạn quy định.
Ví dụ, hộ kinh doanh mới thành lập từ ngày 1/1/2026 và thực hiện kê khai thuế theo quý. Nếu đến ngày 30/4/2026, doanh thu lũy kế đạt 1 tỷ đồng thì thời hạn đăng ký sử dụng hóa đơn điện tử chậm nhất là 30 ngày kể từ ngày 30/6/2026.
Tương tự, đối với hộ kinh doanh đã hoạt động từ năm 2024 và có doanh thu năm 2025 dưới 1 tỷ đồng, nhưng đến ngày 30/4/2026 doanh thu lũy kế của năm 2026 đạt 1 tỷ đồng thì cũng phải đăng ký sử dụng hóa đơn điện tử chậm nhất trong vòng 30 ngày kể từ ngày 30/6/2026.
Mẫu đăng ký sử dụng hóa đơn điện tử áp dụng đối với hộ kinh doanh là mẫu số 01/ĐKTĐ-HĐĐT. Trong đó, mã số thuế của hộ kinh doanh chính là số định danh cá nhân của chủ hộ. Tên và địa chỉ hộ kinh doanh được xác định theo thông tin ghi trên giấy chứng nhận đăng ký hộ kinh doanh hoặc thông tin đã được cơ quan Thuế cập nhật theo địa bàn hành chính hai cấp.
Cơ quan thuế quản lý trực tiếp hộ kinh doanh là cơ quan thuế tại địa bàn nơi hộ kinh doanh đặt trụ sở.
Tăng minh bạch và hỗ trợ khai thuế tự động cho hộ kinh doanh
Theo đại diện Ban Nghiệp vụ thuế (Cục Thuế), việc áp dụng hóa đơn điện tử mang lại nhiều lợi ích cho hộ kinh doanh. Trước hết, hóa đơn điện tử giúp hoạt động kinh doanh trở nên minh bạch và hiện đại hơn, đồng thời thúc đẩy quá trình chuyển đổi số trong lĩnh vực thuế.
Một trong những điểm đáng chú ý là khi hộ kinh doanh sử dụng hóa đơn điện tử, hệ thống thông tin quản lý thuế sẽ tự động tạo lập tờ khai thuế để hỗ trợ người nộp thuế trong việc khai thuế và tính thuế. Việc tính toán thuế GTGT và thuế TNCN được thực hiện trên cơ sở dữ liệu hóa đơn điện tử, dữ liệu quản lý thuế và các nguồn dữ liệu khác mà cơ quan thuế có được từ các cơ quan nhà nước, tổ chức hoặc cá nhân cung cấp.
Tuy nhiên, cơ quan Thuế cũng nhấn mạnh, việc hỗ trợ tự động này không thay thế trách nhiệm của hộ kinh doanh trong việc khai thuế và xác định số thuế phải nộp. Hộ kinh doanh vẫn phải chịu trách nhiệm trước pháp luật về tính trung thực, chính xác của hồ sơ khai thuế.
Để được chấp nhận đăng ký sử dụng hóa đơn điện tử, hộ kinh doanh cần đáp ứng một số điều kiện cơ bản. Cụ thể không thuộc trường hợp bị ngừng sử dụng hóa đơn điện tử; đã trang bị giải pháp hóa đơn điện tử và chữ ký số; thông tin định danh cá nhân của chủ hộ phải được rà soát, chuẩn hóa và khớp với cơ sở dữ liệu quốc gia về dân cư.
Bên cạnh đó, chủ hộ kinh doanh không thuộc diện đã từng hoặc đang là người đại diện pháp luật của doanh nghiệp hoặc chủ hộ kinh doanh bỏ địa chỉ kinh doanh, ngừng hoạt động nhưng chưa đóng mã số thuế; tạm ngừng hoạt động nhưng chưa hoàn thành nghĩa vụ thuế; hoặc có hành vi vi phạm về thuế, hóa đơn và chứng từ, hay thuộc nhóm người nộp thuế có rủi ro cao về thuế.
Đối với trường hợp hộ kinh doanh có nhiều địa điểm kinh doanh, việc đăng ký sử dụng hóa đơn điện tử được thực hiện tại cơ quan thuế quản lý địa bàn nơi đặt trụ sở chính của hộ kinh doanh. Các địa điểm kinh doanh khác không phải thực hiện đăng ký riêng.
Trong trường hợp hộ kinh doanh đăng ký, nhưng không được chấp nhận sử dụng hóa đơn điện tử, cơ quan Thuế có trách nhiệm thông báo rõ lý do không đủ điều kiện. Đồng thời, có thể yêu cầu hộ kinh doanh giải trình hoặc bổ sung thông tin, tài liệu để xác minh địa chỉ hoạt động nếu cần thiết. Sau khi thực hiện giải trình, hoặc bổ sung thông tin theo yêu cầu của cơ quan Thuế, hộ kinh doanh có thể được xem xét chấp nhận đăng ký sử dụng hóa đơn điện tử.
Cơ quan Thuế cũng lưu ý, hiện nay không có quy định về việc hủy hóa đơn đã lập sai đối với hộ kinh doanh. Vì vậy, người kinh doanh cần cẩn trọng trong quá trình lập hóa đơn để tránh sai sót. Hộ kinh doanh cũng được khuyến nghị thường xuyên tra cứu dữ liệu hóa đơn đầu vào nhằm quản trị rủi ro trong hoạt động kinh doanh. Việc kiểm tra này giúp phát hiện các trường hợp đối tác bị cơ quan Thuế thông báo bỏ địa chỉ kinh doanh hoặc các trường hợp doanh nghiệp, hộ kinh doanh khác xuất khống hóa đơn.
Khi phát hiện có hóa đơn không phát sinh giao dịch thực tế, hộ kinh doanh cần thông báo cho cơ quan thuế quản lý để được xử lý theo quy định.
Theo Cục Thuế, việc áp dụng hóa đơn điện tử không chỉ giúp tăng cường tính minh bạch trong hoạt động kinh doanh, mà còn góp phần xây dựng hình ảnh chuyên nghiệp hơn đối với khách hàng. Đồng thời, hỗ trợ hộ kinh doanh trong việc thực hiện nghĩa vụ thuế một cách thuận tiện và chính xác.