Thứ sáu 09/10/2026 04:43
Thời tiết: Hà Nội 24°C
Đà Nẵng 25°C
Cà Mau 25°C
Hải Phòng 24°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Hướng dẫn sử dụng hóa đơn, biên lai điện tử trong thu phí đường bộ

Giang Giang
Cục Thuế có văn bản trả lời Cục Đường bộ Việt Nam và Nhà thầu liên danh gói thầu IB2500504108 về việc sử dụng hóa đơn, biên lai điện tử trong thu phí dịch vụ sử dụng đường bộ.
Cục Thuế hướng dẫn sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền (INFOGRAPHICS): Từ 1/6/2025, trốn thuế sẽ bị ngừng sử dụng hóa đơn điện tử Thuế tỉnh Phú Thọ: Phối hợp hỗ trợ hộ kinh doanh chuyển đổi và sử dụng hóa đơn điện tử
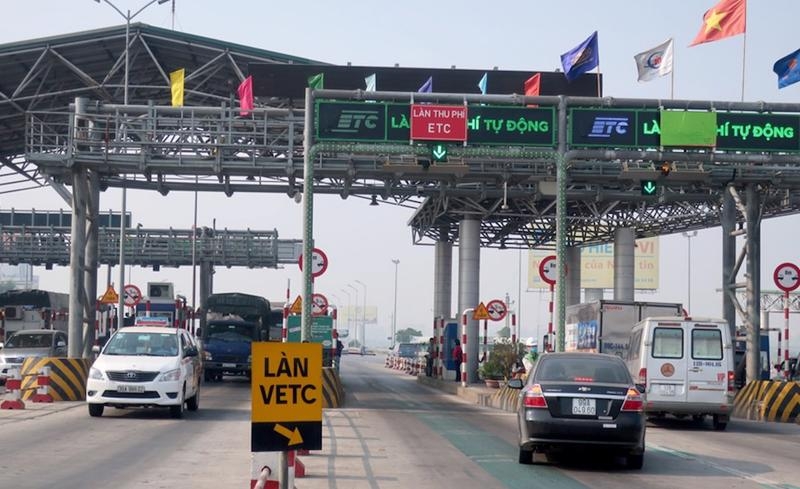
Hướng dẫn sử dụng hóa đơn, biên lai điện tử trong thu phí đường bộ
Ảnh: minh họa.

Căn cứ Nghị định số 123/2020/NĐ-CP (được sửa đổi, bổ sung tại Nghị định số 70/2025/NĐ-CP), đơn vị cung cấp dịch vụ thu phí phải lập hóa đơn điện tử khi phương tiện lưu thông qua trạm thu phí.

Định kỳ, căn cứ dữ liệu đối soát doanh thu giữa đơn vị thu phí và nhà đầu tư, nhà đầu tư thực hiện lập hóa đơn điện tử chậm nhất không quá ngày 07 của tháng tiếp theo tháng phát sinh dịch vụ.

Về ủy nhiệm lập biên lai điện tử, Cục Thuế cho biết, trường hợp Khu quản lý đường bộ được Nhà nước giao tổ chức thu phí ủy nhiệm cho bên thứ ba lập biên lai, hai bên phải có văn bản ủy nhiệm theo quy định và thông báo với cơ quan Thuế khi đăng ký sử dụng biên lai điện tử.

Nội dung ủy nhiệm phải thể hiện rõ bên nhận ủy nhiệm, mục đích và thời hạn ủy nhiệm. Biên lai điện tử phải đảm bảo đầy đủ các nội dung theo quy định pháp luật. Ngoài các thông tin bắt buộc, có thể bổ sung thêm các thông tin như biển số xe, tên trạm thu phí, thời điểm qua trạm.

Về thời điểm lập biên lai, biên lai điện tử được lập tại thời điểm thu phí. Ngoài ra, tổ chức thu phí có trách nhiệm gửi báo cáo tình hình sử dụng biên lai theo đúng quy định hiện hành.

Việc triển khai hóa đơn, biên lai điện tử trong thu phí đường bộ nhằm tăng tính minh bạch, đảm bảo tuân thủ quy định pháp luật về quản lý thuế và chứng từ điện tử.


Tin bài có thể bạn quan tâm

Giảm giá trị quyết toán dự án phải lập hóa đơn điện tử điều chỉnh

Giảm giá trị quyết toán dự án phải lập hóa đơn điện tử điều chỉnh

Khi giá trị quyết toán dự án thay đổi theo kết luận của cơ quan nhà nước có thẩm quyền, người bán phải lập hóa đơn điện tử đối với phần chênh lệch. Khoản giảm được ghi số âm, khoản tăng ghi số dương và kê khai thuế tại kỳ phát sinh hóa đơn điều chỉnh.
Nhập khẩu ủy thác phải đáp ứng điều kiện về người khai hải quan

Nhập khẩu ủy thác phải đáp ứng điều kiện về người khai hải quan

Cục Hải quan vừa hướng dẫn doanh nghiệp về hồ sơ, người khai hải quan và chứng từ xuất xứ trong trường hợp nhập khẩu ủy thác, trong đó làm rõ yêu cầu đối với doanh nghiệp đứng tên trên tờ khai và điều kiện hưởng thuế suất ưu đãi đặc biệt Hiệp định thương mại hàng hóa ASEAN - Trung Quốc (ACFTA).
Cách tra cứu hóa đơn điện tử của hộ kinh doanh

Cách tra cứu hóa đơn điện tử của hộ kinh doanh

Hộ kinh doanh thuộc đối tượng sử dụng hóa đơn điện tử, sau khi đăng ký sử dụng, được tra cứu thông tin hóa đơn điện tử trên hệ thống quản lý thuế. Việc tra cứu theo từng hóa đơn có thể thực hiện không cần đăng nhập.
Giá nhà, đất trên hợp đồng cao hơn bảng giá đất: Tính lệ phí trước bạ theo giá nào?

Giá nhà, đất trên hợp đồng cao hơn bảng giá đất: Tính lệ phí trước bạ theo giá nào?

Cục Thuế vừa có ý kiến hướng dẫn Thuế TP. Đà Nẵng về việc áp dụng hệ số điều chỉnh giá đất khi xác định lệ phí trước bạ (LPTB) đối với nhà, đất, trong đó nêu rõ nguyên tắc xác định giá tính LPTB theo quy định hiện hành.
Thực hiện thủ tục qua Cổng thông tin một cửa quốc gia theo mô hình chính quyền mới

Thực hiện thủ tục qua Cổng thông tin một cửa quốc gia theo mô hình chính quyền mới

Việc đẩy mạnh phân cấp, phân quyền từ Trung ương cho địa phương đang làm thay đổi thẩm quyền giải quyết nhiều thủ tục hành chính liên quan trực tiếp đến hoạt động xuất nhập khẩu. Trước yêu cầu mới, Cục Hải quan chủ động rà soát, cập nhật phương án triển khai khi thực hiện dự án mở rộng Cổng thông tin một cửa quốc gia và kết nối cơ chế một cửa ASEAN (giai đoạn 3).
Đóng bảo hiểm tháng 12 được trừ khi tính thuế TNCN năm sau như thế nào?

Đóng bảo hiểm tháng 12 được trừ khi tính thuế TNCN năm sau như thế nào?

Khoản bảo hiểm bắt buộc của người lao động thuộc năm nào thì được trừ vào thu nhập chịu thuế của năm đó. Trường hợp doanh nghiệp đã khấu trừ bảo hiểm tháng 12/2025 trước khi trả lương tháng này, khoản bảo hiểm được trừ khi xác định thu nhập tính thuế của tháng 1/2026.
Làm rõ hàng tạm nhập tái xuất bị mất trước khi xử lý

Làm rõ hàng tạm nhập tái xuất bị mất trước khi xử lý

Cục Hải quan yêu cầu Chi cục Hải quan khu vực VI kiểm tra, làm rõ tính xác thực thông tin doanh nghiệp giải trình về việc hàng hóa tạm nhập tái xuất bị mất, làm cơ sở xử lý 2 tờ khai đã quá hạn tái xuất theo quy định.
Điều kiện miễn thuế thu nhập doanh nghiệp 3 năm với doanh nghiệp nhỏ và vừa

Điều kiện miễn thuế thu nhập doanh nghiệp 3 năm với doanh nghiệp nhỏ và vừa

Cục Thuế vừa làm rõ điều kiện áp dụng chính sách miễn thuế thu nhập doanh nghiệp (TNDN) trong 3 năm đầu đối với doanh nghiệp nhỏ và vừa.
Ngành Thuế triển khai chính sách kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi xăng, dầu

Ngành Thuế triển khai chính sách kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi xăng, dầu

Cục Thuế vừa ban hành Công điện số 33/CĐ-CT yêu cầu cơ quan Thuế các cấp triển khai Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Mua cá nguyên liệu từ chủ tàu, doanh nghiệp cần chứng từ gì?

Mua cá nguyên liệu từ chủ tàu, doanh nghiệp cần chứng từ gì?

Pháp luật thuế hiện hành đã có quy định về nghĩa vụ hóa đơn, khai và nộp thuế đối với hộ, cá nhân kinh doanh, đồng thời quy định hồ sơ để doanh nghiệp sản xuất nước mắm hạch toán khoản chi mua cá từ người đánh bắt trực tiếp.
Phú Thọ: Hạn cuối đề nghị tính lại tiền sử dụng đất trước ngày 1/1/2027

Phú Thọ: Hạn cuối đề nghị tính lại tiền sử dụng đất trước ngày 1/1/2027

Thuế cơ sở 1 tỉnh Phú Thọ đề nghị hộ gia đình, cá nhân có hồ sơ chuyển mục đích sử dụng đất thuộc trường hợp được giảm tiền sử dụng đất theo Nghị quyết 254/2025/QH15 gửi văn bản đề nghị tính lại tiền sử dụng đất chậm nhất trước ngày 1/1/2027.
Hướng dẫn khấu trừ 10% thuế TNCN với khoản chi từ 5 triệu đồng/lần

Hướng dẫn khấu trừ 10% thuế TNCN với khoản chi từ 5 triệu đồng/lần

Thuế tỉnh Phú Thọ vừa có văn bản hướng dẫn Công ty TNHH Doosung Tech Vietnam về chính sách thuế thu nhập cá nhân (TNCN), trong đó nêu rõ thời điểm xác định thu nhập tính thuế, các khoản thu nhập được miễn thuế và quy định khấu trừ thuế đối với một số trường hợp chi trả tiền lương, tiền công.
Cục Thuế yêu cầu rà soát tiền thuê đất của Công ty cổ phần Bê tông 620 Hậu Giang

Cục Thuế yêu cầu rà soát tiền thuê đất của Công ty cổ phần Bê tông 620 Hậu Giang

Cục Thuế đề nghị Thuế TP. Cần Thơ phối hợp các cơ quan chức năng rà soát việc cho thuê đất, xác định đơn giá thuê đất đối với Công ty cổ phần Bê tông 620 Hậu Giang trước khi áp dụng quy định về xử lý chuyển tiếp tiền thuê đất.
Trợ cấp thôi việc không tính vào thu nhập chịu thuế

Trợ cấp thôi việc không tính vào thu nhập chịu thuế

Phần trợ cấp thôi việc hoặc mất việc làm cao hơn mức pháp luật quy định vẫn không tính vào thu nhập chịu thuế TNCN nếu mức chi được quy định cụ thể trong quy chế tài chính, quy chế nội bộ, hợp đồng lao động hoặc thỏa ước lao động tập thể của doanh nghiệp.
Đề xuất áp dụng thuế 0% đối với linh kiện nhập khẩu để sản xuất ô tô

Đề xuất áp dụng thuế 0% đối với linh kiện nhập khẩu để sản xuất ô tô

Bộ Tài chính đề xuất kéo dài Chương trình ưu đãi thuế sản xuất, lắp ráp ô tô đến năm 2032, mở rộng ưu đãi thuế nhập khẩu 0% đối với linh kiện để sản xuất xe xuất khẩu...

Đọc nhiều