Thứ hai 19/10/2026 08:03
Thời tiết: Hà Nội 27°C
Đà Nẵng 28°C
Cà Mau 27°C
Hải Phòng 29°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Lập hóa đơn tổng cuối ngày: Giảm chi phí, giảm thao tác

Hương Quỳnh
Đề xuất cho phép lập hóa đơn điện tử tổng hợp vào cuối ngày đối với mỗi giao dịch dưới 50.000 đồng nhận được sự quan tâm rất lớn của các hộ, cá nhân kinh doanh. Đa phần ý kiến đồng thuận với định hướng đơn giản hóa thủ tục, nhưng cũng có ý kiến cho rằng có thể xem xét nâng ngưỡng, cũng như làm rõ hơn điều kiện áp dụng.
Hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm phải sử dụng hóa đơn điện tử Hộ kinh doanh bán hàng trên sàn được đề xuất không phải lập hóa đơn Bán hàng dưới 50.000 đồng/lần: Đề xuất hộ kinh doanh gộp hóa đơn điện tử cuối ngày
Lập hóa đơn tổng cuối ngày: Giảm chi phí, giảm thao tác
Đề xuất lập hóa đơn tổng hợp vào cuối ngày đối với 1 số lĩnh vực được kỳ vọng giúp giảm đáng kể chi phí tuân thủ cho hộ kinh doanh. Ảnh: TCSBN.

Nâng cao hiệu quả quản lý

Theo dự thảo Nghị định quy định về hóa đơn, chứng từ hướng dẫn thi hành Luật Quản lý thuế đang được Bộ Tài chính lấy ý kiến, hộ và cá nhân kinh doanh có doanh thu từ 3 tỷ đồng/năm trở xuống, với các giao dịch dưới 50.000 đồng/lần, được phép lập hóa đơn điện tử tổng hợp vào cuối ngày thay vì lập cho từng giao dịch.

Quy định áp dụng trong trường hợp người mua là cá nhân và không có nhu cầu lấy hóa đơn. Khi đó, hộ kinh doanh có thể tổng hợp toàn bộ các giao dịch nhỏ phát sinh trong ngày để lập một hóa đơn duy nhất, đồng thời lưu trữ đầy đủ dữ liệu chi tiết và chịu trách nhiệm về tính chính xác khi cơ quan chức năng kiểm tra, đối chiếu.

Dự thảo nêu rõ, người bán phải chịu trách nhiệm về tính chính xác của số liệu, đồng thời lưu trữ dữ liệu chi tiết của từng giao dịch và cung cấp bảng tổng hợp khi cơ quan nhà nước có thẩm quyền yêu cầu.

Trong trường hợp người mua đề nghị xuất hóa đơn, hộ kinh doanh vẫn phải lập để giao theo quy định.

Cơ quan soạn thảo cho biết, quy định này nhằm tháo gỡ những vướng mắc phát sinh trong thực tiễn, đặc biệt đối với các hoạt động kinh doanh nhỏ lẻ như bán lẻ hàng tiêu dùng, đồ ăn, dịch vụ quy mô nhỏ… nơi các giao dịch giá trị thấp nhưng phát sinh với tần suất rất lớn.

Việc cho phép lập hóa đơn tổng hợp vào cuối ngày được kỳ vọng giúp giảm đáng kể chi phí tuân thủ cho hộ kinh doanh, hạn chế khối lượng thao tác lập hóa đơn cho từng giao dịch nhỏ, đồng thời vẫn đảm bảo cơ quan quản lý có đầy đủ dữ liệu phục vụ công tác giám sát, quản lý thuế khi cần thiết.

Bên cạnh nội dung về hóa đơn tổng hợp, dự thảo Nghị định quy định hóa đơn điện tử, chứng từ điện từ cũng bổ sung một số quy định như không lập hóa đơn đối với khoản tiền đặt cọc trong một số dịch vụ khi chưa phát sinh cung cấp; mở rộng một số dịch vụ được lập hóa đơn theo kỳ; và bổ sung quy định đối với một số lĩnh vực mới phù hợp với thực tiễn.

Các đề xuất nhằm tiếp tục hoàn thiện khung pháp lý về hóa đơn điện tử, góp phần tháo gỡ vướng mắc phát sinh trong thực tế và nâng cao hiệu quả quản lý.

Nên làm rõ hơn các điều kiện áp dụng

Ngay sau khi dự thảo được đưa ra, nhiều hộ kinh doanh bày tỏ sự đồng tình với đề xuất lập hóa đơn điện tử tổng hợp đối với giao dịch dưới 50.000 đồng/lần.

Bà Nguyễn Thị Chiến, hộ kinh doanh dịch vụ ăn uống tại phố Duy Tân (TP. Hà Nội) cho rằng, việc cho phép lập hóa đơn tổng hợp theo ngày là thông tin tích cực, giúp các hộ kinh doanh thuận lợi hơn trong việc thực hiện quy định về hóa đơn điện tử, yên tâm hơn trong quá trình thực hiện tuân thủ nghĩa vụ thuế.

Tuy vậy, bà Chiến cho rằng, ngưỡng 50.000 đồng/lần có thể chưa thực sự phù hợp với một số lĩnh vực. Trong hoạt động ăn uống, mức giá phổ biến hiện nay dao động khoảng 40.000 - 50.000 đồng/suất. Với nhóm khách từ 2 người trở lên thì tổng giá trị giao dịch thường cao hơn mức đề xuất. Do vậy, cơ quan soạn thảo có thể xem xét, điều chỉnh nâng ngưỡng áp dụng, nhằm phù hợp với đặc thù của các lĩnh vực có giao dịch giá trị nhỏ nhưng phát sinh thường xuyên.
Lập hóa đơn tổng cuối ngày: Giảm chi phí, giảm thao tác
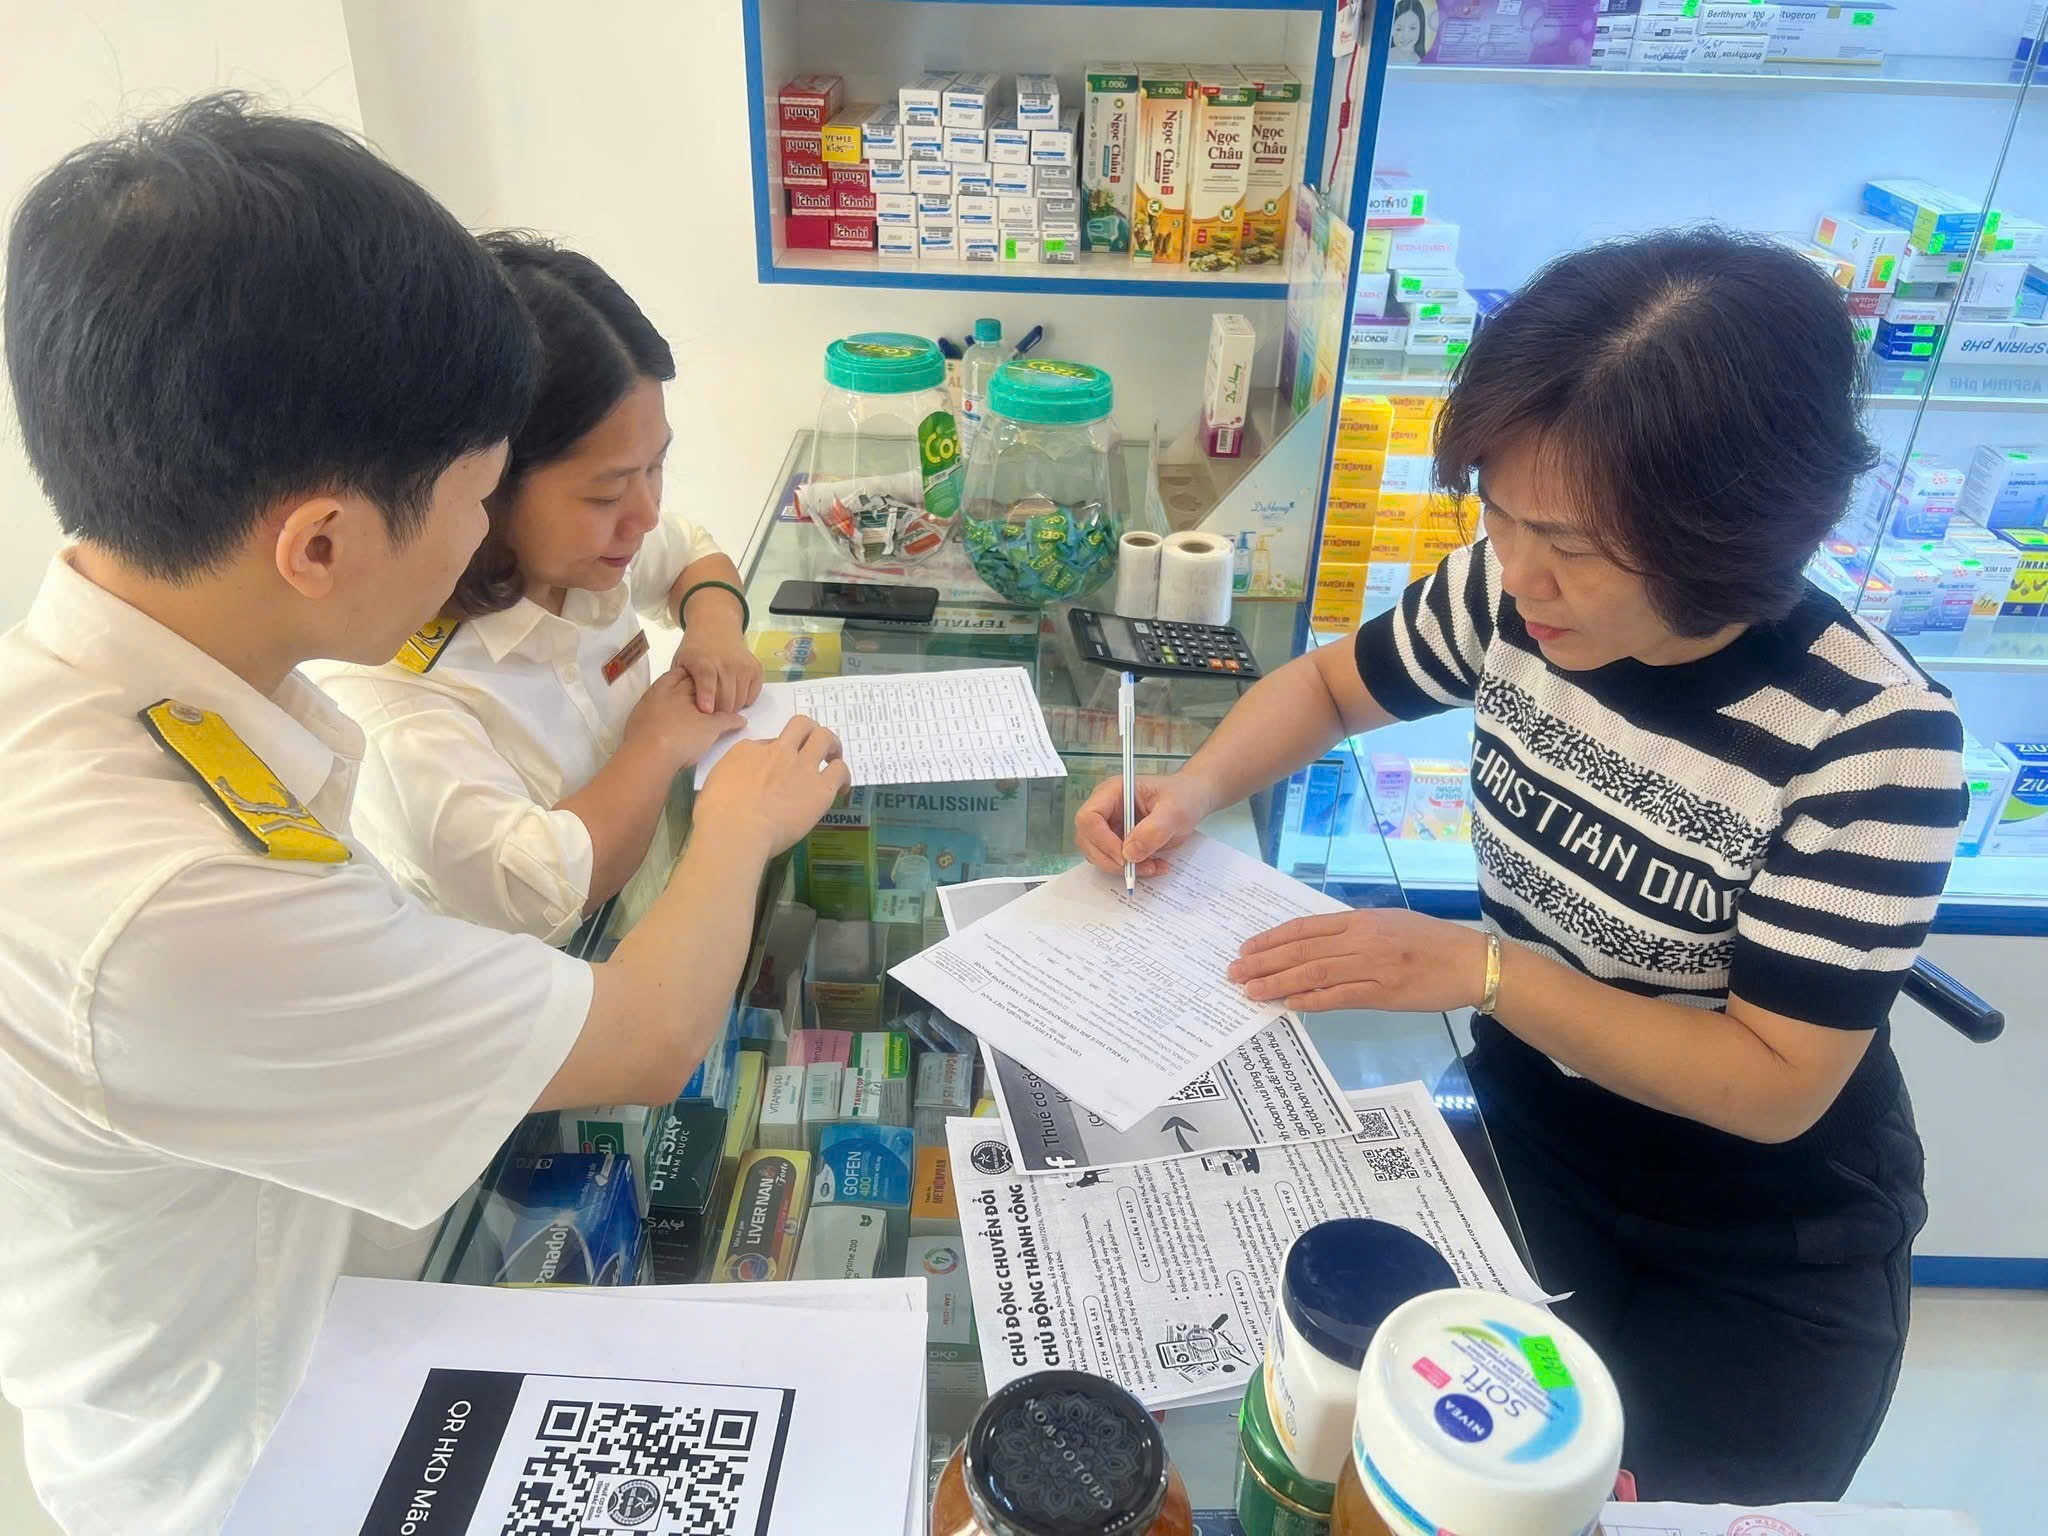
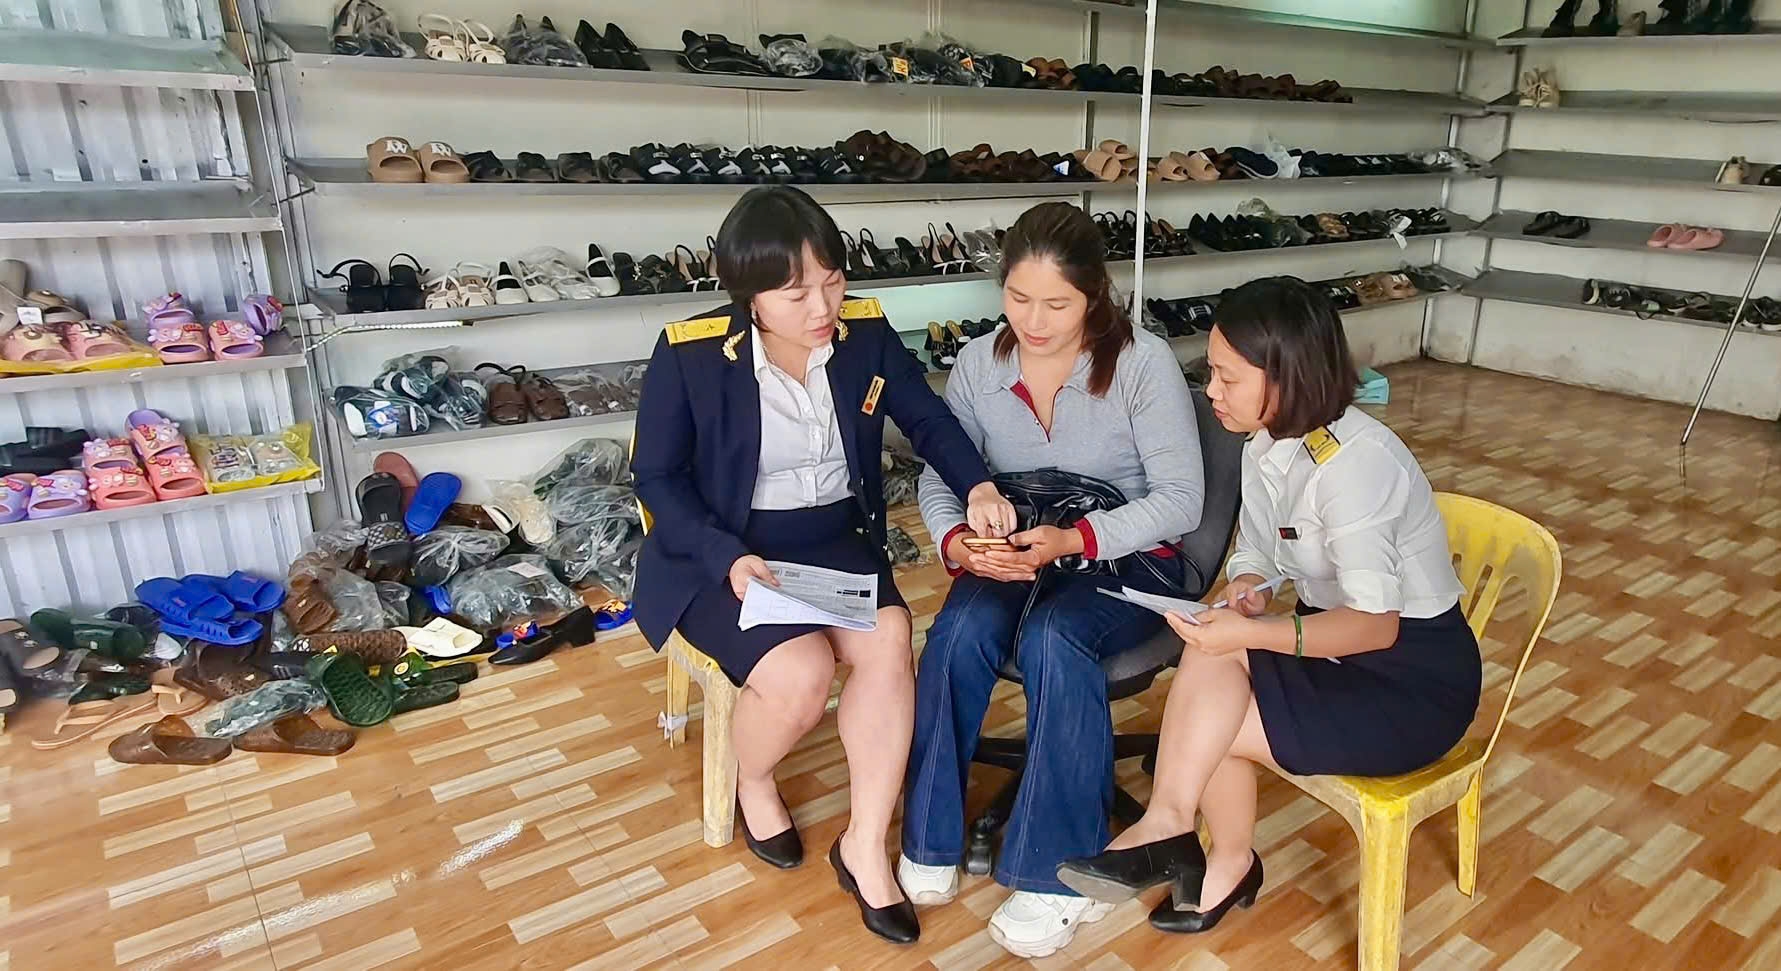
Công chức Thuế cơ sở 9 Thuế tỉnh Bắc Ninh hướng dẫn hộ kinh doanh cài đặt ứng dụng thuế điện tử. Ảnh: TCSBN.

Là đơn vị hoạt động trong lĩnh vực tư vấn thuế, kế toán và pháp lý doanh nghiệp, bà Nguyễn Thị Diễm My, Chủ tịch Hội đồng thành viên Công ty TNHH ASQTAX, đánh giá, đề xuất cho phép lập hóa đơn điện tử tổng hợp theo ngày đối với một số nhóm ngành là phù hợp với thực tiễn, đặc biệt đối với các lĩnh vực có số lượng giao dịch lớn như bán lẻ, nhà hàng, vận tải, dịch vụ tiêu dùng.

Theo bà My, quy định này có ý nghĩa thiết thực trong bối cảnh nhiều ngành nghề phát sinh số lượng giao dịch lớn mỗi ngày; việc lập hóa đơn cho từng giao dịch có thể làm gia tăng khối lượng công việc và chi phí tuân thủ.
Lập hóa đơn tổng cuối ngày: Giảm chi phí, giảm thao tác
"Việc có hướng dẫn cụ thể hơn đối với các trường hợp này được kỳ vọng sẽ hỗ trợ doanh nghiệp và hộ kinh doanh thực hiện đúng quy định, hạn chế các sai sót", bà Nguyễn Thị Diễm My cho hay.

Tuy nhiên, để đảm bảo thống nhất trong quá trình triển khai, bà My cho rằng, dự thảo nên làm rõ hơn các điều kiện, trong đó, có thể xác định cụ thể các trường hợp được áp dụng hóa đơn tổng hợp, như: giao dịch phát sinh nhiều lần trong ngày với giá trị nhỏ; người mua không yêu cầu lấy hóa đơn tại thời điểm giao dịch; và cho phép tổng hợp các giao dịch trong ngày hoặc theo kỳ để lập một hóa đơn.

Bên cạnh đó, nội dung của hóa đơn tổng hợp cũng nên được hướng dẫn cụ thể, bao gồm tổng giá trị hàng hóa, dịch vụ trên tổng giá trị hàng hóa, dịch vụ; thời điểm lập hóa đơn (thường vào cuối ngày); cũng như yêu cầu về hệ thống lưu trữ dữ liệu chi tiết để phục vụ đối chiếu khi cơ quan thuế thực hiện thanh tra, kiểm tra.

Một nội dung khác được bà My đề cập đó là thời điểm lập hóa đơn. Theo dự thảo, thời điểm này gắn với thời điểm bán hàng hóa hoặc cung cấp dịch vụ. Tuy nhiên, trong thực tế, một số mô hình kinh doanh mới có thể phát sinh những tình huống cần được hướng dẫn rõ hơn. Cụ thể như hoạt động thương mại điện tử có nhiều khâu trung gian; dịch vụ cung cấp theo kỳ hoặc theo gói thuê bao; hoặc hàng hóa xuất kho gửi bán, ký gửi, giao qua đơn vị vận chuyển… đều có đặc thù riêng.

“Do đó, việc có hướng dẫn cụ thể hơn đối với các trường hợp này được kỳ vọng sẽ hỗ trợ doanh nghiệp và hộ kinh doanh thực hiện đúng quy định, đồng thời góp phần hạn chế các sai sót không đáng có trong quá trình áp dụng”, bà My cho hay.

Thực tế triển khai thời gian qua cho thấy, hóa đơn điện tử đã góp phần giảm chi phí quản lý, hỗ trợ kết nối và chia sẻ dữ liệu giữa các cơ quan liên quan. Theo đánh giá của Bộ Tài chính, kể từ khi áp dụng hóa đơn điện tử trên cả nước đến nay đã góp phần hỗ trợ cơ quan Thuế trong việc nâng cao hiệu quả quản lý, hỗ trợ cơ quan thuế thực hiện kết nối, chia sẻ và cung cấp dữ liệu hóa đơn điện tử cho các cơ quan khác của nhà nước.

Với các doanh nghiệp, hộ kinh doanh, việc áp dụng hóa đơn điện tử góp phần làm giảm chi phí quản lý, sử dụng hóa đơn, giúp nâng cao hiệu quả hoạt động của doanh nghiệp, giảm thiểu nhiều rủi ro so với sử dụng hóa đơn giấy. Với ngành Tài chính, dữ liệu hóa đơn điện tử được xác định là một trong các nền tảng cơ bản của cơ sở dữ liệu quốc gia về tài chính.

Việc ban hành Nghị định quy định về hóa đơn, chứng từ là yêu cầu tất yếu nhằm cụ thể hóa các quy định của Luật Quản lý thuế, bảo đảm cơ sở pháp lý đầy đủ, thống nhất cho việc tổ chức thực hiện trong thực tiễn, đồng thời phù hợp với chủ trương của Đảng, Nhà nước.


Tin bài có thể bạn quan tâm

Đề xuất điều chỉnh khung thuế xuất khẩu đối với 6 nhóm hàng nhôm, gỗ

Đề xuất điều chỉnh khung thuế xuất khẩu đối với 6 nhóm hàng nhôm, gỗ

Bộ Tài chính đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với 6 nhóm hàng nhôm và gỗ, trong đó giảm mức sàn từ 5% xuống 0%, tạo dư địa xây dựng chính sách thuế phù hợp với thực tiễn sản xuất, chế biến và xuất khẩu.
Dự thảo Luật An toàn thực phẩm (sửa đổi): Hướng tới kiểm soát thực phẩm nhập khẩu theo nguy cơ

Dự thảo Luật An toàn thực phẩm (sửa đổi): Hướng tới kiểm soát thực phẩm nhập khẩu theo nguy cơ

Dự án Luật An toàn thực phẩm (ATTP) sửa đổi dự kiến được Chính phủ trình Quốc hội xem xét, cho ý kiến lần đầu tại Kỳ họp thứ 2, Quốc hội khóa XVI, từ ngày 17/10 đến 20/11/2026. Một trong những nội dung đáng chú ý là triển khai phân tích nguy cơ, làm cơ sở điều chỉnh biện pháp quản lý, kiểm tra, truy xuất nguồn gốc và thu hồi thực phẩm. Để chuẩn bị cho hướng tiếp cận này, Bộ Y tế đang từng bước xây dựng nền tảng chuyên môn, cơ sở dữ liệu và hợp tác quốc tế.
Hủy nhầm hóa đơn điện tử phải lập hóa đơn mới thay thế

Hủy nhầm hóa đơn điện tử phải lập hóa đơn mới thay thế

Trường hợp doanh nghiệp thao tác sai khi gửi Mẫu 04/SS-HĐĐT dẫn đến hóa đơn điện tử bị hủy, hóa đơn này không còn giá trị sử dụng, người bán phải lập hóa đơn điện tử mới để thay thế theo quy định.
Thu nhập từ sản phẩm mới được ưu đãi thuế khi nào?

Thu nhập từ sản phẩm mới được ưu đãi thuế khi nào?

Doanh nghiệp bổ sung sản phẩm mới nhưng không tăng vốn đầu tư, mở rộng quy mô, nâng công suất, đổi mới công nghệ hoặc đáp ứng các tiêu chí khác của dự án đầu tư mở rộng thì thu nhập từ sản phẩm này không được hưởng ưu đãi thuế thu nhập doanh nghiệp theo diện đầu tư mở rộng.
Duy trì thủ tục hiện hành trong thời gian nâng cấp hệ thống một cửa quốc gia

Duy trì thủ tục hiện hành trong thời gian nâng cấp hệ thống một cửa quốc gia

Cục Hải quan hướng dẫn các chi cục hải quan khu vực duy trì phương thức làm thủ tục hiện hành đối với phương tiện vận tải chưa thực hiện trên Cổng thông tin một cửa quốc gia, trong thời gian chờ nâng cấp hệ thống và hướng dẫn triển khai mới theo Thông tư số 127/2026/TT-BTC.
Cục Thuế hướng dẫn xử lý khoản thu nộp thừa khi dừng thực hiện thủ tục hành chính

Cục Thuế hướng dẫn xử lý khoản thu nộp thừa khi dừng thực hiện thủ tục hành chính

Cục Thuế vừa làm rõ việc xử lý nghĩa vụ tài chính khi tổ chức, cá nhân dừng thực hiện thủ tục hành chính liên quan đến đăng ký đất đai, cấp giấy chứng nhận lần đầu.
Gỡ vướng hóa đơn và cách tính thuế cho hộ kinh doanh bán hàng đa kênh

Gỡ vướng hóa đơn và cách tính thuế cho hộ kinh doanh bán hàng đa kênh

Sàn thương mại điện tử đã khấu trừ, nộp thuế thay không đồng nghĩa hộ kinh doanh được miễn lập hóa đơn điện tử. Qua tình huống một hộ bán sách trên nhiều kênh, Cục Thuế làm rõ trách nhiệm lập hóa đơn, cách xử lý hàng đổi trả và thời điểm chuyển phương pháp tính thuế thu nhập cá nhân khi doanh thu vượt ngưỡng 3 tỷ đồng.
Nhập khẩu máy móc xây dựng đã qua sử dụng phải căn cứ quy định chuyên ngành

Nhập khẩu máy móc xây dựng đã qua sử dụng phải căn cứ quy định chuyên ngành

Việc nhập khẩu máy móc, thiết bị ngành xây dựng đã qua sử dụng phải căn cứ phạm vi áp dụng của Quyết định số 18/2019/QĐ-TTg và quy định quản lý chuyên ngành đối với từng mặt hàng.
Từ 9/10/2026, mức phí và lệ phí thuộc lĩnh vực an ninh mạng có nhiều thay đổi

Từ 9/10/2026, mức phí và lệ phí thuộc lĩnh vực an ninh mạng có nhiều thay đổi

Theo quy định tại Thông tư số 152/2026/TT-BTC, từ ngày 9/10/2026, phí thẩm định cấp giấy phép kinh doanh sản phẩm, dịch vụ an ninh mạng lần đầu hoặc cấp lại cho một loại hình sản phẩm, dịch vụ là 8 triệu đồng.
Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) thống nhất kết nối dữ liệu Cửa khẩu thông minh

Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) thống nhất kết nối dữ liệu Cửa khẩu thông minh

Chuẩn hóa dữ liệu logistics, tăng cường giám sát phương tiện vận tải thông minh không người lái và nghiên cứu mở rộng mô hình tại cặp cửa khẩu Móng Cái - Đông Hưng là những nội dung được Hải quan Việt Nam và Hải quan Nam Ninh (Trung Quốc) trao đổi ngày 13/10, trước thời điểm Thông tư số 128/2026/TT-BTC có hiệu lực.
Xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập

Xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập

Trước kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP), theo Cục Hải quan, việc xác định nghĩa vụ thuế giá trị gia tăng đối với hàng hóa tái nhập để sửa chữa, tái chế rồi tái xuất phải căn cứ vào hình thức tái nhập và quy định pháp luật liên quan.
Đề xuất điều chỉnh khung thuế xuất khẩu, tạo dư địa giảm thuế một số mặt hàng

Đề xuất điều chỉnh khung thuế xuất khẩu, tạo dư địa giảm thuế một số mặt hàng

Nhằm tạo cơ sở để xem xét mức thuế cụ thể phù hợp hơn với thực tế sản xuất, chế biến và xuất khẩu, tháo gỡ vướng mắc cho doanh nghiệp, Bộ Tài chính đề xuất điều chỉnh khung thuế suất thuế xuất khẩu đối với một số nhóm hàng nhôm, gỗ và than theo hướng hạ mức sàn, đồng thời giảm mức trần đối với sản phẩm nhôm.
Làm rõ trách nhiệm truy xuất nguồn gốc thực phẩm từ ngày 15/11

Làm rõ trách nhiệm truy xuất nguồn gốc thực phẩm từ ngày 15/11

Từ ngày 15/11/2026, cơ sở sản xuất, kinh doanh thực phẩm thuộc phạm vi quản lý của Bộ Công Thương phải thực hiện quy định về hồ sơ truy xuất theo Thông tư 63/2026/TT-BCT. Yêu cầu cung cấp hồ sơ trong 24 giờ cùng quy định riêng với hàng xuất nhập khẩu đặt ra trách nhiệm tổ chức thông tin đầy đủ, xuyên suốt chuỗi cung ứng.
Hướng dẫn phân biệt tỷ giá lập hóa đơn và tỷ giá khai thuế bằng ngoại tệ

Hướng dẫn phân biệt tỷ giá lập hóa đơn và tỷ giá khai thuế bằng ngoại tệ

Khi nghiệp vụ kinh tế, tài chính được phép phát sinh bằng ngoại tệ, tỷ giá giữa ngoại tệ và đồng Việt Nam thể hiện trên hóa đơn là tỷ giá giao dịch thực tế, được xác định theo quy định của pháp luật về kế toán.
Quy định mới làm rõ tiêu chí hàng hóa xuất xứ Việt Nam

Quy định mới làm rõ tiêu chí hàng hóa xuất xứ Việt Nam

Từ ngày 1/1/2027, hàng hóa sản xuất và lưu thông trong nước được xác định có xuất xứ Việt Nam phải đáp ứng các tiêu chí cụ thể. Cùng với yêu cầu về chuyển đổi mã số hàng hóa hoặc hàm lượng giá trị Việt Nam, trách nhiệm lưu giữ hồ sơ và chứng minh xuất xứ được đặt rõ đối với thương nhân, góp phần ngăn gian lận và bảo vệ uy tín hàng Việt.

Đọc nhiều