Bước vào giai đoạn 2 của Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, cơ quan Thuế đang đẩy nhanh xử lý hồ sơ tồn đọng, đồng thời rà soát những vướng mắc của doanh nghiệp đã ngừng hoạt động nhiều năm, không phát sinh hoạt động sản xuất, kinh doanh để nghiên cứu, đề xuất hướng xử lý phù hợp.
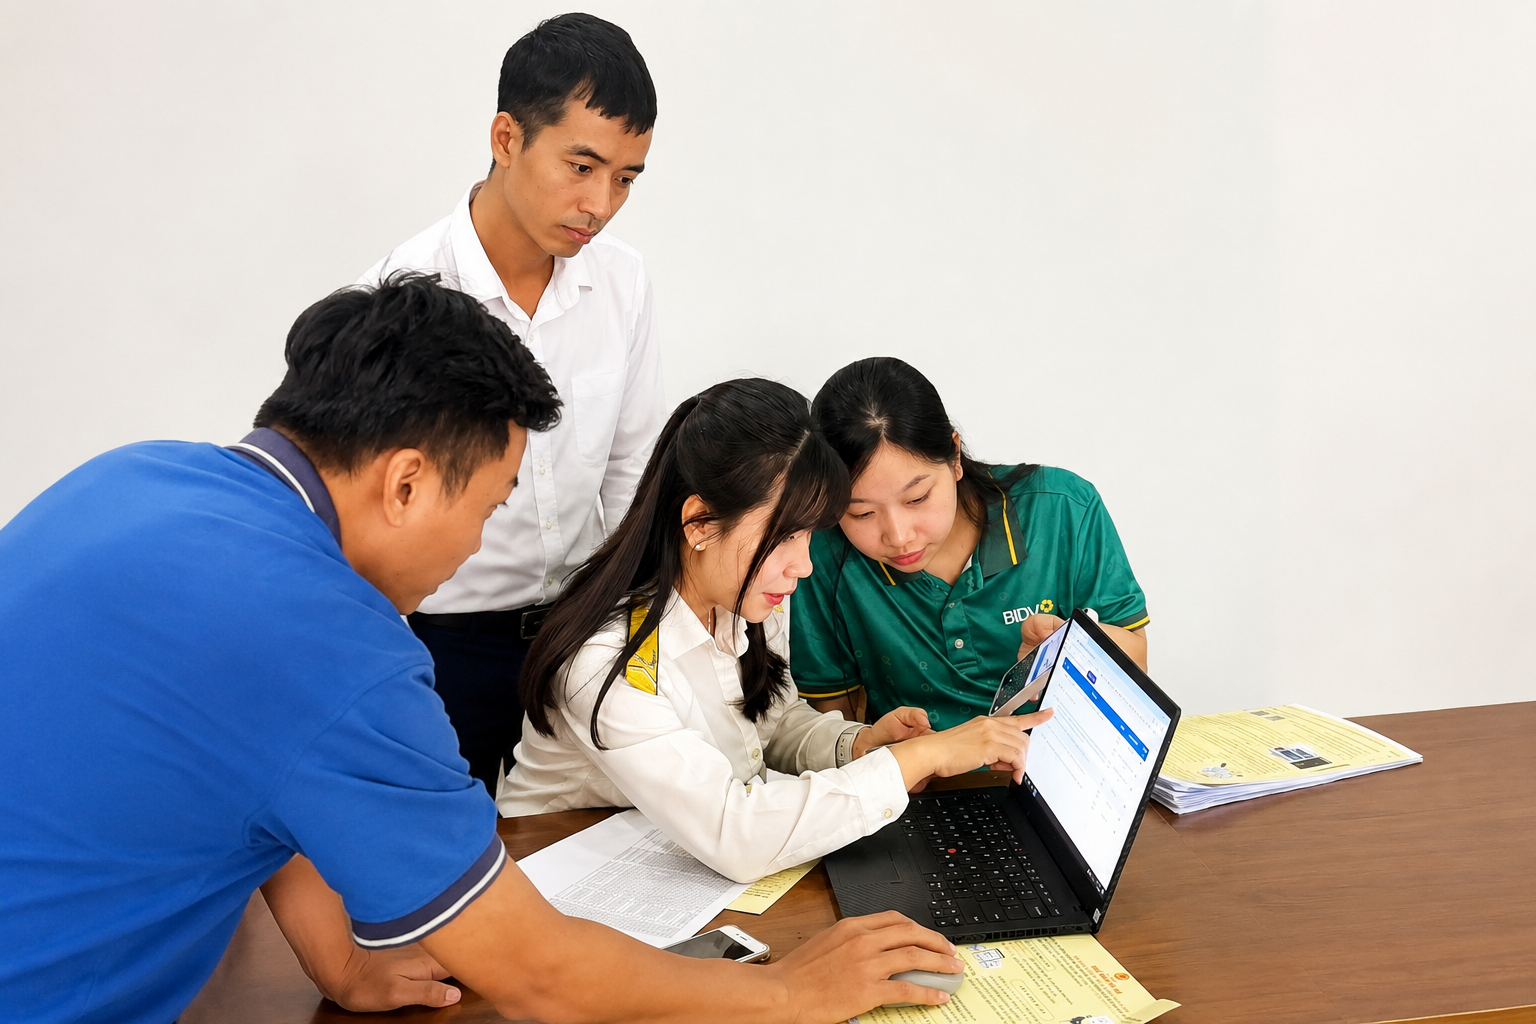 |
| Công chức Thuế TP. Huế đẩy mạnh rà soát người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký kinh doanh. Ảnh: Hồng Vân. |
Đẩy nhanh xử lý hồ sơ tồn đọng
Theo Quyết định số 595/QĐ-CT ngày 8/5/2026 của Cục Thuế, Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” được triển khai thống nhất trong toàn ngành Thuế trong năm 2026, với sự phối hợp của cơ quan đăng ký kinh doanh, chính quyền địa phương, công an và các cơ quan liên quan.
Sau khi kết thúc giai đoạn 1 vào ngày 15/7, chiến dịch đã bước sang giai đoạn 2, tập trung gửi thông báo, hướng dẫn, xử lý hồ sơ có thể hoàn tất nhanh và giải quyết dứt điểm các hồ sơ tồn đọng từ một năm trở lên.
Tại Huế, Thuế Thành phố đã thành lập Ban Chỉ đạo, Tổ giúp việc và triển khai chiến dịch trong toàn ngành. Nhiệm vụ được phân công cụ thể đến từng phòng, thuế cơ sở, gắn với chỉ tiêu và trách nhiệm của từng đơn vị, công chức quản lý địa bàn.
Theo dữ liệu do Cục Thuế giao và dữ liệu do Thuế TP. Huế quản lý đến ngày 31/3/2026, địa phương có 7.040 người nộp thuế là doanh nghiệp, tổ chức thuộc trạng thái 03 và 06. Trong đó, 4.678 doanh nghiệp, tổ chức ở trạng thái 03, chiếm 66%; 2.362 trường hợp ở trạng thái 06, chiếm 34%.
Đối với hộ, cá nhân kinh doanh, Thuế TP. Huế đang quản lý 31.057 người nộp thuế thuộc hai trạng thái này, gồm 8.066 trường hợp ở trạng thái 03 và 22.991 trường hợp ở trạng thái 06.
Để xử lý khối lượng dữ liệu lớn, cơ quan Thuế đã tham mưu UBND Thành phố chỉ đạo các sở, ngành, cơ quan đăng ký kinh doanh, công an các cấp và chính quyền địa phương phối hợp trong quá trình triển khai.
Đối với nhóm doanh nghiệp ngừng hoạt động nhưng chưa hoàn thành thủ tục giải thể, cơ quan Thuế đã thông báo, yêu cầu người nộp thuế hoàn thành nghĩa vụ kê khai, nộp thuế. Trong tổng số 2.477 doanh nghiệp thuộc danh sách, 1.793 doanh nghiệp đã hoàn thành xử lý, 684 doanh nghiệp đang tiếp tục được xử lý.
Thuế TP. Huế cũng đã xác nhận 260 người nộp thuế hoàn thành nghĩa vụ thuế để thực hiện thủ tục giải thể tại cơ quan đăng ký kinh doanh; công khai 2.320 doanh nghiệp ngừng hoạt động nhưng chưa hoàn thành thủ tục giải thể.
Với doanh nghiệp không hoạt động tại địa chỉ đã đăng ký, Thuế TP. Huế tiếp tục rà soát, công khai thông tin và phối hợp với cơ quan đăng ký kinh doanh xử lý theo quy định.
Đối với những trường hợp đủ điều kiện áp dụng biện pháp cưỡng chế, Thuế TP. Huế đã có văn bản đề nghị thu hồi Giấy chứng nhận đăng ký doanh nghiệp.
Trong khi đó, tại TP. Đà Nẵng, cơ quan Thuế cũng yêu cầu các đơn vị tập trung nguồn lực xử lý dứt điểm hồ sơ người nộp thuế trạng thái 03, 06, nhất là những hồ sơ tồn đọng nhiều năm.
Các đơn vị đã hoàn thành phân công đầu mối xử lý đối với 100% hồ sơ thuộc phạm vi chiến dịch. Thống kê đến ngày 31/7/2026, Thuế TP. Đà Nẵng đã xử lý 6.654/12.004 hồ sơ doanh nghiệp, tổ chức trạng thái 03, đạt 55,43%; đối với trạng thái 06, đã xử lý 299/30.439 hồ sơ.
Đối với hộ kinh doanh, cá nhân kinh doanh, cơ quan Thuế đã xử lý 6.693/15.069 hồ sơ trạng thái 03 và 9.641/52.327 hồ sơ trạng thái 06.
Cùng với xử lý hồ sơ, cơ quan Thuế đã thực hiện công khai thông tin, ban hành thông báo, cập nhật trạng thái người nộp thuế và phối hợp với Sở Tài chính, cơ quan đăng ký kinh doanh, UBND các cấp xử lý các trường hợp không còn hoạt động tại địa chỉ đã đăng ký.
Thuế TP. Đà Nẵng đã công khai 86.370 người nộp thuế; ban hành thông báo đối với 79.535 người nộp thuế; chuyển 16.745 doanh nghiệp sang Sở Tài chính thực hiện thủ tục thu hồi Giấy chứng nhận đăng ký doanh nghiệp; chuyển 2.103 doanh nghiệp thực hiện thủ tục chấm dứt hiệu lực mã số thuế và chuyển 3.138 doanh nghiệp từ trạng thái 03 sang trạng thái 06 theo quy định.
Qua triển khai chiến dịch, cơ quan Thuế đã thu hồi 18,35 tỷ đồng tiền thuế nợ và 6,28 tỷ đồng tiền chậm nộp, đồng thời xử phạt vi phạm hành chính theo quy định.
Rà soát vướng mắc, gỡ điểm nghẽn cho doanh nghiệp
Theo Cục Thuế, qua rà soát, cơ quan Thuế xác định gần 620.000 doanh nghiệp thuộc diện cần xử lý, gồm khoảng 292.000 doanh nghiệp đã ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế, giải thể và hơn 325.000 doanh nghiệp không còn hoạt động tại địa chỉ đã đăng ký.
Chiến dịch không chỉ là giải quyết số hồ sơ tồn đọng, mà còn phải xác định chính xác tình trạng thực tế của từng người nộp thuế. Khi dữ liệu không được cập nhật kịp thời, cơ quan quản lý có thể phải dành nguồn lực để xử lý những hồ sơ không còn hoạt động, trong khi việc nhận diện và tập trung vào các đối tượng có rủi ro thực sự có thể bị phân tán.
Mục tiêu của Chiến dịch vì vậy được đặt ở cả hai phía: xử lý số hồ sơ tồn đọng ở trạng thái 03 - người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế - và trạng thái 06 - người nộp thuế không hoạt động tại địa chỉ đã đăng ký; đồng thời kiểm soát chặt phát sinh mới, không để hồ sơ giải thể, chấm dứt hoạt động tiếp tục tồn đọng.
Đối với doanh nghiệp đã ngừng hoạt động, quá trình rà soát là cơ hội để hoàn thành các nghĩa vụ còn tồn tại, thực hiện thủ tục chấm dứt hiệu lực mã số thuế hoặc giải thể theo quy định.
Với doanh nghiệp vẫn đang hoạt động, việc cập nhật, chuẩn hóa thông tin giúp hạn chế những vướng mắc không đáng có trong quá trình thực hiện thủ tục về thuế, đăng ký kinh doanh và các giao dịch hành chính.
| Ba giai đoạn của Chiến dịch “Làm sạch mã số thuế” Giai đoạn 1, từ ngày ban hành Quyết định triển khai chiến dịch đến hết 15/7/2026: Kiện toàn bộ máy chỉ đạo; tiếp nhận danh sách, rà soát sơ bộ, chuẩn hóa thông tin người đại diện, phân nhóm bước đầu; công khai đầu mối tiếp nhận phản ánh, xây dựng kế hoạch chi tiết và đăng ký chỉ tiêu KPI. Giai đoạn 2, từ ngày 15/7 đến hết ngày 31/10/2026: Tập trung gửi thông báo, thư mời, tổ chức làm việc, hướng dẫn, xử lý hồ sơ đơn giản và giải quyết dứt điểm hồ sơ tồn đọng từ một năm trở lên; đẩy mạnh công khai, vận động, hỗ trợ người nộp thuế hoàn thành nghĩa vụ và thủ tục theo quy định. Giai đoạn 3, từ ngày 1/11 đến hết ngày 31/12/2026: Tập trung xử lý hồ sơ khó, hồ sơ tồn đọng kéo dài, hồ sơ có dấu hiệu rủi ro cao; củng cố, chuyển hồ sơ vi phạm nghiêm trọng theo quy định; tổng hợp, đánh giá và báo cáo kết quả toàn diện chiến dịch. |
Ở góc độ quản lý, dữ liệu chính xác còn là cơ sở để cơ quan Thuế phân loại rủi ro tốt hơn.
Theo ghi nhận của phóng viên, quá trình làm sạch mã số thếu vẫn ghi nhận một số vướng mắc đối với những doanh nghiệp đã ngừng hoạt động, không còn hoạt động tại địa chỉ đăng ký trong thời gian dài nhưng sau đó quay trở lại hoạt động hoặc thực hiện thủ tục chấm dứt hoạt động.
Theo quy định, khi thực hiện các thủ tục liên quan, doanh nghiệp phải hoàn thiện các hồ sơ khai thuế còn thiếu. Tuy nhiên, thực tế có trường hợp hồ sơ còn thiếu trong cả thời gian trước và sau khi doanh nghiệp không còn hoạt động tại địa chỉ đăng ký, trong đó có những tờ khai không phát sinh số liệu.
Việc hoàn thiện các hồ sơ này có thể làm phát sinh thêm thủ tục và chi phí tuân thủ cho doanh nghiệp. Nghĩa vụ kê khai và thực hiện nghĩa vụ thuế của người nộp thuế đã được pháp luật quy định. Trường hợp không thực hiện hoặc thực hiện không đầy đủ thì phải chịu trách nhiệm theo quy định hiện hành.
Tuy nhiên, theo ông Nguyễn Đức Huy, Phó Trưởng ban Nghiệp vụ thuế (Cục Thuế), đối với những trường hợp thực tế đã ngừng hoạt động, không phát sinh doanh thu, hóa đơn và hoạt động sản xuất, kinh doanh, cơ quan Thuế đang tiếp tục rà soát để nghiên cứu, đề xuất hướng xử lý phù hợp với cấp có thẩm quyền.
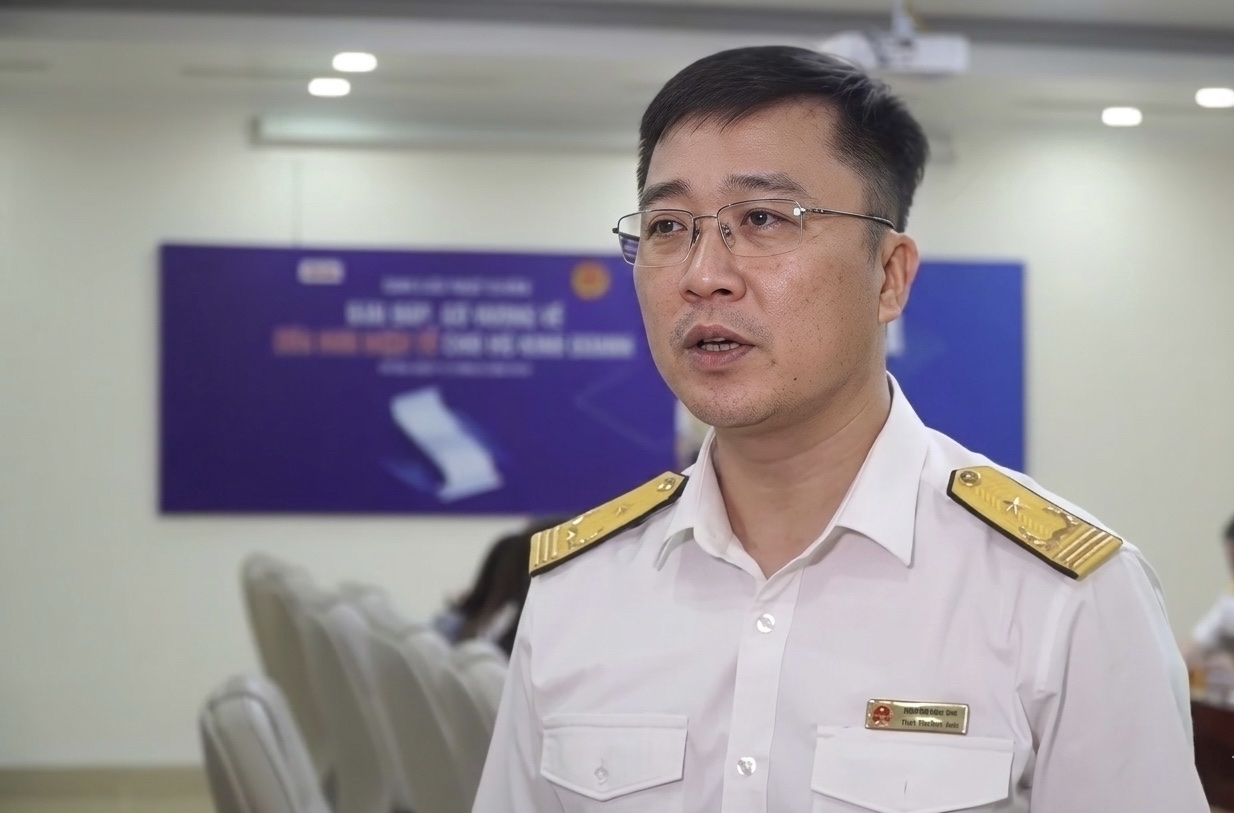 |
| Ông Nguyễn Đức Huy, Phó Trưởng ban Nghiệp vụ thuế (Cục Thuế). Ảnh: Hương Quỳnh |
Mục tiêu là vừa bảo đảm yêu cầu quản lý, vừa hạn chế những thủ tục không cần thiết đối với người nộp thuế. Đối với các nghĩa vụ phát sinh trong thời gian người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký, cơ quan Thuế cũng tiếp tục rà soát các quy định liên quan, nhằm bảo đảm việc xử lý thống nhất, phù hợp với thực tế quản lý và từng trường hợp cụ thể.
Liên quan đến quy định xử phạt vi phạm hành chính về thuế, ông Nguyễn Đức Huy cho biết, cơ quan Thuế đã báo cáo Chính phủ về việc sửa đổi, bổ sung một số quy định tại Nghị định số 125/2020/NĐ-CP theo Nghị định số 310/2025/NĐ-CP. Trong đó, các quy định về xử lý đối với những hành vi có tính chất tương tự cũng được xem xét theo hướng phù hợp hơn, bảo đảm tránh xử lý trùng lặp đối với cùng một nội dung vi phạm.
Cục Thuế cũng đang tiếp tục rà soát các quy định về xử phạt hành chính đối với những trường hợp người nộp thuế không còn hoạt động tại địa chỉ đã đăng ký, trên cơ sở thực tiễn quản lý để nghiên cứu, đề xuất giải pháp phù hợp.
“Chúng tôi sẽ báo cáo cấp có thẩm quyền để có giải pháp tháo gỡ cho những trường hợp không phát sinh hóa đơn, không có hoạt động sản xuất, kinh doanh”, ông Nguyễn Đức Huy cho hay.