Nhiều doanh nghiệp cho rằng, không có doanh thu, không phát sinh số thuế phải nộp thì không cần khai thuế. Tuy nhiên, theo cơ quan Thuế, nghĩa vụ khai thuế và nghĩa vụ nộp thuế là hai vấn đề khác nhau. Việc ngừng hoạt động nhưng không hoàn tất các thủ tục về thuế có thể khiến doanh nghiệp gặp nhiều vướng mắc khi muốn xử lý, giải thể sau nhiều năm.
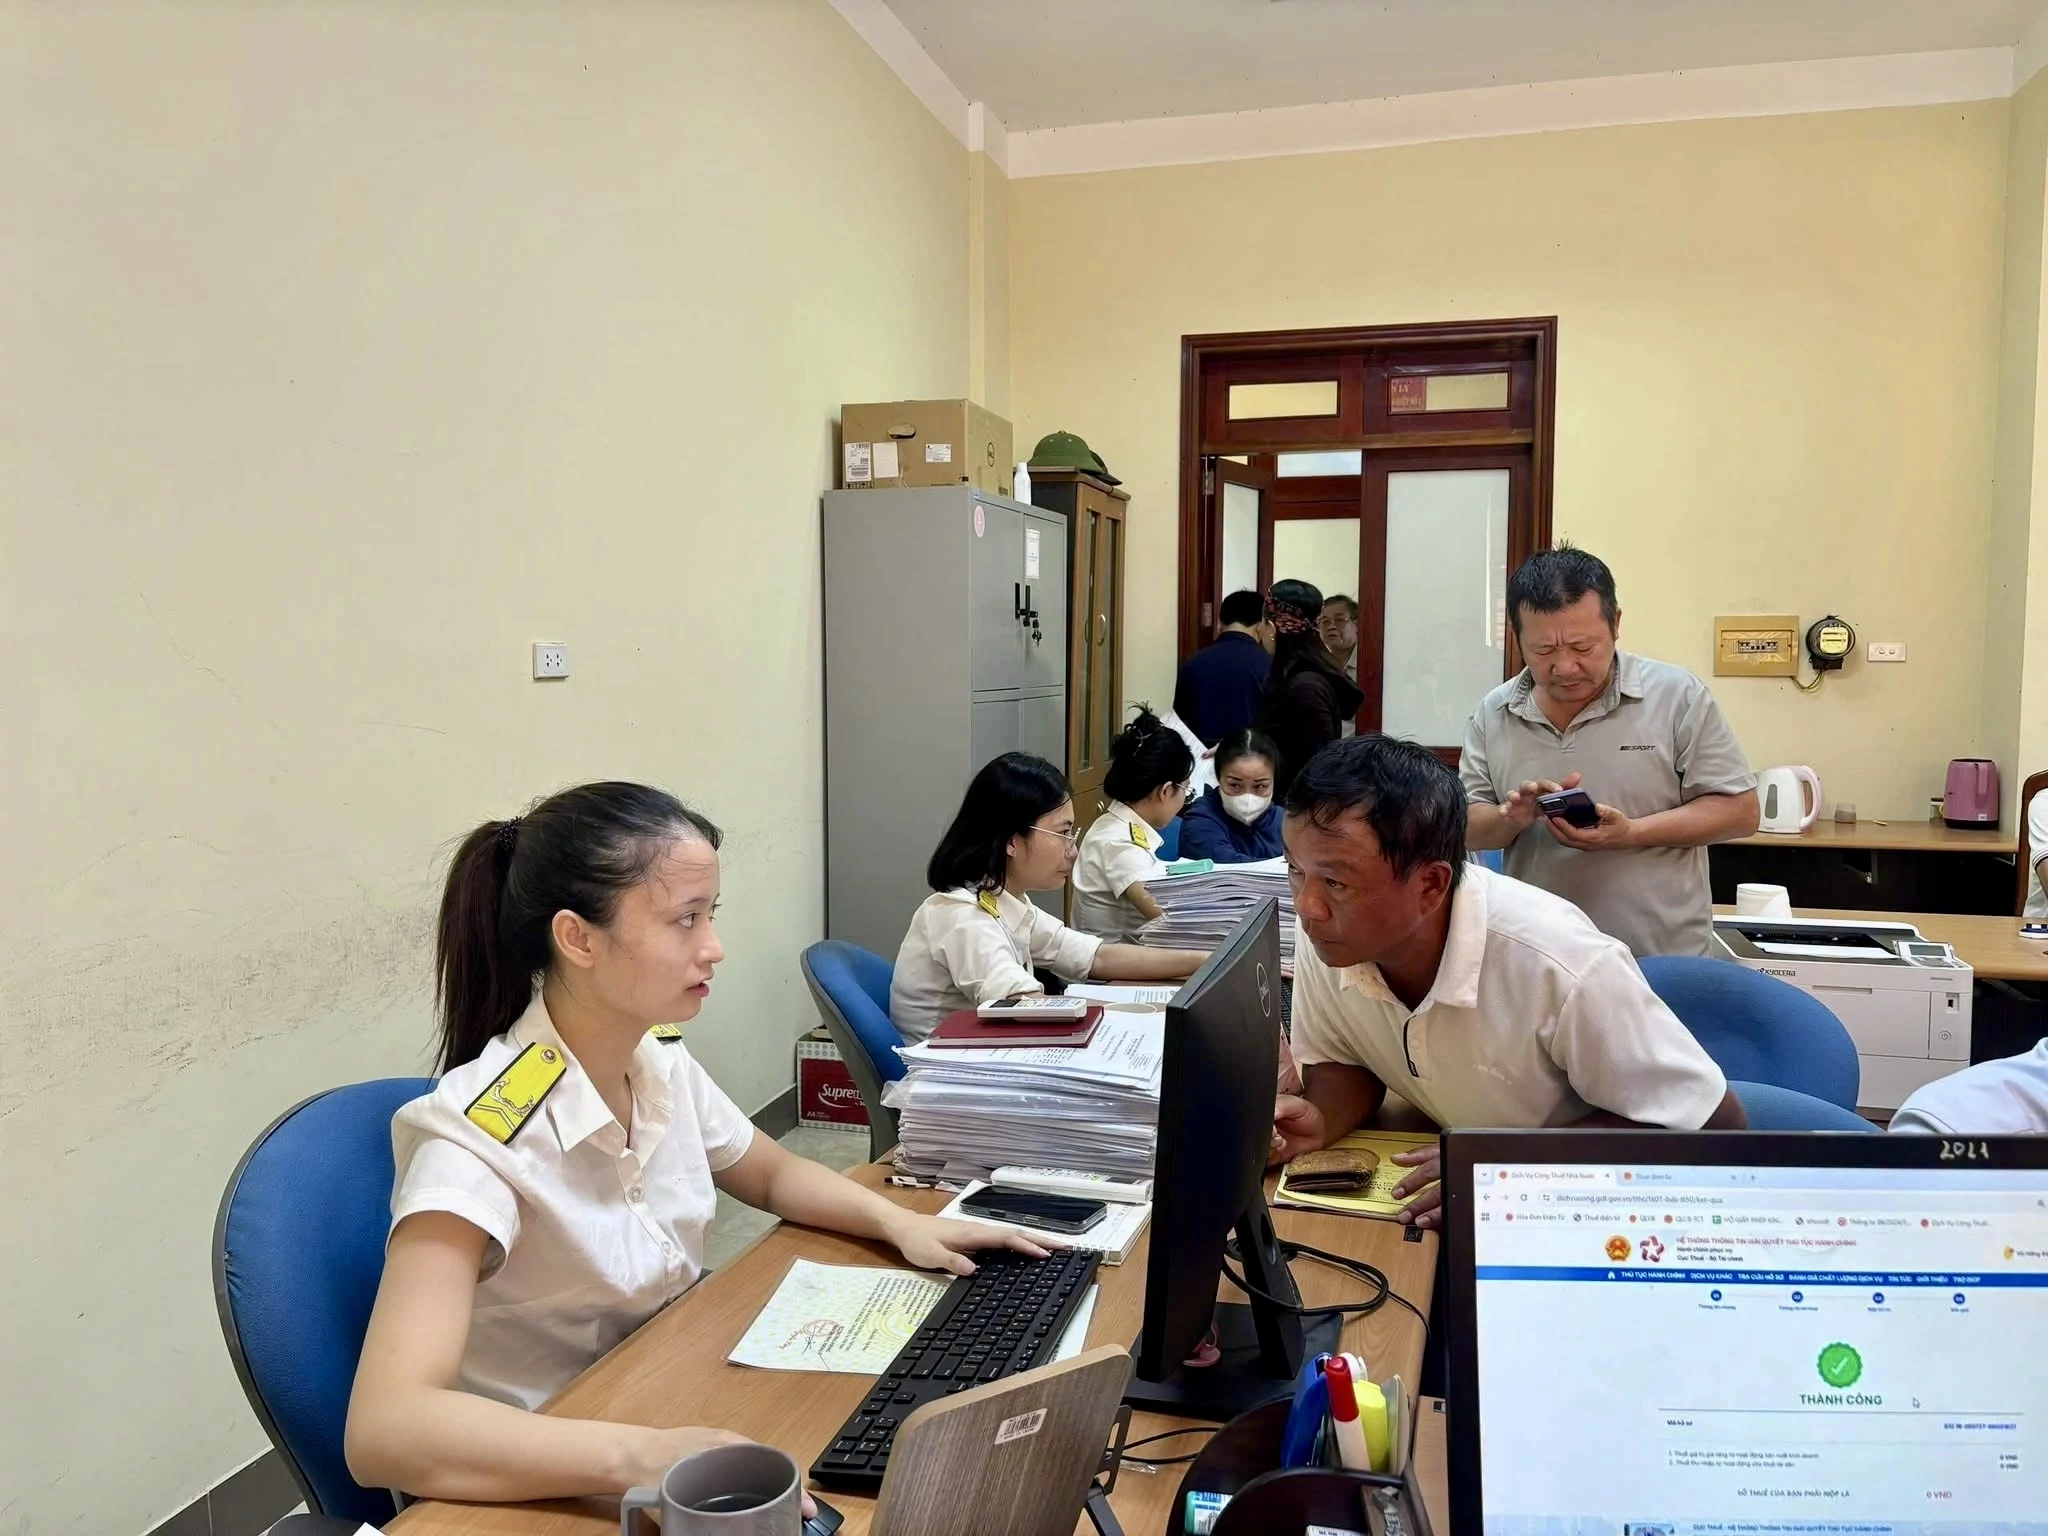 |
| Không phát sinh doanh thu vẫn phải làm tờ khai thuế. Ảnh: Tư liệu. |
Ngừng kinh doanh nhưng vẫn “treo” doanh nghiệp
Sau nhiều năm gần như không hoạt động, chị H, một giám đốc về tư vấn đầu tư và phát triển ở khu đô thị Trung Hòa bất ngờ được cơ quan Thuế mời lên làm việc liên quan đến doanh nghiệp do mình đứng tên.
Công ty của chị được thành lập và hoạt động từ năm 2017, do sức khỏe không tốt, công việc kinh doanh khó khăn, năm 2019 chị làm thủ tục tạm ngừng hoạt động. Sau đó, doanh nghiệp tiếp tục được tạm ngừng trong một số khoảng thời gian theo quy định.
Từ năm 2021, trên hệ thống quản lý thuế thể hiện doanh nghiệp không còn nộp các hồ sơ khai thuế theo quy định.
“Chị nghĩ đơn giản là công ty không có doanh thu thì không có gì để khai thuế. Kế toán trước đây cũng không làm nữa vì công ty không có doanh số, nên chị không để ý”, chị H. chia sẻ.
Theo chị H, công ty vẫn tồn tại nhưng thực tế không còn kinh doanh. Gần đây, thông qua kế toán cũ, chị mới nhận được thông tin đề nghị lên cơ quan Thuế làm việc.
Điều khiến chị H lo lắng không chỉ là việc hoàn tất thủ tục để đóng doanh nghiệp, mà còn là các hồ sơ thuế của những năm trước.
Chị H. chia sẻ, chị được công chức thuế hướng dẫn doanh nghiệp có thể phải rà soát, hoàn thiện các hồ sơ khai thuế còn thiếu và xử lý các nghĩa vụ tài chính liên quan trong thời gian chưa hoàn tất thủ tục; đồng thời rà soát lại quá trình hoạt động trước đây của doanh nghiệp.
 |
| Ông Trần Ca, Tổng giám đốc Công ty TNHH Đại lý thuế ACC Thái Bình Dương. Ảnh: NVCC. |
“Tôi cứ nghĩ không có doanh thu thì không phát sinh thuế, nên không cần làm gì. Bây giờ muốn đóng thì lại phải làm nhiều thủ tục, mà doanh nghiệp đã để lâu như vậy rồi”, chị H. nói.
Câu chuyện của chị H. đặt ra một vấn đề không ít doanh nghiệp có thể gặp phải: không phát sinh số thuế phải nộp có đồng nghĩa với không phải nộp hồ sơ khai thuế?
Trao đổi với phóng viên, ông Trần Ca, Tổng giám đốc Công ty TNHH Đại lý thuế ACC Thái Bình Dương, cho rằng cần phân biệt giữa nghĩa vụ khai thuế và nghĩa vụ nộp thuế.
Theo ông Ca, khi doanh nghiệp đã thành lập và thuộc diện thực hiện nghĩa vụ khai thuế, việc có phát sinh doanh thu hay không là vấn đề khác với nghĩa vụ khai thuế.
“Không phát sinh doanh thu vẫn phải làm tờ khai thuế”, ông Ca nói.
Theo đó, nếu doanh nghiệp thực tế có hoạt động, có phát sinh doanh thu nhưng không kê khai, khi cơ quan Thuế kiểm tra, xác định có doanh thu thì doanh nghiệp có thể phải thực hiện các nghĩa vụ kê khai, nộp thuế, tiền chậm nộp và có thể xử phạt theo quy định.
Với doanh nghiệp thực tế không hoạt động, ông Ca cho rằng không nên để doanh nghiệp tồn tại trên hệ thống mà không thực hiện nghĩa vụ liên quan. Doanh nghiệp cần làm thủ tục tạm ngừng hoạt động theo quy định; khi hết thời gian tạm ngừng, phải tiếp tục thực hiện thủ tục phù hợp với tình trạng hoạt động, thay vì bỏ mặc doanh nghiệp.
Theo ông Ca, việc bỏ sót hồ sơ khai thuế trong thời gian dài có thể khiến doanh nghiệp gặp nhiều vướng mắc khi thực hiện thủ tục giải thể.
Trường hợp doanh nghiệp không phát sinh hoạt động, không có doanh thu nhưng chậm nộp hồ sơ khai thuế, vẫn có thể phát sinh xử phạt hành chính về hành vi chậm nộp hồ sơ theo quy định.
Trong khi đó, nếu doanh nghiệp có phát sinh doanh thu nhưng không kê khai, ngoài xử phạt hành chính, doanh nghiệp có thể phải thực hiện nghĩa vụ truy thu thuế, tiền chậm nộp và các khoản phạt theo quy định của pháp luật tùy theo hành vi, mức độ vi phạm.
| Xử phạt và cưỡng chế Điều 49 Luật Quản lý thuế số 108/2025/QH15 quy định 8 biện pháp cưỡng chế: - Trích tiền từ tài khoản tại tổ chức tín dụng, chi nhánh ngân hàng nước ngoài; phong tỏa tài khoản. - Khấu trừ một phần tiền lương hoặc thu nhập. - Dừng làm thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu. - Ngừng sử dụng hóa đơn. - Thu tiền, tài sản khác của đối tượng bị cưỡng chế do cơ quan, tổ chức, cá nhân khác đang nắm giữ. - Kê biên tài sản, bán đấu giá tài sản kê biên. - Nộp đơn yêu cầu áp dụng thủ tục phá sản. - Thu hồi các giấy chứng nhận đăng ký, giấy phép thành lập và hoạt động, giấy phép hành nghề, đăng ký/giấy phép hoạt động kinh doanh nền tảng thương mại điện tử theo quy định. |
“Không có doanh thu không đồng nghĩa với việc doanh nghiệp được phép bỏ qua nghĩa vụ khai thuế. Ngược lại, khai thuế cũng không đồng nghĩa với việc doanh nghiệp có số thuế phải nộp”, ông Ca nhấn mạnh.
Không có thuế phải nộp chưa chắc được miễn khai thuế
Theo Cục Thuế, người nộp thuế cần phân biệt rõ giữa “không phát sinh số thuế phải nộp” và “không phải nộp hồ sơ khai thuế”. Đây là hai vấn đề khác nhau.
Pháp luật thuế quy định cụ thể các trường hợp người nộp thuế không phải nộp hồ sơ khai thuế; việc có thuộc trường hợp này hay không phải căn cứ vào từng sắc thuế, loại hoạt động và điều kiện cụ thể của người nộp thuế.
Một số trường hợp có thể không phải nộp hồ sơ khai thuế gồm: chỉ có hoạt động thuộc đối tượng không chịu thuế; một số trường hợp không phát sinh nghĩa vụ khấu trừ; doanh nghiệp đang tạm ngừng hoạt động và đáp ứng đủ điều kiện; đã nộp hồ sơ chấm dứt hiệu lực mã số thuế, trừ những nghĩa vụ còn phải thực hiện; hoặc trường hợp cơ quan Thuế đã có đủ dữ liệu theo quy định để xác định nghĩa vụ thuế.
Cục Thuế lưu ý, người nộp thuế không nên tự suy luận rằng “không có thuế phải nộp thì không cần khai”. Cần đối chiếu quy định tại Nghị định số 252/2026/NĐ-CP để xác định chính xác mình có thuộc trường hợp không phải nộp hồ sơ khai thuế hay không.
Bên cạnh đó, người nộp thuế cần theo dõi riêng thời hạn nộp hồ sơ khai thuế và thời hạn nộp tiền thuế. Đối với tổ chức, doanh nghiệp thuộc phạm vi áp dụng Nghị định số 252/2026/NĐ-CP, thời hạn khai thuế tùy theo hình thức khai.
Hồ sơ khai theo từng lần phát sinh chậm nhất vào ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế; khai theo tháng chậm nhất ngày 20 của tháng tiếp theo; khai theo quý chậm nhất ngày cuối cùng của tháng đầu quý tiếp theo. Hồ sơ khai năm, quyết toán thuế thực hiện theo thời hạn riêng của từng sắc thuế, trường hợp.
Đối với hộ, cá nhân kinh doanh, thời hạn thực hiện theo Nghị định số 68/2026/NĐ-CP và các văn bản sửa đổi, bổ sung.
Trong quá trình thực hiện nghĩa vụ thuế, nếu phát hiện hồ sơ đã nộp có sai sót, người nộp thuế cần chủ động khai bổ sung theo quy định, thay vì chờ cơ quan Thuế kiểm tra. Việc rà soát, điều chỉnh sớm giúp bảo đảm số liệu thuế chính xác, đồng thời hạn chế tiền chậm nộp và rủi ro xử phạt.
Theo Điều 12 Nghị định số 252/2026/NĐ-CP, người nộp thuế được khai bổ sung hồ sơ khai thuế, khoản thu khác đã nộp có sai sót trong thời hạn 5 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai sót.
Quá thời hạn này, người nộp thuế không được khai bổ sung nhưng vẫn có quyền giải trình với cơ quan Thuế về sai sót đã phát hiện.
Như vậy, không phát sinh số thuế phải nộp không đồng nghĩa với không phải khai thuế. Doanh nghiệp cần xác định đúng nghĩa vụ khai thuế của mình và chỉ không nộp hồ sơ khi thuộc trường hợp được pháp luật quy định.
| Thời hạn nộp tiền thuế - Đối với trường hợp tự tính thuế (tự khai, tự nộp): + Khai thuế thông thường: Hạn nộp tiền chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. + Khai bổ sung (khi có sai sót): Hạn nộp tiền được tính theo hạn nộp hồ sơ khai thuế của kỳ tính thuế gốc (kỳ có sai sót). + Tạm nộp theo quý: Thực hiện theo quy định riêng cho từng sắc thuế. - Đối với trường hợp cơ quan thuế (hoặc cơ quan nhà nước) tính và thông báo: + Hạn nộp tiền là ngày được ghi cụ thể trên thông báo, quyết định hoặc văn bản xử lý của cơ quan thuế và cơ quan có thẩm quyền. Trong thời gian chờ giải quyết khiếu nại, khởi kiện về số tiền thuế/phạt, người nộp thuế vẫn phải nộp đầy đủ và đúng hạn số tiền theo thông báo, quyết định hoặc văn bản xử lý của cơ quan Thuế và cơ quan có thẩm quyền trừ khi có quyết định tạm đình chỉ thi hành thông báo/quyết định/văn bản xử lý thuế từ cơ quan nhà nước có thẩm quyền. Theo Luật Quản lý thuế số 108/2025/QH15, mức tiền chậm nộp là 0,03%/ngày tính trên số tiền thuế chậm nộp. Trường hợp bất khả kháng, người nộp thuế khai theo tháng, quý, năm hoặc từng lần phát sinh nghĩa vụ có thể được gia hạn nộp hồ sơ khai thuế không quá 30 ngày kể từ ngày hết thời hạn nộp hồ sơ. Vì vậy, người nộp thuế nên thường xuyên kiểm tra tình hình thực hiện nghĩa vụ thuế và các khoản còn nợ trên tài khoản giao dịch thuế điện tử. |