





Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10
Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.


Hệ thống hóa nguyên tắc xác định và ranh giới định giá
Nền tảng của sự minh bạch bắt đầu từ việc chuẩn hóa các phương pháp xác định trị giá và xác định chính xác điểm dừng của hàng hóa theo nguyên tắc giá thực tế tính đến biên giới đầu tiên.
Theo quy định tại Nghị định số 167/2024/NĐ-CP, đối với hàng nhập khẩu, trị giá hải quan được cụ thể hóa bằng cách áp dụng tuần tự sáu phương pháp định giá và bắt buộc phải dừng lại ngay tại phương pháp đầu tiên tìm được kết quả hợp lệ.
Cách tiếp cận này giúp ngăn chặn việc áp giá chủ quan từ phía cơ quan quản lý, tạo ra sự dự báo tài chính chuẩn xác cho doanh nghiệp. Ngược lại, đối với hàng xuất khẩu, trị giá được tính đến cửa khẩu xuất nhưng điểm mới cốt lõi là sự tách bạch hoàn toàn phí bảo hiểm quốc tế (I) và phí vận tải quốc tế (F) ra khỏi trị giá tính thuế.
Việc loại bỏ các chi phí cấu thành sau cửa khẩu xuất theo trình tự áp dụng bốn phương pháp định giá chuyên biệt đã phản ánh đúng lợi thế cạnh tranh về giá gốc của hàng hóa Việt Nam trên thị trường quốc tế, đồng thời tuân thủ triệt để các chuẩn mực của Tổ chức Thương mại thế giới (WTO).
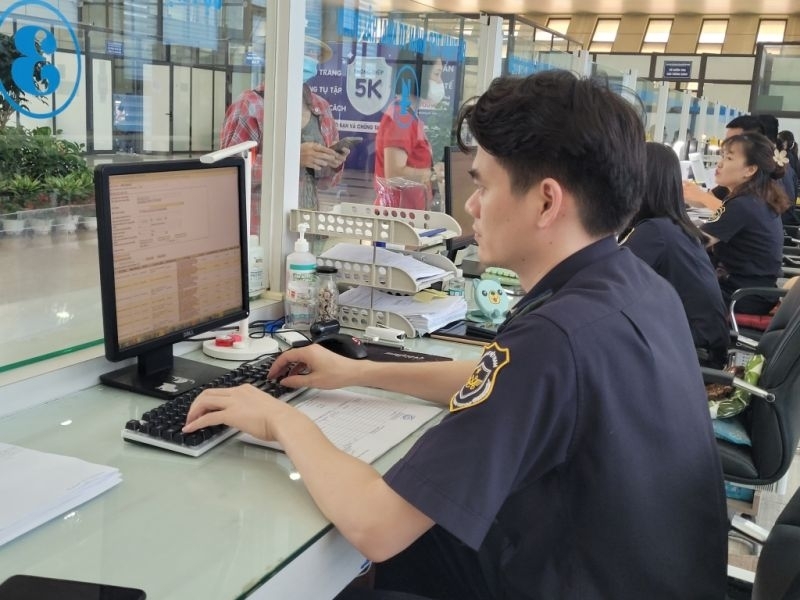 |
| Công chức Hải quan triển khai các quy trình nghiệp vụ. Ảnh: H.Nụ |
Sự logic trong lập luận quản lý của Nghị định số 167/2024/NĐ-CP còn thể hiện qua việc định nghĩa chi tiết khái niệm cửa khẩu cho từng phương thức vận tải để làm căn cứ tính toán các phí liên quan. Đối với đường biển và đường hàng không, cửa khẩu là cảng xếp hoặc dỡ hàng nơi hàng hóa được nhấc lên hoặc hạ xuống phương tiện; với đường sắt là ga liên vận quốc tế; còn với đường bộ và thủy nội địa là nơi hàng hóa đi vào hoặc đi ra khỏi lãnh thổ Việt Nam được ghi nhận trên tờ khai.
Thậm chí, ranh giới ngăn cách giữa nội địa và khu phi thuế quan cũng được xác lập là điểm ngăn cách pháp lý để định giá. Việc minh bạch hóa các tọa độ địa lý này giúp loại bỏ hoàn toàn những vùng xám trong việc phân định chi phí vận chuyển nội địa và quốc tế, từ đó giảm thiểu các tranh chấp phát sinh giữa người khai hải quan và cơ quan chức năng trong quá trình thông quan.
Cải cách quy trình tham vấn và đòn bẩy từ lòng tin chiến lược
Sự chuyển dịch mạnh mẽ nhất trong thực tiễn thi hành được cụ thể hóa tại Thông tư số 121/2025/TT-BTC chính là việc bãi bỏ quy định yêu cầu giải trình ngay khi làm thủ tục đối với các dòng hàng thuộc danh mục rủi ro về giá.
Thay vào đó, một cơ chế giải phóng hàng trước và tham vấn sau trong thời hạn tối đa 30 ngày đã được thiết lập, cho phép doanh nghiệp đưa hàng về bảo quản hoặc đưa vào chuỗi sản xuất kịp thời. Điều này không chỉ giúp tối ưu hóa vòng quay vốn mà còn giảm thiểu áp lực logistics tại các cửa khẩu trọng điểm.
Hình thức tham vấn cũng được số hóa mạnh mẽ thông qua ưu tiên tham vấn gián tiếp trên hệ thống Dịch vụ công trực tuyến, nơi mọi trao đổi giữa Chi cục Hải quan khu vực và doanh nghiệp được lưu vết minh bạch, đảm bảo tính nhất quán trong việc ra quyết định hành chính.
Đi sâu vào khía cạnh thực thi, Thông tư số 121/2025/TT-BTC đặt ra yêu cầu khắt khe về hệ thống chứng từ minh chứng để đảm bảo tính xác thực của trị giá khai báo. Doanh nghiệp phải chuẩn bị một bộ hồ sơ đầy đủ bao gồm thỏa thuận giá cả, chứng từ vận tải, chứng từ thanh toán và đặc biệt là hồ sơ thông quan tại nước đối tác đã được hợp pháp hóa lãnh sự.
Việc yêu cầu hợp pháp hóa lãnh sự đối với các chứng từ từ nước ngoài là một bộ lọc kỹ thuật quan trọng, giúp cơ quan Hải quan đối chiếu chéo dữ liệu và ngăn chặn các hành vi gian lận thông qua việc khai sai lệch giá trị giao dịch. Tính nghiêm minh này là điều kiện tiên quyết để doanh nghiệp được hưởng đặc quyền tham vấn một lần, sử dụng kết quả nhiều lần trong vòng 6 tháng.
Để được hưởng cơ chế này, lô hàng tiếp theo phải đảm bảo tính giống hệt từ mã số HS, xuất xứ đến đối tác mua bán, tạo ra một hành lang thông thoáng cho những doanh nghiệp có lịch sử tuân thủ tốt.
Kết hợp với việc tập trung hoàn toàn thẩm quyền xét giảm giá về chi cục hải quan khu vực mà không còn phân chia theo tỷ lệ phần trăm như các quy định cũ, hệ thống pháp lý mới đã tạo ra một mô hình quản trị tập trung và hiệu quả.
Việc nắm vững và thực thi đúng các quy định tại Nghị định số 167/2024/NĐ-CP và Thông tư số 121/2025/TT-BTC không chỉ giúp doanh nghiệp giảm thiểu rủi ro pháp lý mà còn là cơ hội để nâng cấp năng lực quản trị, khẳng định vị thế trong chuỗi giá trị toàn cầu.
Đây chính là bước tiến quan trọng để ngành Hải quan Việt Nam xây dựng một hệ sinh thái minh bạch, nơi sự tuân thủ pháp luật được tôn trọng và sự thuận lợi thương mại được đảm bảo một cách bền vững.


















