Đó là đề xuất của Bộ Tài chính đưa ra lấy ý kiến đóng góp tại dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật thuế Tiêu thụ đặc biệt (TTĐB).
Theo đó, tại dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật Thuế TTĐB vừa trình Chính phủ, Bộ Tài chính đề xuất các loại xe ô tô chuyên dùng sử dụng cho cứu thương, chở phạm nhân, tang lễ… nếu thay đổi mục đích sử dụng so với mục đích đã được xác định thuộc đối tượng không chịu thuế thì phải chịu thuế TTĐB.
Điểm d khoản 1 Điều 3 Luật Thuế TTĐB quy định đối tượng không chịu thuế gồm: xe ô tô cứu thương; xe ô tô chở phạm nhân; xe ô tô tang lễ; xe ô tô thiết kế vừa có chỗ ngồi, vừa có chỗ đứng chở được từ 24 người trở lên; xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác theo quy định của Chính phủ.
Ngoài ra, tại khoản 4 Điều 3 Nghị định 108/2015/NĐ-CP quy định, đối với xe ô tô quy định tại khoản 4 Điều 3 của Luật Thuế TTĐB là các loại xe theo thiết kế của nhà sản xuất được sử dụng làm xe cứu thương, xe chở phạm nhân, xe tang lễ; xe thiết kế vừa có chỗ ngồi, vừa có chỗ đứng chở được từ 24 người trở lên; xe ô tô chạy trong khu vui chơi, giải trí, thể thao không đăng ký lưu hành và không tham gia giao thông và các loại xe chuyên dụng, xe không đăng ký lưu hành, không tham gia giao thông do Bộ Tài chính phối hợp với các bộ, cơ quan liên quan quy định cụ thể.
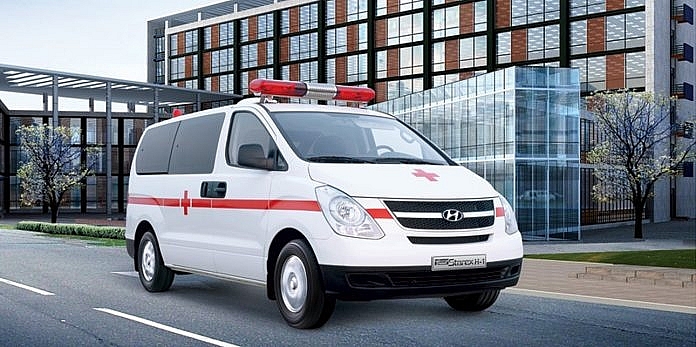 |
| Xe cứu thương thuộc diện được miễn thuế TTĐB. |
Tại tờ trình Chính phủ về dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật Thuế TTĐB Bộ Tài chính nêu, ngoài những xe ô tô chuyên dùng quy định tại Luật, đối với xe ô tô chuyên dùng khác thì cần quy định chi tiết tại dự thảo Nghị định đối với xe ô tô chuyên dùng phục vụ an ninh, quốc phòng do Bộ Công an hoặc Bộ Quốc phòng xác định và trường hợp có phát sinh thêm xe ô tô chuyên dùng khác nữa thì giao Bộ Xây dựng phối hợp với các cơ quan xác định để đảm bảo nguyên tắc 1 việc do 1 cơ quan chịu trách nhiệm (nếu quy định là các bộ liên quan xác định nếu xe ô tô chuyên dùng thuộc lĩnh vực quản lý của các bộ thì sẽ chưa rõ trách nhiệm, dễ xảy ra trường hợp người NK đề nghị nhưng bộ được đề nghị không xác định, hoặc người NK có văn bản xác định của 1 bộ nhưng cơ quan hải quan có thể không chấp nhận do xe mang tính chuyên ngành của bộ khác nhiều hơn...).
Trên cơ sở kế thừa các quy định đang được thực hiện ổn định cũng như để tránh vướng mắc trong quá trình thực hiện và phù hợp với chức năng, nhiệm vụ được giao của các bộ có liên quan, Bộ Tài chính trình Chính phủ quy định chi tiết tại khoản 6 Điều 4 dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật Thuế Tiêu TTĐB theo hướng:
“Đối với xe ô tô, xe chở người bốn bánh có gắn động cơ quy định tại điểm d khoản 1 Điều 3 của Luật Thuế TTĐB là các loại xe theo thiết kế của nhà sản xuất được sử dụng làm xe ô tô cứu thương, xe ô tô chở phạm nhân, xe ô tô tang lễ; xe ô tô thiết kế vừa có chỗ ngồi, vừa có chỗ đứng chở được từ 24 người trở lên; xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học; xe ô tô chuyên dùng phục vụ an ninh, quốc phòng do Bộ Công an hoặc Bộ Quốc phòng xác định. Bộ Xây dựng chủ trì phối hợp với các cơ quan liên quan xác định, hướng dẫn cụ thể về xe chuyên dùng khác thuộc đối tượng không chịu thuế TTĐB trong trường hợp có phát sinh.
Đối với xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học thuộc đối tượng không chịu thuế quy định tại khoản này phải có tài liệu chứng minh chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và đáp ứng hồ sơ theo quy định của Bộ Tài chính. Xe không đăng ký lưu hành là xe không đăng ký tham gia giao thông theo quy định của pháp luật về trật tự an toàn giao thông đường bộ.
Trường hợp xe ô tô chở người, xe chở người bốn bánh có gắn động cơ nêu tại khoản này thay đổi mục đích sử dụng so với mục đích đã được xác định thuộc đối tượng không chịu thuế thì thuộc đối tượng chịu thuế TTĐB.
Trong đó, tổ chức, cá nhân kinh doanh có xe ô tô chở người, xe chở người bốn bánh có gắn động cơ NK thay đổi mục đích sử dụng phải kê khai nộp thuế TTĐB với cơ quan Hải quan theo hướng dẫn của Bộ Tài chính về thủ tục hải quan; kiểm tra giám sát hải quan; thuế XNK và quản lý thuế đối với hàng hóa XNK.
Đồng thởi, tổ chức, cá nhân kinh doanh có xe ô tô chở người, xe chở người bốn bánh có gắn động cơ sản xuất trong nước thay đổi mục đích sử dụng thì thực hiện nghĩa vụ nộp thuế TTĐB thay cho tổ chức, cá nhân sản xuất và kê khai, nộp thuế TTĐB theo giá trị còn lại sau khi trừ giá trị đã khấu hao theo quy định với cơ quan Thuế quản lý trực tiếp”.
Quy định liên quan về đối tượng chịu thuế đối với xe có gắn động cơ dưới 24 chỗ, theo Bộ Tài chính, tại điểm d khoản 1 Điều 2 Luật Thuế TTĐB quy định: “Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng".
Ngoài ra, tại điểm d khoản 1 Điều 3 Luật Thuế TTĐB cũng quy định đối tượng không chịu thuế như sau: “Xe ô tô cứu thương; xe ô tô chở phạm nhân; xe ô tô tang lễ; xe ô tô thiết kế vừa có chỗ ngồi, vừa có chỗ đứng chở được từ 24 người trở lên; xe ô tô chở người, xe chở người bốn bánh có gắn động cơ không đăng ký lưu hành và chỉ chạy trong phạm vi khu vui chơi, giải trí, thể thao, di tích lịch sử, bệnh viện, trường học và xe ô tô chuyên dùng khác theo quy định của Chính phủ”.
Theo đó, tại khoản 6 Điều 4 dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật Thuế Tiêu TTĐB có quy định chi tiết về các loại xe có gắn động cơ thuộc đối tượng không chịu thuế.
Đặc biệt, để đảm bảo rõ ràng, minh bạch, thuận lợi triển khai thực hiện, Bộ Tài chính trình Chính phủ quy định chi tiết tại khoản 1 Điều 3 về đối tượng chịu thuế tại dự thảo Nghị định quy định chi tiết thi hành một số điều của Luật Thuế Tiêu TTĐB đối với xe có gắn động cơ dưới 24 chỗ theo hướng: “Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng, không bao gồm các loại xe quy định tại điểm d khoản 1 Điều 3 Luật Thuế TTĐB và quy định tại khoản 6 Điều 4 Nghị định này”.






