Không chỉ gia tăng về số lượng, các vụ việc phòng vệ thương mại đang mở rộng phạm vi điều tra sang nguồn gốc nguyên liệu, mức độ gia công và sự dịch chuyển của chuỗi cung ứng. Xu hướng chống lẩn tránh biện pháp phòng vệ thương mại ngày càng quyết liệt đặt doanh nghiệp xuất khẩu Việt Nam trước yêu cầu phải kiểm soát xuất xứ và chuẩn hóa dữ liệu ngay từ đầu.
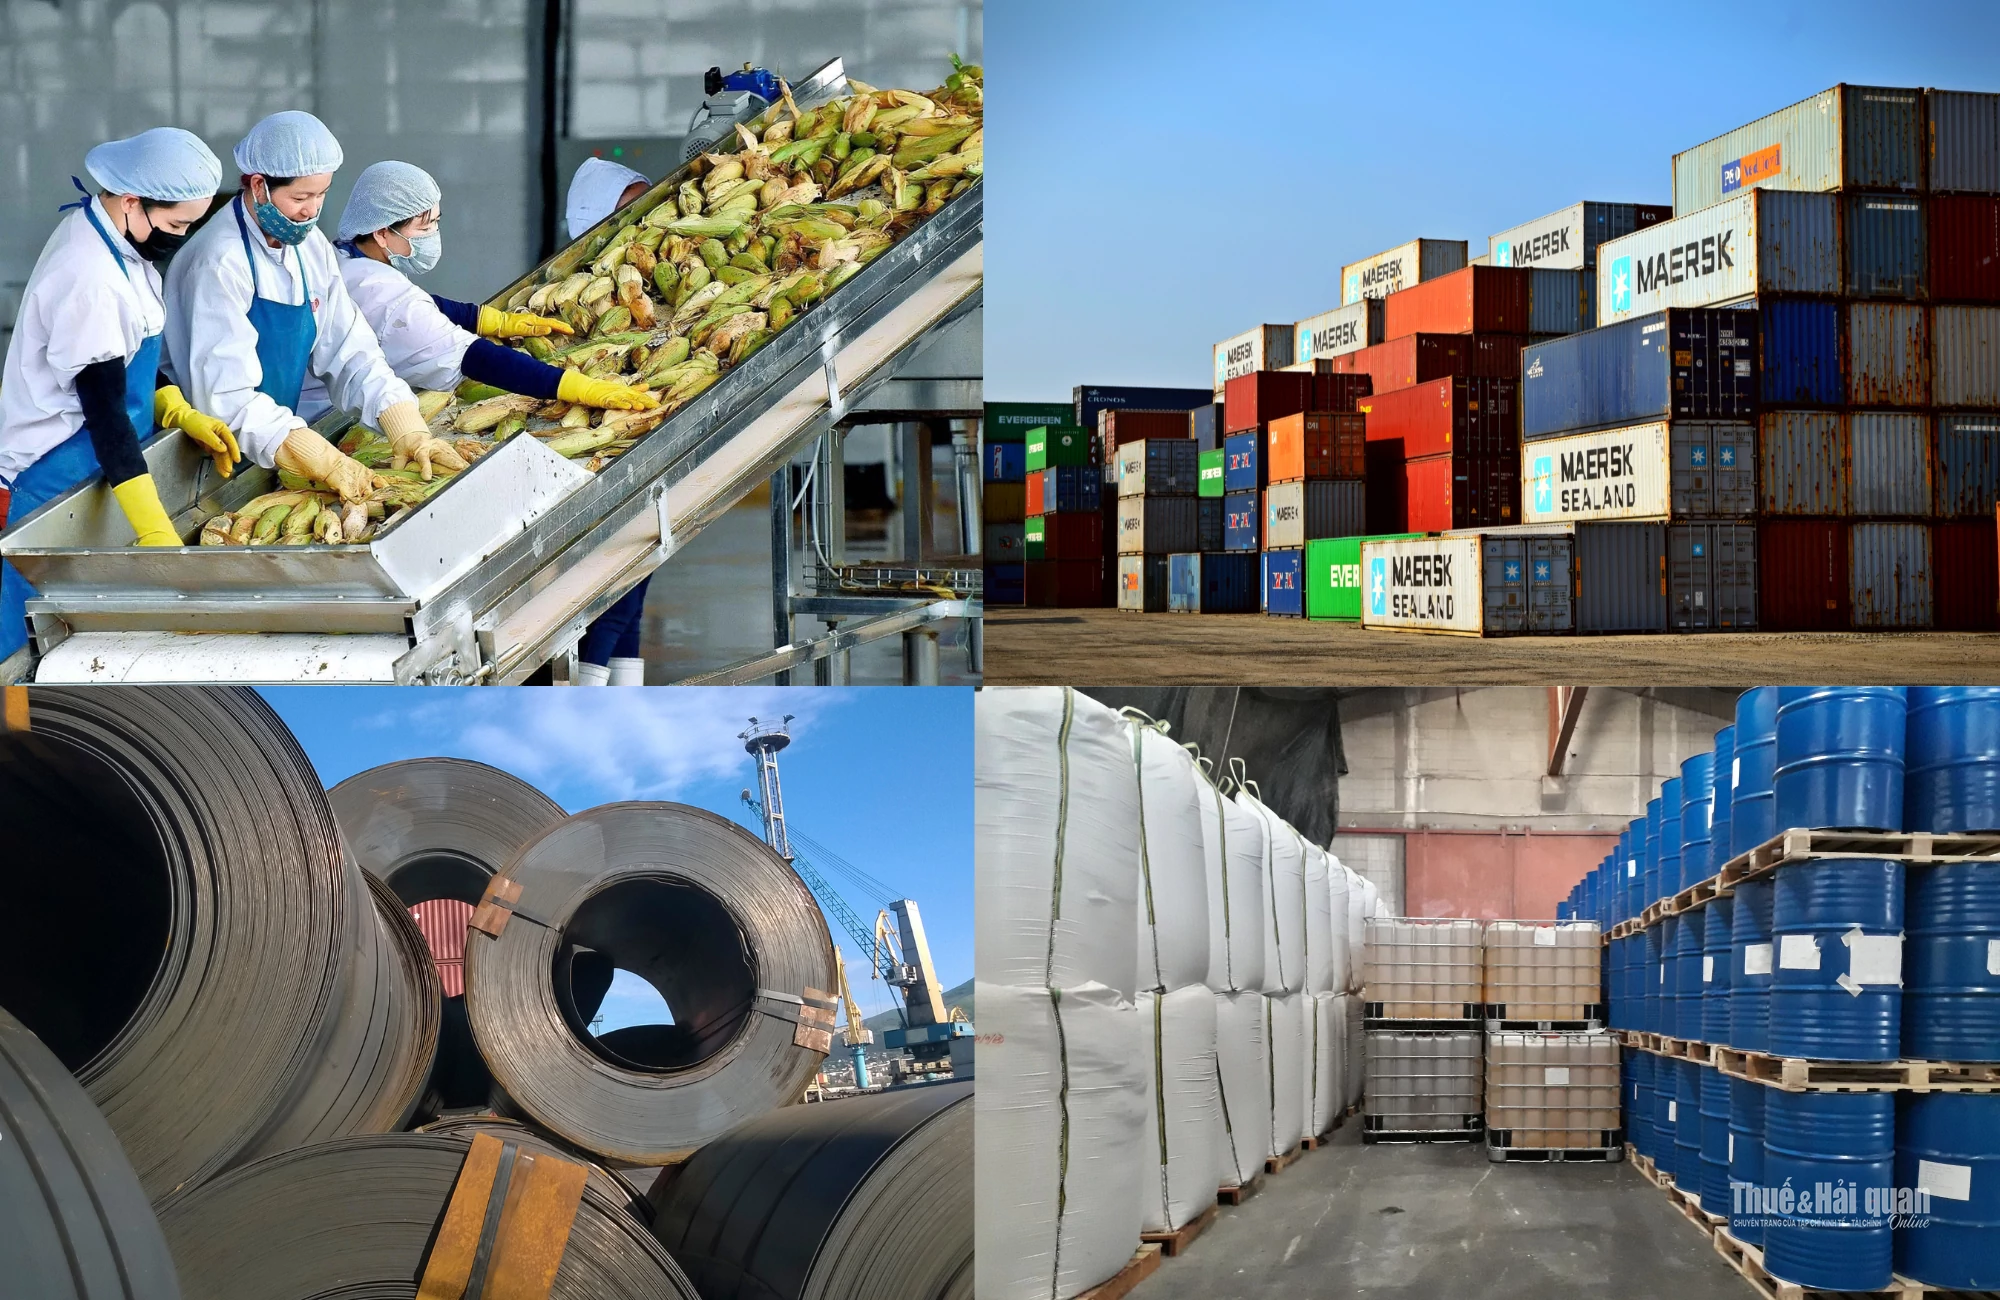 |
| Điều tra phòng vệ thương mại mở rộng sang truy vết chuỗi cung ứng. Ảnh: Duy Hưng. |
Số vụ điều tra PVTM gia tăng
Phòng vệ thương mại (PVTM) tiếp tục là một trong những công cụ được nhiều quốc gia sử dụng để bảo vệ ngành sản xuất trong nước trước sức ép cạnh tranh từ hàng nhập khẩu. Dù số vụ việc biến động qua từng năm, quy mô điều tra trên toàn cầu vẫn ở mức cao, trong đó đa số là các vụ việc điều tra chống bán phá giá.
Theo số liệu từ Tổ chức Thương mại thế giới (WTO), năm 2025 ghi nhận 455 vụ việc PVTM trên toàn thế giới, trong đó có 391 vụ chống bán phá giá. Đây là mức cao nhất trong giai đoạn 2005-2025, phản ánh xu hướng các nền kinh tế tiếp tục sử dụng mạnh những công cụ thương mại truyền thống để bảo vệ sản xuất và việc làm trong nước.
| Theo Cục PVTM, tính đến giữa tháng 9/2026, các mặt hàng xuất khẩu của Việt Nam đã bị điều tra PVTM trong 327 vụ việc tại 27 thị trường. Riêng 9 tháng đầu năm 2026 phát sinh 27 vụ việc mới, nhiều hơn 4 vụ so với tổng số vụ việc của cả năm 2025. Hoa Kỳ là thị trường khởi xướng điều tra chống bán phá giá đối với hàng hóa Việt Nam nhiều nhất trong giai đoạn 2005-2025 với 34 vụ, tiếp đến là Ấn Độ với 28 vụ, Australia và Malaysia cùng có 11 vụ, Canada có 10 vụ, Thổ Nhĩ Kỳ có 9 vụ. |
Việt Nam đứng trong nhóm các nền kinh tế thường xuyên bị điều tra, với 162 vụ chống bán phá giá trong cùng giai đoạn; đồng thời, sức ép điều tra tăng rõ trong những năm gần đây.
Ông Lê Sỹ Giản, Giám đốc Công ty TNHH Consults cho biết, các xu hướng của các vụ việc PVTM trên thế giới cũng tập trung rõ nét vào một số nhóm hàng. Trong giai đoạn 2005-2025, kim loại chiếm 32% tổng số vụ chống bán phá giá, hóa chất chiếm 20%, nhựa chiếm 14%. Đối với chống trợ cấp, nhóm kim loại chiếm tới 42%, hóa chất chiếm 15%, nhựa chiếm 9%. Trong các vụ tự vệ, kim loại tiếp tục dẫn đầu với tỷ trọng 28%.
Theo ông Lê Sỹ Giản, các sản phẩm công nghiệp cơ bản như kim loại, hóa chất, nhựa và vật liệu xây dựng chiếm khoảng 60-75% tổng số vụ việc PVTM. Đây thường là những sản phẩm có mức độ đồng nhất và tiêu chuẩn hóa cao theo mã HS, nên cơ quan điều tra dễ xác định sản phẩm tương tự theo các quy định của WTO.
Bên cạnh đó, tình trạng dư thừa năng lực sản xuất trên toàn cầu có thể khiến giá xuất khẩu của các mặt hàng này giảm sâu. Do cạnh tranh chủ yếu bằng giá, cơ quan điều tra cũng thuận lợi hơn khi xem xét mối quan hệ giữa hàng nhập khẩu và thiệt hại của ngành sản xuất nội địa. Trong khi đó, sản phẩm công nghệ cao như thiết bị máy móc và điện tử chỉ chiếm khoảng 6-7% số vụ việc.
Diễn biến trên không đồng nghĩa số vụ việc tăng đều qua từng năm, nhưng cho thấy rủi ro PVTM đã trở thành vấn đề thường trực đối với hoạt động xuất khẩu của Việt Nam; đồng thời rủi ro không chỉ tập trung ở một thị trường mà đi sau vào truy vết chuỗi cung ứng và mở rộng sang nhiều khu vực xuất khẩu quan trọng.
 |
| Các hành vi lẩn tránh biện pháp phòng vệ thương mại đang ngày càng đa dạng. Ảnh minh họa: Duy Hưng. |
Mở rộng phạm vi xem xét
Cùng với việc gia tăng sử dụng các biện pháp chống bán phá giá, chống trợ cấp và tự vệ, cơ quan điều tra tại nhiều quốc gia đang mở rộng phạm vi xem xét sang hành vi lẩn tránh biện pháp PVTM và gian lận xuất xứ.
Theo ông Lê Sỹ Giản, các hành vi lẩn tránh biện pháp PVTM ban đầu thường xuất hiện dưới ba hình thức cơ bản, gồm thay đổi nhỏ sản phẩm bị áp thuế, nhập khẩu bộ phận để lắp ráp và chuyển hoạt động lắp ráp sang một nước thứ ba. Các hành vi đang ngày càng đa dạng, trong khi biện pháp ứng phó của cơ quan điều tra cũng trở nên quyết liệt hơn.
Việc một sản phẩm được xuất khẩu từ quốc gia không nằm trong phạm vi áp thuế không còn là căn cứ đủ để loại trừ nguy cơ điều tra. Cơ quan chức năng có thể truy ngược nguồn gốc nguyên liệu, tỷ lệ giá trị được tạo ra tại nước xuất khẩu và mức độ thực chất của từng công đoạn sản xuất.
Một điển hình được ông Lê Sỹ Giản nêu ra là vụ việc Hoa Kỳ khởi xướng điều tra đối với hộp nhôm dùng một lần được lắp ráp tại Indonesia và Malaysia nhưng sử dụng giấy nhôm có nguồn gốc Trung Quốc trong tháng 8/2026 do nghi vấn sản phẩm chỉ được gia công tối thiểu để né thuế.
Cùng với nhiều vụ việc khác, phạm vi điều tra của các quốc gia không còn dừng ở tên gọi sản phẩm, mã HS hoặc nước xuất khẩu thể hiện trên chứng từ. Cơ quan điều tra có thể đánh giá toàn bộ quá trình hình thành hàng hóa, từ nguồn nguyên liệu và linh kiện, mức độ chuyển đổi cơ bản đến giá trị thực tế được tạo ra tại từng quốc gia.
Đối với doanh nghiệp Việt Nam, rủi ro có thể tăng lên nếu phụ thuộc lớn vào nguyên liệu nhập khẩu từ quốc gia đang bị áp dụng biện pháp PVTM, trong khi công đoạn thực hiện tại Việt Nam không tạo ra sự chuyển đổi đáng kể. Ngay cả khi không chủ động lẩn tránh, doanh nghiệp vẫn có thể bị đưa vào phạm vi điều tra nếu không cung cấp được hồ sơ chứng minh nguồn gốc nguyên liệu và hoạt động sản xuất thực chất.
Bởi vậy, doanh nghiệp cần quản trị rủi ro PVTM ngay từ khi xây dựng chuỗi cung ứng, thay vì chỉ xử lý sau khi vụ việc được khởi xướng. Hồ sơ về nhà cung cấp, xuất xứ nguyên liệu, quy trình sản xuất, định mức tiêu hao, chi phí, tỷ lệ giá trị gia tăng và luồng giao dịch cần được lưu trữ đầy đủ, nhất quán và có khả năng truy xuất.
Trong bối cảnh hoạt động điều tra ngày càng đi sâu vào chuỗi cung ứng, năng lực chứng minh xuất xứ và giá trị sản xuất thực chất sẽ trở thành điều kiện quan trọng để doanh nghiệp Việt Nam bảo vệ thị trường xuất khẩu, duy trì uy tín và hạn chế nguy cơ bị áp dụng biện pháp PVTM mở rộng.