Cơ sở kinh doanh có hoạt động xuất khẩu sẽ được xem xét hoàn thuế GTGT theo tháng hoặc quý nếu đáp ứng điều kiện về số thuế GTGT đầu vào chưa được khấu trừ từ 300 triệu đồng trở lên, theo quy định mới của cơ quan thuế.
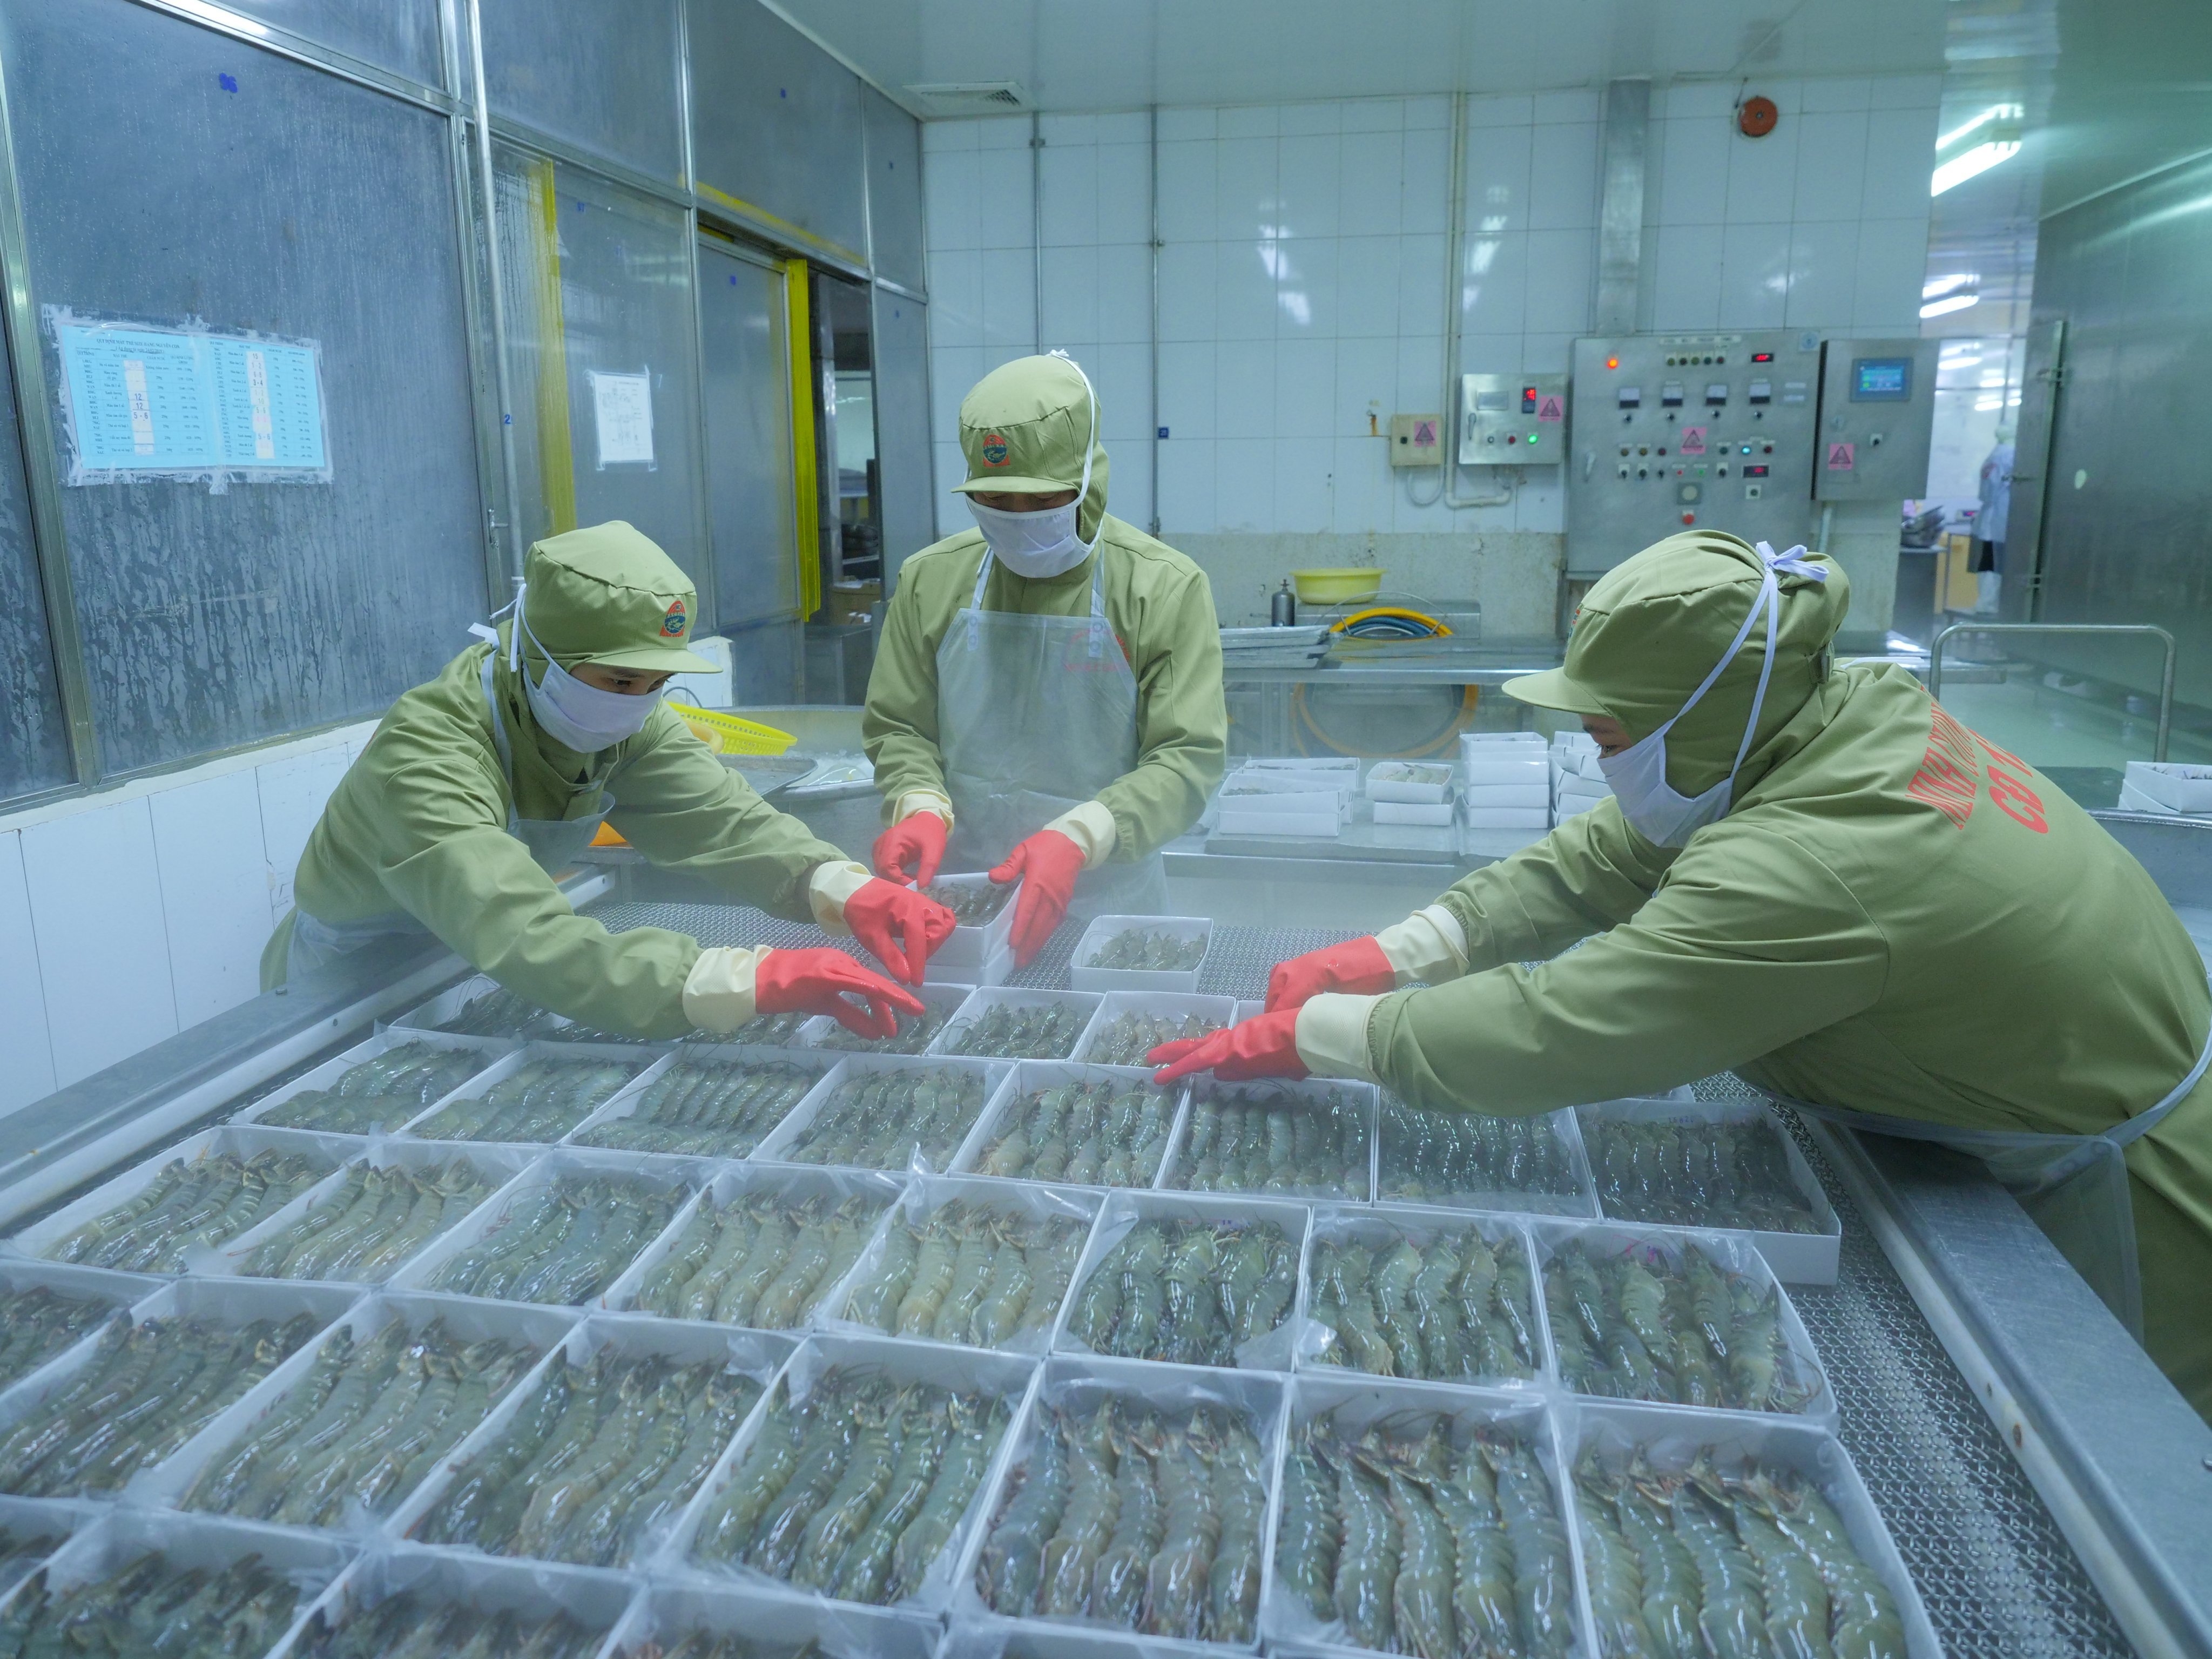 |
| Ảnh: Minh họa. |
Cục Thuế vừa có Công văn số 1905/CT-CS hướng dẫn cụ thể về chính sách thuế GTGT, đặc biệt là quy định liên quan đến hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu.
Theo nội dung văn bản gửi Thuế tỉnh Thái Nguyên, Cục Thuế cho biết đã nhận được văn bản số 3397/TNG-QLDN1 ngày 29/10/2025 đề nghị hướng dẫn về chính sách thuế GTGT. Trên cơ sở đó, Cục Thuế đã căn cứ vào các quy định pháp luật hiện hành để đưa ra ý kiến hướng dẫn.
Cụ thể, việc hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu được thực hiện theo khoản 1 Điều 15 Luật thuế GTGT số 48/2024/QH15. Đồng thời, việc áp dụng văn bản quy phạm pháp luật được thực hiện theo khoản 1 và khoản 2 Điều 58 Luật Ban hành văn bản quy phạm pháp luật số 64/2025/QH15.
Ngoài ra, quy định về hoàn thuế GTGT đối với hàng xuất khẩu còn được hướng dẫn tại khoản 2 Điều 29 Nghị định số 181/2025/NĐ-CP ngày 1/7/2025 và Điều 7 kèm theo Phụ lục II Thông tư số 69/2025/TT-BTC của Bộ Tài chính. Các quy định này nêu rõ nguyên tắc xác định số thuế GTGT được hoàn.
Theo đó, cơ sở kinh doanh trong tháng (đối với trường hợp kê khai theo tháng) hoặc trong quý (đối với trường hợp kê khai theo quý), nếu có hàng hóa, dịch vụ xuất khẩu và số thuế GTGT đầu vào chưa được khấu trừ từ 300 triệu đồng trở lên thì được xem xét hoàn thuế theo tháng hoặc theo quý.
Cục Thuế nhấn mạnh, nguyên tắc tính số thuế GTGT được hoàn đã được hướng dẫn chi tiết tại Phụ lục II Thông tư số 69/2025/TT-BTC. Do đó, đề nghị Thuế tỉnh Thái Nguyên căn cứ các quy định nêu trên để rà soát từng trường hợp phát sinh cụ thể, từ đó xem xét, xử lý theo đúng quy định pháp luật và thẩm quyền.
Văn bản này nhằm đảm bảo việc thực hiện chính sách hoàn thuế GTGT được thống nhất, minh bạch, đồng thời tạo điều kiện thuận lợi cho các doanh nghiệp có hoạt động xuất khẩu.