(HQ Online) - Với kim ngạch xuất nhập khẩu năm nay ước đạt gần 800 tỷ USD và dự báo vượt mốc 800 tỷ USD vào năm tới, cộng đồng doanh nghiệp đang đặt nhiều kỳ vọng vào các chính sách sửa đổi, bổ sung trong quản lý, thủ tục và giám sát hải quan. Những thay đổi này được mong đợi sẽ không chỉ tạo thuận lợi cho hoạt động thương mại mà còn góp phần nâng cao hiệu quả quản lý nhà nước, hỗ trợ phát triển kinh tế.
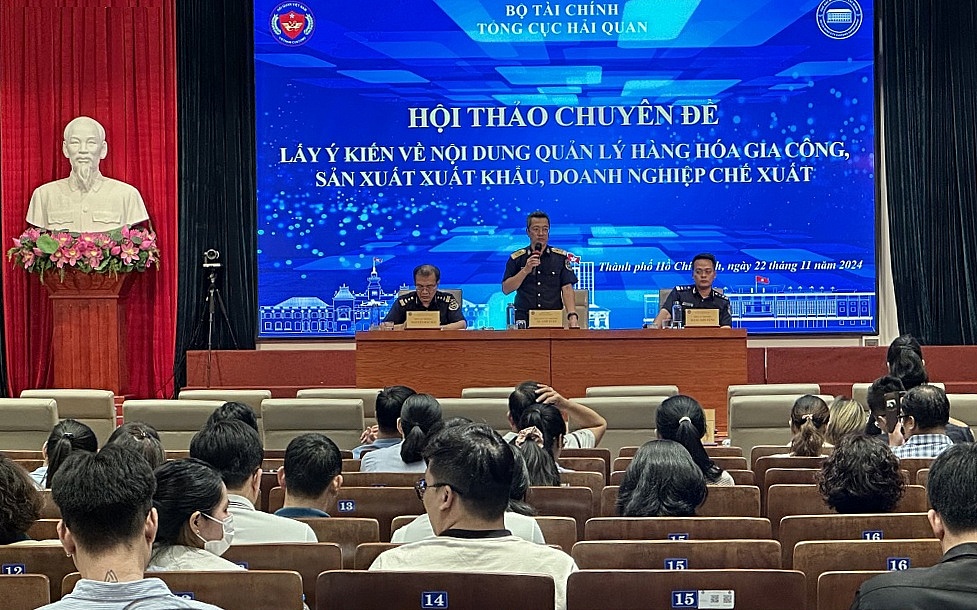 |
| Phó Tổng cục trưởng Tổng cục Hải quan Âu Anh Tuấn phát biểu tại Hội thảo. Ảnh: T.H |
Nhiều nội dung được ghi nhận, giải đáp
Hội thảo lấy ý kiến cộng đồng doanh nghiệp cho dự thảo Nghị định sửa đổi, bổ sung Nghị định 08/2015/NĐ-CP ngày 21/1/2015; dự thảo Thông tư sửa đổi, bổ sung Thông tư số 38/2015/TT-BTC ngày 25/3/2015 và Thông tư số 39/2018/TT-BTC ngày 20/4/2018 và Hội thảo chuyên đề về quản lý hàng gia công, sản xuất xuất khẩu (SXXK), doanh nghiệp chế xuất do Tổng cục Hải quan tổ chức tại TPHCM vào cuối tuần qua đã thu hút trên 600 doanh nghiệp có kim ngạch XNK lớn tham dự. Qua đó cho thấy, các doanh nghiệp rất quan tâm và chờ đợi chính sách mới khi sửa đổi, bổ sung quy định liên quan đến loại hình này.
| “Thật sự tôi rất kỳ vọng vào nghị định và các thông tư mới. Bởi vì, những văn bản này quy định rất nhiều chủ đề trong lĩnh vực XNK. Đặc biệt trong bối cảnh hiện nay, khi kim ngạch XNK của Việt Nam mỗi năm một tăng. Như Phó Tổng cục trưởng Âu Anh Tuấn đã nói trong mở đầu buổi hội thảo, năm nay tổng kim ngạch đã xấp xỉ 800 tỷ USD. Với tốc độ phát triển hiện nay, sang năm chắc chắn kim ngạch sẽ vượt mốc 800 tỷ USD. Như vậy, nghị định và các thông tư mới sẽ đóng vai trò cực kỳ quan trọng trong việc tạo thuận lợi thương mại, hỗ trợ cho doanh nghiệp cũng như đảm bảo quản lý nhà nước của cơ quan Hải quan để phòng ngừa buôn lậu và gian lận thương mại”- ông Nguyễn Vũ Phú Khánh, Giám đốc tuân thủ khối vận hành, Công ty TNHH Techtronic Industries Việt Nam Manufacturingnhận định. |
Góp ý cho dự thảo nghị định và các thông tư nêu trên, các doanh nghiệp nhận định, các dự thảo về nghị định và thông tư lần này đã được Tổng cục Hải quan ghi nhận và tiếp thu nhiều ý kiến đóng góp từ cộng đồng doanh nghiệp đã góp ý trước đây, đồng thời tiếp tục lấy ý kiến cụ thể đến những nội dung còn những băn khoăn để hoàn thiện dự thảo.
Ông Trần Việt Huy, Trưởng Ban hải quan và Thuận lợi hóa thương mại, Hiệp hội Doanh nghiệp dịch vụ logistics (VLA) cho biết, cộng đồng doanh nghiệp thuộc VLA đánh giá cao việc công khai minh bạch chính sách của cơ quan Hải quan. Tất cả chính sách mới được xây dựng, sửa đổi đều được cơ quan Hải quan công khai lấy ý kiến rộng rãi. Các dự thảo nghị định, thông tư lấy ý kiến doanh nghiệp lần này cũng đã được Tổng cục Hải quan tổ chức lấy ý kiến góp ý của doanh nghiệp nhiều lần.
Tại 2 hội thảo trên, đại diện VLA đã góp ý về nội dung khai bổ sung quy định tại Điều 20 Nghị định 08/2015/NĐ-CP; kiến nghị bổ sung vào Điều 52 (Nghị định 08) phần thủ tục hải quan hàng tạm nhập, tái xuất để cung ứng cho tàu biển, tàu bay nước ngoài neo đậu tại cảng Việt Nam; Điều 56 về thông báo cơ sở gia công, chưa đề cập đến trường hợp doanh nghiệp SXXK không đăng ký cơ sở sản xuất đúng thời hạn sẽ xử lý ra sao, nên trong dự thảo sửa đổi Thông tư 38 cần làm rõ…
Ngoài ra, nhiều doanh nghiệp còn đóng góp ý kiến cụ thể vào nhiều nội dung tại dự thảo nghị định và 2 thông tư, như: trách nhiệm người khai hải quan, thủ tục đối với doanh nghiệp ưu tiên; quy định về kiểm tra sau thông quan; quy định khai bổ sung...
Trong phần thảo luận tại hội thảo chuyên đề về quản lý hàng gia công, SXXK, doanh nghiệp chế xuất, Tổng cục Hải quan đã ghi nhận 15 ý kiến phát biểu của doanh nghiệp liên quan đến nội dung này. Trong đó, có nhiều ý kiến góp ý liên quan đến nội dung bãi bỏ Điều 35 Nghị định số 08/2015/NĐ-CP. Trước các ý kiến góp ý này, để các doanh nghiệp hiểu rõ hơn, Phó Tổng cục trưởng Tổng cục Hải quan Âu Anh Tuấn đã giải thích rất cụ thể về cơ sở pháp lý, đánh giá tác động, cũng như đề xuất phương án sửa đổi, bổ sung cho phù hợp với bản chất của hoạt động giao dịch hoạt động XNK tại chỗ quy định tại Điều 35.
Doanh nghiệp kỳ vọng
Chủ trì 2 hội thảo trên, Phó Tổng cục trưởng Tổng cục Hải quan Âu Anh Tuấn chia sẻ, theo số liệu thống kê, hoạt động gia công, SXXK, doanh nghiệp chế xuất chiếm khoảng 60% tổng kim ngạch XNK của cả nước. Qua đó cho thấy, nhóm doanh nghiệp hoạt động lĩnh vực này đóng vai trò rất lớn trong hoạt động của nền kinh tế, đặc biệt là tạo công ăn việc làm cho người lao động.
Là người tham gia góp ý rất nhiều nội dung đối với các dự thảo, chia sẻ với Tạp chí Hải quan bên lề hội thảo, ông Nguyễn Vũ Phú Khánh, Giám đốc tuân thủ khối vận hành, Công ty TNHH Techtronic Industries Việt Nam Manufacturing cho biết, các dự thảo về nghị định và thông tư lần này đã được Tổng cục Hải quan ghi nhận và tiếp thu nhiều ý kiến đóng góp từ cộng đồng doanh nghiệp đã góp ý trước đây. Mặc dù vậy, nội dung dự thảo lấy ý kiến lần này, một số điểm cũng cần làm rõ hơn để đảm bảo việc thực thi trong thực tế thuận lợi, tránh việc hiểu và thực hiện khác nhau.
Ông Phạm Văn Vĩnh, Công ty Kiểm toán Pirosi Việt Nam cho rằng, loại hình XNK tại chỗ đã tồn tại mấy chục năm, nếu giữ được, áp dụng mô hình này sẽ thỏa mãn mong đợi của doanh nghiệp. Còn trong trường hợp phải sửa đổi, bổ sung thì phải tạo điều kiện cho doanh nghiệp trong chuyển tiếp. Tổng cục Hải quan đã đưa ra các phương án thay thế khi bỏ quy định XNK tại chỗ tại Điều 35. Các doanh nghiệp kỳ vọng sẽ tiếp tục được tạo thuận lợi trong hoạt động này.
Ghi nhận và đánh giá cao các nội dung góp ý của cộng đồng doanh nghiệp, Phó Tổng cục trưởng Âu Anh Tuấn cho rằng, các nội dung này sẽ được Tổng cục Hải quan tiếp thu, giải trình, tiếp tục hoàn thiện dự thảo nghị định để trình Chính phủ ký ban hành sớm nhất vào cuối năm 2024 hoặc đầu năm 2025.
Trong tháng 9/2024, Bộ Tài chính (Tổng cục Hải quan) đã có văn bản gửi lấy ý kiến các bộ, ngành và cộng đồng doanh nghiệp đối với dự thảo Nghị định 08/2015/NĐ-CP. Tính đến ngày 30/10/2024, Tổng cục Hải quan đã nhận được 123 văn bản tham gia ý kiến đối với dự thảo nghị định của các đơn vị, tổ chức, cá nhân. Các ý kiến tham gia tập trung phần lớn vào một số nội dung như: thủ tục hải quan đối với hàng hóa XNK tại chỗ; quy định liên quan đến gia công, SXXK, doanh nghiệp chế xuất; thủ tục hải quan tái nhập đối với hàng hóa đã xuất khẩu; quy định về người khai hải quan, quy định về kiểm tra sau thông quan...