Trước vướng mắc của Công ty TNHH Hansung Việt Nam về việc cho mượn máy móc, thiết bị để thực hiện hợp đồng gia công, Cục Hải quan đã có trả lời và hướng dẫn cụ thể.
Theo đó, Công ty TNHH Hansung Việt Nam hỏi máy móc, thiết bị đã qua sử dụng của doanh nghiệp (DN) chế xuất cho DN nội địa mượn để thực hiện hợp đồng gia công có thuộc đối tượng điều chỉnh của Quyết định số 18/2019/QĐ-TTg?
Về vấn đề này, theo Cục Hải quan, tại khoản 1 Điều 57 Luật Quản lý ngoại thương số 05/2017/QH14 quy định: “Áp dụng biện pháp quản lý ngoại thương đối với hàng hóa đưa từ khu vực hải quan riêng vào nội địa như đổi với hàng hỏa đưa từ nước ngoài vào lãnh thổ Việt Nam”.
Khoản 5 Điều 7 Nghị định số 69/2018/NĐ-CP quy định về hàng hóa xuất nhập khẩu (XNK) theo giấy phép, theo điều kiện. Cụ thể, việc NK máy móc, thiết bị, dây chuyền công nghệ đã qua sử dụng thực hiện theo quy định của Thủ tướng Chính phủ.
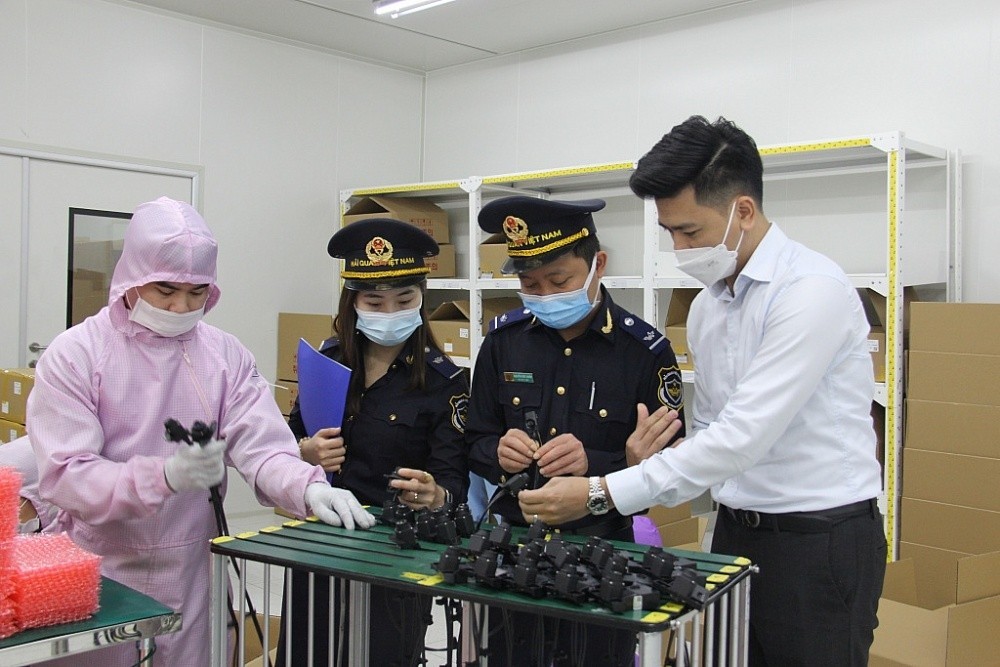 |
| Công chức Hải quan kiểm tra hoạt động sản xuất tại DN chế xuất. Ảnh: H.Nụ |
Tại Điều 1 Quyết định số 18/2019/QĐ-TTg về việc NK máy móc, thiết bị, dây chuyền công nghệ đã qua sử dụng quy định: “Quyết định này quy định tiêu chí, hồ sơ, trình tự, thủ tục NK và hoạt động giảm định đối với máy móc, thiết bị, dây chuyền công nghệ đã qua sửdụng có mã hàng hóa (mã số HS) thuộc Chương 84 và Chương 85 quy định tại Danh mục hàng hóa XNK Việt Nam, được NK nhằm sử dụng cho hoạt động sản xuất tại Việt Nam mà không thuộc các danh mục hàng hóa cấm NK do Chính phủ, Thủ tướng Chính phủ quy định, các bộ, cơ quan ngang bộ công bố chi tiết theo quy định của Nghị định số 69/2018/NĐ-CP.
Quyết định số 18/2019/QĐ-TTg không áp dụng đối với máy móc, thiết bị, dây chuyền công nghệ đã qua sử dụng trong các trường hợp sau: Nhận chuyển giao từ đối tác nước ngoài sau khi hết hạn hợp đồng gia công, hợp đồng thuê mua tài chính; thay đổi mục đích sử dụng chuyền tiêu thụ nội địa sau khi hết hạn tạm nhập để thi công công trình hoặc tạm nhập theo hình thức thuê, mượn để thực hiện hợp đồng gia công cho thương nhân nước ngoài; chuyển giao giữa các DN thực hiện hợp đồng gia công cho thương nhân nước ngoài.
Cục Hải quan nhấn mạnh, tại công văn Công ty TNHH Hansung Việt Nam không mô tả cụ thể máy móc, thiết bị đã qua sử dụng (mã số hàng hoá) của Công ty TNHH Sản xuất Upgain (Việt Nam) cho Công ty TNHH Hansung Việt Nam mượn để thực hiện hợp đồng gia công cho chính Công ty TNHH Sản xuất Upgain (Việt Nam) nên cơ quan Hải quan không có cơ sở để xác định máy móc, thiết bị đó có thuộc đối tượng điều chỉnh tại Quyết định số 18/2019/QĐ-TTg.
Cục Hải quan đề nghị Công ty TNHH Hansung Việt Nam căn cứ các quy định hiện hành và thực tế máy móc, thiết bị đi mượn để xác định máy móc, thiết bị đi mượn thuộc đối tượng điều chỉnh tại Quyết định số 18/2019/QĐ-TTg và có phải thực hiện giám định không.
Liên quan đến thủ tục hải quan đối với hoạt động DN chế xuất cho DN nội địa mượn thiết bị, máy móc, ngày 17/1/2023, Tổng cục Hải quan (nay là Cục Hải quan) đã có công văn số 300/TCHQ-GSQL hướng dẫn về thủ tục hải quan đối với hoạt động DN chế xuất cho DN nội địa thuê, mượn máy móc, thiết bị. Do đó, Cục Hải quan đề nghị Công ty TNHH Hansung Việt Nam nghiên cứu và thực hiện theo hướng dẫn tại công văn số 300/TCHQ-GSQL.
| Tại công văn số 300/TCHQ-GSQL, cơ quan Hải quan hướng dẫn chi tiết về thủ tục hải quan và chính sách thuế đổi với hoạt động DN chế xuất cho DN nội địa thuê, mượn máy móc, thiết bị. khuôn mẫu như sau: Trường hợp DN chế xuất cho DN nội địa thuê, mượn máy móc, thiết bị, khuôn mẫu để phục vụ hoạt động chế xuất của DN chế xuất phù hợp với mục tiêu ghi trong Giấy chứng nhận đăng ký đầu tư hoặc văn bản xác nhận của cơ quan đăng ký đầu tư có thẩm quyền (trong trường hợp không phải thực hiện cấp Giấy chứng nhận đăng ký đầu tư) thì thực hiện thủ tục hải quan theo hướng DN chế xuất thực hiện thủ tục tạm xuất, DN nội địa thực hiện thủ tục tạm nhập, sau khi kết thúc hợp đồng thuê, mượn, DN nội địa thực hiện thủ tục tái xuất, DN chế xuất thực hiện thủ tục tái nhập hàng hóa đã cho thuê, mượn. Đối với chính sách thuế, DN nội địa phải kê khai nộp thuế NK khi thực hiện thủ tục tạm nhập và không được hoàn thuế NK đã nộp khi thực hiện thủ tục tái xuất. Trị giá tính thuế NK đối với hàng hóa đi thuê, mượn thực hiện theo quy định tại khoản 9 Điều 1 Thông tư số 60/2019/TT-BTC. Trường hợp DN nội địa NK máy móc, thiết bị được thoa thuận trong hợp đồng gia công để thực hiện hợp đồng gia công thì DN nội địa được miễn thuế NK theo quy định tại điểm c khoản 1 Điều 10 Nghị định số 134/2016/NĐ-CP. Về thuế GTGT, DN nội địa đi thuê, mượn đăng ký tờ khai hải quan theo loại hình tạm nhập, tái xuất không phải nộp thuế GTGT do hàng hoá tạm nhập tái xuất không thuộc đối tượng chịu thuế GTGT. Trường hợp đã hết thời hạn cho thuê, mượn nhưng DN nội địa tiếp tục sử dụng, không tái xuất thì DN nội địa phải thực hiện thủ tục thay đổi mục đích sử dụng và kê khai, nộp thuế GTGT cùng với thuế NK trên tờ khai hải quan mới theo quy định tại khoản 12 Điều 1 Nghị định số 59/2018/NĐ-CP. Trong quá trình sử dụng hàng hóa thuê, mượn bị hư hỏng không thể tái xuất, buộc phải tiêu hủy và đã thực hiện thủ tục tiêu hủy theo quy định của pháp luật thì DN nội địa không phải kê khai nộp thuế GTGT đối với số hàng hóa thuê, mượn này. Trường hợp DN chế xuất cho DN nội địa thuê, mượn máy móc, thiết bị để thực hiện các hoạt động kinh doanh khác, không phải để phục vụ hoạt động chế xuất, DN chế xuất phải thực hiện thủ tục thay đổi mục đích sử dụng, kê khai tờ khai hải quan mới, nộp đủ thuế đối với số hàng hóa thuộc đối tượng không chịu thuế trước khi cho thuê, mượn. |