Ngành dệt may Việt Nam bước vào nửa cuối năm 2026 với tín hiệu đơn hàng tích cực, song áp lực thị trường, chi phí, tỷ giá và yêu cầu xanh hóa đang đặt ngành trước phép thử mới, cần nâng cao năng lực tự chủ để giữ đà xuất khẩu và củng cố vị thế.
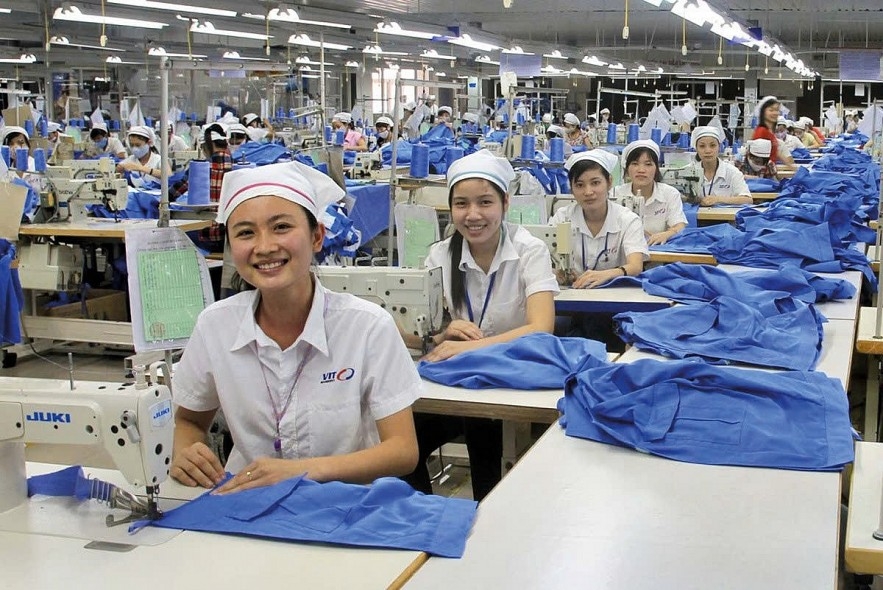 |
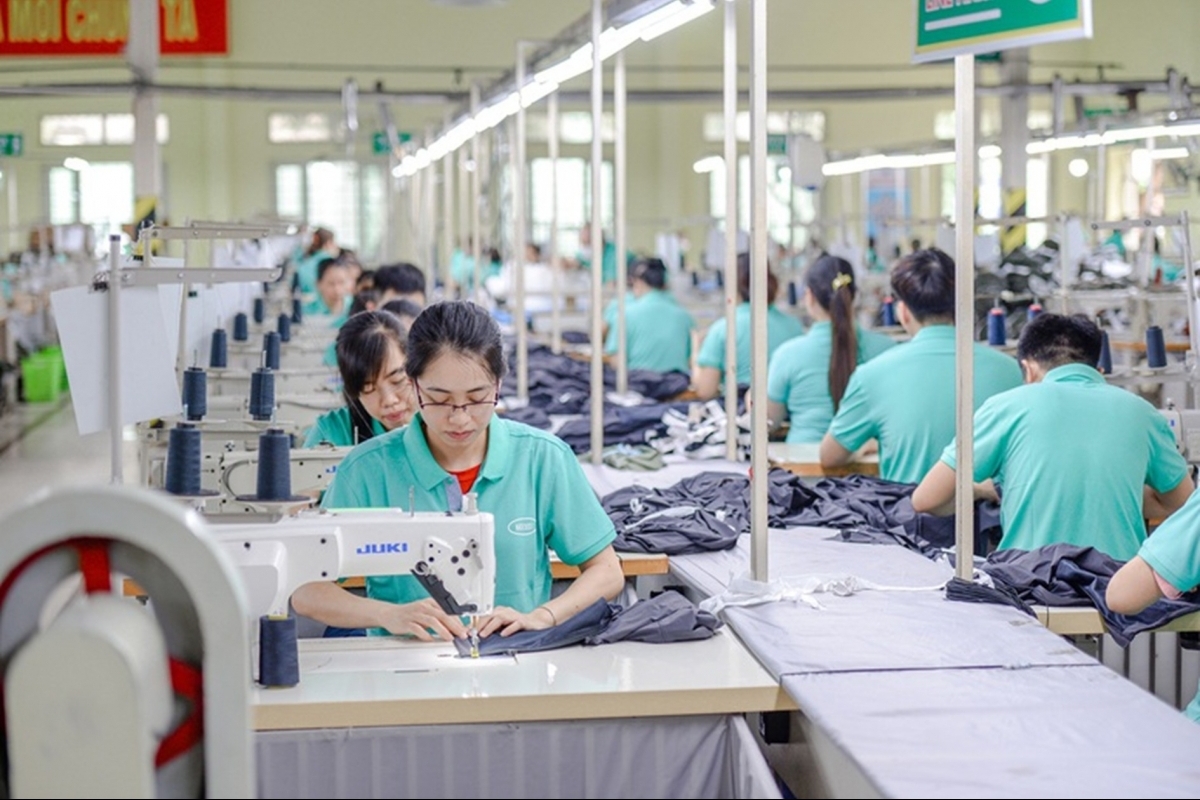
| Ngành dệt may Việt Nam tăng tốc chuyển đổi để giữ đà xuất khẩu và củng cố vị thế. |
Áp lực hiện hữu sau những con số tăng trưởng
Theo Hiệp hội Dệt may Việt Nam (VITAS), tháng 4/2026, kim ngạch xuất khẩu dệt may Việt Nam đạt 3,85 tỷ USD. Lũy kế 4 tháng đầu năm 2026, kim ngạch xuất khẩu toàn ngành đạt 14,53 tỷ USD, tăng 4,3%; trong đó, hàng dệt sợi đạt 2,62 tỷ USD, tăng 20,1%; hàng may mặc đạt 11,9 tỷ USD, tăng 1,3% so với cùng kỳ.
Những con số trên cho thấy, ngành dệt may Việt Nam vẫn giữ nhịp tăng trưởng trong bối cảnh kinh tế thế giới còn nhiều biến động.
Đáng chú ý là tình hình đơn hàng tháng 5 tương đối ổn định: khối doanh nghiệp sợi đã chốt đơn hàng đến tháng 7 năm 2026; trong khi, ngành may cơ bản có đơn hàng đến hết quý II/2026, một số doanh nghiệp lớn kéo dài sang quý III/2026. Tuy nhiên, tín hiệu tích cực này chưa đủ để tạo sự yên tâm cho cả chặng đường phía trước.
Bên cạnh đó, sức mua tại các thị trường chủ lực như: Hoa Kỳ, châu Âu, Trung Quốc chưa phục hồi rõ nét. Đơn hàng có xu hướng nhỏ hơn, yêu cầu giao nhanh hơn, mẫu mã thay đổi liên tục; trong khi, lợi thế tỷ giá không còn nghiêng hẳn về Việt Nam. Đây là điểm nghẽn lớn đối với một ngành vốn phụ thuộc nhiều vào tốc độ xoay vòng đơn hàng, khả năng kiểm soát chi phí và độ linh hoạt của chuỗi cung ứng.
Mặt khác, áp lực còn đến từ xung đột địa chính trị, đặc biệt tại Trung Đông, biến động giá xăng dầu, lãi suất, lạm phát và chi phí logistics tăng cao. Một số tuyến vận tải đi Hoa Kỳ, châu Âu tăng gấp 2-3 lần; tuyến sang Bờ Đông Hoa Kỳ phát sinh phụ phí rủi ro chiến tranh từ 2.000-4.000 USD/container.
Với đặc thù còn phụ thuộc lớn vào nguồn nguyên phụ liệu nhập khẩu, nhiều doanh nghiệp dệt may Việt Nam vẫn hoạt động theo phương thức gia công, biên lợi nhuận mỏng, mỗi biến động chi phí đều tác động trực tiếp đến hiệu quả sản xuất, khả năng giữ đơn hàng và sức cạnh tranh.
Ông Lê Tiến Trường, Chủ tịch HĐQT Tập đoàn Dệt may Việt Nam nhận định, bức tranh hiện nay tồn tại một nghịch lý: kết quả sản xuất kinh doanh 4 tháng đầu năm tích cực, song dữ liệu kinh tế vĩ mô và nhu cầu tiêu thụ tại các thị trường nhập khẩu chính đều không ổn định.
Theo ông Trường, ngay cả những đơn hàng đã chốt đến quý III/2026 cũng chưa thể coi là chắc chắn. Cảnh báo này cho thấy thử thách lớn nhất của ngành dệt may không chỉ là tìm kiếm đơn hàng, mà còn là năng lực quản trị biến động trong một thị trường thay đổi nhanh, khó đoán định.
Trong bức tranh biến động ấy, Hoa Kỳ vẫn nổi lên là thị trường xuất khẩu số 1 của dệt may Việt Nam, với 21,4% thị phần, cao hơn Bangladesh 11,1% và Trung Quốc 8,7%. Vị thế này tạo lợi thế cạnh tranh quan trọng, nhưng đồng thời cũng làm gia tăng rủi ro phụ thuộc thị trường, nhất là khi các nền kinh tế lớn ngày càng siết chặt tiêu chuẩn về xuất xứ, lao động, môi trường và phòng vệ thương mại.
Tái cơ cấu để hướng tới mục tiêu 50 tỷ USD
Theo ông Vũ Đức Giang, Chủ tịch VITAS, để hướng tới mục tiêu kim ngạch xuất khẩu đạt khoảng 50 tỷ USD trong năm 2026, những tháng cuối năm không thể chỉ được nhìn nhận như giai đoạn “giữ đơn hàng”, mà phải là thời điểm bản lề để ngành dệt may Việt Nam tái cơ cấu sâu hơn về thị trường, sản phẩm, công nghệ, nguyên phụ liệu và mô hình tăng trưởng.
Trong bối cảnh biến động trở thành trạng thái thường trực, doanh nghiệp dệt may cần chủ động xây dựng các kịch bản ứng phó từ sớm, từ xa, gắn với những ngưỡng vận hành cụ thể về tồn kho, dòng tiền, tỷ giá, chi phí điện, nguyên liệu và lao động. Chỉ khi lượng hóa được rủi ro, doanh nghiệp dệt may Việt Nam mới có thể quyết định đúng thời điểm duy trì sản xuất, thu hẹp công suất hoặc chuyển sang nhóm sản phẩm có biên lợi nhuận tốt hơn.
Cùng với đó, đa dạng hóa thị trường xuất khẩu và khách hàng cần được đặt ở vị trí trung tâm trong chiến lược phát triển của toàn ngành dệt may. Các hoạt động xúc tiến thương mại không nên dừng ở việc giới thiệu sản phẩm, mà phải trở thành kênh kết nối thực chất giữa doanh nghiệp Việt Nam với chuỗi cung ứng toàn cầu, nhà mua hàng lớn, nhà cung cấp nguyên liệu xanh, công nghệ tự động hóa và giải pháp quản trị hiện đại.
Những sự kiện như VIATT 2026, SaigonTex - SaigonFabric 2026 và triển lãm quốc tế ngành công nghiệp dệt may dự kiến tổ chức tại Hà Nội vào tháng 10 năm 2026 cần được tận dụng như “điểm hẹn” để doanh nghiệp dệt may cập nhật xu hướng tiêu dùng, tiêu chuẩn kỹ thuật, yêu cầu xanh hóa và phương thức mua hàng mới của thị trường quốc tế.
Bên cạnh đó, ông Giang cho rằng, một trụ cột then chốt khác là cần nâng tỷ lệ tự chủ nguyên phụ liệu đầu vào. Cụ thể, ngành dệt may cần nâng cao tính tự chủ và độc lập thông qua ba trụ cột: chủ động sản xuất nguyên liệu, phụ liệu trong nước; chủ động thích ứng với phương thức mua hàng của các thị trường lớn như: Hoa Kỳ, EU, Nhật Bản; chủ động giải pháp công nghệ để thích ứng với diễn biến toàn cầu.
Đây không chỉ là yêu cầu trước mắt để giảm chi phí logistics, hạn chế rủi ro đứt gãy nguồn cung, mà còn là điều kiện căn bản để tận dụng tốt hơn các FTA thế hệ mới, đáp ứng quy tắc xuất xứ và gia tăng giá trị nội địa trong từng sản phẩm xuất khẩu.
Trong quá trình tái cơ cấu, khối doanh nghiệp FDI công nghệ cao cũng cần được xem là lực kéo quan trọng để nâng cấp toàn ngành. Hiện khối FDI chiếm khoảng 60-62% giá trị xuất khẩu dệt may và đang dịch chuyển mạnh sang đầu tư xanh, nhà máy thông minh, quản trị dữ liệu và tự động hóa.
Ông Yeo Gwang Tae, Chủ tịch Công ty TNHH Phồn Thịnh - Tae Gwang cho rằng, ngành may mặc toàn cầu đang đứng trước bước chuyển lịch sử; năng lực cạnh tranh cốt lõi không còn đo bằng số lượng sản phẩm, mà bằng khả năng vận hành hệ thống hiệu quả, linh hoạt và thông minh. Thông điệp này đặt ra yêu cầu rõ ràng: doanh nghiệp dệt may Việt Nam không thể tiếp tục dựa chủ yếu vào lợi thế lao động giá rẻ, mà phải đầu tư mạnh hơn vào robot, thiết bị số, IoT, quản trị dữ liệu và đào tạo nhân lực kỹ thuật cao.
Quan trọng hơn, tăng trưởng của dệt may Việt Nam trong giai đoạn tới phải đi cùng chất lượng. Sáu tháng cuối năm, ngành cần ưu tiên các đơn hàng ổn định, khách hàng chiến lược, sản phẩm có biên lợi nhuận tốt; đồng thời phát triển mạnh các khâu sợi, dệt, nhuộm, nguyên liệu có truy xuất nguồn gốc. Xanh hóa sản xuất, tiết kiệm năng lượng, kiểm soát phát thải và đáp ứng tiêu chuẩn lao động không còn là lựa chọn mang tính hình thức, mà đã trở thành điều kiện tiên quyết để giữ thị trường và tham gia sâu hơn vào chuỗi giá trị toàn cầu.
Có thể nói, phép thử mới trong nửa cuối năm 2026 của ngành dệt may Việt Nam không chỉ nằm ở khả năng đạt mục tiêu xuất khẩu 50 tỷ USD, mà còn ở năng lực chuyển đổi mô hình tăng trưởng. Nếu kiểm soát tốt rủi ro, tận dụng hiệu quả xu hướng dịch chuyển chuỗi cung ứng, tăng tốc tự chủ nguyên phụ liệu và chuyển nhanh từ gia công sang giá trị cao, dệt may Việt Nam có cơ sở củng cố vị thế trong nhóm xuất khẩu hàng đầu thế giới. Ngược lại, nếu chậm tái cơ cấu, ngành sẽ tiếp tục đối mặt với vòng xoáy đơn hàng ngắn hạn, chi phí cao, biên lợi nhuận thấp và áp lực cạnh tranh ngày càng gay gắt.