Thứ hai 16/11/2026 22:28
Thời tiết: Hà Nội 27°C
Đà Nẵng 27°C
Cà Mau 25°C
Hải Phòng 26°C
TP Hồ Chí Minh 29°C
e-ISSN 3093-3501
Chính sách
aa

Chuyển đổi tư duy quản lý hải quan trong hoạt động gia công và sản xuất xuất khẩu

Nụ Bùi
Bằng cách tái cấu trúc các quy định về địa điểm làm thủ tục nhập khẩu (NK) và nới lỏng cơ chế kiểm tra thực tế hàng hóa tại cơ sở sản xuất, Bộ Tài chính đã tạo ra một hành lang pháp lý thông thoáng, giúp doanh nghiệp (DN) gia công, sản xuất xuất khẩu (XK) và DN chế xuất tối ưu hóa chi phí vận hành. Những thay đổi tại Thông tư số 121/2025/TT-BTC phản ánh tư duy quản trị rủi ro linh hoạt, lấy DN làm trung tâm, từ đó thúc đẩy khả năng cạnh tranh của hàng hóa Việt Nam trên chuỗi cung ứng toàn cầu.
Cải cách thủ tục hải quan bằng cơ chế tham vấn giá hiện đại Cộng đồng doanh nghiệp quan tâm nhiều đến quy định, chính sách, thủ tục hải quan mới ban hành Cải cách thủ tục hải quan: Đột phá từ cắt giảm chứng từ

Tối ưu hóa địa điểm làm thủ tục hải quan

Trong cấu trúc vận hành của các DN gia công và sản xuất XK, việc xác định địa điểm làm thủ tục hải quan luôn là bài toán quan trọng liên quan trực tiếp đến chi phí logistics và tốc độ thông quan.

Trước đây, theo quy định tại Điều 58 Thông tư số 38/2015/TT-BTC, DN thường bị bó hẹp trong một số lựa chọn nhất định, đôi khi gây ra sự chồng chéo hoặc bất cập khi cơ sở sản xuất và trụ sở chính nằm ở các địa bàn khác nhau. Tuy nhiên, Thông tư số 121/2025/TT-BTC đã giải quyết triệt để vấn đề này bằng cách phân định rõ ràng nhưng vô cùng linh hoạt cho từng đối tượng cụ thể.

Đối với khối DN không phải là DN chế xuất, điểm mới đáng chú ý là sự thừa nhận rộng rãi các địa điểm thực hiện thủ tục. DN giờ đây có quyền chủ động lựa chọn làm thủ tục tại cơ quan Hải quan nơi đặt trụ sở chính, chi nhánh, cơ sở sản xuất hoặc ngay tại cửa khẩu NK. Sự đa dạng hóa này cho phép DN tùy biến theo đặc thù của từng lô hàng.
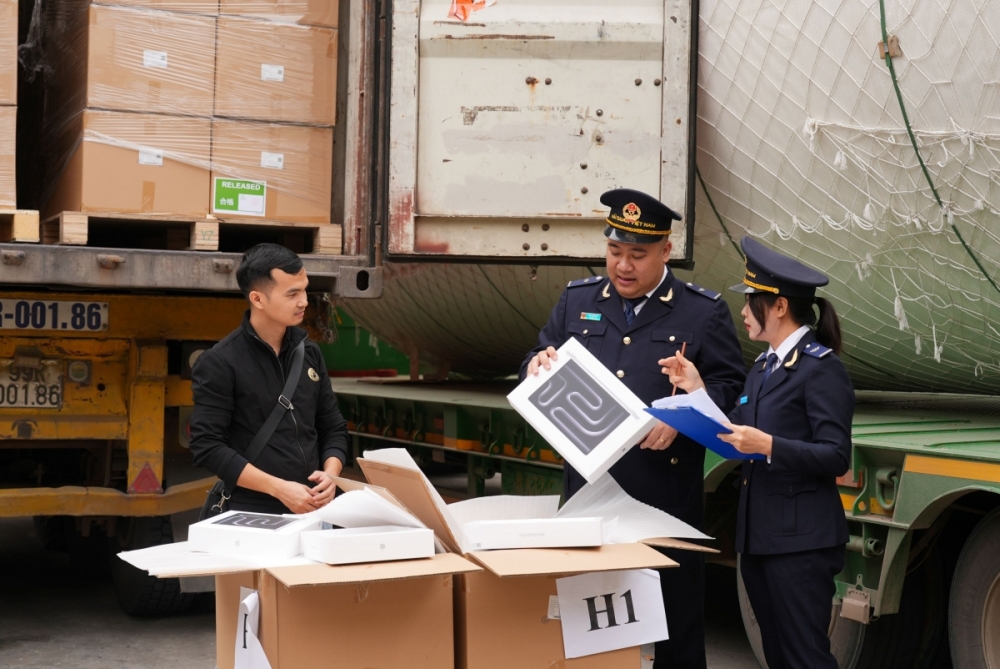
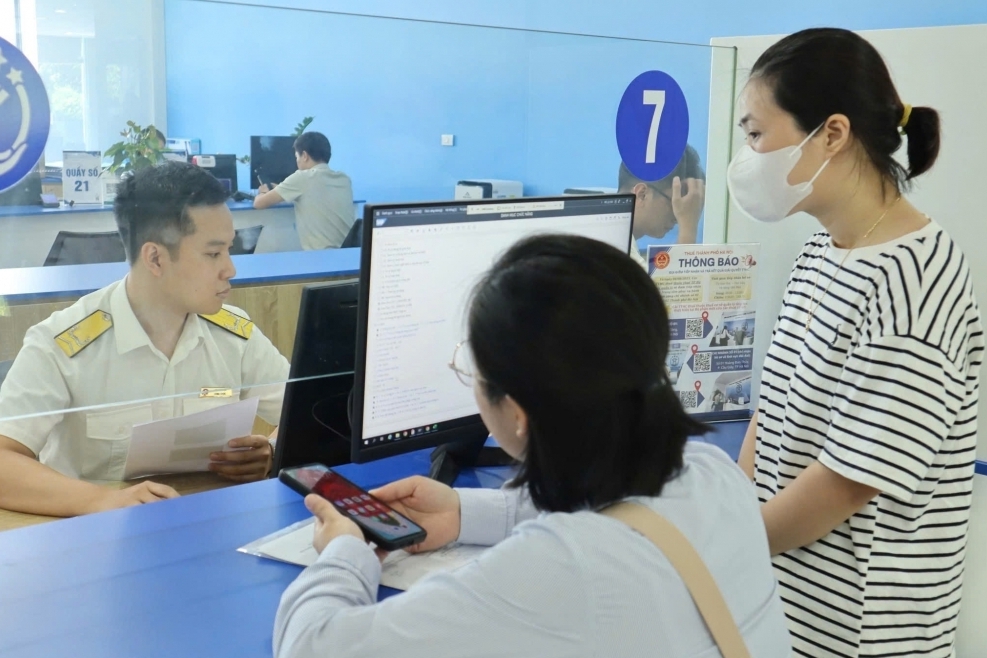
Công chức hải quan kiểm tra hàng hóa XNK. Ảnh: H.Nụ

Ví dụ, với những lô nguyên liệu cần giải phóng nhanh để đưa vào dây chuyền sản xuất, việc làm thủ tục ngay tại cửa khẩu sẽ giảm thiểu đáng kể thời gian trung chuyển. Ngược lại, với những DN có hệ thống quản lý tập trung, việc đưa hàng về làm thủ tục tại nơi có trụ sở chính hoặc cơ sở sản xuất sẽ giúp bộ phận XNK kiểm soát hồ sơ chặt chẽ hơn.

Riêng đối với loại hình DN chế xuất – mô hình vốn có tính đặc thù cao về sự ngăn cách địa lý và quy chế thuế – Thông tư số 121/2025/TT-BTC đã thiết lập một cơ chế quản lý tập trung nhưng có độ mở cần thiết. Quy định yêu cầu hàng hóa NK phục vụ sản xuất, xây dựng nhà xưởng, bảo hành, sửa chữa phải làm thủ tục tại cơ quan Hải quan quản lý địa bàn nơi có cơ sở sản xuất. Điều này giúp cơ quan Hải quan sở tại nắm bắt sát sao tình hình biến động kho bãi và sử dụng nguyên liệu của DN.

Tuy nhiên, tính linh hoạt được thể hiện rõ ở trường hợp DN chế xuất có nhiều chi nhánh. Khi đó, DN được quyền lựa chọn làm thủ tục tại nơi có trụ sở chính hoặc nơi có chi nhánh. Đây là một điểm cực kỳ thuận lợi cho các tập đoàn lớn có nhiều nhà máy vệ tinh, giúp họ đồng bộ hóa dữ liệu và tối ưu hóa nhân sự làm thủ tục hải quan, tránh tình trạng phải duy trì quá nhiều đầu mối tiếp xúc với các chi cục hải quan khác nhau.

Cơ chế kiểm tra thực tế hàng hóa tại cơ sở

Một trong những rào cản lớn nhất mà DN thường gặp phải trong quá trình thực hiện loại hình gia công và sản xuất XK là việc kiểm tra thực tế hàng hóa, đặc biệt là các mặt hàng cồng kềnh hoặc hàng hóa đang trong dây chuyền sản xuất.

Trước đây, Điều 102 Thông tư số 38/2015/TT-BTC áp đặt một quy trình khá cứng nhắc, yêu cầu DN phải thực hiện các bước đề nghị công nhận địa điểm kiểm tra tại cơ sở sản xuất với nhiều tiêu chuẩn về hạ tầng và tường rào ngăn cách. Sự khắt khe này đôi khi gây khó khăn cho các dự án đang trong giai đoạn triển khai hoặc các DN có quy mô sản xuất biến động liên tục.

Nhận diện được bất cập đó, tại khoản 10 Điều 29 Thông tư số 121/2025/TT-BTC đã bổ sung quy định, tạo ra một cơ chế “mở” đầy tính nhân văn và thực tế. Điểm mấu chốt ở đây là việc trao quyền quyết định cho Đội trưởng Hải quan trong việc xem xét đề nghị kiểm tra thực tế hàng hóa tại cơ sở sản xuất, chân công trình hoặc nhà máy của người khai hải quan.

Thay đổi này áp dụng cho các trường hợp cụ thể nhưng thường xuyên xảy ra như: thay đổi mục đích sử dụng nguyên liệu, chuyển tiếp hàng hóa giữa các hợp đồng gia công, hoặc thanh lý máy móc thiết bị cũ.

Đáng chú ý, sự thay đổi này mang lại ba lợi ích cốt lõi cho DN. Thứ nhất là bảo toàn chất lượng hàng hóa; đối với các máy móc tinh vi hoặc nguyên liệu nhạy cảm với môi trường, việc kiểm tra tại chỗ giúp tránh rủi ro hư hỏng khi phải bốc dỡ, di chuyển hàng ra các bãi kiểm hóa tập trung.

Thứ hai là tối ưu hóa chi phí, DN không còn phải gánh chịu chi phí nâng hạ, lưu kho bãi và vận chuyển hàng hóa qua lại giữa cơ quan Hải quan và nhà máy. Thứ ba là tính kịp thời, việc kiểm tra tại chân công trình hay nhà máy giúp quy trình thanh lý hoặc chuyển tiếp hợp đồng diễn ra liên tục, không làm gián đoạn kế hoạch sản xuất kinh doanh.

Nhìn từ góc độ quản lý, quy định mới này cho thấy sự chuyển dịch từ “tiền kiểm” cứng nhắc sang “hậu kiểm” dựa trên đánh giá rủi ro và sự tin tưởng vào tính tự giác của DN. Việc Đội trưởng Hải quan được quyền quyết định dựa trên tình hình thực tế cho phép cơ quan Hải quan tập trung nguồn lực vào những lô hàng có độ rủi ro cao, đồng thời vẫn đảm bảo tính giám sát chặt chẽ đối với các hoạt động gia công, sản xuất XK. Đây chính là minh chứng cho tinh thần đồng hành cùng DN mà Chính phủ và Bộ Tài chính đang quyết liệt thực hiện, góp phần cải thiện môi trường đầu tư và thúc đẩy tăng trưởng kinh tế bền vững.


Bài liên quan

Tin bài có thể bạn quan tâm

Doanh nghiệp cần đáp ứng điều kiện gì khi nhập khẩu song song hàng hóa mang ký hiệu ®

Doanh nghiệp cần đáp ứng điều kiện gì khi nhập khẩu song song hàng hóa mang ký hiệu ®

Hàng hóa mang ký hiệu ® vẫn có thể được nhập khẩu song song nếu đáp ứng các quy định về sở hữu trí tuệ và pháp luật nhập khẩu. Đây là nội dung Cục Hải quan trả lời kiến nghị của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) liên quan đến vướng mắc của doanh nghiệp.
Công bố 51 thủ tục hành chính thuế không phụ thuộc địa giới hành chính

Công bố 51 thủ tục hành chính thuế không phụ thuộc địa giới hành chính

Bộ Tài chính vừa ban hành Quyết định số 3318/QĐ-BTC ngày 12/11/2026 công bố Danh mục thủ tục hành chính thuộc phạm vi quản lý của Bộ Tài chính được thực hiện không phụ thuộc vào địa giới hành chính trong phạm vi toàn quốc. Trong đó, lĩnh vực thuế có 51 thủ tục hành chính.
Làm rõ nghĩa vụ thuế GTGT đối với hoạt động xây dựng, lắp đặt ngoại tỉnh

Làm rõ nghĩa vụ thuế GTGT đối với hoạt động xây dựng, lắp đặt ngoại tỉnh

Thuế TP. Đồng Nai vừa có văn bản số 21511/DON-QLDN1 hướng dẫn Công ty TNHH Thương mại Dịch vụ Kỹ thuật Công nghiệp Hoàng Dũng về chính sách thuế GTGT đối với hợp đồng cung cấp vật tư, thiết bị và thi công lắp đặt ngoại tỉnh.
Từ 16/11: Thay đổi quy định làm thủ tục hải quan đối với hàng hóa Nhóm 1

Từ 16/11: Thay đổi quy định làm thủ tục hải quan đối với hàng hóa Nhóm 1

Người khai hải quan phải thực hiện định danh, xác thực điện tử khi làm thủ tục đối với hàng hóa Nhóm 1 gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định, theo Thông tư số 142/2026/TT-BTC kể từ ngày 16/11/2026.
Cục Thuế làm rõ căn cứ xác định bệnh hiểm nghèo khi giải quyết thuế thu nhập cá nhân

Cục Thuế làm rõ căn cứ xác định bệnh hiểm nghèo khi giải quyết thuế thu nhập cá nhân

Cục Thuế khẳng định, danh mục bệnh hiểm nghèo tại Công văn số 6383/BTC-TCT ngày 18/5/2015 của Bộ Tài chính không còn hiệu lực áp dụng để xác định nghĩa vụ thuế thu nhập cá nhân (TNDN). Việc xác định bệnh hiểm nghèo cần căn cứ các quy định hiện hành và tình hình thực tế của người nộp thuế.
Dừng một số thủ tục cấp C/O, doanh nghiệp kiến nghị tháo gỡ vướng mắc

Dừng một số thủ tục cấp C/O, doanh nghiệp kiến nghị tháo gỡ vướng mắc

Việc không tiếp tục thực hiện ba thủ tục cấp Giấy chứng nhận xuất xứ hàng hóa theo Nghị quyết số 19/2026/NQ-CP đang khiến một số doanh nghiệp phản ánh khó hoàn thiện hồ sơ hưởng ưu đãi thuế nhập khẩu và triển khai hợp đồng. Ban Quản lý các khu chế xuất và công nghiệp TP. Hồ Chí Minh đã kiến nghị Cục Xuất nhập khẩu sớm hướng dẫn tháo gỡ.

Chính sách giảm 30% thuế: Đơn giản thủ tục để sớm đi vào cuộc sống

Chính sách giảm 30% thuế: Đơn giản thủ tục để sớm đi vào cuộc sống

Trong bối cảnh nền kinh tế đang nỗ lực duy trì đà tăng trưởng, việc tiếp tục triển khai các chính sách tài khóa hỗ trợ người dân và doanh nghiệp có ý nghĩa quan trọng nhằm kích thích tiêu dùng, khơi thông nguồn lực và thúc đẩy hoạt động sản xuất, kinh doanh. Với việc ban hành Nghị quyết số 43/2026/QH16 ngày 24/8/2026 và Nghị định số 398/2026/NĐ-CP ngày 29/10/2026, Quốc hội và Chính phủ đã cụ thể hóa thêm các giải pháp giảm thuế thu nhập cá nhân (TNCN), thuế thu nhập doanh nghiệp (TNDN), góp phần giảm nghĩa vụ tài chính, tạo thêm dư địa cho phục hồi và phát triển kinh tế.
Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Gỗ rừng trồng nhập khẩu thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện

Trước vướng mắc của Hiệp hội Gỗ và Lâm sản Việt Nam, Hội Mỹ nghệ và Chế biến gỗ TP. Hồ Chí Minh về hồ sơ gỗ nhập khẩu và thuế GTGT đối với sản phẩm gỗ có nguồn gốc rừng trồng nhập khẩu, Bộ Tài chính đã có hướng dẫn cụ thể nhằm tháo gỡ vướng mắc cho doanh nghiệp ngành gỗ.
Sữa rửa mặt, mặt nạ dưỡng da: Yêu cầu phân loại theo đúng bản chất hàng hóa

Sữa rửa mặt, mặt nạ dưỡng da: Yêu cầu phân loại theo đúng bản chất hàng hóa

Cục Hải quan yêu cầu các chi cục hải quan khu vực rà soát việc khai báo mã số đối với sữa rửa mặt, mặt nạ dưỡng da, bảo đảm phân loại đúng bản chất hàng hóa, xác định chính xác mã số và áp dụng mức thuế theo quy định.
Quy định mới liên quan đến tờ khai loại hình bưu chính, chuyển phát nhanh

Quy định mới liên quan đến tờ khai loại hình bưu chính, chuyển phát nhanh

Phó Cục trưởng Cục Hải quan Lưu Mạnh Tưởng ký Quyết định số 1813/QĐ-CHQ ngày 12/11/2026, ban hành quy định về định dạng thông điệp dữ liệu tờ khai hàng hóa xuất khẩu, nhập khẩu gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định, dịch vụ chuyển phát nhanh quốc tế.
Chi cục Hải quan khu vực VII thu ngân sách đạt hơn 2.731 tỷ đồng

Chi cục Hải quan khu vực VII thu ngân sách đạt hơn 2.731 tỷ đồng

Đến hết tháng 10/2026, thu ngân sách nhà nước tại Chi cục Hải quan khu vực VII đạt 2.731 tỷ đồng, tăng 44,81% so với cùng kỳ năm 2025, vượt 45,11% chỉ tiêu Thủ tướng Chính phủ giao. Phía sau đà tăng này là sự thay đổi chính sách thuế đối với một số mặt hàng xuất nhập khẩu, sự gia tăng kim ngạch hàng hóa và những giải pháp điều hành nguồn thu gắn với tạo thuận lợi thương mại.
Chính phủ thông qua hồ sơ trình Quốc hội cơ chế đặc thù xử lý nợ thuế

Chính phủ thông qua hồ sơ trình Quốc hội cơ chế đặc thù xử lý nợ thuế

Chính phủ vừa ban hành Nghị quyết thông qua hồ sơ dự án Nghị quyết của Quốc hội về chính sách đặc thù xử lý xóa tiền thuế nợ, tháo gỡ khó khăn cho người nộp thuế. Chính sách được đề xuất trong bối cảnh ngành Thuế đang tập trung xử lý khoảng 2,5 triệu mã số thuế tồn đọng, đáp ứng yêu cầu cấp bách về quản lý thuế và thực hiện các cam kết quốc tế.
Áp thuế với đất bỏ hoang cần đi đôi với tăng cường quản lý đất đai

Áp thuế với đất bỏ hoang cần đi đôi với tăng cường quản lý đất đai

Theo Luật sư Hoàng Hà, Đoàn Luật sư TP. Hồ Chí Minh, cần thiết phải tính thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Song để phát huy hiệu quả, cần xác định đúng đối tượng chịu thuế, đồng thời tăng cường kiểm tra, giám sát và xử lý nghiêm các trường hợp vi phạm pháp luật đất đai.


Đề xuất chỉ tiêu kỹ thuật riêng cho từng dạng sản phẩm khoáng sản xuất khẩu

Đề xuất chỉ tiêu kỹ thuật riêng cho từng dạng sản phẩm khoáng sản xuất khẩu

Bộ Công Thương đang lấy ý kiến dự thảo quy định chỉ tiêu kỹ thuật đối với khoáng sản xuất khẩu và tiêu chuẩn chế biến sâu đất hiếm. Việc cụ thể hóa yêu cầu theo từng dạng sản phẩm hướng tới nâng giá trị tài nguyên, đồng thời làm rõ căn cứ áp dụng cho doanh nghiệp.
Hướng dẫn thời điểm xuất hóa đơn lãi cho vay

Hướng dẫn thời điểm xuất hóa đơn lãi cho vay

Thuế TP. Hà Nội vừa có hướng dẫn về thời điểm lập hóa đơn đối với khoản lãi cho vay theo đề nghị của Công ty Cổ phần Viễn thông Đông Dương Telecom tại Văn bản số 709/2026/CV-I-Telecom ngày 4/9/2026.