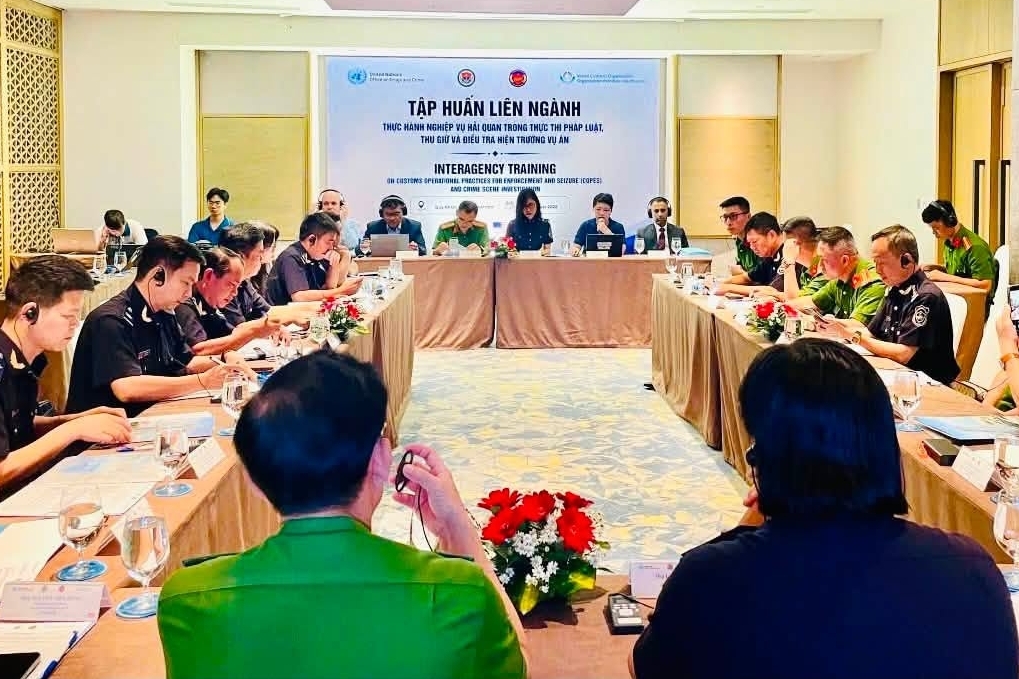
Cục Hải quan vừa tổ chức Hội nghị tập huấn Luật Quản lý thuế số 108/2025/QH15 và lấy ý kiến về dự thảo nghị định, thông tư quy định chi tiết về quản lý thuế đối với hàng hóa xuất nhập khẩu với sự tham gia của đại diện các đơn vị Hải quan khu vực và khoảng 150 doanh nghiệp.
Tái cấu trúc mô hình và chuẩn hóa hành lang pháp lý
Theo đại diện Ban Nghiệp vụ Thuế Hải quan (Cục Hải quan), sau hơn 5 năm thực hiện, Luật Quản lý thuế số 38/2019/QH14 đã góp phần quan trọng vào việc hiện đại hóa quản lý thuế, cải cách thủ tục hành chính, tăng cường kỷ luật trong thu ngân sách nhà nước, đồng thời tạo điều kiện thuận lợi để người nộp thuế thực hiện tốt nghĩa vụ của mình.
Tuy nhiên, trong bối cảnh kinh tế - xã hội phát triển nhanh, các mô hình kinh tế mới xuất hiện (tài sản số, fintech, thương mại điện tử...), cùng với quá trình chuyển đổi số diễn ra mạnh mẽ, nhiều chủ trương, định hướng mang tính đột phá của Đảng và Nhà nước đã được ban hành nhằm tháo gỡ điểm nghẽn, khơi thông nguồn lực và thúc đẩy kinh tế phát triển. Thực tiễn đó đặt ra yêu cầu phải sửa đổi toàn diện Luật Quản lý thuế để đáp ứng yêu cầu mới của đất nước.
Theo đó, năm 2025, Cục Hải quan đã phối hợp với Cục Thuế trình Quốc hội ban hành Luật Quản lý thuế số 108/2025/QH15, có hiệu lực từ ngày 1/7/2026. Riêng quy định về khai thuế, tính thuế đối với hộ kinh doanh, cá nhân kinh doanh tại Điều 13 và quy định về sử dụng hóa đơn điện tử tại Điều 26 của Luật này sẽ có hiệu lực sớm từ ngày 1/1/2026.
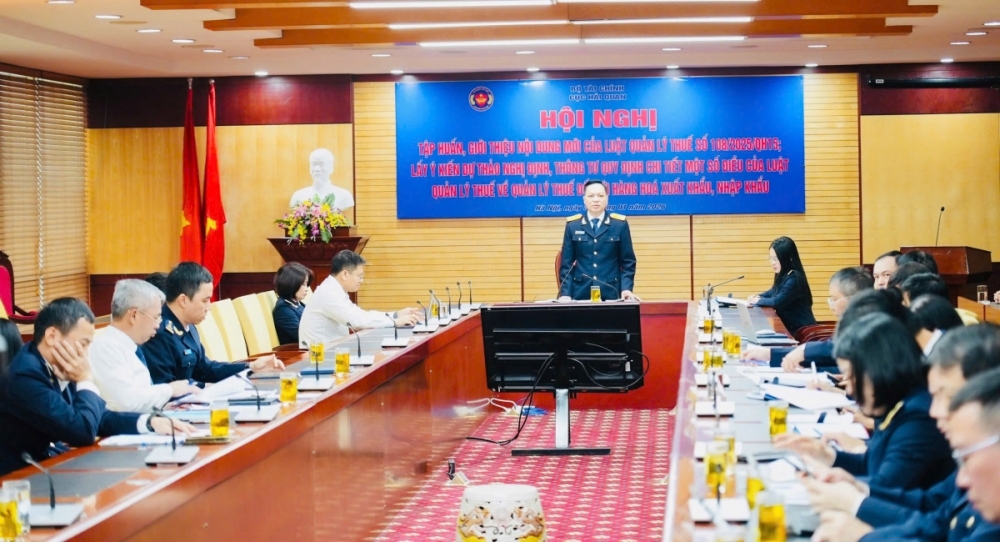 |
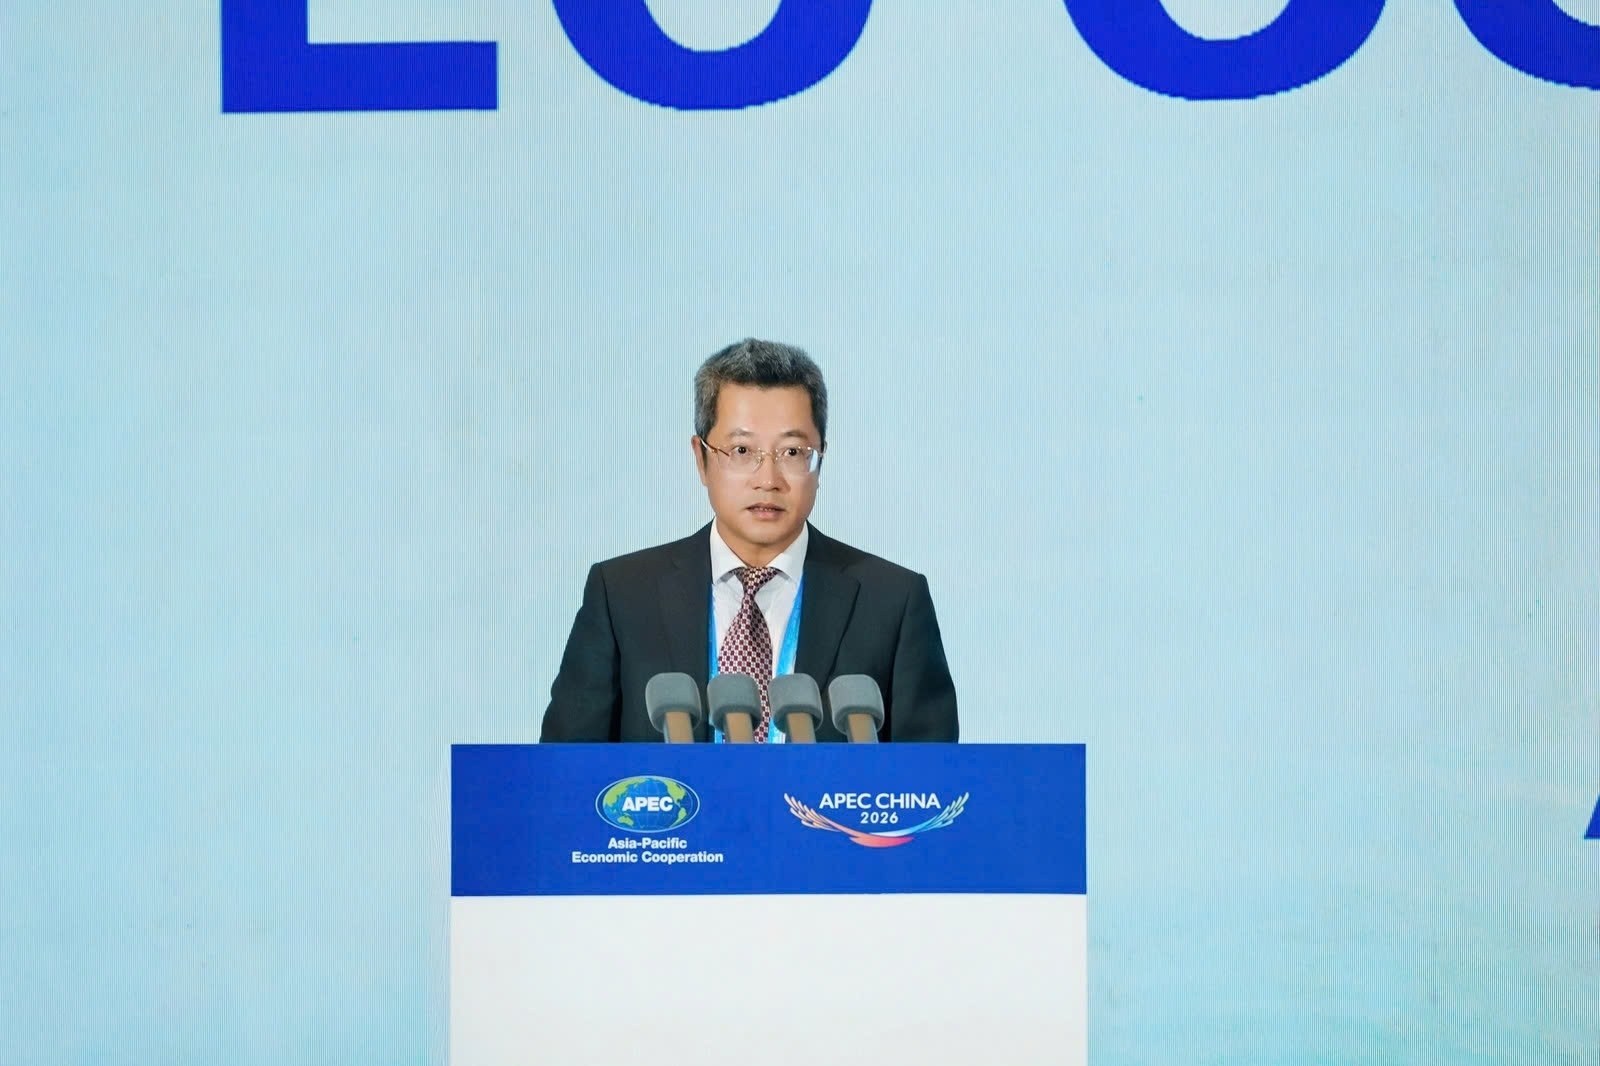
| Phó Cục trưởng Cục Hải quan Nguyễn Thành Hưng phát biểu tại hội nghị. |
Phát biểu tại hội nghị, Phó Cục trưởng Cục Hải quan Nguyễn Thành Hưng khẳng định, Luật Quản lý thuế số 108/2025/QH15 chính là công cụ then chốt để tháo gỡ điểm nghẽn và khơi thông nguồn lực, trong đó trọng tâm là chuyển từ “quản lý” sang “phục vụ” để lấy người nộp thuế làm trung tâm dịch vụ. Điểm nhấn lớn nhất của đạo luật này là sự chuyển dịch từ cơ chế quản lý theo chức năng hành chính sang quản lý theo đối tượng người nộp thuế kết hợp với chức năng nghiệp vụ.
Đại diện Ban Nghiệp vụ Thuế Hải quan phân tích, việc phân loại và áp dụng các biện pháp quản lý dựa trên mức độ tuân thủ và đặc thù của từng nhóm doanh nghiệp sẽ thay thế cho quy trình cứng nhắc trước đây. Hệ thống pháp luật mới tập trung vào ba trụ cột chính: tạo thuận lợi tối đa cho người nộp thuế, nâng cao hiệu lực quản lý nhà nước và số hóa hoàn toàn các quy trình nghiệp vụ nội bộ. Luật Quản lý thuế số 108/2025/QH15 đã chính thức hóa khái niệm thủ tục thuế trực tuyến toàn trình, cho phép doanh nghiệp thực hiện các nghĩa vụ thuế từ bất cứ đâu mà không phụ thuộc vào địa giới hành chính của cơ quan Hải quan nơi mở tờ khai. Đây là bước đi chiến lược nhằm tiến tới mô hình “một cửa số” duy nhất, nơi mọi luồng dữ liệu về thuế, phí và lệ phí được liên thông giữa cơ quan Thuế và cơ quan Hải quan.
Đặc biệt, Luật Quản lý thuế số 108/2025/QH15 đã giải quyết triệt để các rào cản kinh tế thông qua việc bổ sung quy định tính tiền chậm nộp đối với hàng hóa được tổ chức tín dụng bảo lãnh và cơ chế xử lý thuế giá trị gia tăng nộp thừa khâu nhập khẩu. Tư duy “phục vụ” được lồng ghép sâu sắc trong từng điều khoản, từ việc đơn giản hóa hồ sơ khai thuế đến việc rà soát, cắt giảm các chứng từ không cần thiết trên môi trường điện tử, tất cả đều hướng tới mục tiêu tối ưu hóa chi phí tuân thủ cho cộng đồng doanh nghiệp.
Thiết lập chuẩn mực thực thi
Trong quá trình triển khai Luật Quản lý thuế số 108/2025/QH15, Cục Hải quan được giao nhiệm vụ phối hợp với Cục Thuế xây dựng nghị định quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế (thay thế Nghị định số 126/2020/NĐ-CP). Đồng thời, Cục Hải quan chủ trì xây dựng thông tư hướng dẫn thi hành về quản lý thuế đối với hàng hóa xuất nhập khẩu (thay thế Thông tư số 06/2021/TT-BTC).
 |
| Doanh nghiệp đóng góp ý kiến tại Hội nghị tập huấn Luật Quản lý thuế số 108/2025/QH15 và lấy ý kiến về dự thảo nghị định, thông tư quy định chi tiết về quản lý thuế đối với hàng hóa xuất nhập khẩu. |
Theo đại diện Ban Nghiệp vụ Thuế Hải quan, các văn bản quy phạm pháp luật dẫn trên có liên quan trực tiếp đến công tác quản lý thuế đối với hàng hóa xuất nhập khẩu, với nhiều nội dung thay đổi cơ bản so với thủ tục hiện hành. Việc kịp thời phổ biến, quán triệt các quy định mới kết hợp với việc lấy ý kiến các Chi cục Hải quan khu vực và doanh nghiệp là hết sức cần thiết, giúp công chức hải quan và doanh nghiệp nắm vững nội dung sửa đổi, thống nhất cách hiểu và triển khai thực tiễn.
Nhằm hoàn thiện nội dung quản lý thuế theo Luật mới, Cục Hải quan dự thảo thông tư tập trung vào 3 nhóm vấn đề chính: Nhóm tạo thuận lợi (lồng ghép chuyển đổi số, phát triển kinh tế tư nhân, cắt giảm thủ tục, phân cấp phân quyền); nhóm tăng cường yêu cầu quản lý và Nhóm kế thừa quy định hiện hành đồng thời sửa đổi các điểm gây vướng mắc.
Phó Cục trưởng Nguyễn Thành Hưng nhấn mạnh, giai đoạn từ nay đến ngày 1/7/2026 là “thời điểm vàng” để chuyển đổi nhận thức cho đội ngũ công chức và cộng đồng doanh nghiệp. Cục Hải quan đã đặt ra lộ trình tập huấn đồng bộ, đảm bảo mọi quy định mới được thẩm thấu và vận hành nhất quán.
Việc hoàn thiện các dự thảo không chỉ là nhiệm vụ pháp lý, mà còn là lời khẳng định về một ngành Hải quan hiện đại, chuyên nghiệp, xứng đáng là lực lượng “gác cửa” nền kinh tế trong kỷ nguyên số hóa.